 マイページ


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
多様化するアジア大洋州の消費者像-価値観、ライフスタイル、市場機会を読み解く-中間層拡大とデジタル化が導く新潮流
インド(1)
2026年10月20日
インドは世界最大の人口を抱え、若年層と中間層の拡大を背景に高い成長が続く有望市場だ。一方で、所得水準や価値観、宗教・文化が多様で、消費者ニーズをひとくくりに捉えることはできない。近年はデジタル化の進展により、Eコマース(EC)やクイックコマース(QC)が急成長し、地方都市でも消費市場が拡大している。市場拡大が続く一方、日本企業にはローカライズと新たな価値提案が求められている。本稿では、進出日系企業などへの取材を基に、インド消費市場の特徴や変化、日本企業に求められる戦略について考察する(取材期間:7月13日~8月7日)。
今後も見込まれる中間層の拡大
インドは世界最大の約14億6,000万人の人口を有する一大市場だ。国民の年齢中央値は28.8歳で、2060年頃まで人口増が続き、今後も中間・富裕層の拡大が見込まれている(図1参照)。1人当たり国民総所得は2025年に2,600ドル程度となっており、新興国の水準にある。一方、大都市を中心に可処分所得は上昇しており、英国の調査会社ユーロモニター・インターナショナル(以下、ユーロモニター)の調査によれば、都市によってその水準も異なる(図2参照)。
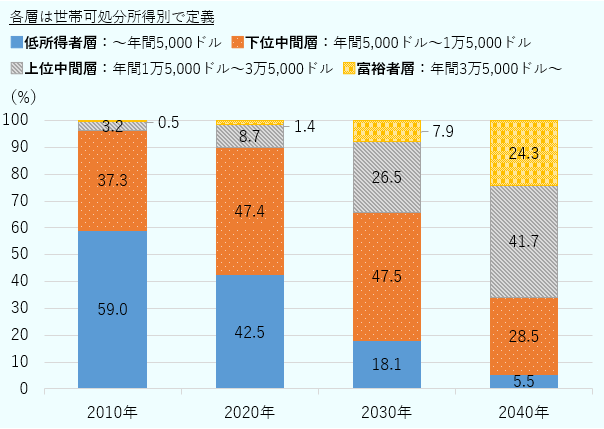
出所:ユーロモニター資料を基にジェトロ作成
図2:インドの主要都市の1人当たり可処分所得と総人口比 (208KB)
世界銀行によると、2025年の都市化率(総人口に占める都市人口比率)は約36%で、都市人口は約5億2,244万人に達する。今後も都市化が進展し、2036年には都市人口が約6億人、都市化率は40%に達すると見込まれている。
品質やブランド重視、宗教的価値観も影響
インドは人口規模や成長性において、世界で最も魅力的な市場の1つであるが、人々の所得層や住む地域、宗教などによって生活スタイルや嗜好(しこう)が異なるため、消費特性も多様だ。ただ、基本的には価格に敏感な消費者だと言われている。高所得層であっても、価格に見合った機能や品質なのか、エビデンスを提示された上で納得して購入する傾向がある。実際、「品質や機能など、なぜこの価格になっているかを理解すると、多少価格が高くても定期的に購入してくれる人がいる」といった日系企業の声もある。逆に言えば、高所得層以外でも、ただ安い商品がほしいわけではなく、品質の良いものを選択する傾向も強まっている。ジェトロの調査レポート(注1)でも、インド市場では「価格感度の高い大衆層」と「これから可処分所得が伸びる都市中間層」の双方について触れており、家族単位・実用重視の消費が中心ではあるが、消費者は将来の所得上昇を見越して、より良い商品・サービスを選び始めていると指摘している。
また、ユーロモニターの調査(注2)によると、インドの消費者は、信頼しているブランド・企業からのみ購入するという「ブランド信頼購買」の割合が対象アジア7カ国中トップだった。進出小売企業は、「インドでは、ブランドの認知度やステータス性が購買判断に与える影響が比較的大きいと感じる」「ブランドに対する憧れは強く、世界ブランドもよく知られている」と述べた。
他方、インドで食品などを扱う場合は、宗教的背景などから菜食主義者(ベジタリアン)と非菜食主義者(ノン・ベジタリアン)がいることを前提とし、「口に入るものには保守的な人が多い」(食品関連企業)ことにも注意が必要だ。同社は、「世界各国でサンプリング調査をしてきたが、インドでは知らないものを口にしない人が多い。自分が口にするべきではないものが含まれていないかという懸念や、食品の安全衛生に対する意識が日本より高く、まず信用してもらう必要がある」と語った。
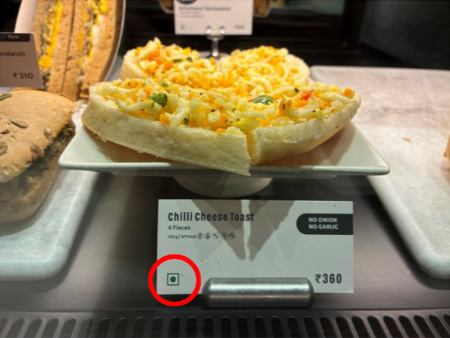
(ジェトロ撮影)
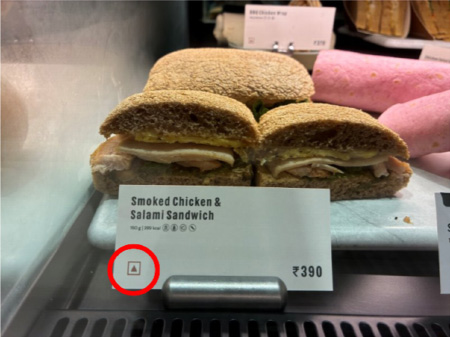
(ジェトロ撮影)
購買力や健康意識が拡大
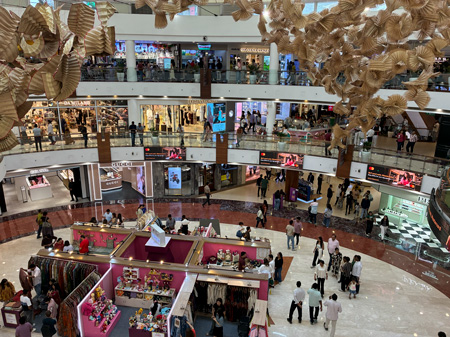
ここ数年のインドの消費者の変化として、複数の進出日系企業から挙がったのは、「人々が購買力をつけてきた」「選択して買える層が増えてきた」「これまで伝統的な市場で買い物をしていた層が、ショッピングモールで買うようになってきている」といった人々の購買力の拡大だ。これまで、自由に使えるお金が少なく、購買力が限定的だった層も、消費への積極性が見えるようになってきているという。背景には、月々の分割払い(EMI:Equated Monthly Installments)の普及があり、月収に見合わない高額商品を購入する消費者もみられる。加えて、コロナ禍を経て「人生は一度きり」という意識が広がり、娯楽や体験へ資金を投じる動きも活発化している。結果、「以前と比べ、学生が購買力を持つようになり、オンラインショッピングを楽しむようになったり、これまでは家族のための支出が多かった主婦層が、自分のために化粧品や服などを購入したりする動きが拡大している」(地場インフルエンサー)。同氏によれば、コンサートのVIPチケットなど高額な「体験」を手に入れ、SNSに投稿する傾向も出てきているという。こうした潮流は、前出のユーロモニター調査でも、消費を楽しむという「消費志向」の行動指標がインドは対象国中最も高かった点とも整合している。
またインドでは、近年のトレンドとしてジェトロ調査で指摘されている「健康・ウェルネス需要の成長」が進んでいる。複数の進出企業から、昨今の人々の健康意識の高まりやフィットネスジム、ランニング人口の増加が聞かれた。地場スポーツイベント運営会社のProcam Internationalによると、インドで開催されたランニング大会の数は2016年の700件から、2025年には1,995件に拡大したという。
ECやQC興隆、デジタル化も後押し
インドのEC市場は、2000年代後半から、スマートフォンや統合決済インターフェース(UPI) (注3)と呼ばれるデジタル決済の普及、物流網の整備を背景に急成長した。中でもコロナ禍以降、急速に成長しているのがQCだ。オンラインアプリで買い物をすると、10分程度の短時間で購入商品が配達される。元は食料品がメインだったが、今では日用品や雑貨のほか、家電などもQCで購入可能だ。また各種EC・QCサイトでは季節行事などに合わせて大型セールが頻繁に実施され、購入への「お得感」が得られる場合が多い。時間をかけず、いつでも気軽に値頃感のある買い物をすることができ、ジェトロ調査が指摘する「コスパ・タイパ重視のスマート消費」が進んでいる。IBEF(注4)によると、インドのQCの総流通額は2024年度(2024年4月~2025年3月)で約74億ドルに拡大し、2022年と比べて約24倍の成長を記録した。前出のインフルエンサーは「インドの消費者は、これまで欲しいものがあれば週末に買い物に出かけていたが、今は週末まで待たずにすぐ購入する傾向が強まっている。購入先を選ぶための比較情報もオンラインで簡単に入手できるため、あまり迷わず購入する人が増えている」と語る。
インドのEC・QC成長の大きな要因となっているのが、インド政府が経済のデジタル化を推進する中で、2016年に導入されたUPIの普及だ(2025年4月24日付地域・分析レポート参照)。2010年以降進めてきた日本のマイナンバー制度に相当する国民デジタルID「アーダール(Aadhaar)」の登録によって、本人確認が迅速に低コストで可能になったことから、多くの国民に金融包摂が広がった。ユーロモニター調査でも、インターネットバンキング利用率が70%と、対象国中で最も高い割合となっている。こうした背景の下、コロナ禍以降、EC・QCはインドの人々の日常的な購買チャネルとなっており、進出各社もEC・QC体制を強化している。
Tier2・Tier3都市でも成長拡大
国土が大きなインドでは、一般的にTier2、Tier3と呼ばれる中小規模の地方都市の消費力の成長や今後の市場拡大についても、多くの進出企業から声が聞かれた。QC各社はダークストアと呼ばれる小規模倉庫を地方都市で拡大する意向を示しており、実店舗の出店が行き届かない地域では、EC・QCを通じた販売との親和性が高いとみられる。地場EC事業者向けSaaS企業ユニコマースによると、2025年度のインドのD2C(消費者直販)(注5)ブランドの新規注文の約66%をTier2・Tier3都市が占めたという。
日本ブランドの「品質」評価
進出企業に日本ブランドの受容度を聞いたところ、多様な商品分野で「品質の高さ」が評価されているといった意見が多かった。「日本製」にも一定の評価があり、「同一商品でも、価格やローカライズを意識したインド製品より、価格が高い輸入日本製品のほうが品質への信頼が高く人気」(小売企業)という事例もあった。一方、「品質が良いだけでは売れない」「英語文化圏であり、欧米文化を身近に感じている」「韓国商品はK-POP・ドラマなどの文化とともに売り込むことで成果を上げている」との声もあった。つまり、日本ブランドには主に品質面での信頼性が高いものの、それだけでは購入の決め手にはならず、消費者に響く価値の発信が求められる。この点、エアコンなどの家電分野の進出企業からは、製品そのものの品質だけでなく、顧客に価値を的確に説明できる販売員の育成の重要性が聞かれた。また、小売企業からは、生活の中でどのように役立つのかを丁寧に伝えるための接客や売り場作りの重要性が聞かれた。
BISが大きく影響、インドでの製造進む
今後も市場の成長が期待されるインドだが、進出企業の多くが昨今課題と捉え、対応を余儀なくされているのがインド標準規格局(BIS)の強制認証だ。本来は消費者に対する安全性配慮のため、不良品などを排除するための認証制度であったが、国内製造業強化などを背景に、近年、強制的な認証取得を義務付けられる品目が増加している。インド進出企業の販売商品およびその原材料などが対象品目となっているケースも多く、対応に苦慮しているという声が多く聞かれた。こうした背景もあり、「現在は輸入販売している商品を、中長期的にはインドで生産することを検討している」「今後もインド製造の割合を拡大していく」といった声が複数聞かれた。インド製造強化の方向性は、BISへの対応という側面のほか、価格に厳しいインド市場で商品価格の低減を含めたローカライズを進めること、さらにはインドを一大製造拠点として生産地の多角化を図るとともに、中東・アフリカなどへの輸出拠点として活用することも視野に入れられている。
ローカライズと新たな価値提供にカギ
経済成長に伴い、人々の消費力の拡大も見込まれるインドだが、消費者の価格に対する意識は強く、多くの分野で地場企業が活躍するなど、競争も激しくなっている。こうした状況下、日本企業には品質や技術などの強みを生かしながら、価格面や使いやすさなどで現地に寄り添ったローカライズを進め、それを消費者の目に留まりやすく、手に取りやすいかたちで提供する販売体制を構築していく必要がある。価格勝負になってしまうと日本企業の特色や強みを発揮しにくくなるため、価格に配慮しつつも、日本ならではの技術や品質、機能・デザイン、新たな文化・生活スタイルを提供できるかが重要となる。これを踏まえ、本特集では市場が成長しており、日本企業の強みを訴求しやすいとみられる(1)家庭用空調(エアコン)、(2)健康関連市場、(3)小売り、(4)EC・QCについて報告する。
- 注1:
-
調査レポート「アジア大洋州の消費トレンドおよび国別重点市場調査」。
- 注2:
-
2025年6月「Consumer Lifestyles」。対象国はシンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン、インド。
- 注3:
-
Unified Payments Interface。
- 注4:
-
India Brand Equity Foundation。インド商工省商務局によって設立された財団。
- 注5:
-
メーカーや生産者が仲介業者を挟まず、自社ECサイトなどを使って消費者に商品を直接売る仕組み。

- 執筆者紹介
-
ジェトロ調査部アジア大洋州課 課長代理
古屋 礼子(ふるや れいこ) - 2009年、ジェトロ入構。在外企業支援課、ジェトロ・ニューデリー事務所実務研修(2012~2013年)、海外調査部アジア大洋州課、 ジェトロ・ニューデリー事務所(2015~2019年)を経て、2019年11月から現職。
この特集の記事
今後記事を追加していきます。
- インドネシア(1)2.8億人市場、価格と価値で選ぶ消費者
- インドネシア(2)食習慣と価格が左右する調理済み食品市場
- インドネシア(3)手頃さと味が支える菓子、広がる健康志向
- マレーシア(1)市場環境・価値観・文化から読み解く消費者像
- マレーシア(2)オンラインとオフラインが融合する消費市場
- フィリピン(1)信頼・価値・つながりに着目
- フィリピン(2)「食」を通じて読む消費者像
- タイ(1)多様化する価値観と選別的消費
- タイ(2)家族化と信頼が支えるペット市場
- タイ(3)ヘルスケア市場から見る新たな消費者像
- タイ(4)「力になりたい」が支えるタイの保護猫カフェ
- ベトナム(1)ベトナム消費市場、成熟化する消費者像とデジタル消費
- ベトナム(2)ベトナムEC市場の拡大と多様化する消費者像
- ベトナム(3)ベトナムで日常化する健康・美容消費
- ベトナム(4)商業・教育・不動産で都市開発推進(東神開発)
- インド(1)中間層拡大とデジタル化が導く新潮流
- インド(2)現地化と差別化、家庭用空調(エアコン)市場


よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- 2025年の中国自動車生産・販売動向 (2026年06月26日)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 紅海およびスエズ運河に関する物流動向 (2026年05月13日)
- 米国の鉄鋼・アルミ・銅の232条関税の制度変更と企業の実務対応 (2026年05月20日)