 マイページ


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
多様化するアジア大洋州の消費者像-価値観、ライフスタイル、市場機会を読み解く-信頼・価値・つながりに着目
フィリピン(1)
2026年10月21日
フィリピンは人口約1億1,000万人を擁するASEAN有数の消費市場だ。ASEAN主要国の中でも、5%前後の比較的安定した経済成長率を維持しており、中長期的な市場拡大への期待が高い。人口規模ではインドネシアに次ぐASEAN第2位であり、特に若年人口の厚みを背景に今後も消費者層の拡大が見込まれていることは、同国市場の大きな特徴といえる。
本稿では、フィリピン市場を理解する上で重要となる消費市場の特徴や所得階層別の市場構造、都市部と地方部の違い、小売り・物流インフラの現状について整理するとともに、現地消費者の特性について考察する。本調査から見えてきた消費像は、慎重な購買、「sulit(スリット、支払った金額に対して十分な価値がある)」に象徴される価値重視の姿勢、そして家族やコミュニティーとのつながりを基盤とした消費行動だ。
フィリピン消費市場の特徴
フィリピンでは、家計最終消費支出(HFCE)がGDPの約75%を占めており、個人消費が経済成長を支える内需主導型の経済構造となっている。2025年のHFCEは実質4.6%増となり、消費市場は拡大を続けた。
内需型消費を下支えする要因の一つが、在外労働者(OFW)を中心とする在外フィリピン人からの送金だ。フィリピン中央銀行(BSP)によると、2024年の個人送金額は約383億ドルと、GDPの8.3%に相当した。2025年には約396億ドル(前年比3.3%増、GDPの7.3%に相当)と過去最高額を更新し、増加傾向が続いている。送金は家計所得を下支えし、消費市場拡大の重要な原動力となっている。
もっとも、市場の拡大は一様ではなく、地域や所得階層による購買力の差に留意する必要がある。市場分析では消費者をA~E層に大別する分類が存在するが、公的な定義はない。本稿ではフィリピン統計庁(PSA)が用いる「所得十分位(income decile)」を基準に市場構造を整理し、A~E層の対応関係を参考的に示す。
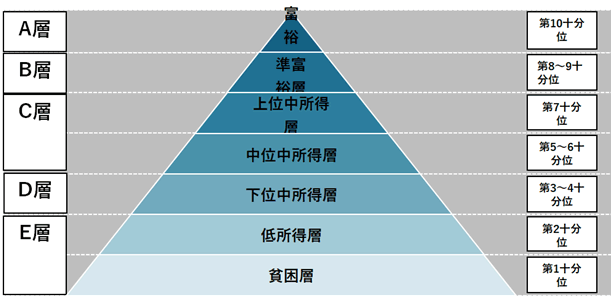
注:各所得層セグメントはPSAの分類に基づく。所得層セグメント、A~E層および所得十分位の対応は、企業ヒアリングなどを参考にジェトロが整理した。
出所:フィリピン統計庁(PSA)発表資料からジェトロ作成
本稿の整理では、フィリピン消費者層は、富裕層(A・B層)、中間層(C層)、ボリュームゾーン(D・E層)に大別される。所得階層によって消費行動も異なり、低所得層では生活必需品への支出割合が高く、中間層以上では教育や住宅、サービスへの支出が増加する傾向がある。
地域別では、首都圏(NCR)とその周辺地域に購買力が集中している。PSAによると、2025年の平均年間世帯所得は、首都圏(NCR)が57万4,370ペソと全国で最も高く、首都圏南方のカラバルゾン地域(52万6,070ペソ)、中部ルソン地域(44万7,310ペソ)が続く。これらの地域は、人口・産業が集積する国内消費市場の中心地といえる。一方、南部のムスリム・ミンダナオ・バンサモロ自治地域(BARMM)やサンボアンガ半島など一部地域の所得水準は依然として低い。しかし、2023年から2025年にかけては、フィリピン国内の全地域で世帯所得が増加しており、首都圏以外でも市場拡大の動きがみられる。フィリピン市場を捉える上では、首都圏を中心とする高所得市場と、足元では首都圏に及ばないものの、今後の成長余地の大きい地方市場の双方を視野に入れる必要がある。
次に供給サイドからフィリピン市場を見てみよう。流通面では、サリサリストア(地域密着型の小規模小売店)に代表される伝統的小売り(トラディショナル・トレード:TT)と、大型スーパーマーケットやコンビニエンスストアなどの近代的小売り(モダン・トレード:MT)が併存している。近年はSM、Robinsons、Puregoldなどの大型スーパーを中心に、MTが拡大している。一方、全国に約130万店あるサリサリストアも、依然として重要な販売チャネルだ。消費者は、必要な商品を必要な分だけ購入する傾向があり、小容量商品の販売や掛け売りなどを行うサリサリストアは、地域コミュニティーに密着した流通インフラとして機能している。
また、フィリピンは7,000を超える島々から成る島しょ国であり、物流では島間輸送への依存が高い。物流インフラ整備は進んでいるものの、輸送コストや物流網の地域差は依然として流通の課題であり、地方市場への展開では、販路構築に加え、物流戦略も重要となる。
市場理解に欠かせない消費者特性
前述のように、所得層や居住地域など、多層化しているフィリピン消費市場における人々の消費特性をどのように把握すべきか。ジェトロが現地日系企業などに対して行ったヒアリング(2026年7月)からは、「信頼を築くまでに時間を要するものの、一度信頼したブランドには長く忠実であり、家族や仲間とのつながりや『sulit』を重視する」というフィリピンの消費者像が浮かび上がる。以下では、これら3つの消費者特性を順にみていく(図2参照)。
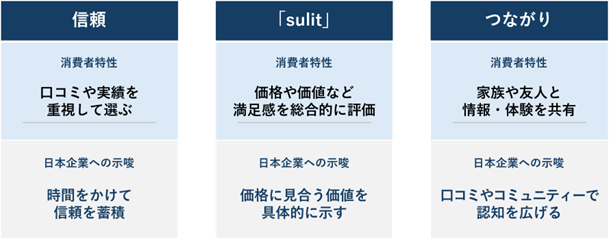
出所:ジェトロ「アジア大洋州の消費トレンドおよび国別重点市場調査(2026年9月)」、在フィリピン日系企業等へのヒアリング(2026年7月)を基にジェトロ作成
信頼が購買を後押しする市場
現地で事業を展開する複数の日系企業からは、フィリピン消費者は、新しい商品やブランドに対して慎重な側面を有しており、高い認知度や品質評価だけで直ちに購買につながるわけではないとの意見が聞かれた。また、実際の購買判断においては、家族や友人など身近な人々の利用経験や口コミが重要な役割を果たしており、ブランドが信頼を獲得するまでには一定の時間と実績の積み重ねが求められるという。そのため、新規参入企業にとっては、市場参入後の信頼醸成が重要となる一方、一度信頼を獲得したブランド・商材は継続的に選択されやすい傾向にある。実際、フィリピンヤクルトは現在、同国の健康飲料分野で高い認知度を有するブランドであるものの、その認知度が広く定着するまでには数十年を要したという。一方で、ひとたび信頼を得たブランドから消費者が容易に離れないことは、後発企業にとって高い参入障壁となる。同社は、こうした自らの経験を踏まえ、「フィリピンの場合、既に強力なプレイヤーが存在する分野では、2番手で市場参入することは極めて難しい」という。また、ジェトロの調査レポート(以下、調査レポート)(注1)でも、消費者は「新しさ」よりも「失敗しないこと」「安心して選べること」を重視する傾向が確認されている。こうした特徴から、フィリピン市場では商品そのものの魅力に加え、継続的な利用実績の積み上げや口コミの醸成を通じた信頼形成が重要となる。
「sulit」にみるフィリピン消費者の価値観
フィリピンでは、消費者が商品やサービスを選ぶ際、「sulit」という考え方が広く浸透している。調査レポートではこれを、単なる低価格志向とは異なり、価格に対してどの程度の量や品質、利便性、楽しさ、安心感が得られるかを総合的に評価する価値観と定義している。実際、日系食品企業A社は、「品質が高いだけでは売れず、価格とのバランスが重要」と指摘する。他方、無印良品によれば、近年は「安ければよい」という消費傾向から、品質や実用性を重視する消費者が増えているという。同社の担当者は、リフィル商品や繰り返し使用できる除湿剤など、長く使える商品への需要が拡大しており、価格だけでなく、利用を通じて得られる利便性や満足感も評価されていると説明する。このように、フィリピンの消費者は、価格はもちろんだが、品質や実用性、利便性、満足感などを含めた総合的な納得感を重視して商品やサービスを選択していることがうかがえる。
つながりの中で形成される消費行動
フィリピンでは、消費は個人の選択にとどまらず、家族や地域コミュニティーとのつながりの中で行われる傾向がある。商品やサービスに関する情報は家族や友人との会話や口コミを通じて共有されることがあり、こうした人的ネットワークが購買判断を後押しする。また、地域コミュニティー内の信頼関係は、サリサリストアなどでみられる「ツケ払い」にも表れており、消費活動そのものが、地域の人々の信頼関係の上に成り立っていることがうかがえる。フィリピンでは、日払い労働者の存在や給与が月2回支給される慣行などを背景に、サリサリストアなどでは給料日にまとめて支払うツケ払いが利用されることもある。食品関係B社の担当者は、こうした仕組みは店主と顧客との信頼関係があってこそ成り立っているという。さらに、外食や娯楽においても、家族や友人との共有体験が重視されており、外食チェーンではファミリーセットが普及しているほか、イオン・ファンタジーも家族の絆を重視した店舗づくりや誕生日会需要への対応を行っている。
これまでの分析をまとめると、フィリピン市場への参入・事業拡大を図る上では、消費者の所得水準や人口動態だけでなく、(1)信頼形成に時間を要する慎重な購買姿勢、(2)家族やコミュニティーとのつながりを基盤とした消費行動、(3)「sulit」に象徴される総合的な満足感を理解することが重要だ。日本企業には、こうした消費者特性に即した商品開発や価格設定、販売戦略、コミュニケーション設計が求められる。次回以降は、食品分野やアミューズメント分野を取り上げ、信頼や「sulit」、家族・コミュニティーとのつながりといった消費者特性が、商品戦略や販売現場にどのように表れているかをみていく。
フィリピン
この特集の記事
今後記事を追加していきます。
- インドネシア(1)2.8億人市場、価格と価値で選ぶ消費者
- インドネシア(2)食習慣と価格が左右する調理済み食品市場
- インドネシア(3)手頃さと味が支える菓子、広がる健康志向
- マレーシア(1)市場環境・価値観・文化から読み解く消費者像
- マレーシア(2)オンラインとオフラインが融合する消費市場
- フィリピン(1)信頼・価値・つながりに着目
- フィリピン(2)「食」を通じて読む消費者像
- タイ(1)多様化する価値観と選別的消費
- タイ(2)家族化と信頼が支えるペット市場
- タイ(3)ヘルスケア市場から見る新たな消費者像
- タイ(4)「力になりたい」が支えるタイの保護猫カフェ
- ベトナム(1)ベトナム消費市場、成熟化する消費者像とデジタル消費
- ベトナム(2)ベトナムEC市場の拡大と多様化する消費者像
- ベトナム(3)ベトナムで日常化する健康・美容消費
- ベトナム(4)商業・教育・不動産で都市開発推進(東神開発)
- インド(1)中間層拡大とデジタル化が導く新潮流
- インド(2)現地化と差別化、家庭用空調(エアコン)市場


よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- 2025年の中国自動車生産・販売動向 (2026年06月26日)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 紅海およびスエズ運河に関する物流動向 (2026年05月13日)
- 米国の鉄鋼・アルミ・銅の232条関税の制度変更と企業の実務対応 (2026年05月20日)