
 マイページ


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
多様化するアジア大洋州の消費者像-価値観、ライフスタイル、市場機会を読み解く-食習慣と価格が左右する調理済み食品市場
インドネシア(2)
2026年10月15日
インドネシアでは、都市化や生活の忙しさを背景に、調理の時短・省力化を求める動きがみられ、調理済み食品市場の拡大が見込まれている。一方、現地には屋台や持ち帰りなど、安価で手軽な食事手段も定着している。レトルト食品や冷凍総菜などの調理済み食品が、その中でどう選ばれるのか。本稿では、総論(「2.8億人市場、価格と価値で選ぶ消費者」参照)に続き、企業ヒアリング(注) を基に、(1)食べ慣れた料理や食べ方、(2)既存の食事手段と比べた価格・価値、(3)売り場・保管環境という3つの視点から、消費者の選び方と日本企業の対応を整理する。
自炊や外食と併存する調理済み食品
本稿の主な対象は、レトルト食品や冷凍総菜など、温めるなどの簡単な手順で食べられる包装された調理済み食品だ。インドネシアでは、これらの商品は、自炊、屋台・外食、持ち帰り、宅配などと並ぶ選択肢の一つとなる。調味料や乳製品などの周辺食品については、現地の食べ方や用途への適応を考える参考事例として扱う。
ジェトロの調査レポート「アジア大洋州の消費トレンドおよび国別重点市場調査(2026年9月) (1.6MB)」(以下、委託調査)によると、調理済み食品の市場規模は、2025年の約4,100万ドルから2030年には約1億200万ドルへ、約2.5倍に拡大すると予測されている(図1)。
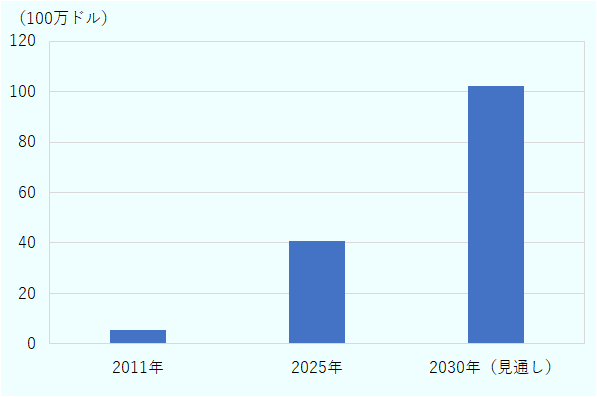
出所:調査レポート「アジア大洋州の消費トレンドおよび国別重点市場調査(2026年9月)」からジェトロ作成
ライフスタイルの変化で広がる利用機会
調理済み食品の利用機会を広げる要素の一つに、食事の準備にかける時間を抑えたい生活者のニーズがある。英国の調査会社ユーロモニター・インターナショナル(以下、ユーロモニター)の2025年調査では、回答者の55%が週1回以上自宅で料理をしていたが、持ち帰りや出来合いの食事を定期的に利用する回答者も44%、宅配を利用する回答者も40%に上った(図2)。また、34%が調理済み食品を温めるなどして食べていた。こうした食事の入手・準備方法に加え、料理以外に時間を使いたいとの回答が23%、食料品を買いに行く時間がないとの回答が21%だったことから、食事準備の省力化を求める需要が一定程度あることがうかがえる。
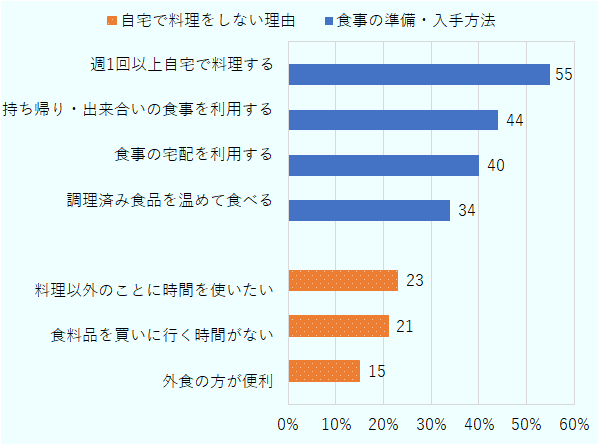
注:「食事の準備・入手方法」は週1回以上または定期的に行うとの回答割合、「自宅で料理をしない理由」は該当するとの回答割合。
出所:ユーロモニター「Consumer Lifestyles in Indonesia」(2025年6月)からジェトロ作成
企業ヒアリングでも、食事準備の手間を抑えたい需要の広がりが指摘された。日系食品メーカーA社は、消費者が以前より忙しくなり、短時間で味を整えられる商品が受け入れられているとする。日系食品卸C社によると、都市部では電子レンジの普及などを背景に、冷凍食品の販売が緩やかに増え、単身者などによる需要もみられるという。これらは市場予測を直接裏付けるものではないが、都市部を中心に、調理の手間を減らせる食品の利用機会が広がっていることを示している。
調理の手間を省く方法には、調理済み食品を利用するほか、屋台や小規模飲食店で食事を取る、持ち帰りや宅配を利用するといった選択肢もある。A社によると、コロナ禍後も、近所の屋台や小規模飲食店で安価な食事を取る習慣は根強い。消費者にとって、これらも調理済み食品と比較する食事の選択肢となる。
こうした既存の食事手段と比べて、調理済み食品がどのように選ばれるのか。以下では、第一に食べ慣れた料理や食べ方、第二に価格・価値、第三に売り場・保管環境の順に見ていく。
食べ慣れた料理や食べ方を手がかりに選ぶ
第一の視点は、食べ慣れた料理や食事場面との接点だ。消費者にとって新しい食品でも、既に定着している料理や食べ方と結び付けば、どのような場面で、何と一緒に食べるのかを想像しやすい。こうした利用場面を具体的に示すことが、購入のきっかけとなる。
周辺食品にも、現地で定着した用途に結び付けることで受け入れられた例がある。日系食品メーカーB社によると、インドネシアではチーズをそのまま食べるより、パンや料理へのトッピングとして使うことが多い。A社も、ある液体調味料について、身近な葉物野菜の炒め物に使えば短時間で味が決まるという提案を続けてきた。商品カテゴリーは異なるが、いずれも、消費者が既に知っている料理や食べ方の中に用途を位置付けた事例だ。この考え方は、調理済み食品の利用場面を提案する際にも参考になる。
調理済み食品を展開する企業には、日本で一般的な食べ方をそのまま提案するのではなく、現地の料理や食事場面に合わせて用途を示すことが求められる。例えば、朝食、昼食、軽食などの利用場面や、主食・副菜との組み合わせを具体的に伝えることで、消費者が商品を日常の食事に取り入れやすくなる。
屋台など他の食事手段と価格・価値を比べる
第二の視点は、屋台や持ち帰り、自炊など、既存の食事手段と比べた価格・価値だ。消費者は、調理済み食品を同じカテゴリーの商品だけでなく、同じ金額で得られる一食とも比較する。安価な食事の選択肢が身近にあるため、便利さだけでは価格差を正当化しにくい。量、味、保存性、準備時間などを含め、支払額に見合う価値を示せるかが重要となる。
日系食品メーカーA社が販売するある冷凍食品は、容量当たりでみると、ワルンでバクソ(肉団子スープ)一食を取る場合より割高になるという。消費者にとっては、一食を済ませられる金額との比較になるため、幅広い層の日常食として購入されるには価格面の壁がある。便利さに対価を払える層では利用余地がある一方、より幅広い市場へ広げるには、価格に見合う量や満足感を示すことが課題となる。
商品を設計する際には、価格そのものだけでなく、消費者が何と比較するかを踏まえる必要がある。屋台より高くても、保存できる、必要なときに食べられる、調理の時間を短縮できるなど、価格差を納得させる価値があれば、特定の消費者層には選択肢となり得る。
コラム:暮らしに身近な「ワルン」
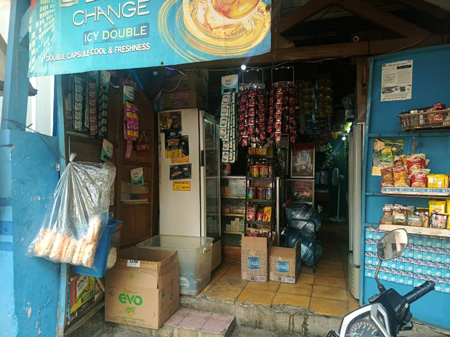
「ワルン(warung)」は、インドネシアの街中や住宅地に多くみられる小規模な店の総称だ。調味料や菓子、日用品などの小容量品を扱う個人商店から、麺類や総菜などの手頃な食事を提供する簡易食堂まで、形態は幅広い。地域住民の生活動線上にあり、日常の消費を支える身近な存在となっている。調理済み食品にとって、ワルンは販売先となり得る一方、安価な食事を提供する競合にもなる。
売り場と保管環境で選択肢が変わる
第三の視点は、売り場と保管環境だ。消費者が手に取れる商品は、売り場の設備と家庭の保管環境によっても左右される。ワルンを中心とする伝統的小売りと、チェーンのミニマートやスーパーなどの近代的小売りでは、商品数や客層だけでなく、冷蔵・冷凍設備にも差がある。また、家庭側でも冷凍庫や電子レンジの普及状況が商品の利用可能性を左右する。したがって、販路を検討する際には、店舗設備、物流、家庭での保管・調理環境を一体として考える必要がある。
冷蔵・冷凍設備への依存が小さい常温保存可能な商品は、ワルン、ミニマート、スーパーなど、設備条件の異なる売り場にも展開しやすい。特に、冷蔵・冷凍設備が十分でない地域では、常温で保存できることや賞味期限の長さが、展開可能な売り場の幅を左右する。一方、冷凍食品は都市部の近代的小売りを中心に広がりつつある。A社は、日本食への関心が高い層向けのスーパーから、現地の中間層上位以上が多い小売りへ販路を広げ、一般的なスーパーへの展開も始めた。C社も、都市部での電子レンジの普及を背景に、揚げ物や点心、冷凍スイーツなどの販売が緩やかに増えているとする。家庭における冷凍庫の普及や容量、冷凍物流にはなお制約があるものの、都市部から市場が広がる余地はある。
こうした流通・保管環境への対応に加え、販売の前提となる規制への対応も必要だ。企業ヒアリングでは、食品医薬品監督庁(BPOM)への登録や、対象商品に応じたハラル認証などに、時間やコストがかかるとの指摘が聞かれた。このため、商品設計や販路の検討段階から、必要な規制を確認し、対応を進める必要がある。
食べ方、支払額、売り場から商品を考える
本稿では、調理済み食品が自炊や屋台・外食などと併存する中で、消費者の選択肢となるための条件を3つの視点から整理した。第一に、食べ慣れた料理や食事場面と結び付き、用途を理解できること。第二に、屋台や自炊などと比べ、価格に見合う量、味、利便性があると評価されること。第三に、消費者が利用する売り場に商品があり、家庭でも保管・調理できることだ。
日本企業には、便利さだけを訴えるのではなく、対象とする消費者と食事場面を定めた上で、味、価格、容量、売り場、保存性を組み立てることが求められる。常温品と冷凍品では、届きやすい地域や利用しやすい消費者層も異なる。日本で普及した商品や食べ方をそのまま持ち込むのではなく、現地の食習慣、既存の食事手段、流通・保管環境を踏まえ、商品と売り方を組み立てることが重要となる。
- 注:
-
ジェトロは2026年7月13~17日、ジャカルタ首都圏の日系食品メーカー、食品卸、小売りなどにヒアリングを実施。本文では企業名や具体的な業種が特定されないようA~E社とし、一部の商品名や数量を一般化した。


- 執筆者紹介
-
ジェトロ調査部アジア大洋州課
八木沼 洋文(やぎぬま ひろふみ) - 2014年、ジェトロ入構。海外事務所運営課、ジェトロ北九州、企画部企画課、ジェトロ・ジャカルタ事務所を経て、2025年11月から現職。


よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 紅海およびスエズ運河に関する物流動向 (2026年05月13日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 米国包装材規制の今(5)包装材EPR法の実施が本格化 (2026年09月16日)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 2025年の中国自動車生産・販売動向 (2026年06月26日)


