
 マイページ


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
多様化するアジア大洋州の消費者像-価値観、ライフスタイル、市場機会を読み解く-2.8億人市場、価格と価値で選ぶ消費者
インドネシア(1)
2026年10月14日
2025年時点で人口約2億8,300万人、年齢中央値31.1歳のインドネシアは、東南アジア最大の人口を擁する、若年層が厚い消費市場だ。消費者は、SNSなどを通じて情報を収集し、健康や新しい体験への関心を高める一方、日常の支出では価格と価値を見極めながら、めりはりのある消費行動を取る姿がみられる。本稿では、2026年7月に実施した日系企業へのヒアリング(注1)などを基に、インドネシアの消費特性を3点から整理する。第一に、日常の支出を慎重に見極めつつ、価値を認める商品や体験には支出する「めりはり」がある。第二に、商品との出会いではSNSなどのデジタル接点が広がり、日常の購入では身近な実店舗が重要だ。第三に、日本ブランドへの信頼は商品を試すきっかけとなるが、継続的な購入には価格、味、使い方を現地の生活に合わせることが重要だ。
若く巨大な市場、支出階層で異なる消費余力
インドネシア中央統計庁(BPS)によると、2025年の実質GDP成長率は5.1%、1人当たりGDPは5,083.4ドルだった。人口規模に加え、若年層の厚みや都市化が中長期の市場拡大を支える。一方、人口の多さがそのまま購買力の厚みを意味するわけではない。市場を把握するには、消費を支える層の構成を見る必要がある。
インドネシアでは、中間層および中間層予備軍が大きな人口規模を占めており、中長期的に消費市場の拡大を牽引してきた。BPSは、1人当たり月間支出を貧困線の倍率に応じて5つの階層に分類している(注2)(図参照)。中間層は2019年の5,733万人から2024年には4,785万人へ減少した。これに対し、その下の中間層予備軍は1億2,885万人から1億3,750万人へ増え、貧困脆弱(ぜいじゃく)層も5,497万人から6,769万人へ増加した。中間層と中間層予備軍を合わせると、2024年の人口の66.4%、家計支出の81.5%を占める。中間層に加え、今後の所得向上によって中間層となる可能性のある層まで含め、大規模な消費市場を形成している(注3)。
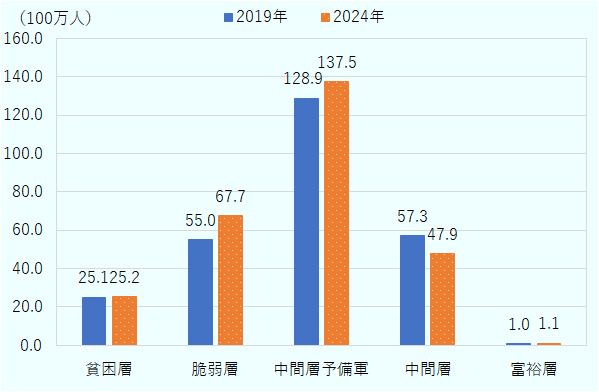
出所:インドネシア中央統計庁(BPS)「Tinjauan Terkini Kelas Menengah Indonesia」(2024年8月30日、全国社会経済調査を基に集計)からジェトロ作成
以下では、人口と家計支出の大半を占める中間層と中間層予備軍を主な対象として、企業ヒアリングから見えた消費者の特徴をみていく。
日常支出は慎重、価値を認めるものには支出する「めりはり」
第一の特徴は、価格を重視しながらも、価値を認めるものには支出する「めりはり消費」だ。企業ヒアリングでは、日用品、生活用品、食品のいずれでも、購入時に価格を細かく比較する消費者の姿が指摘された。価格は、日常の商品選びにおける重要な判断基準となっている。
ただし、安ければ選ばれるというわけではない。便利さ、楽しさ、健康など、消費者が価値を認める商品や体験には支出する姿も確認された。例えば、ある日系食品メーカーの液体調味料は、主力商品よりグラム単価が高いものの、「これ一つで味が決まり、短時間でおいしく作れる」という便利さが受け入れられ、購入世帯を長期的に広げてきた。
こうした「価値を見極めて支出する」動きは、商品だけでなく、体験や趣味にもみられる。生活用品小売りからも、毎日の食事では財布のひもを締める一方、近場の旅行、自転車、パデル(テニスとスカッシュを組み合わせたラケット競技)などにはお金を使うとの指摘があった。ある菓子メーカーは、外出や大型娯楽を控える中で、手頃な菓子を「小さなご褒美」として楽しむ需要があるとみる。消費者は一律に支出を抑えるのではなく、得られる価値と負担できる金額を見比べながら、支出先を選んでいる。
健康も商品選びで意識される価値の一つである。食品商社からは、コロナ禍以降にサラダを買う消費者が増え、品ぞろえと売り場を広げたとの説明があった。飲料メーカーも、砂糖の量を気にする顧客が増えていると話す。健康への関心が、サラダや砂糖量といった日常的な食品選びにも表れ始めている。
企業がこうした関心を購入につなげるには、健康価値の伝え方も重要になる。健康への関心が高まっている中、消費者が求めるのは必ずしも何かを我慢する健康ではない。ある菓子メーカーは、糖分や塩分を「減らす」ことより、「ビタミン配合」のように良い成分を「加える」訴求の方が伝わりやすいと指摘する。健康のために何かを我慢することより、何が得られるのかを具体的に示した方が、消費者に価値を伝えやすいという。
SNSで知り、身近な実店舗で買う
第二に、商品を知る場と購入する場には違いがみられる。食品の購入では、ワルン(食品・飲料・日用品を販売する小規模店舗)など身近な実店舗が依然として大きな役割を持つ。2024年の食品小売り売り上げでは、ワルンなどを含む伝統的小売りが約73%を占めた(注4)。企業ヒアリングでも、ワルンは住宅地に点在し、必要なときに少量を買える売り場として機能しているとの説明があった。
こうした身近な実店舗が購入の場として重要である一方、新しい商品を知る入り口としてSNSの役割が広がっている。複数の日系食品企業は、TikTokやInstagram、インフルエンサーを活用している。菓子メーカーからは、SNS投稿は商品を知るきっかけになるだけでなく、店頭でブランドを思い出してもらう役割も大きいとの説明があった。
SNSは、実店舗を置き換えるというより、新しい商品の発見や店頭での想起を通じて購入を後押ししている。商品発見ではデジタル、購入では生活圏のリアルな売り場という役割分担がみられる。
日本ブランドへの信頼は入り口、継続購入には現地に合わせる工夫が必要
第三に、日本ブランドへの信頼は、消費者が商品を手に取るきっかけになる。一方、継続的な購入につなげるには、価格・味・デザインなど現地の消費者に合わせることが欠かせない。
日系小売企業からは、「日本の店なら問題のある商品は売らないだろう」という安心感が来店理由として挙げられた。家具・生活用品でも、日本ブランドは信頼されているとの声があった。こうした信頼は、商品に関心を持ち、試してもらう入り口になっている。
ただし、信頼だけで日常的な購入につながるわけではない。消費者が負担できる価格に設定するとともに、現地の好みに商品を合わせる必要がある。
家具・生活用品企業では、商品選びの順序を「まず価格、次に好み(デザインや機能)」と整理している。例えば、日本では白や淡色が一般的な清掃用品でも、インドネシアでは赤、緑、青などの原色が好まれるなど、生活文化に合わせたデザインが求められるとの声が聞かれた。
食品でも、現地の嗜好(しこう)に合わせた取り組みがみられる。乳酸菌飲料メーカーは、現地の嗜好調査を踏まえてマンゴーやストロベリーのフレーバーを導入している。日本での定番をそのまま持ち込むのではなく、現地で好まれる味を商品設計に取り入れた例だ。
こうした工夫を進める上で、食品市場で強いローカルブランドの取り組みも参考となる。ローカルブランドの競争力は、低価格だけでなく、現地の味覚に合わせた商品開発力と、ワルンを含む幅広い販売網に支えられている。
もっとも、こうした商品開発力や販売網を日本企業が単独で構築することは容易ではない。このため、地場企業の強みを取り込む方法の一つとなるのが、地場企業との連携だ。カルビーとウイングス、雪印メグミルクとロダマスの事例では、日本側の技術・商品開発力と現地側の販売網や調達力を組み合わせている。地場企業との連携は、日本企業の技術や商品開発力を生かし、現地の消費者が買いやすい商品として幅広い売り場に届けるための方法の一つだ。
誰に、どの価値を、どの価格で届けるか
インドネシアの約2.8億人を一つの消費市場として捉えることはできない。消費者は物価や所得の変化にも敏感で、単純に「安い商品が売れる市場」と捉えることはできない。日常品では支出を抑える一方、健康、時短、食の楽しさなど、自分にとって価値があると感じるものには支出する「めりはり消費」がみられる。また、SNSで商品を知っても、購入は身近な実店舗で行うなど、デジタル化とリアル店舗が併存する。日本企業にとっては、日本品質を強みにしながら、価格、容量、味、使い方、販売網などを現地の生活に合わせることが重要だ。インドネシア市場の開拓にあたっては、「誰の、どの生活場面を、どの価格で、どう良くするか」を具体化することが不可欠だ。
次稿以降では、こうした視点を食品分野に当てはめ、消費者が商品を選ぶ条件を具体的にみていく。調理済み食品については、屋台、持ち帰り、自炊などの選択肢が身近にある中で、どのような商品が選ばれるのかを、食べ慣れた料理や食べ方、既存の食事手段との価格・価値の比較、売り場や保管環境の観点から整理する。菓子・健康食品については、手頃な楽しみや健康への関心が購入につながる条件をみる。併せて、日系食品企業へのインタビューを基に、現地の消費者に合わせた商品開発や販売の工夫を紹介する。
- 注1:
-
ジェトロは2026年7月13~17日、ジャカルタ首都圏の日系食品メーカー、食品卸、小売りなどにヒアリングを実施した。

- 注2:
-
インドネシア中央統計庁(BPS)は、世界銀行(「Aspiring Indonesia: Expanding the Middle Class」2019年)の分類を参照し、1人当たり月間支出を貧困線(GK)の倍率に応じて5つの階層に区分している。区分は、貧困層がGK未満、貧困脆弱層がGKの1.0~1.5倍、中間層予備軍が1.5~3.5倍、中間層が3.5~17倍、上位層が17倍超。基準額は各年の貧困線に連動する。2024年3月の全国の貧困線は1人当たり月58万2,932ルピア(約5,200円、1ルピア=約0.009円)で、この額を用いると、中間層の支出水準の目安は月約204万~991万ルピア(約1万8,000円~8万9,000円)となる。
- 注3:
-
インドネシア大学経済経営学部経済社会研究所(LPEM FEB UI)「Indonesia Economic Outlook Q3-2024
 (4.0MB)(2024年8月)」。全国社会経済調査(Susenas)の分析に基づき、中間層の人口比率の低下や消費支出構造の変化を指摘するとともに、コロナ禍以降の購買力の弱まりに懸念を示している。
- 注4:
-
米国農務省(USDA)海外農業局(FAS)「Indonesia: Retail Foods Annual(513KB)」(2025年11月21日)。

- 執筆者紹介
-
ジェトロ調査部アジア大洋州課
八木沼 洋文(やぎぬま ひろふみ) - 2014年、ジェトロ入構。海外事務所運営課、ジェトロ北九州、企画部企画課、ジェトロ・ジャカルタ事務所を経て、2025年11月から現職。


よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 紅海およびスエズ運河に関する物流動向 (2026年05月13日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 2025年の中国自動車生産・販売動向 (2026年06月26日)
- 米国包装材規制の今(5)包装材EPR法の実施が本格化 (2026年09月16日)


