 マイページ


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
多様化するアジア大洋州の消費者像-価値観、ライフスタイル、市場機会を読み解く-市場環境・価値観・文化から読み解く消費者像
マレーシア(1)
2026年10月20日
本稿は、日本企業がマレーシア消費市場への参入を検討する際の参考情報として、現地消費者の価値観や消費特性、市場の特徴を整理するものだ。ジェトロの調査レポート(注1)では、「健康・ウェルネス需要の成長」と「体験・自己表現志向の拡大」がアジア地域に共通する消費トレンドとして示されている。本稿では、ジェトロが2026年6~7月に実施した在マレーシア企業(日系企業および地場企業)へのヒアリング調査結果などを基に、マレーシアでみられるこれら2つの消費特性を考察するとともに、日本企業が市場参入に当たり留意すべき点について整理する(図参照)。
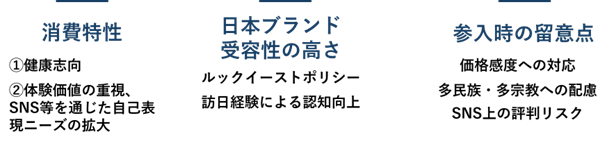
出所:在マレーシア企業へのヒアリングおよびジェトロ調査を基にジェトロ作成
若く多様な人口構成を背景に拡大する消費市場
マレーシアの2025年の実質GDP成長率は5.2%で、民間最終支出がGDPの60.5%を占めるなど、個人消費を中心とする内需が経済成長を支えている(注2)。1人当たりGDPは1万3,949ドルと、ASEAN主要6カ国ではシンガポールに次ぐ水準にあり、高所得国入りも視野に入る(注3)。また、富裕層に該当する世帯の割合ではシンガポールが上回るものの、該当世帯の人口規模ではマレーシアがASEAN最大と推計される(注4)。
2025年時点の人口は約3,598万人(注5)、年齢中央値は31.3歳(注6)と、消費の中核を担う世代は比較的若い。民族別では、マレー系を中心とするブミプトラが70.5%、中華系が22.4%、インド系は6.5%で構成される(注7)多民族国家だ。民族構成は宗教とも密接に関係しており、マレー系の多くはイスラム教徒である一方、中華系には仏教徒やキリスト教徒など、インド系にはヒンドゥー教徒などが含まれる。このため、マレーシアの消費市場を捉える上では、所得や年齢に加え、民族・宗教ごとの嗜好(しこう)、生活習慣や祝祭など文化の違いへの理解が欠かせない。
中でも、国民の約6割を占めるマレー系は、出生数に占める割合が人口構成比を上回っており、今後も消費市場における存在感の拡大が見込まれる(注8)。今回のヒアリングでも、複数の企業から、マレー系消費者の消費が旺盛であるという声や、今後マレー系マーケットに注力したいという声が聞かれた。マレーシアで百貨店事業を展開するISETANの山井大輔氏は、「伊勢丹3店舗でもお客様像が異なるが、マレー系の消費が伸びている。今年3月のハリラヤ時のマレー系ファッションの売り上げが非常に伸びた」と話した。
また、マレーシアでは都市化が進み、都市部人口は総人口の約8割を占める(注9)。消費はクアラルンプール首都圏、ペナン、ジョホールバルなどに集積している。特にジョホールバルでは、シンガポールとのRTSリンクが2027年2月の運行開始を目指しており、越境移動の円滑化に伴う消費拡大が期待される。QB HOUSEやマツモトキヨシが同地にマレーシア1号店を開設するなど、日系企業からも、両国市場へのアクセスが見込める新たな消費拠点として注目されている。一方、賃料や人件費の上昇も指摘されており、今後の事業環境を注視する必要がある。
健康志向の高まりと健康関連市場の拡大
2024年のマレーシアにおける成人の過体重率は56.6%に上り(注10)、ASEAN主要6カ国(注11)の中で最も高く、その割合は年々増加傾向にある。また、同年のマレーシアの成人糖尿病有病率は21.1%に達しており、同有病率は世界で11番目に高い水準だ(注12)。
こうした健康上の課題を背景に、政府による健康増進政策が進められている。加えて、コロナ禍を経た価値観の変化などもあり、消費者の健康への関心が高まっている。マレーシアの消費者は、より健康的な食品や食事を選択する、スポーツを楽しむなど、健康を意識した行動をとるようになってきている。イオンマレーシアでは減塩商品などの売り上げが伸びており、フィットネス事業を展開するTAC & IDCJ Wellnessによれば、近年、マレーシアでは健康意識の高まりがみられ、特にこの1~2年でランニングイベントの開催が増加するなど、スポーツに取り組む層が拡大しているという。
日常消費にも広がる体験価値・自己表現志向
マレーシアでは、消費者の78%が日常の行動、個人の価値観、人との交流に関して、現実世界での体験を重視すると回答しており、体験価値を重視する傾向が明らかになっている(注13)。また、旅行やレジャーなどの特別な体験だけでなく、食事やスポーツといった日常的な行動における体験価値を求める傾向にある。さらに、こうした体験やライフスタイル、価値観をSNSで共有し、自己表現につなげたいというニーズも高まっている。
今回のヒアリング調査では、外食企業やスポーツ用品関連企業など複数の業種から、マレーシアの消費者が体験価値や自己表現の要素を重視しているという指摘があった。特にSNSの普及により、共有したくなる体験や自身のライフスタイルを発信できる商品・サービスへの需要が高まっており、企業側もこうしたニーズを取り込むことで、集客や販売拡大につなげている事例が確認された。
このように、マレーシアでは商品やサービスそのものの品質や機能だけでなく、体験価値を提供できる仕掛けが有効な差別化要因となる。さらに、その体験をSNSなどで共有し、自己表現につなげられることも付加価値となる。日本企業にとっては、こうした体験・自己表現ニーズを自社のサービスや販売戦略に取り込むことが重要となる。
日本文化・ブランドの受容性の高さ
マレーシア市場の特徴として、日本文化や日本ブランドに対する受容性の高さが挙げられる。背景の一つに、マハティール元首相が1981年に提唱したルックイーストポリシーがある。同政策は、日本や韓国の発展の秘訣(ひけつ)を学び、マレーシアの社会経済の発展と産業基盤の確立を目指すものだ。加えて、近年の訪日観光客の増加も、日本ブランドの認知度向上を後押ししている。
イオンマレーシアはマハティール首相(当時)から小売業の近代化への貢献の要請を受け、1984年に設立された。現在では、現地で高いブランド認知を持つ総合小売企業へと成長している。同社へのヒアリングでは、マレーシア市場は日本企業にとって参入しやすい一方、消費者の価格感度が高く、価格設定が重要であることが指摘された。また、割引やギフトなどの販促活動は、日本ではあまり割引をしないブランドコスメでも一般的に取り入れられているといい、厳しい競争環境となっている。
日本ブランドに対する良好なイメージは、日本企業にとって参入上の強みとなる。一方、競合は激しく、消費者の価格感度も高い。日本の品質の良さを強みに、現地市場に適した販促活動なども想定したバランスの良い価格設定が、顧客獲得のポイントとなる。
多民族・宗教理解に留意
マレーシアでは、各民族・宗教の価値観や消費行動の違いを踏まえた上で、ターゲットに合わせた商品展開や販売戦略が不可欠だ。
例えば、売れ行きが良くなるタイミングを把握する上では、宗教・文化行事の時期を把握する必要がある。マレー系消費者はイスラム教の祝祭であるハリラヤの時期に支出が増加する一方、中華系消費者は旧正月(春節)に合わせて消費を拡大する傾向がある。そのため、販促キャンペーンや商品投入の時期については、ターゲットとする顧客層に応じた戦略的な設計が求められる。
このほか食品分野では、ハラル認証の取得によりムスリム消費者向け市場への展開が容易になる一方で、商品設計やブランドイメージによっては非ムスリム層の需要を取り込みにくくなるケースもあり、マレーシア特有の市場対応上の課題として複数企業から指摘があった。
加えて、近年はSNSを通じた情報拡散の影響力が大きく、企業にとっては評判リスクへの対応も欠かせない。特にムスリム消費者への配慮が不十分な場合、消費者から厳しい目が向けられることもあり、各社ともにリスクを回避するため、細心の注意を払って対応していることが確認された。このように、マレーシア市場参入に当たっては、商品やサービスの品質だけでなく、多民族・多宗教社会への理解と配慮が欠かせないといえる。
マレーシア市場では、健康志向の高まりや体験価値・自己表現の重視といった消費者特性がみられ、これらを理解することが重要であり、差別化の要素となる。日本ブランドとの親和性は高いが、価格感度も高いため、適切な価格設定と販促活動が重要となる。多民族・多宗教社会への配慮も欠かせない。市場参入に当たっては、日本ブランドという強みを生かしつつ、現地消費者の価値観や文化的背景に合わせた商品・サービス設計が求められる。 次稿では、消費者との接点を理解する上で重要となる、マレーシアにおけるオフライン・オンライン両チャネルの特徴について紹介する。
- 注1:
-
ジェトロ「アジア大洋州の消費トレンドおよび国別重点市場調査(2026年9月)」参照。
- 注2:
-
出所:マレーシア統計局。
- 注3:
-
出所:国際通貨基金(IMF)。
- 注4:
-
経済産業省「通商白書」の所得区分に準じ、世帯年間可処分所得が3万5,000ドルを超える層を「富裕層」とした。人口規模は、ユーロモニターによる同所得水準を超える世帯の割合に、世界銀行の総人口を乗じた参考推計値であり、所得階層ごとの平均世帯人員の違いは考慮していない。
- 注5:
-
出所:世界銀行。
- 注6:
-
出所:マレーシア統計局。
- 注7:
-
出所:マレーシア統計局。
- 注8:
-
出所:マレーシア統計局。
- 注9:
-
出所:世界銀行。
- 注10:
-
出所:世界保健機関(WHO)。過体重はBMI25以上を指す。
- 注11:
-
インドネシア、マレーシア、フィリピン、シンガポール、タイ、ベトナム。
- 注12:
-
出所:国際糖尿病連合(IDF)「Diabetes Atlas(2025)
 (7.9MB)」。有病率は年齢調整後の指標。
- 注13:
-
出所:ユーロモニター「Consumer Lifestyles in Malaysia」。

- 執筆者紹介
-
ジェトロ海外調査部アジア大洋州課リサーチ・マネージャー
菊池 芙美子(きくち ふみこ) - 2009年、ジェトロ入構。ジェトロ茨城、ジェトロ・ヤンゴン事務所(実務研修生)などを経て、2020年9月から現職。
- 執筆者紹介
-
ジェトロ調査部アジア大洋州課
籏 あかね(はた あかね) - 2026年、ジェトロ入構。アジア大洋州課でASEANおよびオセアニア関係の調査を担当。
この特集の記事
今後記事を追加していきます。
- インドネシア(1)2.8億人市場、価格と価値で選ぶ消費者
- インドネシア(2)食習慣と価格が左右する調理済み食品市場
- インドネシア(3)手頃さと味が支える菓子、広がる健康志向
- マレーシア(1)市場環境・価値観・文化から読み解く消費者像
- マレーシア(2)オンラインとオフラインが融合する消費市場
- フィリピン(1)信頼・価値・つながりに着目
- フィリピン(2)「食」を通じて読む消費者像
- タイ(1)多様化する価値観と選別的消費
- タイ(2)家族化と信頼が支えるペット市場
- タイ(3)ヘルスケア市場から見る新たな消費者像
- タイ(4)「力になりたい」が支えるタイの保護猫カフェ
- ベトナム(1)ベトナム消費市場、成熟化する消費者像とデジタル消費
- ベトナム(2)ベトナムEC市場の拡大と多様化する消費者像
- ベトナム(3)ベトナムで日常化する健康・美容消費
- ベトナム(4)商業・教育・不動産で都市開発推進(東神開発)
- インド(1)中間層拡大とデジタル化が導く新潮流
- インド(2)現地化と差別化、家庭用空調(エアコン)市場


よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- 2025年の中国自動車生産・販売動向 (2026年06月26日)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 紅海およびスエズ運河に関する物流動向 (2026年05月13日)
- 米国の鉄鋼・アルミ・銅の232条関税の制度変更と企業の実務対応 (2026年05月20日)