
 マイページ


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
エネルギー安全保障の確保にむけた世界各国・地域の動向中東情勢の緊迫化と日本の対中東貿易・エネルギー調達
2026年10月14日
2026年2月末の米国・イスラエルによるイラン攻撃と、その後の中東情勢の悪化、特にホルムズ海峡の通航混乱は、世界の貿易動向を大きく変えた。
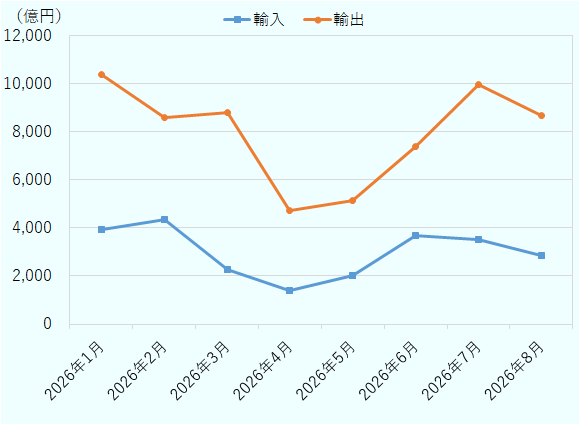
日本の対中東(注) 貿易額は2026年3月から縮小し、4月を底に持ち直した(図1参照)。ただし、回復の度合いは代替輸送ルートの有無によって国ごとに異なる。エネルギー調達では、原油とナフサで中東以外からの代替調達が拡大した一方、液化天然ガス(LNG)への影響は相対的に限定された。
注:2026年1~6月は確報、7月は確速、8月は速報値。
出所:財務省貿易統計からジェトロ作成
本稿では、中東情勢の変化を受けた2026年1~8月の日本の対中東貿易、原油・天然ガスおよび石油製品の貿易動向について論じる。なお、本稿の内容は2026年9月末時点での状況に基づいている。中東情勢については「イスラエル・米国とイランの衝突を巡る中東情勢関連情報」、ホルムズ海峡や代替ルートの状況については「激動の中東情勢:中東各国への影響と展望」を参照されたい。
ホルムズ海峡の混乱と日本の対中東貿易への影響
2026年2月末以降の中東情勢の悪化を受け、日本と中東の貿易は3月から急速に縮小した。3月は中東向け輸出が前年同月比45.9%減の2,257億円となる一方、中東からの輸入は10.7%減の8,788億円にとどまった。3月の輸入には情勢悪化前にペルシャ湾内の港を出航した貨物が含まれていたため、影響は輸出面で先行して表れた。4月には輸出が55.5%減となり、主力の自動車輸出は90.8%減の159億円まで落ち込むなど、ホルムズ海峡の実質的な封鎖に伴う物流混乱の影響が全面化した。
輸入も56.8%減少した。国別では、ホルムズ海峡内に位置するカタールとクウェートからの4月の輸入がそれぞれ94.5%減、98.9%減となった一方、ホルムズ海峡を迂回する輸送手段を持つサウジアラビアやUAE、ペルシャ湾外に港を持つオマーンは、相対的に減少幅が小さかった。このことから、影響は中東全体に一様に及んだのではなく、ホルムズ海峡の代替ルートを利用できるかどうかによって、国ごとの差が生じたことがうかがえる。
5月には輸出入ともに前年同月比で減少幅が縮まり、6月には輸出入とも減少幅が1桁台まで縮小した。7月には輸入が11.9%増の9,948億円、輸出が4.1%増の3,511億円と、いずれも前年同月比で増加に転じた。代替輸送ルートを持つサウジアラビアや、ホルムズ海峡外に位置するオマーンからの輸入が伸びた一方、クウェートとカタールからの輸入は低水準が続いた。
8月は再び、輸入が前年同月比4.2%減の8,682億円、輸出が5.2%減の2,832億円となった。輸入では原油・粗油の金額が3.7%増加した一方、LNGが73.4%(数量ベースでは82.8%減)となった。輸出では、シェア最大の品目である輸送用機器が減少し、域内最大の輸出先であるUAE向けも21.4%減となった。
日本から中東への完成車および自動車部品の輸出、原料調達については、地域・分析レポート「中東の自動車動向(2)ホルムズ海峡封鎖、日本の自動車輸出に影響」および「中東の自動車動向(3)ホルムズ海峡封鎖、部品輸出と原料調達に影響」も併せて参照されたい。
原油は中東依存から北米中心に代替調達が進む
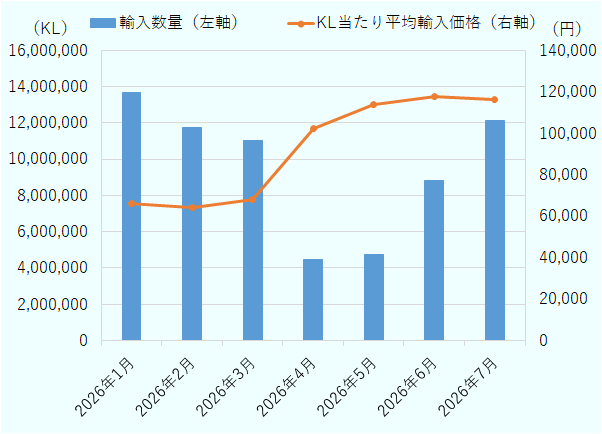
財務省貿易統計によると、2025年の日本の原油・粗油輸入は、数量ベースで94.0%を中東に依存していた。中東情勢の悪化を受けて、2026年4月の中東からの原油・粗油輸入量は前年同月比67.2%減の384万キロリットルとなった。国別では、UAEが197万キロリットル、サウジアラビアが178万キロリットルまで減少する一方、米国からは46万キロリットルで38.8%増、エクアドルからも12万キロリットルを調達した。世界からの原油・粗油の輸入金額は、1キロリットル当たり10万2,000円で、3月の約6万8,000円から大幅に上昇した(図2参照)。5月も中東からの原油・粗油輸入量は61.9%減の397万キロリットルだったが、米国から58万キロリットルを輸入したほか、前年同月には実績のなかったオマーン、ロシア、アゼルバイジャン、マレーシアなどからも調達した。
注:2026年1~6月は確報、7月は確速値。
出所:財務省貿易統計からジェトロ作成
米国からの調達はさらに拡大し、7月には米国がUAE、サウジアラビアを上回り、最大の原油調達先となった。一方、中東からの原油・粗油輸入量は前年同月比32.8%減少した。米国を中心とする中東以外からの代替調達が拡大し、前年まで原油輸入の9割超を中東に依存していた日本の調達構造に大きな変化が生じている(図3参照)。8月分の速報では、原油・粗油の総輸入量は1,159万キロリットルで、うち中東からの輸入量は726万キロリットル(シェア62.6%)、米国からの輸入量は366万キロリットル(シェア31.6%)だった。
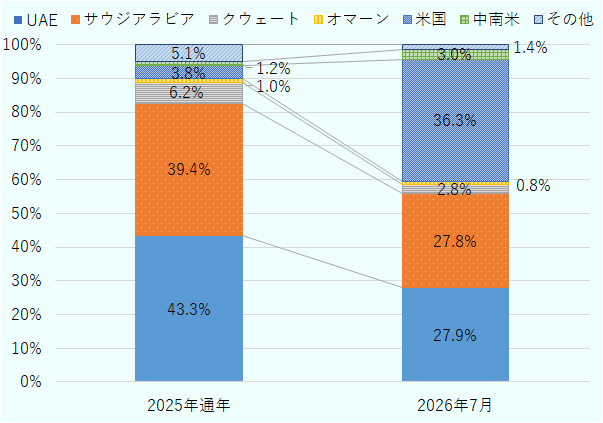
注:2025年通年は確々報、2026年7月は確速値。
出所:財務省貿易統計からジェトロ作成
今後の原油調達の見通しについて、2026年8月時点の経済産業省の発表によると、同年7月の原油調達量は日量約240万バレルで、前年平月比10割を達成した。8月についても同程度の量の確保を実現する見通しだとした。9月、10月については、バブ・エル・マンデブ海峡を通過して調達される予定だった原油タンカーがルート変更を迫られたことで到着の遅れが見込まれるものの、9月については既に放出された備蓄で不足分が補えるとし、10月については当該タンカーの到着により再び前年平月比10割を超える調達が実現できる見通しだという。他方、8月分の貿易統計速報によれば、1キロリットル当たりの輸入金額は依然として10万2,000円を超えており、代替調達が拡大する中でも高水準が続いた。
LNGは中東からの供給減少を他地域からの輸入で吸収
日本のLNG輸入は、原油ほど中東に集中していない。2025年実績では、日本のLNG輸入量に占めるホルムズ海峡経由分は約6.3%で、そのうちカタールのシェアが約5.3%だった。ホルムズ海峡への依存が9割を超えていた原油に比べると、中東情勢の影響を受けるリスクは相対的に低い。
2026年4月の日本全体のLNG輸入量は約427万トンとなった。一方、中東からのLNG輸入金額は前年同月比71.5%減少し、カタールなどからの供給途絶の影響が表れた。もっとも、中東以外からの調達が供給を下支えしたため、日本全体の輸入量への影響は相対的に限定された。平均輸入価格は1トン当たり約8万9,000円で、3月の約8万8,000円からほぼ横ばいだった(図4参照)。
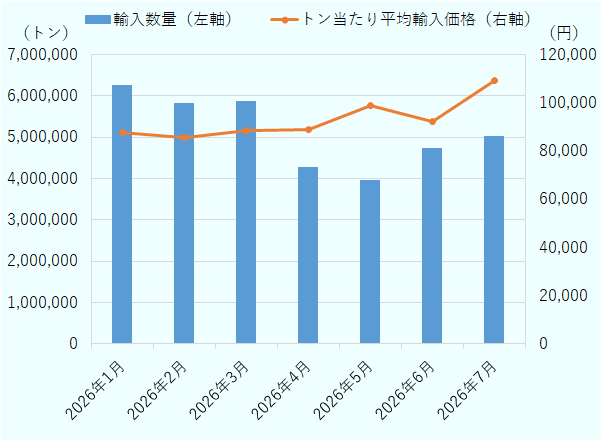
注:2026年1~6月は確報、7月は確速値。
出所:財務省貿易統計からジェトロ作成
7月にはLNG輸入量が501万トンまで回復し、前年同月比の減少幅は4.8%に縮小した。一方、1トン当たりの平均輸入金額は約10万9,000円で、数量は回復したものの、単位当たり輸入金額も上昇している。LNGの安定供給は維持された一方、代替調達や国際価格の上昇に伴うコスト負担が拡大したことがうかがえる。8月分の速報では、輸入量は499万トンとほぼ横ばいだったが、1トン当たりの平均輸入金額は11万8,000円と、足元でも上昇が続いている。
ナフサの輸入価格は高騰も、7月に落ち着く
石油製品の中でも、とりわけ影響が大きかったのがナフサだ。財務省貿易統計によると、2026年4月のナフサ(HSコード271012181)の輸入量は104万キロリットル、輸入額は1,058億円だった。4月の平均輸入価格は1キロリットル当たり約10万2,000円と、3月の約6万6,000円から大幅に上昇した(図5参照)。
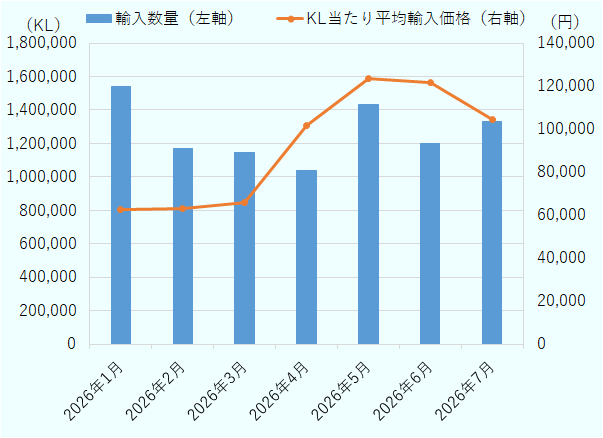
注:2026年1~6月は確報、7月は確速値。
出所:財務省貿易統計からジェトロ作成
5月には中東からのナフサ輸入量が前年同月比89.3%減と、ほぼ途絶に近い水準まで落ち込んだ。一方、米国からの輸入は約7倍の50万キロリットルに増加したほか、アルジェリア、ペルー、スペイン、インド、オーストラリアなどからの調達も拡大した。この結果、日本全体の輸入量は前年同月比9.1%減の143万キロリットルにとどまった。ただし、輸入額は78.5%増の1,771億円、平均輸入価格は1キロリットル当たり約12万4,000円となり、輸入量を確保した一方で、調達コストは大幅に上昇した。
平均輸入価格は6月も約12万2,000円と高止まりしたが、7月には約10万4,000円まで低下した。中東以外からの代替調達によって供給途絶は回避され、数量と価格には改善がみられるが、2025年の平均的な輸入価格が1キロリットル当たり6万~7万円台だったことを踏まえると、調達環境は平時の水準に完全には戻っていない。
石油関連製品については、国内精製で一定程度の供給が可能である一方、物流やサプライチェーンの混乱により、生産や価格、流通面での目詰まりなど、多くの課題が生じている。政府は目詰まり対策を行っており(2026年8月5日付地域・分析レポート参照)、2026年8月時点では、国内精製、代替調達、在庫活用などにより、ナフサ由来の化学製品を含む石油製品は「年度を越えて」供給継続ができるとの見通しを示している。
以上のとおり、2026年2月以降の中東情勢の悪化は、日本の対中東貿易を一時的に縮小させるとともに、エネルギー調達構造の脆弱(ぜいじゃく)性をあらためて浮き彫りにした。政府と企業による輸送ルートの変更、原油や石油製品の調達先の多角化、備蓄や国内精製の活用により、供給途絶のリスクは当初より低下している。しかし、カタールやクウェートとの貿易、石油製品、自動車輸出の回復はなお途上にあり、代替調達は輸送距離や調達費用の増加も伴う。今回の混乱は、特定地域や海峡への依存度だけでなく、代替可能性、在庫、輸送経路、コストを含めて供給網の強靱(きょうじん)性を評価する必要性を示した。今後も中東情勢と物流の変化を注視し、調達先と輸送手段の分散を継続することが重要となる。
- 注1:
-
財務省貿易統計での中東の定義は、イラン、イラク、バーレーン、サウジアラビア、クウェート、カタール、オマーン、イスラエル、ヨルダン、シリア、レバノン、アラブ首長国連邦(UAE)、イエメン、パレスチナ(ヨルダン川西岸およびガザ地区)を含む。


- 執筆者紹介
-
ジェトロ調査部中東アフリカ課 リサーチ・マネージャー
塩川 裕子(しおかわ ゆうこ) - 2016年、ジェトロ入構。展示事業部、ジェトロ富山、企画部(中東担当)、ジェトロ・カイロ事務所を経て、2026年7月から現職。中東・アフリカ地域の調査・情報発信を担当。


よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 紅海およびスエズ運河に関する物流動向 (2026年05月13日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 2025年の中国自動車生産・販売動向 (2026年06月26日)
- 米国包装材規制の今(5)包装材EPR法の実施が本格化 (2026年09月16日)


