


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
韓国企業の海外展開の今と新たな挑戦民間企業中心で海外重要鉱物を確保
韓国の海外重要鉱物戦略(1)
2026年11月9日
近年、自然災害、地政学的緊張、パンデミック、政策変更などに伴い、世界的にサプライチェーン途絶リスクが高まっており、韓国でもサプライチェーン強靭(きょうじん)化が大きな課題となっている。特に注目されているのが、リチウム・ニッケル・レアアース(希土類)といった重要鉱物(韓国語の漢字表記は「核心鉱物」)(注1)を巡るサプライチェーンだ。重要鉱物は二次電池(充電池)・高性能モーター・風力発電のタービン・半導体などに用いられ、世界的に需要が大きく増加することが見込まれる。韓国は半導体強国であり、二次電池でも韓国勢は中国勢に次ぐシェアを誇っているため、重要鉱物の安定確保は非常に重要な課題だ。一方、韓国は重要鉱物を特定国からの輸入に依存している。国会の政策立案支援を行う「国会未来研究院」が2025年10月に発表したレポート(注2)によると、韓国は二次電池や半導体の製造に使用する原料を輸入に依存しており、特に中国への輸入依存度が高い。輸入全体に占める中国からの輸入の割合は、水酸化リチウムが82.1%、酸化コバルトが70.4%(いずれも2022年時点)、ガリウムが98%(2024年)、ゲルマニウムが74.3%(2023年)に達する。
日韓は、産業構造が似ており、重要鉱物の海外への依存度も高いため、重要鉱物のサプライチェーンを巡る状況は共通点が多い。そのため、韓国の現状を把握し、日韓の協力可能性について考察することには意義があろう。
本連載では韓国の重要鉱物確保戦略を中心に4回にわたって紹介する。1回目の本稿では、韓国の鉱業分野の対外直接投資の動向と韓国政府の重要鉱物確保政策を概観する。次いで、2回目から4回目の前半にかけて、韓国の主要4グループ・企業の海外重要鉱物確保戦略を紹介し、重要鉱物の確保とともに、海外依存度の高い製錬についても言及する。さらに、4回目の後半では、第三国の重要鉱物確保を巡る日韓の協力の可能性について考察する。
韓国の鉱業分野の対外直接投資が増加に転じる
まず、韓国の鉱業分野の対外直接投資の推移を見てみよう。韓国輸出入銀行データベースによると、韓国の鉱業分野の対外直接投資額は、(1)投資が急増した2000年代後半から2010年代初頭、(2)2011年をピークに投資が急減した2010年代、(3)投資が緩やかに回復した2020年代前半の3つの局面に分類できる(図参照)。(1)は世界的な資源ブームと、当時の李明博(イ・ミョンバク)政権の積極的な「資源外交」によるものだ。しかし、その後、資源価格の下落などにより対外直接投資が急減した。また、資源ブーム時に投資を実行した公的機関は、投資の回収に苦戦することとなった。その後、2020年代に入ると、経済安全保障の視点から海外の鉱物資源確保の重要性が高まり、対外直接投資は緩やかながらも増加基調に転じている。
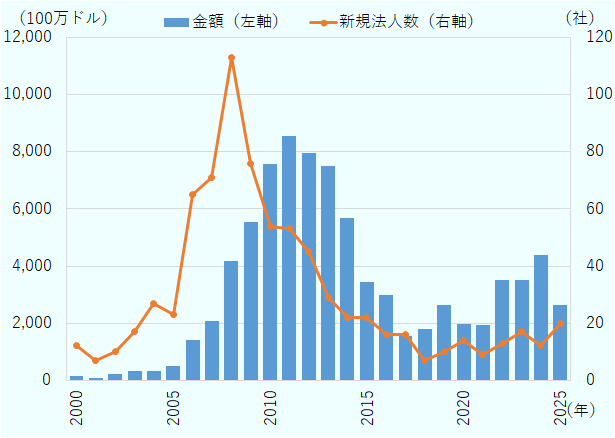
出所:韓国輸出入銀行データベース
不振に終わった李明博政権の海外資源確保政策とその後遺症
ついで、韓国政府の政策の変遷をたどってみよう。
前述のとおり、2000年代後半以降の鉱業分野の投資急増の大きな理由の1つが、李明博政権(2008年2月~2013年2月)の「資源外交」だった。鉄鉱石や原油などの天然資源の価格高騰や世界的な資源確保競争を受け、李明博大統領(当時)は中東、アフリカ、中南米、中央アジアなどの資源国を訪問し、資源開発協力に関するMOU(合意覚書)を締結するなど、資源確保のためのトップ外交を繰り広げた。また、韓国石油公社、韓国ガス公社、韓国鉱物資源公社(現・韓国鉱害鉱物公社)といった公的機関が海外の資源に積極的に投資した。しかし、その後の資源価格の下落や事業費の増加、生産の遅れなどにより、投資の収益性が低下した。一部では多額の損失計上を余儀なくされ、公的機関の負債増加を招いてしまった。投資の「失敗例」としてしばしば取り上げられるのが、マダガスカルのアンバトビー・ニッケル鉱山への投資や、メキシコのボレオ銅鉱山への投資だ。
このように李明博政権時の海外資源確保政策が不調に終わったため、続く朴槿恵(パク・クネ)政権(2013年2月~2017年3月)は政府主導の海外資源開発を縮小し、進行中の事業から撤退する一方、新たな海外資源開発には消極的だった。「ソウル経済新聞」(2026年2月5日、電子版)は「朴槿恵政権時の2016年に『エネルギー・環境・教育分野の公共機関機能調整』案により、公共部門主導の資源開発が事実上終了し、進行していた事業も清算された」と当時を振り返っている。文在寅(ムン・ジェイン)政権(2017年5月~2022年5月)の政策も当初は朴槿恵前政権と同様だった。李明博政権時代に海外資源開発を担った韓国鉱物資源公社は、文在寅政権時の2021年に韓国鉱害管理公社と合併して韓国鉱害鉱業公団になったが、新公社が海外の鉱物資源に新規出資するのは困難だった。ただし、文在寅政権は政権後半にサプライチェーン途絶の危機に見舞われたことから、サプライチェーン強靭化に向けた政策にかじを切った。この時期に直面したサプライチェーン断絶の危機としては、新型コロナウイルス感染症拡大の初期局面の2020年2月に中国からのワイヤーハーネス輸入が停止し、国内自動車メーカーが操業中断に追い込まれた事例や、2021年秋に中国からの尿素輸入が停止したことにより、トラック輸送が中断の危機に陥った事例が挙げられる。いずれも中国のみに依存したサプライチェーンの脆弱(ぜいじゃく)性が露呈したものだった。
こうしたことを受け、続く尹錫悦(ユン・ソンニョル)政権(2022年5月~2025年4月)は、サプライチェーン強靭化政策を進めた。特に、海外の重要鉱物確保については、2023年2月、「先端産業グローバル強国跳躍のための核心鉱物確保戦略」を発表した(2023年3月1日付ビジネス短信参照。主な目的は、電気自動車(EV)、二次電池、半導体などの生産に不可欠な鉱物のうち、特定国への依存度が高く、サプライチェーンリスクの高い品目について、リスクの軽減を図ることだった。具体的には、33鉱種(後に38鉱種に拡大)を重要鉱物に指定した上で、そのうち、リチウム、ニッケル、コバルト、マンガン、黒鉛、レアアース5鉱種の計10品目を10大戦略重要鉱物に指定し、優先的なリスク軽減を図った。リスク軽減の方法としては、輸入先の多角化、資源保有国との関係強化、友好国を中心とした多国間サプライチェーン・ネットワークへの参加、備蓄・リサイクルの促進などだった。つまり、李明博政権時のように海外資源確保に政策を集中するのではなく、友好国との協力や備蓄・リサイクルなども活用し、サプライチェーンの強靭性を高めることに焦点を合わせた。
さらに、尹錫悦政権は政策遂行の裏付けとなる法的根拠を整備した。それがいわゆる「サプライチェーン3法」(2023年11月15日付地域・分析レポート参照)(注3)だ。3つの法律のうち、特に、「国家資源安保特別法」(2024年1月17日付ビジネス短信参照)は海外資源開発、備蓄拡大、輸入先多角化、リサイクル、重要鉱物の生産基盤拡充などに対する支援のほか、緊急時には海外で確保した資源を韓国へ優先的に搬入することなどを定めており、政府の重要鉱物政策の法的根拠になっている。ただし、こうした積極策にもかかわらず、尹錫悦政権の任期が短かったこともあってか、これらの政策が具体的な成果につながったと評価するのは難しいようだ。
サプライチェーン全体の強靭化を目指す李在明政権
2025年6月に発足した李在明(イ・ジェミョン)政権の重要鉱物政策は、尹錫悦前政権の基調をおおむね引き継いでいる。海外の資源確保のみならず、備蓄拡大やリサイクル促進など、サプライチェーン全体の強靭化を目指しているのも前政権と同様だ。
産業通商部(「部」は日本の「省」に相当)は2026年9月、「第1次資源安保基本計画」(2026年9月24日付ビジネス短信参照)を発表した。これは、2024年2月に制定された「国家資源安保特別法」に基づき5年ごとに策定する中長期計画の第1弾で、重要鉱物を含む鉱物資源全般を対象にしたものだ。同計画は「揺るぎのない資源安保体制の確立」などの実現に向け、「2035年までに原油の特定地域への依存度を50%以下に引き下げること」のほか、「重要鉱物確保戦略の実現」「産業用資源の安定的確保」を目標としている。重要鉱物については、海外鉱物資源開発の融資拡大、ボトルネックとなり得る品目の管理システム構築、備蓄の拡大(国内の備蓄施設拡充や、外国との備蓄協力の拡大)、リサイクルの拡大といった項目が挙げられている。
また、李在明政権は海外での資源確保に向けた環境整備のため、資源国との関係強化を図っている。特に重視しているのが南米諸国と中央アジア諸国だ。李在明大統領は2026年7月にブラジル、チリ、アルゼンチンの南米3カ国を歴訪し、リチウム、ニッケル、銅、レアアースなどのサプライチェーン安定化に向けた協力で各国と合意した。同年9月には、中央アジア5カ国の首脳を招き、ソウルで「第1回韓国・中央アジアサミット」(2026年9月18日付ビジネス短信参照)を開催した。この機会に韓国政府は、中央アジア5カ国政府と「韓国・中央アジア産業および供給網協力MOU」を、ウズベキスタン政府と「重要鉱物の全工程における協力プラットフォームMOU」をそれぞれ締結した。また、韓国・カザフスタン両国の研究機関の間では「レアメタル産業協力MOU」が締結された。
韓国側は日本のJOGMECの役割に注目
韓国政府の重要鉱物確保政策を日本政府の政策と比較すると、「特定国への依存度の引き下げ」を目指すという点では共通だが、政策の重点に違いがみられる。特に、日本がエネルギー・金属鉱物資源機構(JOGMEC)を通じ、資源探査や民間企業の資源開発プロジェクトへのリスクマネー供給などを行っているのに対し、韓国の海外資源開発は民間企業が中心となっている。これは、前述のように韓国鉱害鉱業公団が直接投資を行いにくいことに起因している。
この点で、韓国側は、日本におけるJOGMECの役割に関心を持っているようだ。経済紙の「ヘラルド経済」(2026年8月5日、電子版)は「業界は、日本政府の支援事例に最も注目している。日本は(中略)JOGMECの支援の下、90%(2010年)に達していた中国産レアアースへの依存を、最近では50%に低減させた」とした上で、韓国鉱害鉱業公団の事業を規定する「韓国鉱害鉱業公団法」の改正を急ぐべきと主張した。さらに、同紙(2026年8月27日、電子版)は、「重要鉱物はもはや原材料調達の問題ではなく、国家の産業安全保障の問題だ」「日本のように政府がリスクを分担し、民間が実行力を発揮する構造を作らなければ、中国中心のサプライチェーンから脱却できない」とする財界関係者の話を紹介している。
李在明大統領も同様の問題意識を持っているようだ。李在明大統領は、産業通商部などから業務報告を受けた場で「韓国鉱害鉱業公団が海外の重要鉱物の供給網確保において中心的な役割を果たすべきだが、現状ではそうではないようだ」と発言し、レアアースやリチウム・銅などの戦略的重要鉱物の安定的な供給網を確保するため、韓国鉱害鉱業公団の役割や海外資源開発の投資体制を全面的に見直すよう指示した(「イートゥデイ」2026年8月4日付)。
ただし、現時点では法改正は見通せないようだ。産業通商部は2026年9月10日、「韓国鉱害鉱業公団が『韓国鉱害鉱業公団法』の年内改正により、海外資源への直接投資を再開する」と報じた「ソウル経済新聞」(同日付)の報道に対し、「現時点では決まったことはない」とコメントを発表し、慎重な立場を崩さなかった。
- 注1:
-
「重要鉱物」に相当する韓国語の漢字表記は「核心鉱物」だが、本連載では「重要鉱物」と表記する。ただし、固有名詞の場合はカッコ内で「核心鉱物」と表記する。
重要鉱物の定義は国際的に統一されていない。韓国では「国家資源安保確保のための公示」で38鉱種が重要鉱物に指定されている。これらの鉱種は、日本の重要鉱物とかなり重複するが、完全には一致しない。韓国で重要鉱物に指定されている鉱種は次のとおり。リチウム、ニッケル、コバルト、マンガン、黒鉛、レアアース7鉱種(ネオジム、ジスプロシウム、テルビウム、セリウム、ランタン、イットリウム、スカンジウム)、ニオブ、銅、ボーキサイト、珪石・珪砂、マグネサイト、モリブデン、バナジウム、白金族鉱物5鉱種(白金、パラジウム、ルテニウム、ロジウム、イリジウム)、錫、チタン鉄、タングステン、アンチモン、ビスマス、クロム鉄、鉛、亜鉛、タンタル、ジルコニウム、ガリウム、インジウム、セレン、ストロンチウム。なお、韓国政府は2026年9月、13鉱種を重要鉱物に追加指定する方針を示している。
- 注2:
-
国会未来研究院「核心鉱物資源安保政策 評価と未来戦略(韓国語)
 」、2025年10月。
- 注3:
-
「サプライチェーン3法」とは、「素材・部品・装備産業の競争力強化および供給網安定化のための特別措置法」(2023年6月改正)、「経済安保のための供給網安定化支援基本法」(2023年12月制定)、「国家資源安保特別法」(2024年2月制定)の3つの法律を指す。

- 執筆者紹介
-
ジェトロ調査部中国北アジア課
百本 和弘(もももと かずひろ) - ジェトロ・ソウル事務所次長、海外調査部主査などを経て、2023年3月末に定年退職、4月から非常勤嘱託員として、韓国経済・通商政策・企業動向などをウォッチ。
この特集の記事
- 韓国の海外重要鉱物戦略(1)民間企業中心で海外重要鉱物を確保
- 韓国企業の対米投資(1)対米投資の履行に向けた法整備が進展
- 韓国企業の対米投資(2)2次電池と持ち株会社が対米投資を牽引
- 韓国企業の対米投資(3)対米投資を拡大する現代自動車グループ
- 韓国企業の対米投資(4)電力インフラ需要を取り込む韓国企業
- 韓国企業の対米投資(5)米国の重要鉱物供給網に加わる韓国企業
- 韓国企業の対米投資(6)韓国企業の対米投資から何を読むか
- モンゴルの生活を変える韓国企業、見据える先は中央アジア
- 韓国企業の中東進出(1)多様化する韓国企業のサウジアラビア進出
- 韓国企業の中東進出(2)暗号資産関連企業の進出が相次ぐUAE
- 韓国企業の欧州戦略(1)生産拠点は中・東欧に集中
- 韓国企業の欧州戦略(2)チェコは自動車、ハンガリーは電池が集中
- 韓国企業の日本進出(1)活発化する韓国の対日直接投資
- 韓国企業の日本進出(2)新興のIT・ゲーム企業が日本市場に進出
- 韓国企業の日本進出(3)韓流ブームが韓国企業の日本進出を促進
- 韓国企業の日本進出(4)日本での新設法人数が過去最多を記録
- 韓国企業の海外進出先は中国から米国に大きくシフト
- 韓国企業の中国事業の明暗(1)急減する韓国の対中直接投資
- 韓国企業の中国事業の明暗(2)相次ぐ在中韓国系企業の撤退
- 韓国企業の中国事業の明暗(3)中国で成功する韓国企業と新たな商機
- インド進出機会を模索(韓国)
- 韓国企業、ベトナムに根付く
- 韓国企業のインドネシア展開は裾野が拡大
- 韓国企業のマレーシア進出が活発化
- トランプ新政権への韓国の対応(1)韓国二次電池業界に危機感
- トランプ新政権への韓国の対応(2)対米投資を急ぐ韓国企業
- 韓国化粧品大手コスマックス、OEM・ODM戦略で海外進出を加速
- モバイル身分証開発のラオンセキュア、韓国・日本でサービス展開


よく見られているレポート
- 2023~2024年の世界半導体市場の見通しと米国の戦略 (2023年05月08日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 中東情勢の緊迫化と日本の対中東貿易・エネルギー調達 (2026年10月14日)
- 米国2026年中間選挙(1)上院での多数派を目指す民主党の戦い (2025年11月18日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 2025年度 海外進出日系企業実態調査(ロシア編)(2025年11月)
- 輸入要件の確認で広がる台湾向け日本産ドライペットフード輸出の可能性 (2026年10月15日)


