


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
電動化と競争激化で構造転換進む
オーストリア自動車産業(後編)
2026年11月11日
2025年のオーストリアでは乗用車の新車登録が増えた一方、国内生産、車両産業の雇用、輸出は低迷した。背景には、電動化に伴う部品構成の変化、中国メーカーとの競争激化、ソフトウエアの重要性の高まりがある。本稿では、生産・雇用・輸出の動向と、受託生産や電動機、防衛分野に活路を求める企業の対応を見る。
乗用車生産台数は3年連続減少
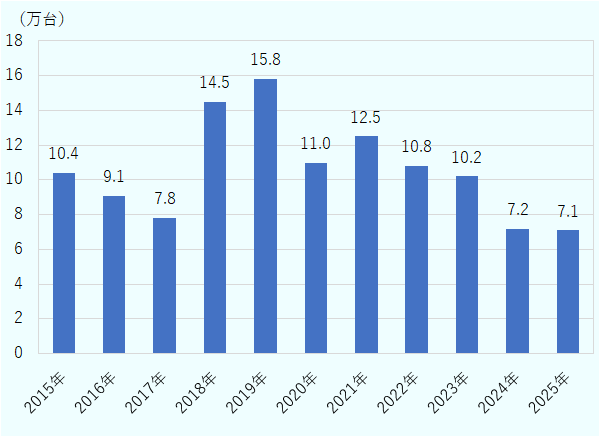
国際自動車工業連合会(OICA)によると、2025年のオーストリアの乗用車生産台数は7万900台で、前年比1%減となった(図参照)。乗用車は全てオーストリア南部グラーツ市にあるマグナ・シュタイヤーで生産されている。同社はオーストリア唯一の完成車メーカーだが、2024年には主要顧客の倒産により難局に直面し、同年の生産量は前年比29.8%減となった。
出所:国際自動車工業連合会(OICA)
2025年には中国メーカー小鵬汽車(XPeng)のG6、G9の2モデルおよび広州汽車集団(GAC)のアイオンVの生産開始が下支え要因となり、生産台数減は1%にとどまった。
中国メーカーからの委託生産により、マグナ・シュタイヤーのビジネスモデルは、西欧の大手メーカー向けの少量・高付加価値モデルの生産拠点から、中国メーカーの欧州市場参入の拠点へとシフトしている。マグナ・シュタイヤーは、もはや単に生産能力を提供しているのではなく、欧州における認証や規制への対応、確立された産業エコシステムへのアクセスを提供している。
2025年下半期には中国メーカー向けの生産が始まり、生産台数を下支えしたとみられる。ただし、これが長期的な生産基盤の維持につながるかは不透明だ。
自動車・同部品産業は構造転換の局面に
2025年の自動車・同部品産業には、約150社の従業員2万8,809人(前年比10.4%減)が従事した。売上高17.3億ユーロ(1.1%減)、輸出率82%(3.0ポイント増)となった。従業員数、売上高は前年比で減少しているものの、オーストリアの主要産業部門の1つであり、売上高では金属技術、電気・電子、化学に続いて4位、輸出額では機械工業に続いて2位となっている。
しかし、自動車・同部品産業を取り巻くビジネス環境は、オーストリアだけでなく欧州全体で厳しさを増している。経済誌「インダストリー・マガジン」(7月6日)によると、主な要因は以下の3点だ。
- 自動車の電動化:
内燃機関車からEVへの移行に伴い、バリューチェーンが大きく変化している。EVは内燃機関車に比べて機械部品の使用量が少ない一方で、ソフトウエアや電子機器、バッテリー技術、新たな生産設備への需要が高い。そのため、内燃機関向け部品メーカーの従来のビジネスモデルは大きな課題に直面している。 - 新たな競争相手の台頭:
特に中国のEVメーカーが低価格のEVを市場に投入している。中国市場では欧州メーカーの市場シェアが低下しており、欧州市場においてもアジアのメーカーとの競争が激化している。欧州メーカーは、より迅速に価格、技術両面で競争力を高める必要に迫られ、部品メーカーに対するコスト削減圧力も高まっている。 - デジタル化とソフトウエア:
ソフトウエアは競争力を左右する重要な要因となっている。自動運転技術、デジタルサービス、データに基づくビジネスモデルの拡大により、完成車メーカーおよび部品サプライヤーに求められる要件は大きく変化している。
同産業の売上高上位10企業に入るAVL List、マグナ・シュタイヤー、ZKWはそれぞれ大幅な人員削減を余儀なくされた。
オーストリア・サプライチェーン・インテリジェンス研究所(ASCII)のレポートによると、135社のオーストリア自動車・同部品企業がドイツのフォルクスワーゲン(VW)と取引関係がある。そのため、VWの工場閉鎖や事業縮小により、オーストリアでは6,300人の雇用が影響を受ける可能性があるとしている。
ただし、こうした傾向とは異なる例外的な事例として、BMWのシュタイアー工場の動向が挙げられる。同工場では電動機の生産が拡大しており、2026年7月6日からは2交代制が導入された。2026年には10万基超の生産を目標としており、将来的には60万基まで増産する可能性がある。
また自動車産業の低迷からの脱却戦略として、企業が防衛産業への参入を目指す事例もある(2025年10月27日付ビジネス短信参照)。ウィーン工科大学(TU Wien)も、自動車関連企業を含む技術系企業を対象に、防衛産業への参入準備を支援する講座「防衛産業参入準備講座(Defense Market Readiness)」を提供している。
輸出は減少、米国および中国向け輸出が不振
2025年の道路・輸送機器(SITC78)の輸出は、前年比4.4%減の167億800万ユーロとなり、輸出全体の8.8%(0.3ポイント減)を占めた(表1参照)。ドイツ向けは5.5%増の59億7,391万ユーロで比較的堅調だったが、米国向けは18.3%減となったほか、英国(62.7%減)向けと中国(76.9%減)向けの輸出は大幅に減少した。EU向け輸出が前年比1.9%増となった一方、EU域外国向けは19.0%減となり、域外市場の落ち込みが全体を押し下げた。
| 順位 | 国名 | 2024年 | 2025年 | シェア | 前年比 |
|---|---|---|---|---|---|
| 1 | ドイツ | 5,662,320,422 | 5,973,906,599 | 35.8 | 5.5 |
| 2 | 米国 | 1,509,439,243 | 1,232,742,620 | 7.4 | △ 18.3 |
| 3 | チェコ | 886,613,379 | 944,447,789 | 5.7 | 6.5 |
| 4 | ハンガリー | 874,541,668 | 908,208,245 | 5.4 | 3.8 |
| 5 | スロバキア | 704,074,994 | 811,194,723 | 4.9 | 15.2 |
| 6 | ルーマニア | 646,977,696 | 582,602,456 | 3.5 | △ 10.0 |
| 7 | 日本 | 406,794,698 | 544,966,487 | 3.3 | 34.0 |
| 8 | ベルギー | 391,317,480 | 479,202,109 | 2.9 | 22.5 |
| 9 | ポーランド | 474,468,945 | 463,687,279 | 2.8 | △ 2.3 |
| 10 | イタリア | 529,622,722 | 443,583,933 | 2.7 | △ 16.2 |
| 13 | 英国 | 750,780,865 | 280,290,710 | 1.7 | △ 62.7 |
| 14 | 韓国 | 253,093,954 | 258,183,685 | 1.5 | 2.0 |
| 22 | 中国 | 478,654,242 | 110,569,977 | 0.7 | △ 76.9 |
| 合計 | 17,484,032,385 | 16,708,001,795 | 100.0 | △ 4.4 | |
| EU | 12,195,539,214 | 12,426,169,785 | 74.4 | 1.9 | |
| EU以外 | 5,288,493,171 | 4,281,832,010 | 25.6 | △ 19.0 | |
出所:オーストリア統計局
乗用車(SITC781)の輸出は、前年比1.6%増の76億8,250万ユーロとなった(表2参照)。首位のドイツ(22.8%増)をはじめ、輸出先上位10カ国の大半で輸出額が増加し、特に対日輸出は41.6%と伸びが目立った。一方、英国(81.6%減)と中国(80.3%減)への輸出は大幅に減少した。EU向け輸出が13.7%増加したのに対し、EU域外向けは15.6%減少した。
| 順位 | 国名 | 2024年 | 2025年 | シェア | 前年比 |
|---|---|---|---|---|---|
| 1 | ドイツ | 1,370,429,344 | 1,682,935,968 | 21.9 | 22.8 |
| 2 | 米国 | 996,897,847 | 970,283,323 | 12.6 | △ 2.7 |
| 3 | チェコ | 515,086,267 | 520,863,662 | 6.8 | 1.1 |
| 4 | ハンガリー | 451,002,377 | 518,927,501 | 6.8 | 15.1 |
| 5 | 日本 | 360,524,688 | 510,454,348 | 6.6 | 41.6 |
| 6 | ベルギー | 313,294,833 | 410,653,246 | 5.3 | 31.1 |
| 7 | スロバキア | 352,616,497 | 409,894,007 | 5.3 | 16.2 |
| 8 | ルーマニア | 366,308,143 | 333,527,977 | 4.3 | △ 8.9 |
| 9 | 韓国 | 179,902,396 | 203,833,650 | 2.7 | 13.3 |
| 10 | イタリア | 187,717,711 | 193,112,175 | 2.5 | 2.9 |
| 18 | 中国 | 408,988,087 | 80,499,719 | 1.0 | △ 80.3 |
| 20 | 英国 | 394,267,371 | 72,529,565 | 0.9 | △ 81.6 |
| 合計 | 7,559,209,884 | 7,682,496,188 | 100.0 | 1.6 | |
| EU | 4,448,392,990 | 5,057,528,702 | 65.8 | 13.7 | |
| EU以外 | 3,110,816,894 | 2,624,967,486 | 34.2 | △ 15.6 | |
出所:オーストリア統計局
自動車部品(SITC784)の輸出は前年比2.0%減の45億7,485万ユーロとなった(表3参照)。輸出の約半分を占めるドイツ向けは22億4,078万ユーロで1.0%増、2位のスロバキア向け(17.4%増)と4位のチェコ向け(13.8%増)も好調だった。一方、米国向けは27.0%減少した。メキシコ向けは26.4%増となり、米国向けとは対照的な動きとなった。主要なアジア向けでは、韓国、中国、日本がいずれも減少した。
| 順位 | 国名 | 2024年 | 2025年 | シェア | 前年比 |
|---|---|---|---|---|---|
| 1 | ドイツ | 2,219,688,868 | 2,240,779,865 | 49.0 | 1.0 |
| 2 | スロバキア | 291,555,727 | 342,343,046 | 7.5 | 17.4 |
| 3 | ハンガリー | 331,774,258 | 303,979,023 | 6.6 | △ 8.4 |
| 4 | チェコ | 202,891,042 | 230,865,743 | 5.0 | 13.8 |
| 5 | ポーランド | 174,560,352 | 191,315,447 | 4.2 | 9.6 |
| 6 | イタリア | 146,748,713 | 152,454,281 | 3.3 | 3.9 |
| 7 | ルーマニア | 155,409,068 | 138,345,902 | 3.0 | △ 11.0 |
| 8 | 米国 | 176,340,003 | 128,721,733 | 2.8 | △ 27.0 |
| 9 | メキシコ | 89,374,056 | 113,003,031 | 2.5 | 26.4 |
| 10 | 英国 | 124,906,349 | 105,466,985 | 2.3 | △ 15.6 |
| 14 | 韓国 | 59,866,212 | 50,576,272 | 1.1 | △ 15.5 |
| 20 | 中国 | 62,026,978 | 27,820,994 | 0.6 | △ 55.1 |
| 28 | 日本 | 11,933,617 | 11,002,604 | 0.2 | △ 7.8 |
| 合計 | 4,670,591,925 | 4,574,849,073 | 100.0 | △ 2.0 | |
| EU | 4,018,326,777 | 4,008,947,048 | 87.6 | △ 0.2 | |
| EU以外 | 652,265,148 | 565,902,025 | 12.4 | △ 13.2 | |
出所:オーストリア統計局
欧州全体の状況と同様に、オーストリアの自動車産業も、電動化や国際競争の激化などに伴う構造変化に直面している。従来の取引に依存したビジネスから脱却し、EV関連技術や受託生産、防衛分野を含む新たな事業機会をいかに取り込めるかが、オーストリア自動車産業の中長期的な成長を左右する要因の1つとなりそうだ。
オーストリア自動車産業
シリーズの前の記事も読む

- 執筆者紹介
-
ジェトロ・ウィーン事務所
エッカート・デアシュミット - ウィーン大学日本学科卒業、1994年11月からジェトロ・ウィーン事務所で調査(オーストリア、スロバキア、スロベニアなど)を担当。
よく見られているレポート
- 2023~2024年の世界半導体市場の見通しと米国の戦略 (2023年05月08日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 中東情勢の緊迫化と日本の対中東貿易・エネルギー調達 (2026年10月14日)
- 2025年度 海外進出日系企業実態調査(ロシア編)(2025年11月)
- 米国2026年中間選挙(1)上院での多数派を目指す民主党の戦い (2025年11月18日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)


