


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
AI需要に伴うボトルネックと新たな裾野産業AI需要で高まる戦略拠点としての存在感
マレーシア再発見(1)
2026年11月9日
マレーシアは半導体後工程や電子産業集積を強みとし、近年はデータセンター投資の受け皿としても注目されている。人工知能(AI)需要が世界の貿易・投資を動かす中、マレーシアはどのような位置を占めているのだろうか。本稿では、AI関連財の貿易統計、データセンターを含む投資動向、政府のAI戦略を基に、同国がAI時代のサプライチェーン拠点として存在感を高める背景を考察する。
2030年までにAI国家へ移行
AIの急速な普及は、データセンターや半導体への投資拡大をもたらし、結果として半導体、サーバー、記憶装置などで構成される「AI関連財」(注) は、財貿易の拡大を下支えしている(2026年8月6日付地域・分析レポート参照)。このAI関連財サプライチェーンを支える拠点として存在感を高めているのがマレーシアだ。同国は長年にわたり電気電子産業を育成し、近年はデータセンター投資の拡大によりAI需要増の受益国としても注目を集めつつある。
同国は、マレーシア・デジタル(MD) を中心とするデジタル振興策を推進するとともに、半導体産業に特化した国家半導体戦略(NSS)
 (1.21MB)を2024年に打ち出した。さらに、2025年に国家AIオフィス(NAIO)設置により省庁横断でAI政策を調整する体制を整えた後、2026年6月にはAI国家実現を目標とする行動計画「Malaysia Digital 2030(MD2030)」を発表した(2026年7月17日付ビジネス短信参照)。MD2030は、AI人材の育成、デジタルインフラ整備、AI開発基盤構築などを通じ、2030年までのAI国家移行を実現するための行動計画だ(表1)。2026年10月9日にマレーシア財務省が公表した2027年度国家予算案(2026年10月28日付ビジネス短信参照)でも、集積回路設計を含む半導体産業の高度化支援を打ち出しており、AI国家化と半導体の高付加価値化を一体的に進める姿勢を示している。
表1:「包括的かつ持続可能なAI国家への移行」に向けたMD2030のポイント (650KB)
MD2030の下で産業界へのAI導入やデジタル投資の促進を担うマレーシアデジタルエコノミー公社(MDEC)は、現在のAI・データセンター投資の拡大を、全く新しい産業の出現ではなく、「50年以上かけて形成してきたマレーシアの電気・電子、半導体産業基盤の上で起きている産業高度化」と捉える。近年建設されるデータセンターの多くはAI利用を前提としており、データセンターの集積がAI関連企業や高度人材を呼び込み、さらなる投資につながる好循環が生まれているという。一方、急速な投資拡大を持続的な成長につなげる上では、人材確保や電力需要への対応が重要な政策課題になると指摘した。半導体分野では、従来強みとしてきた組み立て・検査などの後工程を維持しながら、AI向け半導体で重要性が増す設計・開発機能の強化を目指す方針だ(2026年10月7日聴取)。
設計分野では、地場企業による具体的な成果も現れている。IC設計企業スカイチップは2025年、マレーシアで初めて設計・開発されたエッジAIプロセッサー「MARS1000」を発表した(2025年10月3日付ビジネス短信参照)。さらに、ラピダスが2026年10月5日に公表した先端半導体の国際連携枠組み「Rapidus CORE」には、同社を含むマレーシアのIC設計企業4社が、設計企業群17社の一員として参画する。後工程を強みとしてきたマレーシアが、AI・高性能計算向け半導体の設計や知的財産の創出へと活動領域を広げつつあることを示す動きといえる。
もっとも、こうした設計機能の強化だけで、AI需要を持続的な経済成長に結び付けられるわけではない。AIモデルやアプリケーションの開発に加え、それを支える産業・インフラ基盤の整備が欠かせない。世界銀行は2026年版世界開発報告で、AI発展の前提条件として、半導体、データセンター、研究人材などの「補完要素(complements)」の重要性を指摘する。AIの競争力は、モデルそのものだけでなく、計算資源や産業基盤、人材供給能力によっても左右されるという考え方だ。
AIサプライチェーンの一角を担うマレーシア
MDECが強みとして言及したように、マレーシアは1970年代以降、多国籍企業による投資受け入れを通じて電子産業を発展させてきた。現在も電気・電子製品は同国最大の輸出産業の1つだ。表2では、2つの指数を用いてマレーシアの主要輸出商品の競争力を整理した。顕示比較優位指数(RCA)が世界における相対的な強みを示す一方、貿易特化係数は当該商品が輸出型か輸入型かを示す。両者の併用により、国際競争力の高さとサプライチェーン上の役割を把握することを試みた。
表2:マレーシアの主要輸出商品の競争力(2025年)(500KB)
表2では、マレーシアが電気・電子産業に高い競争力を有することがあらためて確認できる。いわゆるAIに関係する商品としては、プロセッサー/コントローラー、集積回路、半導体製造機器部品などでRCAが軒並み高水準にある。特に半導体測定・検査機器(RCA23.62)や増幅器(同11.75)は、RCAの水準が高く、2015年以降の上昇幅も大きい。世界の輸出市場におけるマレーシアの相対的な位置付けが、この10年間で一段と高まったことがうかがえる。
一方、貿易特化係数では品目によってばらつきがある。例えば集積回路は0.21、半導体製造機器部品は0.04にとどまり、いずれも輸出超過ではあるものの、輸出への特化度は必ずしも高くない。マレーシアが、部材や製造設備などを輸入しつつ、加工・組み立てや高付加価値工程を担う国際分業体制の中で発展してきたためと考えられる。つまり同国は、AI関連サプライチェーンの中で、部材・設備を取り込みながら付加価値を創出する結節点として機能しているといえる。
近年のAI需要拡大は、こうした産業構造に新たな追い風をもたらしている。AIサーバーや高性能計算設備の導入が進み、集積回路や高性能ストレージなどへの需要が増しているためだ。マレーシアのAI関連財輸出は総輸出の増加を上回るペースで拡大し、総輸出額に占める割合も10年前の1.6倍に上昇した。品目別では、プロセッサー・コントローラーや集積回路が上位を占めるほか、特に上昇幅の大きい集積回路・半導体部品や増幅器では、軒並み対世界シェアも大きく上昇した。AI関連需要の拡大局面で、マレーシアの供給拠点としての存在感が増していることがうかがえる(表3)。
| 順位 | 品目名 |
年平均 伸び率 (%) |
対世界シェア(%) |
主要輸出先国・地域 (カッコ内はシェア) |
||
|---|---|---|---|---|---|---|
| 2015年 |
シェアの 増減 |
2025年 | ||||
| 1 | プロセッサー・コントローラー(演算・制御用半導体) | 11.8 | 10.2 |

|
11.4 | 中国(16.6%)、香港(15.8%)、シンガポール(15.1%) |
| 2 | その他の集積回路 | 14.7 | 3.5 |
|
6.3 | シンガポール(45.9%)、香港(16.4%)、台湾(7.0%) |
| 3 | 集積回路・半導体部品 | 16.5 | 19.3 |

|
46.6 | 米国(37.5%)、中国(10.3%)、シンガポール(10.1%) |
| 4 | 処理装置(サーバーなど) | 42.0 | 0.6 |
|
4.0 | 米国(24.3%)、シンガポール(12.9%)、オーストラリア(11.8%) |
| 5 | メモリーIC(半導体メモリー) | 27.0 | 0.8 |
|
2.7 | シンガポール(25.2%)、台湾(21.1%)、米国(17.1%) |
| 6 | SSDなどの半導体記憶装置 | 27.8 | 4.1 |

|
13.9 | 米国(29.7%)、中国(27.5%)、香港(6.0%) |
| 7 | ネットワーク機器(スイッチ、ルーター、LAN/WAN用通信機器など) | 14.6 | 1.9 |
|
3.8 | 米国(57.3%)、メキシコ(8.1%)、シンガポール(8.0%) |
| 8 | コンピューター部品・周辺機器 | 2.0 | 3.4 |

|
2.0 | 米国(35.0%)、中国(10.1%)、タイ(9.1%) |
| 9 | 増幅器 | 35.6 | 1.9 |
|
18.3 | 香港(43.0%)、台湾(15.4%)、シンガポール(13.6%) |
| 10 | 半導体製造機器部品 | 26.7 | 2.6 |
|
9.4 | シンガポール(48.3%)、韓国(13.0%)、台湾(11.6%) |
注1:年平均伸び率は10年前(2015年)との比較。
注2::上昇幅10ポイント超、:同5~10ポイント、:同0~5ポイント未満、:低下。
注3:対世界シェアの分母は、品目別年計値が取得可能な58カ国・地域の輸出統計を用いた。
出所:Global Trade Atlasからジェトロ作成
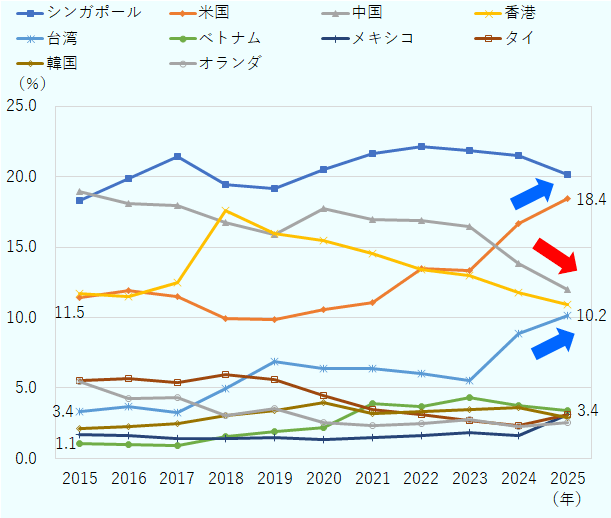
輸出先にも変化がみられる。マレーシアの電気電子産業は従来、中国、香港、シンガポールなど東アジア域内のサプライチェーンとの結び付きが強かった。一方で近年は、米国、台湾、ベトナム向けの輸出シェアが顕著に伸びている(図1)。生成AI向け半導体需要の増加に加え、企業によるサプライチェーン分散の動きが影響した可能性がある。
出所:Global Trade Atlasからジェトロ作成
データセンター投資拡大と裾野産業への波及
AI時代の競争力を支えるのは、製造や輸出能力にとどまらない。世界銀行がAI発展基盤の1つとして提唱する「Compute(計算資源)」の観点では(詳細は次稿参照)、AIモデルの学習・運用に必要な計算資源の面でも、マレーシアはデータセンターの集積地として存在感を高めている(2024年12月20日付地域・分析レポート参照)。比較的安定した電力供給や自然災害リスクの低さなどが誘因として指摘される。民間調査会社Data Center Mapによれば、2026年9月時点で125のデータセンターが国内で稼働し、主にジョホール州、スランゴール州サイバージャヤ、首都クアラルンプールに集積している。
データセンター投資はサーバーや半導体だけでなく、変圧器、配電設備、冷却機器など幅広い裾野産業への需要を生み出す。実際にマレーシアのICT・エレクトロニクス分野へのグリーンフィールド投資は近年増加が顕著で、特に2023~2025年の年間投資額は各年150億~210億ドルに上った(図2)。2025年以降も、オーストラリアのエアトランク、米バンテージ・データセンターズ、NTTデータなど大手事業者が相次ぎ投資を発表した。マレーシアへの投資は、従来の半導体後工程から前工程やデジタルインフラへと対象を広げている。半導体・電子産業の基盤とデータセンター投資の拡大が並行して進み、AI関連サプライチェーンを支える機能が国内に蓄積されつつある。
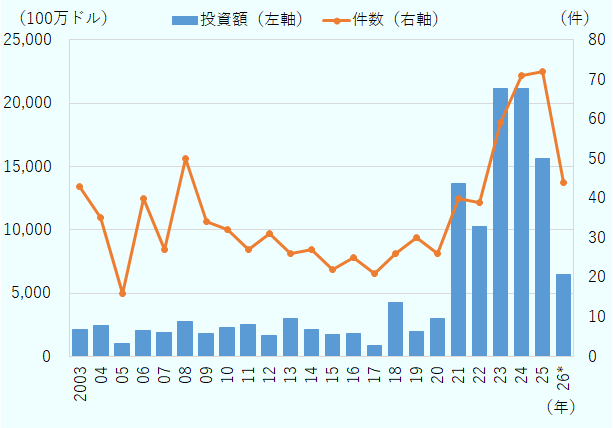
注1:2026年は7月まで。
注2:出所資料が定める「クラスター」分類に基づき抽出。
出所:fDi Markets(Financial Times)からジェトロ作成
このように、マレーシアはAI関連財輸出の拡大とデータセンター投資の流入を背景に、AI時代の重要なサプライチェーン拠点として存在感を高めている。一方、急速な投資と需要の拡大は、人材や電力、部材調達など新たな制約も浮かび上がらせている。次稿では、北部のペナン・クダ地域に集積する半導体・電子産業の現場を訪ね、AI需要の波及経路とボトルネック、それが日本企業にもたらす事業機会を検証する。
- 注:
-
WTO “WORLD TRADE REPORT 2025:Making trade and AI work together to the benefit of all”(2025年9月17日)の定義に基づく約100品目を集計。

マレーシア再発見
シリーズの次の記事も読む

- 執筆者紹介
-
ジェトロ調査部国際経済課 課長代理
吾郷 伊都子(あごう いつこ) - 2006年、ジェトロ入構。経済分析部、海外調査部、公益社団法人日本経済研究センター出向(2011~2012年)、ジェトロ・クアラルンプール事務所(2021~2025年)を経て、2025年12月から現職。共著『メイド・イン・チャイナへの欧米流対抗策』(ジェトロ)、共著『FTAガイドブック2014』(ジェトロ)、編著『FTAの基礎と実践-賢く活用するための手引き-』(白水社)など。


よく見られているレポート
- 2023~2024年の世界半導体市場の見通しと米国の戦略 (2023年05月08日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 中東情勢の緊迫化と日本の対中東貿易・エネルギー調達 (2026年10月14日)
- 米国2026年中間選挙(1)上院での多数派を目指す民主党の戦い (2025年11月18日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 2025年度 海外進出日系企業実態調査(ロシア編)(2025年11月)
- 輸入要件の確認で広がる台湾向け日本産ドライペットフード輸出の可能性 (2026年10月15日)


