


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
AI需要に伴うボトルネックと新たな裾野産業裾野広がるペナン半導体集積
マレーシア再発見(2)
2026年11月9日
「東洋のシリコンバレー」とも呼ばれるペナン州では、多数の半導体・電子関連企業が集積し、マレーシアの輸出産業を支えている。前編で見た人工知能(AI)関連財輸出の拡大やデータセンター投資の流入により、産業活動はさまざまなかたちで影響を受けており、ペナン州はその代表的な地域の1つでもある。AI需要増の影響は、半導体メーカーのほか、製造装置、部材、電力関連機器など幅広い分野に広がる。本稿では、マレーシア北部西海岸の日本企業への聞き取りを基に、AI需要が半導体クラスターにもたらす成長機会と、需要拡大を制約するボトルネックを探る(取材日:2026年10月7~9日)。
北部に集積する電子産業の現場
本稿前編で見た投資の拡大を背景に、マレーシア北部のペナン州・クダ州の電子産業集積の重要性がさらに高まっている。北部地域では、半導体、電子部品、電子機器受託製造(EMS)、材料、装置関連企業が地理的に近接し、1つの産業エコシステムを形成している(図)。ペナン島南部のバヤンレパスから、同州本土側のバトゥカワン、さらにクダ州のクリム・ハイテクパークまで、一体的な産業圏が広がる。
図:北部を中心とするマレーシアの半導体・電気電子産業エコシステム

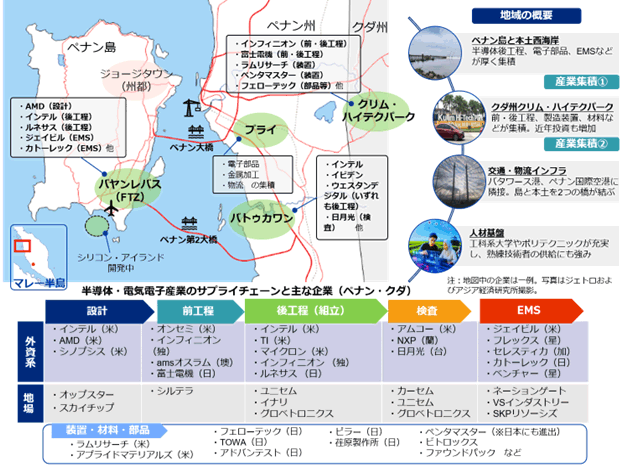
注:表中のカッコ内は、本社所在地国名。表記がない場合はマレーシア国内企業。いずれも例であり、全企業を網羅したものではない。
出所:マレーシア半導体産業協会(MSIA)、ジェトロ「マレーシアの電気・電子産業-半導体産業を中心に-」(2022年7月)、各社ウェブサイトなどからジェトロ作成
ペナン集積の強みは、製造拠点の多さだけでなく、装置の導入や保守を担うエンジニアリング機能も地域内に蓄積している点にある。多数の部材と工程から成るAI向け半導体やサーバーの供給では、こうした企業間の近接性が需要変化への対応やサプライチェーンの効率化に寄与する。今回の聞き取りでも、顧客やサプライヤーとの近接性、港湾・空港へのアクセス、電子産業に関する人材や技術の蓄積が共通の利点として挙げられた。特に近年は、欧米系の半導体および製造装置関連企業の投資拡大を受け、顧客への迅速な対応を目的に、部材供給拠点や保守機能を現地に設ける動きもみられる。顧客の集積がサプライヤーの進出を促し、それが地域の利便性をさらに高めて次の投資を呼び込む構図がうかがえる。
例えば半導体製造装置は、納入後も据え付け、立ち上げ、定期的な保守が必要だ。コロナ禍で国境を越えた技術者の移動が制限された経験もあり、顧客の近くに技術者や保守拠点を置く重要性はますます高まった。こうした集積は、需要変化への迅速な対応やサプライチェーンの効率化にもつながる。
AI需要の波及には濃淡
AI需要拡大の影響には企業ごとに濃淡がみられたものの、半導体や電子産業の底堅い需要を背景に、投資や生産活動が続いているとの見方は共通していた。直接的な恩恵が大きい分野の1つが、AIサーバーに使われる半導体・電子部材だ。GPUや高帯域幅メモリーの採用拡大に伴い、それらを実装する基板などの需要も増えている。北部地域の関連企業からは、今後の需要拡大を見据え、生産能力の増強や設備更新を進めているとの声が聞かれた。
AI需要は、データセンターの安定稼働を支える電力関連機器にも波及している。データセンターは24時間稼働するため、無停電電源装置や蓄電システムが欠かせない。GPUやCPUの高性能化に伴って発熱量も増えており、水冷設備や冷却ポンプ、それらを効率的に制御するインバーター向けのパワー半導体需要も拡大している。北部地域では、既存の製造設備や技術人材を活用し、新たな需要分野へ生産機能を振り向ける動きもみられる。
データ保存を担うハードディスクドライブ(HDD)産業にも変化が生じている。SSDの普及を背景に市場は縮小傾向にあったが、生成AIやクラウドサービスに伴うデータ量の増加が、データセンター向け大容量HDDの需要回復を後押ししている。東南アジアには完成品、記録媒体、基板などを担う企業群が集積しており、既存のサプライチェーンが再び活用されている。一方、過去の市場縮小期に設備や人員が絞り込まれたことから、関連装置の供給や据え付け・保守を担う技術者が需要増に追い付いていないとの声も聞かれた。
半導体製造装置向けの部材や周辺機器でも、顧客による増産計画を受けて需要拡大への期待が高まっている。半導体の微細化や積層化が進めば、製造工程で使われる装置・部材には一段と高い性能、耐久性、品質管理が求められる。AI需要の拡大は、完成品や主要部品だけでなく、製造工程を支える周辺分野にも投資効果を波及させている。
一方、全ての企業が受注増を実感しているわけではない。一部の企業からは、現時点でAI・データセンター関連の直接受注には結び付いておらず、具体的な参入分野も見えにくいとの声が聞かれた。むしろ、部品メーカーがAI関連の大口需要を優先することで、既存製品に使う電子部品を確保しにくくなるなど、受注面ではなく供給面でマイナスの影響を受けるケースもある。このように、AI需要の波及は一様ではなく、直接的な受注増、顧客企業を介した間接需要、部材不足や納期長期化といった、複数のかたちで表れている。
AI時代の成長機会と次なるマレーシアの課題
AI需要の増加は新たな成長機会をもたらす一方、供給能力に関する課題も顕在化させている。世界銀行はAI関連分析 において、AI発展の基盤として「4つのC」を挙げている。すなわち、(1)通信・電力などの接続性(Connectivity)、(2)データセンターやクラウドを含む計算資源(Compute)、(3)質の高いデータとその活用環境(Context)、(4)人材・能力(Competency)だ。これらはAI普及の恩恵を受けるために必要な条件であると同時に、成長を左右する制約要因にもなり得る。現地での聞き取りを踏まえると、マレーシアの状況は表のように整理できる。
|
4つのC (便宜的評価) |
概要 | 評価 | 課題 |
|---|---|---|---|
|
Connectivity (4/5) |
通信・電力などの接続性 |
|
|
|
Compute (4/5) |
データセンターやクラウドを含む計算資源 |
|
|
|
Context (3/5) |
質の高いデータ | MD2030や国家AIオフィスを通じ、データガバナンス、AI利用、関係省庁間の政策調整を推進 |
|
|
Competency (3/5) |
人材・能力 |
|
|
注:「便宜的評価」は、現状に対する評価や課題を踏まえ、5段階で相対的に整理したもの。数値が大きいほど、現時点での充足度が高いことを示す。
出所:World Bank “Building Data Infrastructure for AI Readiness”(2026年5月7日)、Malaysia Digital 2030(MD2030)、マレーシア各地でのインタビュー(2026年10月7~9日)からジェトロ作成
企業から最も多く聞かれた課題は人材だ。AI・データセンター関連を含む大型投資が相次ぐ中、エンジニアや管理人材の採用競争が激しくなり、賃金上昇や人材の流動化が進んでいる。採用内定後の辞退や、育成した技術者の流出に直面する企業もある。優秀な人材のシンガポールなどへの国外流出に加え、外国人技術者の就労手続きに時間を要し、装置の導入や保守に影響するケースも聞かれた。半導体企業の集積は厚い人材層を生み出すが、投資の拡大に伴い、人材獲得競争も一段と激しくなっている。
インフラ面では、クリム・ハイテクパークの安定した電力・水供給や、高速道路、港湾、空港へのアクセスが評価された。一方、工場やデータセンターの新増設が続けば、将来的に電力供給能力が成長の制約になるとの指摘もある。急速な工業化に道路整備が追い付かず、工業団地周辺の通勤渋滞が深刻化していることも課題だ。
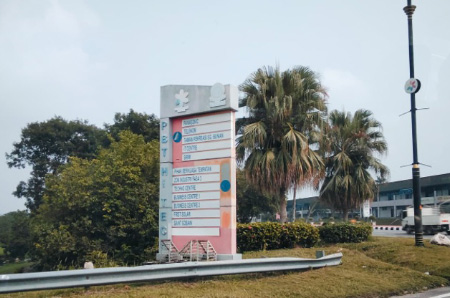
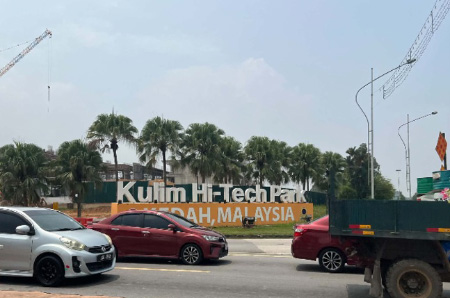
クダ州クリム・ハイテクパーク付近、渋滞が常態化(ジェトロおよびアジア経済研究所撮影)
水資源への対応も重要性を増している。データセンターは、冷却方式によっては大量の水を使用するため、取水能力、水質、排水処理が立地を左右する可能性がある。工業排水などによる河川汚染が浄水施設の停止や断水につながる例もあり、水の再利用、冷却効率の改善、河川の水質監視、汚染源の特定には事業機会が見込まれる。AI需要の拡大によって生じる制約が、省電力機器や水処理、環境モニタリングなどの新たな需要につながっている。
地場調達には進展と限界の両面がみられる。汎用(はんよう)的な資材や一部の加工品では現地企業の活用が進む一方、高機能材料や高い品質管理が求められる主要部材は、日本などからの調達が中心だ。日本国内の供給制約や地政学リスクを踏まえ、東南アジアで新たな調達先を開拓する動きもあるが、品質、自動化、環境対応の水準には企業間で差がある。AI関連投資の波及効果を地域内に広げるには、地場サプライヤーの能力向上が課題となりそうだ。
こうしたボトルネックは、日本企業にとって事業機会にもなり得る。人材不足に対応する自動化・省人化、電力需要の増加に対応する高効率な電力機器や省エネ技術、水の再利用・処理・監視、装置の予防保全や遠隔保守などでは、今後の需要拡大が見込まれる。また、現地サプライヤーに対する品質管理や自動化、環境対応の支援も求められる。それらは、日系企業の調達網強化と地域産業の高度化の双方につながる可能性がある。
集積の厚みを高度化につなげられるか
AI需要の拡大は、マレーシア北部で長年形成されてきた半導体・電子産業集積に新たな需要をもたらしている。その影響度は企業や分野によって異なるものの、半導体・電子部材から製造装置、電力関連機器、データ保存、保守サービスまで、幅広い分野に及んでいることが確認できた。
同時に、AI・データセンター関連を含む投資の集中は、人材やインフラ、部材調達といった供給面の制約を顕在化させている。これらは成長の妨げとなる半面、自動化・省人化や省エネルギー、水処理、設備保守といった課題解決の分野で、日本企業が技術やサービスを提供する機会にもなりうる。
ペナン・クダの競争力は、個々の大手企業の存在だけではなく、製造から調達、物流、保守までの機能と人材が近接する集積の厚みにある。今後は、旺盛な需要を生産量拡大だけで受け止めるのではなく、設計・開発や先端パッケージ、エンジニアリングといった付加価値の高い機能を地域に定着させられるかが焦点だ。人材とインフラの制約を緩和し、裾野産業の能力向上につなげることができれば、AIブームは一時的な受注や投資の増加ではなく、マレーシアの産業高度化を促す契機となろう。
マレーシア再発見
シリーズの前の記事も読む

- 執筆者紹介
-
ジェトロ調査部国際経済課 課長代理
吾郷 伊都子(あごう いつこ) - 2006年、ジェトロ入構。経済分析部、海外調査部、公益社団法人日本経済研究センター出向(2011~2012年)、ジェトロ・クアラルンプール事務所(2021~2025年)を経て、2025年12月から現職。共著『メイド・イン・チャイナへの欧米流対抗策』(ジェトロ)、共著『FTAガイドブック2014』(ジェトロ)、編著『FTAの基礎と実践-賢く活用するための手引き-』(白水社)など。

- 執筆者紹介
-
ジェトロ・クアラルンプール事務所
山口 あづ希(やまぐち あづき) - 2015年、ジェトロ入構。農林水産・食品部農林水産・食品課、ジェトロ・ビエンチャン事務所、調査部アジア大洋州課を経て2025年11月から現職。


よく見られているレポート
- 2023~2024年の世界半導体市場の見通しと米国の戦略 (2023年05月08日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 中東情勢の緊迫化と日本の対中東貿易・エネルギー調達 (2026年10月14日)
- 米国2026年中間選挙(1)上院での多数派を目指す民主党の戦い (2025年11月18日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 2025年度 海外進出日系企業実態調査(ロシア編)(2025年11月)
- 輸入要件の確認で広がる台湾向け日本産ドライペットフード輸出の可能性 (2026年10月15日)


