


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
AI需要に伴うボトルネックと新たな裾野産業政策面から見る商機と課題
インドのAI・半導体(1)
2026年11月9日
2026年も7%程度の実質GDPの伸びが見込まれるなど高い経済成長が続き、日本企業の熱い視線が集まるグローバルサウスの雄、インド。ジェトロ海外ビジネス調査(注1)でもインドは、大企業では「今後の事業拡大先」として3年連続で1位を獲得している。本特集のテーマである人工知能(AI)需要が生むチャンスについて、インドも本腰を入れてこの機会を捉えようとしている。同時に、AI需要を背景に活況が続く半導体産業においても、インドは国を挙げて国内での半導体サプライチェーンの構築に向けた支援を強化している。
特集では4回に分けてインドのAI・半導体関連の動向を紹介する。第1回の本稿では、インドのAI政策および半導体支援策の特徴を概観した上で、この分野における日本企業の商機と課題について、ヒアリング結果やデータも交えて整理する。第2、第3回ではインドにおける半導体製造の行方、第4回ではインドの強みである人材にフォーカスする。
インドのAI政策とAI投資状況
インド・ニューデリーで2026年2月、第4回となる「AIインパクトサミット」が開催された。過去3回は先進国が主催で、いわゆる新興・途上国では初の開催となった。会議ではAIを人類全体の利益につなげることを目的とした「ニューデリー宣言」が発出され、G7諸国を含む91の国・地域および国際機関が賛同した。これに先立ち2025年11月にはインド電子・情報技術省が「インドAIガバナンス指針」を発表し、AI技術の発展の基盤はバリューチェーン全体を通じた信頼構築にあることや、人間ファーストの原則などを掲げた。一連の取り組みには、ITサービス・人材における従来の強みを生かしつつ、責任あるインクルーシブなAI成長を推進し、グローバルサウス諸国に影響を波及させたいインドの意図がうかがえる。
AIインパクトサミットでは、インド電子・情報技術省によれば2,500億ドル超の投資見込みが得られたとされる。単純な比較はできないものの、2025年のAI市場規模は約5,500億ドルであり、インドへの投資家の期待は大きい。実際、AI普及に欠かせないデータセンターの建設も既に進んでいる。世界のデータセンター建設状況をまとめた米国のポータルサイト「データセンターマップ」によれば、インドのデータセンター数は338カ所(2026年10月26日時点)。同サイトが捕捉する国別データセンター数では、米国、英国、ドイツ、中国、フランスに次ぐ水準だ。インド国内でのデータセンターの立地は、ムンバイ、チェンナイ、ハイデラバード、ベンガルールなど中・南部に集積している。大手クラウド事業者の動きでは、例えば米グーグルが、3つのデータセンターキャンパスから成るGW級のAIハブを南部アンドラ・プラデシュ州に整備し、2026~2030年にかけて150億ドルを投じる(2025年10月発表、2026年4月着工)。
半導体政策「セミコン・インディア・プログラム」第2期で支援対象広がる
インドは半導体の国内生産増強にも力を入れてきた(2024年12月3日付地域・分析レポート参照)。電子・情報技術省が2021年12月に立ち上げた「セミコン・インディア・プログラム」(以下、第1期)の下、12のプロジェクトが採択され、2026年10月現在、後工程の工場5カ所が商業生産を開始している。米マイクロンテクノロジーのDRAM・NANDの両メモリ製品の組み立ておよび検査を行うATMP(Assembly, Testing, Marking and Packaging)施設(グジャラート州サナンド工業団地)は2026年2月に稼働し、パッケージング分野で取引のある日系企業からは、マイクロン効果で需要が急増中との声も聞かれた(注2)。マイクロン工場で生産される製品は、AI向けを含むネットワーク・サーバーなど幅広い用途が想定されている。
政府は政策の手を緩めず、2026年7月に「セミコン・インディア・プログラム2.0」(以下、第2期)を発表し、同年9月には応募資格などの詳細も明らかにした(2026年9月16日付ビジネス短信参照)。予算規模の増強とともに、支援対象範囲の拡大が大きな特徴となっている。第1期の支援対象は、主にインド国内でのファブ(工場)設置および半導体設計企業であった。これに加え、第2期では製造装置や素材、研究開発、人材育成も支援対象に含まれる(図1参照)。
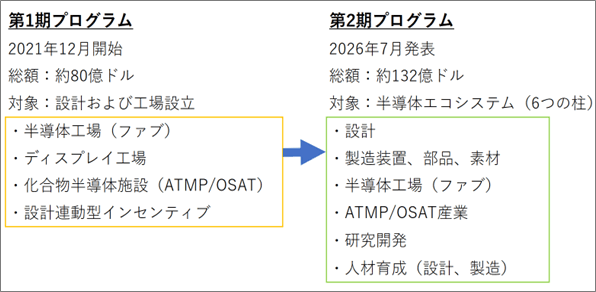
注:ATMPはアセンブリ―(組み立て)、テスト、マーキング、パッケージング。OSATは委託による組み立ておよびテスト。いずれも半導体製造の後工程プロセス。
出所:インド電子・情報技術省 インディア・セミコンダクター・ミッション(ISM)資料からジェトロ作成
対象の拡大により、第2期への日本企業の関心が高まっている。みずほ銀行によれば、同行が2026年8月20日に実施したウェビナーでのアンケートでは70社以上が同プログラム第2期に関心を示したという(注3)。先行事例として、富士フイルムは2026年9月17日、タタ・エレクトロニクスが前工程製造工場(第1期採択案件)の建設を進めるグジャラート州ドレラ特別投資地域に半導体材料工場を設立すると発表した(注4)。同社は第2期プログラムへの申請も視野に入れている。
日本企業の商機と課題
政府の積極的なAI政策、半導体政策も追い風となって、商機を生み出している。データセンター向け需要では、例えばニデックはカルナータカ州の工場でデータセンター向け予備用発電機を生産しており、需要急増で生産が追い付かないほどだという。ボトルネックとなっているのはサプライヤーの不足で、特に鉄や銅の一次加工サプライヤーが足りていないとのこと(注5)。そのほか、電子機器の展示会「エレクトロニカ・インディア2026」に出展したサーモス式の部品を扱う日本企業からは、現在はデータセンター向けの取引はないが、顧客では既に取り組んでいるところもあり、データセンターサーバーには冷却装置が必要なため、将来的に商機があるかもしれないとの期待が示された。一方、AIサーバー向け部品を製造する日系メーカーからは、インドではデータセンター自体は増えているものの、AIサーバーは輸入に頼っているため、自社製品需要はそこまで伸びていないとの声もあった。
半導体関連では、タタ・エレクトロニクスの前工程工場設立をはじめとする第1期プログラム下で進む半導体工場に伴う需要を見越した投資やプロジェクトがみられる。化学品専門商社の長瀬産業は2025年12月、危険品を含む半導体材料の輸送・保管業務に関する連携のため、日本通運とドレラ地域における半導体材料の供給に関する覚書を締結した(注6)。また、双日と物流会社のNRSが2026年9月にタタ・エレクトロニクスと覚書を締結したのも、同様に重要半導体材料の安定的な供給と保管体制の構築を目指すものだ。こうした取り組みが、素材に強みを持つ日本企業のインド参入への足掛かりとなる可能性がある。もっとも、インドでの半導体製造設備は国策として進められてきた第1期プログラム案件などに限られ、タタ・エレクトロニクスの工場でも当初予定より工期が遅れるなど懸念材料も残る。これまで政府の支援策については、大型案件を想定した補助金政策が目立つ半面、中小企業向けの支援策が限られているとの見方もあり、第2期プログラムや州レベルの支援策の今後の運用も注目される。
また、インド国内での半導体需要は、自動車産業の伸びに伴い車載半導体やパワー半導体の需要が中心だ。AI関連需要は国内では限定的であり、AIの影響としては、むしろ他地域でのメモリなどの需要増によって市場価格が高騰し、調達に悪影響を及ぼしているとの声も聞かれた。
インドが描くサプライチェーンは実現できるか
インドはナレンドラ・モディ首相が就任した2014年から掲げる製造業振興のスローガン「メイク・イン・インディア」の下で、製造業立地策を進めてきた。本稿で概観したAI需要や半導体振興が生み出す商機は、一面では同スローガンの実践といえる。一方、サプライヤー不足や輸入依存の指摘が示すように、インド製造業には発展途上の面が色濃く残る。第2期プログラムで材料や製造装置などに支援対象が広がったのも、国内での裾野の広がりに課題があることの裏返しであろう。
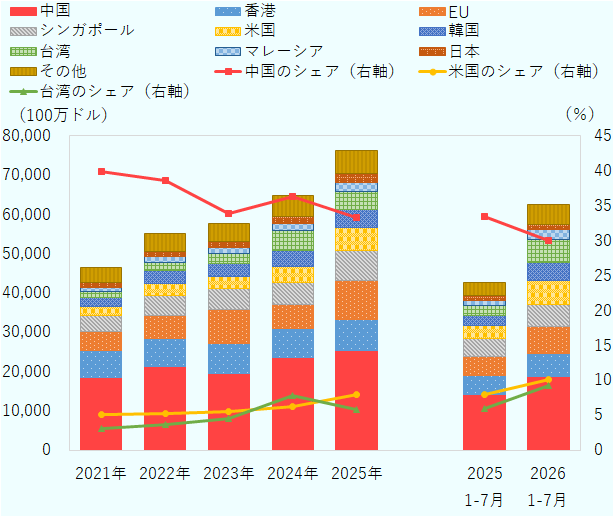
インドのAI関連財(注7)の輸入額は、2021年の465億ドルから2025年は762億ドルへと増加が続き、2026年も7月時点で625億ドルとなり、前年同期比で5割近く伸びている。品目別に見ると、2025年の輸入ではHS854231類(集積回路のプロセッサーおよびコントローラー)、HS847130類(主にノートパソコンやタブレット端末)、HS854232類(メモリ)の順に多い。一方、2026年1~7月ではメモリが大きく伸びて2位となり、メモリ価格の高騰に加え、AI需要によるメモリ不足への対応としての輸入が増加したことがうかがえる。
注:AI関連財の定義は「2026年ジェトロ世界貿易投資報告」を参照。
出所:Global Trade Atlasからジェトロ作成
図2は、過去5年および直近までのインドのAI関連財の輸入状況を国・地域別にまとめたものだ。中国が最も多く、インドがAI関連財での中国依存が強いことが分かる。ただし、中国の輸入シェアは2021年の39.9%に対し、2025年は33.3%、2026年1~7月は30.0%と、全体の伸びに対して低減する傾向にある。中国に代わってシェアを伸ばしているのが、米国や台湾などだ。米国は2021年の5.1%から2025年は7.9%、2026年1~7月は10.1%、台湾は同じく、3.1%、5.9%、9.3%となっている。
インドへの直接投資において中国のプレゼンスは極めて限られている。インド商工省産業国内取引促進局(DPIIT)の統計では、2025年のインドの対内直接投資(実行額ベース)は、シンガポール(206億ドル、シェア36.0%)、米国(95億ドル、16.7%)、EU(68億ドル、12.0%)の順で、中国からは約650万ドル(0.01%)に過ぎない。シンガポール経由などの間接的な中国資本の関与はあるとみられるものの、直接の流入は統計上非常に小さい(注8)。
半導体展示会セミコン・インディア2026(2026年9月29日付ビジネス短信参照)では、キャッチコピーとして「インド(India)」と「不可欠の(indispensable)」の造語「Indiaspensable」を掲げるなど、インドが地政学的な変化を背景に、世界の半導体サプライチェーンにおいて不可欠な存在となることを目指す意欲が示された。インド政府高官からは、中国を意識して自らを「信用できる相手」とアピールする発言が目立ち、日本企業へも熱い視線が寄せられた。半導体サプライチェーンの構築やAI関連財の裾野の広がりというインドの課題は、同時に日本のチャンスでもある。
- 注1:
-
「第24回 日本企業の海外事業展開に関するアンケート調査」(2026年3月、ジェトロ)

- 注2:
-
セミコン・インディア2026(2026年9月17~19日)でのヒアリングに基づく。
- 注3:
-
2026年10月1日インド大使館主催セミナーにおけるみずほ銀行プレゼンより。
- 注4:
-
富士フイルム2026年9月17日付プレスリリースより。
- 注5:
-
ニデック・インダストリアル・オートメーション・インディアへのヒアリング(2026年9月15日)より。
- 注6:
-
長瀬産業2025年12月16日付プレスリリースより。
- 注7:
-
AI関連財(AI-enabling goods)は、WTOが定義したAIの開発や生産に必要な財で、大きく分けてシリカやジルコニアなどの原材料・加工済み化学品、半導体生産に用いられる中間材料、PCや半導体といった機器の3つに分類される。詳しくは、2026年版「ジェトロ世界貿易投資報告」第I章第1節第3項を参照。
- 注8:
-
直接投資案件のデータベースfDiマーケッツによる投資案件数で見ても、2020年以降の中国を国籍とする投資プロジェクト件数は年平均で10件未満となっている。

- 執筆者紹介
-
ジェトロ調査部国際経済課長
安田 啓(やすだ あきら) - 2002年、ジェトロ入構。海外調査部国際経済課、公益財団法人世界平和研究所(現・中曽根康弘世界平和研究所)研究員、ジェトロ・ブリュッセル事務所次長、調査部欧州課長などを経て、2025年から現職。


よく見られているレポート
- 2023~2024年の世界半導体市場の見通しと米国の戦略 (2023年05月08日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 中東情勢の緊迫化と日本の対中東貿易・エネルギー調達 (2026年10月14日)
- 米国2026年中間選挙(1)上院での多数派を目指す民主党の戦い (2025年11月18日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 2025年度 海外進出日系企業実態調査(ロシア編)(2025年11月)
- 輸入要件の確認で広がる台湾向け日本産ドライペットフード輸出の可能性 (2026年10月15日)


