

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
AZECで広がる脱炭素ビジネス:ASEAN・インドの最新動向ASEAN・インドの脱炭素関連政策と活動事例
再エネ中心に動き
2026年2月19日
ジェトロはASEAN主要国(ブルネイ、カンボジア、インドネシア、ラオス、マレーシア、フィリピン、シンガポール、タイ、ベトナム)とインドの計10カ国について、主な脱炭素関連の政策とプロジェクトを整理した調査レポートをまとめた(注)。本特集では、同調査レポートにて取り上げた各国の脱炭素関連政策やプロジェクトの解説や深掘りなどを紹介する。本稿では、今回対象とした地域を概観する。
再エネ分野では、政策で強く推進、プロジェクトも活発に
ASEAN主要国とインドのネットゼロ〔温室効果ガス(GHG)排出量と吸収量のバランスをとり正味の排出量をゼロにする〕、およびカーボンニュートラル〔二酸化炭素(CO2)の排出量と吸収量を中立にする〕の目標について、「国が決定する貢献(NDC)」や気候変動枠組条約締約国会議(COP)でのハイレベルセグメントにおける各国声明を見ると、フィリピンを除く各国が目標や達成時期について言及している(表1参照)。
| 国名 |
NDCや関連資料などで言及する カーボンニュートラル・ネットゼロ目標 |
出所 (公表年月) |
|---|---|---|
| ブルネイ | 2050年までにネットゼロ | COP26(2021年11月)、COP27(2022年11月) |
| カンボジア | 2050年までにカーボンニュートラル | NDC(2025年8月) |
| インドネシア | 2060年までにネットゼロ | NDC(2025年10月) |
| ラオス | 2050年までにネットゼロ | NDC(2021年5月) |
| マレーシア | 2050年までにネットゼロ | COP26(2021年11月)、COP30(2025年11月) |
| フィリピン | — | — |
| シンガポール | 2050年までにネットゼロ | NDC(2025年2月) |
| タイ | 2050年までにネットゼロ | NDC(2025年11月) |
| ベトナム | 2050年までにネットゼロ | NDC(2022年11月) |
| インド | 2070年までにネットゼロ | NDC(2022年8月) |
注:国連気候変動枠組条約(UNFCCC)事務局ウェブサイトに公開されている、各国のNDC、およびCOPハイレベルセグメントでの声明を対象に作成。NDCにおける言及を優先して取りまとめた。
出所:UNFCCC事務局ウェブサイト掲載情報から作成
例えば、NDCで明示的な言及はないものの、ブルネイは2021年のCOP26 および2022年のCOP27のハイレベルセグメントの場で、2050年までにネットゼロを達成する方針を表明している。また、マレーシアはCOP26のハイレベルセグメントにおいて、長期低排出開発戦略の完成を前提とした、2050年のネットゼロ目標に言及した。さらに、2025年のCOP30では、2050年までのネットゼロ達成に向けた道筋を示す国家気候変動法案について言及している。一方、フィリピンは2021年4月に提出したNDCにて、2030年までにBAU(現状維持)下で見込まれる累積GHG排出量(2020~2030年)を基準として、75%の排出削減および回避を目指す目標を掲げている。
こうしたGHGの削減目標に沿って、各国で脱炭素に向けた政策が打ち立てられている。本調査では、脱炭素関連の取り組み(テーマ)を(1)排出量可視化、(2)再生可能エネルギー(以下、再エネ)、(3)省エネルギー(以下、省エネ)、(4)ガス転換、(5)アンモニア・水素、(6)CO2回収・貯留(CCS)/CO2回収・利用・貯留(CCUS)、(7)運輸〔電気自動車(EV)・持続可能な航空燃料(SAF)〕、(8)循環経済(電子廃棄物)、(9)インフラ(蓄電設備・スマートインフラ)、(10)ファイナンス、(11)炭素市場の11分野に分けて、各国の関連政策の推進程度を整理した(表2参照)。
| テーマ | CO2総排出量 | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|
|
ブルネイ 9 |
カンボジア 20 |
インドネシア 659 |
ラオス 19 |
マレーシア 252 |
フィリピン 153 |
シンガポール 45 |
タイ 244 |
ベトナム 293 |
インド 2,763 |
|
| 1. 排出量可視化 | ● | ▲ | ● | ▲ | ● | ● | ● | ▲ | ● | ● |
| 2. 再生可能エネルギー | ● | ● | ● | ● | ● | ● | ● | ● | ● | ● |
| 3. 省エネ | ● | ● | ● | ▲ | ● | ● | ● | ● | ● | ● |
| 4. ガス転換 | ― | ▲ | ● | ― | ● | ● | ― | ● | ● | ▲ |
| 5. アンモニア・水素 | ― | ― | ● | ● | ● | ● | ● | ▲ | ● | ● |
| 6.CCS・CCUS | ― | ― | ● | ― | ● | ― | ▲ | ▲ | ▲ | ▲ |
| 7.運輸 (EV・SAF) | ● | ● | ● | ▲ | ● | ● | ● | ● | ● | ● |
| 8. 循環型経済 (電子廃棄物) | ― | ● | ● | ▲ | ▲ | ▲ | ● | ▲ | ● | ● |
| 9. インフラ(蓄電設備・スマートインフラ) | ― | ▲ | ● | ― | ● | ● | ● | ● | ● | ● |
| 10. ファイナンス | ▲ | ▲ | ● | ▲ | ● | ● | ● | ● | ● | ▲ |
| 11. 炭素市場 | ▲ | ▲ | ● | ● | ▲ | ▲ | ● | ▲ | ● | ● |
注1:「●」は「政策で強く推進」、「▲」は「政策で言及されるのみ、または政策を策定中」を示す。
注2:CO2総排出量は2023年時点。
出所:「ASEAN等の脱炭素対策・有望分野制度に関する調査」(ジェトロ、2026年2月)および「Greenhouse Gas Emissions from Energy」〔国際エネルギー機関(IEA)〕から作成
国別に見ると、インドネシア、マレーシア、シンガポール(ガス利用率が既に高く、ガス転換を考慮しない)、タイ、ベトナム、インドでは、幅広い脱炭素テーマに取り組んでいる様子が見て取れる。一方、ブルネイ、カンボジア、ラオスでは、政策展開は比較的限定的であり、政策がみられない脱炭素テーマもある。全体としては、CO2排出量が多い国ほど、多様な脱炭素テーマに積極的に取り組む傾向が確認できる。
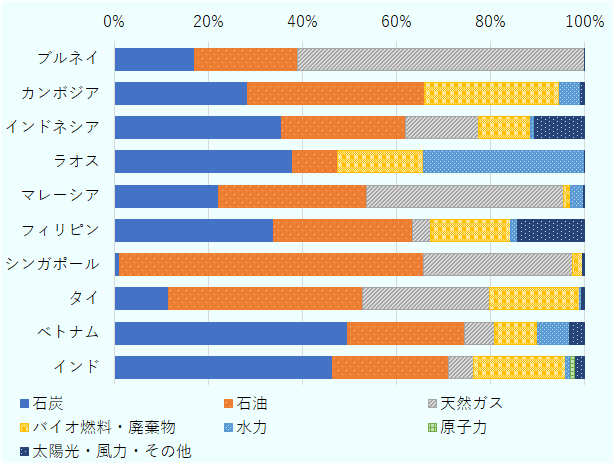
テーマ別に比較すると、再エネ分野は、いずれの国でも政策面で強く推進されている。例えば、エネルギー供給に占める化石燃料の割合が高いブルネイでは(図)、NDCで掲げた削減目標を、国家気候変動政策(BNCCP:Brunei Darussalam National Climate Change Policy)を通じて達成する方針が示されている。現行(2026年1月執筆時点)のBNCCP(2020年7月発表)では、2035年までに太陽光発電(PV)を軸として、発電構成に占める再エネ比率を30%まで引き上げると言及している(本特集「太陽光発電拡大に向け取り組み進展(ブルネイ)」参照)。また、エネルギー供給に占める化石燃料の割合が比較的低いラオスでも、2023年に発表した2030年までの気候変動に関する国家戦略で、再エネ・代替エネルギー源の開発と利用拡大がGHG抑制戦略として位置付けられている。例えば、優先的に実施されるプログラムとしてPV、風力発電、バイオ燃料、バイオマス発電の推進や、廃棄物発電の実証事業が挙げられている(本特集「ラオスにおける脱炭素ビジネスの最前線」参照)。
出所:「IEA Data Services」〔国際エネルギー機関(IEA)〕から作成
一方で、多くの国で、積極的な政策推進がみられないテーマがCCS・CCUSだ。しかし、マレーシアやインドネシアでは、戦略的に取り組まれている。例えば、マレーシアでは2025年に「CCUS法2025」が施行された。同法律は、CO2排出を削減し、気候変動による影響を緩和するとともに、経済成長の新たな源泉として、CCUS産業を発展させることを制度面から支えている(本特集「CCUS法制定で動き出すマレーシアのCCUS市場」参照)。
政策より、プロジェクトが先導しているケースも
テーマ別に、各国のプロジェクト事例を整理したのが表3だ。全体の傾向としては、政策動向と同様に、いずれの国でも再エネ分野での活動事例が多く確認された。他方で、政策の明確な推進がみられない、または政策が策定段階にとどまる分野においても、個別プロジェクトが先行して進展しているケースが少なくない。
例えば、CCS・CCUS分野において、フィリピンでは明確な推進政策がみられないものの、地熱発電や石炭発電を対象としたCCS技術の検討やCCUS事業機会の探索といった取り組み事例がみられる。フィリピンのエネルギー会社であるEnergy Development Corporationは、CCS技術検討を含むネット・ゼロ・ロードマップを策定し、気候変動対策戦略を推進している。
| テーマ | ブルネイ | カンボジア | インドネシア | ラオス | マレーシア | フィリピン | シンガポール | タイ | ベトナム | インド |
|---|---|---|---|---|---|---|---|---|---|---|
| 1. 排出量可視化 | ▲ | ▲ | ● | ▲ | ● | ● | ● | ● | ● | ● |
| 2. 再生可能エネルギー | ● | ● | ● | ● | ● | ● | ● | ● | ● | ● |
| 3. 省エネ | ● | ● | ● | ● | ● | ● | ● | ● | ● | ● |
| 4. ガス転換 | ▲ | ● | ● | ― | ● | ● | ● | ● | ● | ● |
| 5. アンモニア・水素 | ● | ▲ | ● | ▲ | ● | ● | ● | ● | ● | ● |
| 6.CCS・CCUS | ▲ | ― | ● | ― | ● | ● | ● | ● | ● | ● |
| 7.運輸 (EV・SAF) | ● | ● | ● | ● | ● | ● | ● | ● | ● | ● |
| 8. 循環型経済 (電子廃棄物) | ▲ | ▲ | ● | ● | ● | ● | ● | ● | ● | ● |
| 9. インフラ(蓄電設備・スマートインフラ) | ― | ● | ● | ▲ | ● | ● | ● | ● | ● | ● |
| 10. ファイナンス | ▲ | ● | ● | ● | ● | ● | ● | ● | ● | ● |
| 11. 炭素市場 | ― | ● | ● | ● | ● | ● | ● | ● | ● | ● |
注:公開情報を基に最近の事例(数年以内)を抽出。「●」は「活動事例3件以上」、「▲」は「活動事例1~2件」を示す。
出所:「ASEAN等の脱炭素対策・有望分野制度に関する調査」(ジェトロ、2026年2月)から作成
また、アンモニア・水素分野では、事例数は限られるものの、カンボジアでも、グリーン水素関連の動きがみられる。例えば、カンボジアが、2021年に公表した「カーボンニュートラルに向けた長期戦略(LTS4CN) (1.87MB)」では、エネルギー部門にて、トラック用天然ガスの長期的な代替燃料候補として、水素または他のゼロカーボン燃料を調査するとしているが、詳細は示されていない。また、2022年に公表された「電力開発マスタープラン2022-2024」でも、今後、評価・検討し得る低炭素エネルギー技術の候補として、CCUSおよび水素が言及されているが、やはり詳細は示されていない。しかし、こうした中、フランスの水素発電事業者であるHDFエナジーは2024年、カンボジア鉱業エネルギー省と覚書(MOU)を締結し、グリーン水素のインフラ開発を進めることを発表した(HDFエナジープレスリリース参照)。
全体として、政策主導型の分野では、より多くのプロジェクトが進んでいる。一方、既述のカンボジアの例のように、政策が未整備な分野でも、民間主導で、プロジェクトが先導しているケースも散見される。
本稿で言及できなかった各国の政策やプロジェクトについては、本特集で順次掲載する各論(国別編)において紹介していく。- 注1:
-
「ASEAN等の脱炭素対策・有望分野制度に関する調査」(ジェトロ、2026年2月)。断りのない限り、2025年9月までの情報で整理した。


- 執筆者紹介
-
ジェトロ・シンガポール事務所次長
朝倉 啓介(あさくら けいすけ) - 2005年、ジェトロ入構。海外調査部アジア大洋州課、国際経済研究課、公益社団法人日本経済研究センター出向、ジェトロ農林水産・食品調査課、ジェトロ・ムンバイ事務所、海外調査部国際経済課を経て現職。
この特集の記事
今後記事を追加していきます。


よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- アジア大洋州の消費トレンドおよび国別重点市場調査(2026年9月)
- 紅海およびスエズ運河に関する物流動向 (2026年05月13日)
- 正念場を迎える「アジアのデトロイト」(タイ) (2026年09月04日)


