


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
AI需要に伴うボトルネックと新たな裾野産業インドで始動する半導体製造
インドのAI・半導体(2)
2026年11月19日
地政学リスクを背景に、半導体サプライチェーンの分散先としての期待が集まるインド。前稿では、インドの人工知能(AI)・半導体政策と、日本企業に広がる商機を概観した。インドで具体化する工場計画を見ると、当面の生産対象は、AI演算用の先端半導体よりも、自動車、産業機器、民生機器などに使われる成熟ノード製品や半導体の組み立て・検査が中心となる。他方、AIサーバーの現地生産は既に始まり、先端パッケージング、メモリ、電源管理、パワー半導体などに新たな需要が生まれている。
ただし、新設工場の生産能力を安定的に活用するには、国内需要の取り込みだけでは十分とは限らない。海外半導体企業の供給網に入り、米国などの海外市場から継続的に受注できるかが、事業の成否を左右する。インドで計画される工場は、どの需要を取り込み、海外市場にどう接続するのか。本稿では、主要工場が何を生産し、国内外のどの需要を狙うのかを整理するとともに、インドが半導体輸出拠点となるための条件を考察する。
拡大する国内需要、残る輸入依存
インドの半導体市場は急速な拡大が見込まれる。インド政府内のシンクタンクNITI Aayogは(注1)、インドの半導体市場は2025/26年度(注2)の440億ドルから、2034/35年度には2,060億ドルへ拡大すると予測している(図1参照)。EYとインド電子・半導体産業協会(IESA)が9月19日に公表した予測(注3)によると、2025年時点のインドの半導体市場のエンドユーザー別構成比は、スマートフォン(以下、スマホ)やPC・タブレットなどを含む民生用電子機器が30%で最大だが、自動車(16%)、産業用途(産業用ロボット・自動化)(15%)、データセンター(14%)、通信(13%)などにも需要が分散している。AIやデータセンター、通信、電動モビリティー、先進製造業も新たな成長分野として注目されており、その成長がインドにおける半導体需要を押し上げている。需要が複数分野に分散していることは、特定製品の市況に左右されにくい需要基盤として、インドの強みといえる(注4)。
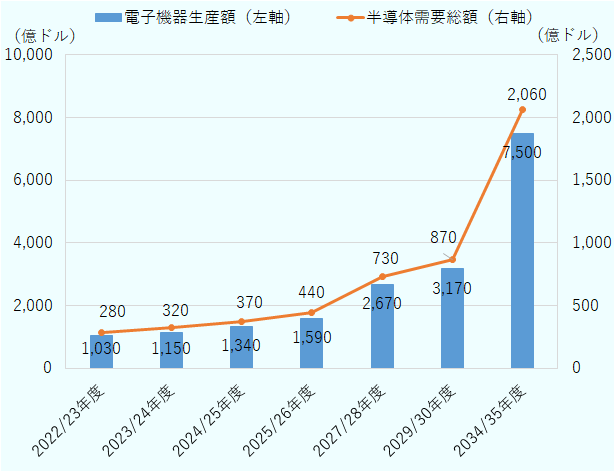
注:2025/26年度は推計値、2027/28年度以降は予測値。
出所:NITI Aayog ”Future of India’s Semiconductor Industry (2.8MB)”(2026年5月)
一方で、半導体輸入額は2016/17年度の57億ドルから2024/25年度には303億ドルと約5倍に増加しており、国内需要の相当部分を輸入品に依存している(注5)。台湾系の鴻海(ホンハイ)精密工業傘下のフォックスコンなどの電子機器受託生産(EMS)や、サムスン電子などの電子機器メーカーが主要な輸入者となっている(注6)。NITI Aayogが5月に公表したロードマップでは、国内需要を国内生産で満たす割合について、2030年に15~25%、2035年に35~50%を目標に掲げる。また、2035年に1,200億~1,500億ドルの半導体バリューチェーンを構築する構想を示した(注7)。
世界の半導体サプライチェーンは東アジアに集中しており、生産拠点の集中リスクが懸念される。インドは、チャイナプラスワンや調達先の多様化を進める企業から、マレーシアやベトナムなどと並ぶサプライチェーンの分散先として注目される(注8)。事業継続計画(BCP)の観点でも有力な候補となる。
ただし、供給網の分散先として選ばれるには、インド国内で製造可能というだけでは十分ではない。インド電子・情報技術省(MeitY)のSushil Pal局長(注9)は、今後5~10年の産業政策について、電子機器や部品の単なる輸入削減を目標とするのではなく、適正な価格、品質、技術で製品を量産し、世界市場へ供給できる力を高めるべきとした。政策の焦点は、「インドで作れるか」から「世界で競争できるか」へ移りつつある。インドが大規模な製造拠点を成立させるには、国内需要を生産に結び付ける経路に加え、グローバルな電子機器・部品供給拠点となり、海外顧客を獲得する輸出型の経路も必要となるだろう。
AIサーバー生産も始動、半導体への波及はこれから
インドでは、AIサーバーの設計・生産も始まっている。中国系IT大手のレノボは2024年9月、チェンナイの南に位置するプドゥチェリー工場でエンタープライズAIサーバーとGPUサーバーの生産を開始した。年間でAIラックサーバー約5万台、高性能GPUサーバー約2,400台の生産を目指し、生産量の約6割をアジア太平洋地域に輸出する計画を示している(注10)。2026年1月には、ベンガルールで次世代の主流AIサーバーを設計し、プドゥチェリーで製造する計画を明らかにした。当初はインド国内向けを重視しつつ、将来的には世界市場向けの生産にも広げる構想だ(注11)。また、台湾Acerグループのアルトスコンピューティング(Altos Computing)も2026年3月、インドのポンディシェリー工場で組み立てるAIサーバー製品群を発表した。Altos Computingの事例では、マザーボード、メモリ、ストレージなどを含め、金額ベースで51%を国内調達する計画だが、AI演算の中核となる高性能GPUなどは海外供給網に依存する(注12)。
今後の焦点は、AIサーバーの生産拡大によって生じる半導体需要を、インド国内の工場の受注に結び付けられるかにある。AIサーバーやデータセンターには、メモリ、通信、電源管理、冷却、電力変換など幅広い製品が必要となる。インドがAI需要を取り込む現実的な経路としては、最先端の演算用半導体を直ちに国産化することではなく、成熟ノード製品、先端パッケージング、メモリ、パワー半導体など、AIインフラを支える領域で競争力を持ち得る分野を絞り込み、供給能力を集中的に高めることが重要となるだろう。
成熟ノードと後工程から始まる国内生産
9月17日のセミコン・インディア2026の開会式にて、ナレンドラ・モディ首相が「今やインドの工場で半導体チップが生産され、インドそして世界の顧客に届けられている」と述べたように、2021年12月に半導体産業の支援策として「セミコン・インディア・プログラム(Semicon 1.0)」を発表してから約4年間で工場の稼働に至った。インドで具体化している製造案件の中心は、成熟ノードの前工程と、組み立て・検査を担う後工程だ。「Semicon 1.0」下で承認された12件のプロジェクトのうち、5件が既に商業生産段階に入った(図2参照)。
図2:Semicon 1.0承認プロジェクト一覧と進捗

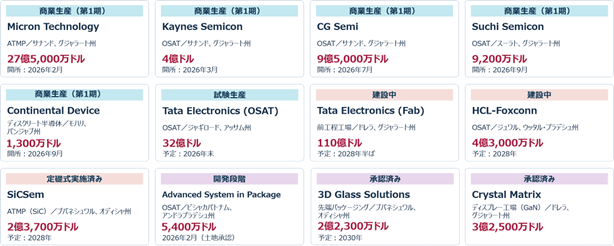
注:投資額は米ドル換算。OSATは半導体の組み立て・検査受託、ATMPは半導体の組み立て・検査・マーキング・パッケージングを指す。「予定」は資料公表時点。
出所:Kaynes Semicon講演資料(2026年9月18日)、インド政府プレスリリース (2026年9月17日)、Invest India資料(2026年10月) 、各社発表などを基にジェトロ作成
タタ・エレクトロニクスがグジャラート州ドレラで建設する前工程工場は、台湾の力晶積成電子製造(PSMC)との協力により、28~110ナノメートルのアナログ・ロジック半導体を製造する計画だ(注13)。計画能力は300ミリメートルウエハー換算で、月最大5万枚を予定している。電源管理IC、マイクロコントローラー、ディスプレードライバー、高性能コンピューティング向けロジックを生産し、自動車、コンピューティング・データストレージ、無線通信、AIなど国内外の市場への供給を目指す。 なお、対象となる28~110ナノメートルは、AI演算を担う最先端GPUの製造に使われる技術世代とは異なる。一方、電源管理や機器制御、通信など、AIサーバーやデータセンターを支える周辺領域では需要を取り込む余地がある。
後工程では、マイクロン・テクノロジーがグジャラート州サナンドでメモリ製品の組み立て・検査施設を開設し、2026年2月に商業生産を開始した(注14)。同施設は同社の世界各地の製造拠点から供給されるDRAM・NANDウエハーをメモリ・ストレージ製品に加工し、世界の顧客へ供給する。タタ・エレクトロニクスもアッサム州ジャギロードで後工程拠点の立ち上げを進めており、試験生産段階に入った(表参照)。
| 企業(拠点) | 工程・計画能力 | 主な製品・機能 | 主な対象産業・製品 | 輸出可能性 |
|---|---|---|---|---|
| タタ・エレクトロニクス(グジャラート州ドレラ) | 前工程。300ミリメートルウエハー月5万枚、28~110ナノメートル | 電源管理IC、マイクロコントローラー、ディスプレードライバー、高性能コンピューティング向けロジック | 自動車、コンピューティング・データストレージ、無線通信、AI | PSMCとの技術提携により製造能力を構築し、Nexperiaとの協力を通じて国際供給網への接続を図る 。工場は建設段階で、量産・輸出実績はまだない。 |
| タタ・エレクトロニクス(アッサム州ジャギロード) | 後工程。組み立て・検査。試験生産段階 | ワイヤーボンディング、フリップチップなどの半導体パッケージング・検査。Nexperia製ディスクリート半導体の製造協力も予定 | AI、携帯電話、ストレージ、IoT、自動車、無線通信・高周波用途 | Nexperiaの国際供給網に組み込まれる構想。試験生産は開始したが、Nexperia製品の商業生産時期、数量、出荷先は未公表 |
| マイクロン・テクノロジー(グジャラート州サナンド) | 後工程。メモリ製品の組み立て・検査 | マイクロンの世界各地の工場から供給されるDRAM・NANDウエハーを、メモリ・ストレージ製品に加工 | PC、サーバー、データセンター、ストレージなど | マイクロンの世界的な組み立て・検査網の一部として、世界の顧客に供給。2026年2月に商業生産を開始 |
| HCL・Foxconn/インディア・チップ(ウッタル・プラデシュ州ジュワル) | 後工程。計画能力はウエハー月2万枚、チップ月3,600万個 。2028年稼働予定 | ディスプレードライバーICの組み立て、検査、マーキング、パッケージング | スマホ、タブレット、PC、テレビ、自動車用ディスプレーなど | 当面はインドの輸入代替・国内需要が中心 |
出所:タタ・エレクトロニクス、マイクロン・テクノロジー、Nexperia、HCLグループ、India Chipプレス発表を基にジェトロ作成
表が示すとおり、各案件の進捗と海外市場への接続方法は異なる。マイクロンは既に商業生産を開始し、同社の世界的な供給網に組み込まれている。タタのドレラ工場とジャギロード拠点は、海外企業との協力を通じて製品と市場を確保する段階にある。インディア・チップは、まず国内のディスプレードライバー需要を取り込む輸入代替型の案件と位置付けられる。
新設工場の生産能力を安定的に活用するには、国内需要だけでなく、海外市場からの継続受注が欠かせない。特に前工程工場は多額の固定費を伴うため、量産後の稼働を支えるアンカー顧客と生産数量を、生産開始前から確保することが重要となる。
Semicon 1.0で生産能力の整備が進んだインド半導体産業は、工場を「作る」段階から、製品を量産し、顧客に「売る」段階へ移りつつある。次稿では、「セミコン・インディア・プログラム2.0(Semicon 2.0)」に向けて相次ぐ企業提携を取り上げ、製造能力を量産・輸出につなげる経路と条件を考察する。
- 注1:
-
NITI Aayog ”Future of India’s Semiconductor Industry(2.8MB)”(2026年5月)

- 注2:
-
インドの会計年度は4月から翌年3月。2025/26年度は2025年4月から2026年3月を指す。
- 注3:
-
EY–IESA ”Semicon India 2.0: From capacity creation to ecosystem leadership
 ”(2026年9月19日)
- 注4:
-
「セミコン・インディア2026」内のベイン・アンド・カンパニーのBalaji Thirumalaiパートナーは講演(2026年9月18日)にて、需要が1つの製品カテゴリーに集中していないことをインドの強みと位置付けた。同氏は、国内に幅広い電子機器・半導体需要が存在することで、国内生産を支える市場規模を確保できるとの考えを示した。
- 注5:
-
出所は注1と同じ。原典はMinistry of Commerce and Industry。HSコード8541と8542に基づく。
- 注6:
-
みずほ銀行「インド市場概況」(2026年10月5日同行提供)の推計による。
- 注7:
-
出所は注1と同じ。設計、材料、装置なども含まれ、半導体生産額の予測ではない。いずれも既存案件を積み上げた生産予測ではなく、今後の投資と事業化を通じて目指す政策上の水準である。
- 注8:
-
「セミコン・インディア2026」カンファレンス” Powering Global Progress”, Sriram Viswanathan氏(Celesta Capital、Founding Managing Partner)の発言による(2026年9月18日)。
- 注9:
-
「セミコン・インディア2026」内ELCINAイベントでのSushil Pal氏(Joint Secretary, MeitY)の発言による(2026年9月19日)。
- 注10:
-
ロイター通信 ”China's Lenovo to make AI servers in India, opens new AI-centric lab”(2024年9月17日付)およびThe Hindu BusinessLine“Lenovo’s Puducherry plant to manufacture AI servers, aims for 60% export rate across APAC”(同日付)。
- 注11:
-
The Economic Times” Lenovo to build, export AI servers from India” (2026年1月9日付)
- 注12:
-
The Economic Times ”Altos Computing unveils 'Make-in-India' AI servers”(2026年3月23日付)およびAnalytics India Magazine “Acer’s Altos AI Server is 51% Made in India”(同日付)を参照。同取材によると、Altos ComputingのAIサーバーは金額ベースで51%をインド国内から調達予定としている。
- 注13:
-
Tata Electronicsウェブサイト ”Semiconductor Foundry”(2026年10月21日時点)およびプレス発表 ”Tata Group to build the nation’s first fab in Dholera”(2024年2月29日付)を参照。
- 注14:
-
マイクロン・テクノロジー プレス発表 ”Micron Celebrates Opening of India’s First Semiconductor Assembly and Test Facility”(2026年2月28日付)を参照。
インドのAI・半導体

- 執筆者紹介
-
ジェトロ調査部国際経済課
馬場 安里紗(ばば ありさ) - 2016年、ジェトロ入構。ビジネス展開支援部ビジネス展開支援課/途上国ビジネス開発課、ビジネス展開・人材支援部新興国ビジネス開発課、海外調査部中東アフリカ課、ジェトロ・ラゴス事務所を経て、2024年10月から現職。


よく見られているレポート
- 2023~2024年の世界半導体市場の見通しと米国の戦略 (2023年05月08日)
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 2025年度 海外進出日系企業実態調査(ロシア編)(2025年11月)
- 中東情勢の緊迫化と日本の対中東貿易・エネルギー調達 (2026年10月14日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 米国2026年中間選挙(1)上院での多数派を目指す民主党の戦い (2025年11月18日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- トヨタグループとともに進出、新たな成長を目指す(愛知・尾張精機) (2026年11月09日)


