
 マイページ


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
バック・トゥ・バックや累積の運用
タイFTA・通関実務の落とし穴(4)
2026年10月9日
タイでは6,000社を超える日系企業が活動するなど、ASEAN有数の製造・物流拠点であり、日本企業にとっても第三国向け輸出のハブとして重要な役割を果たしている。タイが有するFTAネットワークをいかに活用するかは価格競争力の観点からも重要であり、サプライチェーンが複雑化する中、「連続する原産地証明書(バック・トゥ・バックCO)」や累積制度をうまく活用する必要がある。また、電子原産地証明書(eCO)の導入や非特恵原産地証明書(NPCO)の厳格化など、制度面でも変化が続いている。本稿では、タイ商務省外国貿易局(DFT)への取材を基に、タイにおけるFTA活用の最新動向と実務上の留意点を整理する。
インド向けなどでFTAを利用した輸出が増大
タイは現在、FTAを14協定(二国間FTA、ASEANとしての多国間FTA)を締結しており、18カ国・地域との間で自由貿易ネットワークを有する。2026年上半期(1~6月)のタイからのFTAを利用した輸出額は、前年同期比7.3%増の480億6,900万ドルとなった。FTAを利用した輸出が多い仕向け地は、ASEAN域内、中国、インド、オーストラリア、日本の順となっている(表参照)。タイからの輸出が増加しているインド向けなどでは、FTAの利用も拡大する傾向にある。
| 国・地域名 | 2024年 | 2025年 | 2026年1~6月 | |||
|---|---|---|---|---|---|---|
| 金額 | 金額 | 金額 | 伸び率 | 構成比 | 活用率 | |
| ASEAN | 31,881 | 33,447 | 15,964 | 0.1 | 33.2 | 67.6 |
| 中国 | 22,803 | 25,333 | 14,363 | 13.0 | 29.9 | 95.2 |
| インド | 6,710 | 10,310 | 6,337 | 9.8 | 13.2 | 81.7 |
| オーストラリア | 9,811 | 9,020 | 4,730 | 5.9 | 9.8 | 92.2 |
| 日本 | 7,400 | 7,514 | 4,175 | 18.8 | 8.7 | 93.8 |
| 韓国 | 3,962 | 3,846 | 2,108 | 2.8 | 4.4 | 89.5 |
| チリ | 479 | 527 | 267 | 20.7 | 0.6 | 90.5 |
| ニュージーランド | 177 | 186 | 94 | 17.1 | 0.2 | 12.7 |
| ペルー | 62 | 66 | 31 | 65.1 | 0.1 | 107.2 |
| 合計 | 83,285 | 90,247 | 48,069 | 7.3 | 100.0 | 80.8 |
注:活用率は、FTAを活用した輸出額(CO上の発給額)を、FTA利用が可能な品目の輸出総額で除して算出している。遡及(そきゅう)発給や月末の発給に伴う時期のズレにより、活用率が100%を上回る項目がある。
出所:タイ商務省外国貿易局(DFT)
日本向けでは41億7,500万ドルの輸出でFTAが活用されている。DFT貿易特恵課のピヤチャット・ソーティップ課長によると、日本向けでは日タイ経済連携協定(JTEPA)が最も利用されており、約7割を占める一方、日ASEAN包括的経済連携(AJCEP)協定や地域的な包括的経済連携(RCEP)協定の利用は限定的だという。「RCEP協定は原産地規則などに柔軟性があり使いやすいが、関税率の面では二国間協定のJTEPAの方が(特恵関税上の)条件が良い品目が多いため、JTEPAを利用した方がメリットのあるケースが多い」と同課長は分析する。
進化するバック・トゥ・バックCOの運用
タイにおけるFTAの運用では、シンプルな同国からの輸出入にとどまらず、同国を物流ハブとして活用したり、三国間貿易の中継地として機能させたり、他国からの中間財に付加価値を累積して完成品を輸出したりするなど、さまざまなサプライチェーンの形態がある。その中で、どのように特恵関税率を利用していくかに妙味がある。しかし、本シリーズ第1回でベーカー&マッケンジー法律事務所から指摘のあったとおり、使える協定やケースが限定されているため、トラブルが起きやすい実情がある。
連続する原産地証明書〔Back-to-Back(バック・トゥ・バック)CO〕(注1)の運用について、企業から問い合わせで多いのは、ある締約国から一括で仕入れた在庫をタイで保管し、注文に応じて第三の締約国へ部分出庫(Partial Shipment)するケースで、Back-to-Back COが利用できるかという点だ(図参照)。DFTに聞いたところ、「ほとんどの多国間FTAで利用が可能で、DFTのウェブサイトから協定別に利用可否が確認できる」という(注2)。有効期限は仕入れ時のオリジナルCOの有効期限に従う(12カ月)。なお、保管中に加工などが行われないことが条件となり、そのため運用上はフリーゾーン内などで保管されることが前提となっている(注3)。
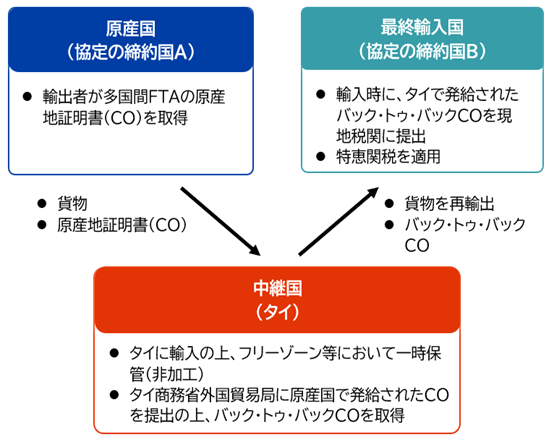
出所:ジェトロ作成
DFTによると、最近の動向として、複数の小口貨物を一つの貨物にまとめる「コンソリデーション(consolidation)」のケースで、バック・トゥ・バックCOが利用できるようになったことが挙げられる。例えば、ベトナムA社の貨物とマレーシアB社の貨物をタイでまとめてオーストラリア向けに出荷する場合、ASEANオーストラリア・ニュージーランドFTA(AANZFTA)のCOをDFTに発行してもらうことで、有利な税率で輸出できる。
現状、コンソリデーション・バック・トゥ・バックCOを利用できるのは、ASEAN域内のFTAであるASEAN物品貿易協定(ATIGA)とAANZFTAに限定されており、ATIGAを利用する場合は、同一原産国の商品についてのみ集約が可能となっている(注4)。
累積制度の利用はなお限定的
続いて、他の締約国から仕入れた部材にタイで付加価値を加え、原産地基準を満たしてCOを発行する累積制度について、DFTに状況を聞いた。累積制度の利用件数は少なく、ソーティップ課長は「正確な数字は確認されていないものの、全体の利用率は一桁%台だ」と述べる。
別途訪問した日系電気機器メーカーC社では、ASEAN中国FTA(ACFTA)の累積を利用しようとしたが、輸出先の税関から否認されてしまったという。中国から調達した部材をタイに輸入し、タイ工場で付加価値を加えた上で完成品にした。累積規定を用いてACFTAの原産地証明書であるフォームEを取得し、同製品をインドネシアに輸出した。しかし、C社によると、インドネシア側で「フォームEは中国から輸入される中国原産貨物のみに適用される」という誤認があり、特恵税率が適用されなかったという。こうしたトラブルについて、ソーティップ課長は「否認されるべき理由はなく、DFTが支援できる可能性もあるため、相談してほしい」という。輸出品の情報、否認された港湾名、COの写し、インボイス番号などの情報を用意して、DFTの窓口に相談できる。過去にはインド向け輸出において、協議を通じて解決したケースもあるという。
なお、ASEANの多国間FTAの累積制度では、他の締約国の原産品を自国の原産材料とみなす「モノの累積」が採用されている協定が大部分を占めるが(注5)、2025年4月に発効した改正AANZFTA(第2改正議定書)では完全累積制度 (1.13MB)が導入されている。これまで域内原産として積み上げられなかった付加価値20%未満の部品や材料についても累積できることとなる。
しかし、ソーティップ課長によると「AANZFTAでの完全累積は依然として協議中であり、確定はしていない」という。具体的な運用ガイドラインが作成途上となっていることに加え、タイ、フィリピン、カンボジア、インドネシアは同制度には不参加となっている(注6)。また、フィリピン、インドネシアは第2改正議定書が未発効だ。改正AANZFTAが発効していても、締約国の組み合わせによっては完全累積の恩恵を受けられない。
進展するCOの電子化
コロナ禍以降に急速に進んだ電子原産地証明書(eCO)についても聞いたところ、ATIGAのCOである「フォームD」、日タイ経済連携協定(JTEPA)のCOである「フォームJTEPA」については、COの電子データ交換システムの開発が完了しており、RCEP協定のCOである「フォームRCEP」についても開発を進めているという。
ACFTAやASEAN韓国FTA(AKFTA)の電子データ交換システムについても開発計画があるが、主な目的はCOの偽造対策にあり、紙ベースでのCO発行は引き続き必要となる見込みだ。
なお、今回ヒアリングした複数の日系事業者によれば、JTEPA、RCEPとも、電子データおよびPDFでの提出のみで受理されるはずだが、実態としては、タイへの輸入通関時に紙媒体でのCO提出が求められるケースがあるという。
各協定のバック・トゥ・バックCO、累積、電子発給の可否などは、「原産地証明書チェックリスト(別添資料) (589KB)」で一覧できるため、参考としていただきたい。
迂回防止目的での非特恵CO発行が増加
なお、2025年に米国の相互関税など、原産地による関税差が生じたことから、非特恵原産地証明書(NPCO)の発給も増加している。DFTによれば、米国を含むタイからの輸出全体において、NPCOを発給した輸出額は前年比14%増の160億ドルに上ったという。NPCOはタイ原産品であることを証明するため、事業者からの求めに応じて発行されるものであり、従来はDFTのほか、タイ商工会議所(TCC)、タイ工業連盟(FTI)でも発行が可能だった。しかし、迂回輸出防止の観点から、米国向けの監視対象品目(ウォッチリスト)については審査が厳格化されており、DFTのみでの発行へと切り替えられた。ウォッチリストは継続的に更新されており、従来49品目群だったものが67品目群に増加し、対象品目は1,000品目以上に拡大している(2026年4月20日付ビジネス短信参照)。
タイの原産品かどうかは「実質的な変更(Substantial Transformation)」があったかどうかによって、最終的に米国税関によって判断されるが、一律の判断基準がなく、個別案件ごとに判断されることが日本企業にとっての悩みの種となっている。ソーティップ課長によると、関税分類(HSコード)や付加価値の比率の変更のみならず、商品名称、特性、用途などが変更される工程があったか(製品Aから別の製品Bへと変化する工程が存在するか)などを加味した総合的な判定となる。
在タイ日系企業の中には、米国の相互関税の発動以来、特に米国向け輸出に際してNPCOの取得を続ける一方、迂回貿易の基準が明確化されない中で(注7)、その手続きコストをいつまで負うべきか検討する声も聞かれる。これについて、ソーティップ課長は「ウォッチリストに該当する輸出製品については、NPCOの取得を続けることが賢明」と回答した。ウォッチリスト以外の製品については、相対的に懸念は小さいとする一方、米国政府がどのような製品群への迂回輸出を警戒しているかについては注視すべきだとコメントした。
対象製品が拡大していることや、迂回輸出に対する欧米諸国の監視が高まっていることから、NPCOの発行基準の厳格化については今後も注視が必要だろう。FTA活用だけでなく、NPCOを巡る要件や運用も重要性を増している。
〔タイ商務省外国貿易局を2026年8月28日に訪問した(タイ商務省外国貿易局ウェブサイト参照 )〕
- 注1:
-
日本商工会議所によると、バック・トゥ・バックCOは、例えば、ある締約国(締約国A)から輸出された原産品が他の締約国(締約国B)を経由して、さらに別の締約国(締約国C)に輸入される場合に、経由国である締約国Bにおいて貨物に対して何ら加工がなされず、締約国Aで得た原産資格が変更されない場合に、締約国Bの原産地証明書の発給機関により発給されるもの。なお、締約国Bでバック・トゥ・バックCOの発給を受けるためには、締約国Aで当該貨物に対して発給された原産地証明書が必要。経由国(締約国B)におけるバック・トゥ・バックCOの発給に際しては、対象となる産品に対して何ら加工がなされず、もとの原産資格を維持していることを何らかのかたちで担保し、かつこれを確認することになる。

- 注2:
-
ASEAN中国FTA(ACFTA)では移動する証明書(Movement Certificate)と呼ばれるが、運用上はバック・トゥ・バックCOと同様のものと考えてよい。
- 注3:
-
協定上で明示的には規定されているわけではないが、非加工状態を保証する目的から、通関されていない状態で管理される必要がある。フリーゾーンでなく保税倉庫であってもよいが、製造工場向けを用途として保税倉庫は対象外となる場合がある。
- 注4:
-
ベトナムA社とベトナムB社の貨物をタイでまとめるなどの運用。ベトナムA社の貨物とマレーシアB社の貨物をタイでまとめて、インドネシアにATIGAを使って輸出するといったフローでは、まだ利用できない。
- 注5:
-
例えば、RCEPを使うケースで、原産性を有する日本の部材(付加価値基準40%を満たすとする)をタイで加工する場合、同部材価格の100%を原産品として累積できるが、基準に満たない場合は非原産品となり、日本での付加価値があっても全く累積ができない。ただし、ATIGAの場合は付加価値基準40%に満たなくても、20%以上を満たしていれば部分累積が可能だ。
- 注6:
-
ニュージーランド外務貿易省「AANZFTA Upgrade」を参照。
- 注7:
-
迂回貿易の定義や基準などは明確化されていない(2026年1月14日付地域・分析レポート参照)。一方、米国の関税法や通商法の適用を回避するために行われる、「違法な積み替え」などの不正行為への取り締まりを強化する観点から、輸入における情報開示要件を強化する規制案を米国税関・国境警備局(CBP)が検討している(2026年9月3日付ビジネス短信参照)。
タイFTA・通関実務の落とし穴

- 執筆者紹介
-
ジェトロ調査部国際経済課 課長代理
北見 創(きたみ そう) - 2009年、ジェトロ入構。海外調査部アジア大洋州課、大阪本部、カラチ事務所、アジア大洋州課リサーチ・マネージャーを経て、2020年11月からジェトロ・バンコク事務所で広域調査員(アジア)として勤務。2024年10月から現職。

- 執筆者紹介
-
ジェトロ・バンコク事務所 広域調査員
藪 恭兵(やぶ きょうへい) - 2013年、ジェトロ入構。経済産業省通商政策局経済連携課(日本のEPA/FTA交渉に従事)、戦略国際問題研究所(CSIS)日本部客員研究員、調査部国際経済課(経済安全保障)などを経て、2024年10月から現職。主な著書:『グローバルサプライチェーン再考:経済安保、ビジネスと人権、脱炭素が迫る変革』(編著、文眞堂)、『FTAの基礎と実践:賢く活用するための手引き』(共著、白水社)、『NAFTAからUSMCAへ-USMCAガイドブック』(共著、ジェトロ)。

- 執筆者紹介
-
ジェトロ・バンコク事務所
シリンポーン・パックピンペット - 通商政策や貿易制度などの調査を担当。
よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 紅海およびスエズ運河に関する物流動向 (2026年05月13日)
- 中国の安全保障貿易管理に関する制度情報 専門家による政策解説(2026年9月)
- 2025年の中国自動車生産・販売動向 (2026年06月26日)


