
 マイページ


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
税関に聞く事前教示制度の活用
タイFTA・通関実務の落とし穴(3)
2026年10月8日
タイにも、輸入前に関税分類(HSコード)などを照会する事前教示制度が存在するが、回答結果を受領するまでの時間が長いことから、企業からは利用しづらいという声が多い。しかし、タイ財務省関税局(タイ税関)を訪問したところ、実際には電子化をはじめとする改善が進み、利便性や対応速度が向上しており、同制度の利用は年々拡大している。判定までの所要日数は30~60営業日という制度とされる一方で、実際の平均処理期間は約7日だという。日本企業にとっても、HSコード分類リスクを低減する有効な選択肢として、再評価する余地がありそうだ。
タイで利用が拡大する事前教示制度
タイの事前教示制度(注1)では、(1)関税品目分類に関する事前教示(Advance tariff classification ruling)、(2)関税評価に関する事前教示(Advance customs valuation ruling)、(3)特恵原産地に関する事前教示(Advance preferential origin ruling)の3種類がある(注2)。タイ関税局によると、以前は関税品目分類に関する事前教示の利用件数は少なかったが、制度改善を背景に2024年度(2023年10月~2024年9月)、2025年度(2024年10月~2025年9月)には各年度5,000件以上の申請が行われた。2026年度上半期(2025年10月~2026年3月)では約3,300件と前年を上回るペースで利用されている。
利用増の背景について、タイ関税局の元副局長で、現・税関取り扱いシステム担当コンサルタントのキッチャラク・スリヌチャサート氏は、「以前より利便性が向上したことが主な理由だ。マニュアル中心だった手続きが改善され、申請や審査結果の受領もオンラインで対応可能となった。必要費用も低下している。事前教示制度が開始された当初の利用件数は多くなかったが、日本税関との交流などを通じて他国の優良事例を学んだことも制度改善に寄与している。税関に対する信頼向上にもつながった」と述べる。
事前教示制度を利用する場合、電子サービス「e-Tariff Service(タイ語) 」から電子申請を行う(画像参照)。なお、納税者番号または国民ID番号の登録が必要であり、審査結果が税関システム上に連結されているため、本サービスを申請できるのはタイ法人・個人に限られている。そのため、日本の事業者としてはタイの輸入者など、現地側パートナーに手続きを依頼する必要がある。
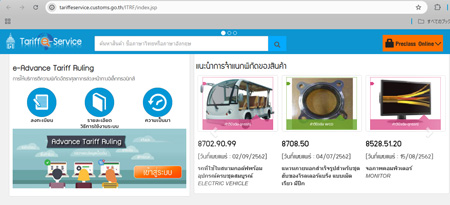
また、同ページからは過去のHSコード分類の判断事例を確認できる。事前教示制度を用いた判定事例、(税関判断に対する不服がある場合に)裁判所へ上訴された案件の裁定事例、世界税関機構(WCO)の判定事例が掲載されており、同様の商品については、事前に調査しておくことが推奨される。
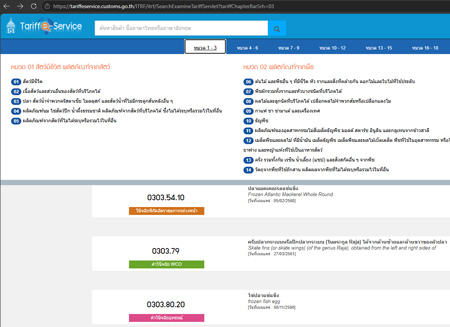
赤色は裁判所への上訴審査結果(タイ税関ウェブサイトより)
事前教示の平均処理期間は約7日
ボトルネックであった申請から回答までの期間について、制度上は受領日から30営業日以内と規定されている。ただし、これは必要情報が全て提出された場合であり、提出書類や情報に不備があれば60営業日以内へと延長される。一方、キッチャラク氏によれば「通常は30日を要しない。公表している平均処理期間は約7日間だ」という。ただ、担当人員が40人弱と限られる中で処理件数が増大しており、直近では10日間前後かかるケースが多い。
なお、約4割の申請は却下されており、申請者から取り下げがあった案件のほか、期限までに商品や原材料の詳細などの追加情報が得られない案件や、関税局のみでは判定ができない(他局や他省庁の判断が必要な)案件もある。不服申立て中、税関の内部手続き中、または裁判所の審理対象となっている商品や類似商品を対象とする申請は受け付けられないため、留意が必要だ。また、実際に輸入予定のない仮定の状況に基づいた申請も受け付けられない。
前述のような制約に加え、一度事前教示を取得すると、その内容が3年間有効となるため、自社想定と異なるHSコードが示された場合の影響を懸念する企業もある。その場合は、非拘束的コンサルテーション(Non-binding consultation)を受けることも可能であり、同サービスは関税局本庁で提供されている。担当審査官との面談アポイントメントを取得し、対面で相談するかたちだ。
HSコード分類を巡る税関との見解の相違
HSコードの解釈の違いにより悩みを抱える日本企業が多い問題について、担当官は「基本的にはWCOのExplanatory Notes(解説書)に基づいて判定している。ただ、技術的に複雑な品目については、ケースバイケースで判断する場合もある」という。
よくある例として、プラスチック製品(HS39類)や鉄・鉄製品(HS73類)で申告されているが、機械類(HS84類)や電気機器類(HS85類)、輸送機器類(HS87類)の部品だと考えられる商品だ。確かにプラスチックや鉄から製造されているが、自動車本体に取り付ける前提でデザインされていたり、ギアボックス内で機能を果たしたりするなど、自動車部品として判断するのが妥当な製品群が挙げられる。反対に、機械類や電気機器、輸送機器の部品として申告されているものの、HS84類、HS85類などの特定の物品として判断される商品もある(例えばカーエアコン、電気絶縁をした線・ケーブルなど)。また、ベアリング・ユニットやラジエーターなど、複数部品から構成される製品は、HSコード判定上の混乱が起きやすいという。
HSコードの判定について事業者側で不服がある場合、いったん保証金(デポジット)を支払った上で貨物を引き取り、後日、不服申し立て・係争することも可能だ(注3)。申し立ては上記のe-Tariffサービスを通じて行うことができる。商品カテゴリーごとに必要な書類が示されており、例えば分類の相違が起きやすい化学品(HS28類~HS38類)の場合、写真、化学組成(各成分のCAS番号、特性、機能)、製造工程、使用方法、ラボでの試験結果などをオンラインで提出可能だ。
なお、HSコード以外の事前教示制度の利用実績では、2018年に開始して以来、関税評価が14件、特恵原産地が1件だという。関税評価の事前教示については、日本企業の利用実績もあるようだ。事例としては、米ドル建て価格、タイバーツ建て価格、中国人民元建て価格が同時に表示されている商品の場合、どの価格を申告価格として用いるべきかという相談などがあった。オンラインサービスは提供されておらず、関税局(本庁)で直接相談が可能だ(電話で解決するケースも多い)。
FTA利用時に多い適用否認の原因
日本企業によるFTA利用を念頭に、日タイ経済連携協定(JTEPA)、日ASEAN包括的経済連携(AJCEP)協定、地域的な包括的経済連携(RCEP)協定について、タイ税関での特恵税率の適用否認事例を聞いたところ、担当官は「他協定に比べてJTEPAやRCEPは比較的問題が少ない」と述べつつ、原産性の基準選択(注4)や品目別規則(PSR)の誤記載などによって否認されるケースがみられるという。
FTA上の注意点を示したガイドライン(2026年2月20日付)がタイ税関ウェブサイト(タイ語) (2.9MB)上で公開されており、タイが締結している各FTA(14協定)について、指摘されやすい項目が記載されている。JTEPA、AJCEP、RCEPとも、共通する指摘内容としては、(1)インボイスとCOの記載内容の不一致(輸出者や輸入者の情報、商品名、利用する港湾名)、(2)商品情報(HSコード、商品名、数量、シッピング・マーク)の不一致、(3)第三国インボイス関連(チェックボックスの記載漏れ)、(4)原産地基準の記載ミス、(5)発給手続き関連(署名・押印の不備、Overleaf Notes)などだ。
軽微な誤記載であれば修正して救済されるものもあるが、原産地基準の不記載、PSRなどの要求基準を下回る記載、発給機関の署名・認証印の漏れや登録情報の不一致については修正で救済されず、特恵税率の適用が否認される可能性があるため、書類作成段階で十分な確認が求められる。
〔タイ財務省関税局を2026年8月27日に訪問した(タイ財務省関税局ウェブサイト参照)〕
- 注1:
-
事前教示制度については、税関告示第17/2561号(2018年1月23日施行)で基準や方法、条件が定められており、税関告示第182/2564号(2022年1月1日施行)により改正され、有効期間が2年間から3年間へ延長されている。

- 注2:
-
手数料は(1)関税品目分類と(3)特恵原産地が1品目当たり2,000バーツ(約1万円、1バーツ=約5円)、(2)関税評価が1取引当たり2,000バーツ。
- 注3:
-
タイ税関告示第28/2564号(2021年)「関税分類問題に関する保証(Deposit)を伴う電子輸入通関手続き(タイ語)(2.6MB)」では、税関と輸入者でHSコードの見解が一致しない場合など、貨物を止めずに通関するための制度(e-Guarantee)を規定している。輸入者が主張する低税率のHSコードで納税しつつ、税関が主張する高税率のHSコードとの差額を保証金(現金または銀行保証)として預ける。貨物は先に引き取り、後日、税関が正式な分類判断を行う仕組みだ。なお、税関担当官との面談が必須となり、サンプルや技術資料などの提出が求められる。
- 注4:
-
原産性の基準については、例えばRCEPの場合、完全生産品(「WO」と記載)、原産材料のみから生産される産品(「PE」と記載)、品目別規則(PSR)(関税分類変更基準の場合は「CTC」と記載、付加価値基準の場合は「RVC」と記載、化学反応による生産品の場合は「CR」と記載)という基準に分かれ、記載方法が異なる。RCEP協定解説書
 (12.0MB)を参照。
タイFTA・通関実務の落とし穴

- 執筆者紹介
-
ジェトロ調査部国際経済課 課長代理
北見 創(きたみ そう) - 2009年、ジェトロ入構。海外調査部アジア大洋州課、大阪本部、カラチ事務所、アジア大洋州課リサーチ・マネージャーを経て、2020年11月からジェトロ・バンコク事務所で広域調査員(アジア)として勤務。2024年10月から現職。

- 執筆者紹介
-
ジェトロ・バンコク事務所 広域調査員
藪 恭兵(やぶ きょうへい) - 2013年、ジェトロ入構。経済産業省通商政策局経済連携課(日本のEPA/FTA交渉に従事)、戦略国際問題研究所(CSIS)日本部客員研究員、調査部国際経済課(経済安全保障)などを経て、2024年10月から現職。主な著書:『グローバルサプライチェーン再考:経済安保、ビジネスと人権、脱炭素が迫る変革』(編著、文眞堂)、『FTAの基礎と実践:賢く活用するための手引き』(共著、白水社)、『NAFTAからUSMCAへ-USMCAガイドブック』(共著、ジェトロ)。
よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 紅海およびスエズ運河に関する物流動向 (2026年05月13日)
- 中国の安全保障貿易管理に関する制度情報 専門家による政策解説(2026年9月)
- 2025年の中国自動車生産・販売動向 (2026年06月26日)


