


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
USMCA共同見直しと北米ビジネスの展望USMCA再交渉が問う日本企業の北米戦略
2026年11月17日
1994年に発効した北米自由貿易協定(NAFTA)は、3カ国間の自由貿易を促進するとともに、米国の巨大市場、カナダの豊富な資源、メキシコの安価な生産拠点などの強みを結び付けることで、世界最大級の経済圏を形成した。その結果、域内貿易は大幅に増加し、サプライチェーンは国境をまたいで構築され、日本企業においても自動車や電子機器分野で「北米ワイド」で生産・販売するビジネスモデルが定着した。第1次トランプ政権下の2020年7月、NAFTAは米国・カナダ・メキシコ協定(USMCA)へと改編され、域内で生産された部品・工程の割合に関する要件が引き上げられるなど厳格化されたものの、協定の基本構造は維持されたため、進出日系企業への影響も限定的であったとみられる。2026年7月に実施されたUSMCA延長に向けた共同見直しでは、自国に有利な内容で協定の再設計を進めたい米国が延長に応じなかった。失効までには追加協議の余地が残されているとはいえ、このまま交渉が妥結しない場合、USMCAは条文に定められたとおり2036年に失効を迎える可能性もあり、進出日系企業の北米ビジネスに大きな影響を与えることが懸念される。こうした中、日本企業には北米現地化を進めるか、追加関税を受容しながら第三国からの輸出を継続するかについて、総コストを比較した上で中長期的な事業戦略を再検討することが求められる。総論となる本稿では、日本企業にとってのUSMCAの重要性と見直しの争点を整理し、先行きが不透明な中で、日本企業が取るべき対応策を考察する。
NAFTAからUSMCAへ:築かれた世界最大級の経済圏
USMCAの母体となるNAFTAは1994年に発効し、関税障壁の撤廃や投資環境の整備を通じて、製造業を中心とする北米ワイドのサプライチェーン形成を促し、3カ国間の貿易や投資の拡大に大きく寄与した。米国・カナダ・メキシコ3カ国の名目GDP総計は、NAFTA発効前の1993年の8兆ドルから2025年には35兆ドルへと4倍超に拡大した。北米地域は、EU(21兆ドル)や東アジア(27兆ドル)を上回る世界最大級の経済圏となった(注1)。
NAFTA発効後、3カ国間の貿易額も急増した。NAFTA発効前の1993年と2025年の貿易額を比較すると、米国の対カナダ輸入は1,112億ドルから3.4倍の3,819億ドル、輸出は1,004億ドルから3.3倍の3,336億ドルに拡大した(表1)。同様に、対メキシコ輸入は399億ドルから13.4倍の5,343億ドル、輸出は416億ドルから8.1倍の3,373億ドルと大きく伸びた。カナダとメキシコ間の貿易についても、カナダの対メキシコ輸入は28億ドルから13.7倍の383億ドル、輸出は6億6,000万ドルから9.6倍の64億ドルに拡大した。特に、対メキシコの産業機器・部品(HS84)や自動車・部品(HS87)の輸入が急増したことで、メキシコは北米製造業の主要生産拠点としての地位を確立したとみられる。一方、米国の対メキシコ貿易収支は1993年の17億ドルの黒字から、2025年には1,970億ドルの大幅な赤字に転換した。域内分業の進展とともに米国の輸入依存度が高まったことは、トランプ政権がUSMCA見直しを求める背景の1つとなっている。
| 項目 | 米国→カナダ | 米国→メキシコ | カナダ→メキシコ | ||||||
|---|---|---|---|---|---|---|---|---|---|
| 1993年 | 2025年 | 倍率 | 1993年 | 2025年 | 倍率 | 1993年 | 2025年 | 倍率 | |
| 輸出 | 100,444 | 333,620 | 3.3 | 41,581 | 337,282 | 8.1 | 663 | 6,362 | 9.6 |
| 輸入 | 111,216 | 381,922 | 3.4 | 39,917 | 534,315 | 13.4 | 2,785 | 38,280 | 13.7 |
| 貿易収支 | △10,773 | △48,302 | 4.5 | 1,664 | △197,033 | 黒字→赤字 | △2,122 | △31,918 | 15.0 |
| HS84(産業機器・部品):輸出 | 19,655 | 52,457 | 2.7 | 5,974 | 65,900 | 11 | 84 | 567 | 6.7 |
| HS84(産業機器・部品):輸入 | 8,850 | 29,899 | 3.4 | 3,618 | 149,983 | 41.5 | 420 | 6,256 | 14.9 |
| HS85(電子機器・部品):輸出 | 12,532 | 28,150 | 2.2 | 8,538 | 57,238 | 6.7 | 58 | 531 | 9.1 |
| HS85(電子機器・部品):輸入 | 4,989 | 11,012 | 2.2 | 11,053 | 90,695 | 8.2 | 451 | 5,291 | 11.7 |
| HS87(自動車・部品):輸出 | 21,514 | 50,793 | 2.4 | 4,676 | 26,014 | 5.6 | 98 | 1,095 | 11.2 |
| HS87(自動車・部品):輸入 | 33,296 | 45,370 | 1.4 | 6,075 | 123,596 | 20.3 | 1,150 | 14,987 | 13.0 |
出所:米国→カナダおよび米国→メキシコの貿易額は米国商務省センサス局(U.S. Census Bureau)。カナダ→メキシコは国連商品貿易統計データベース(UN Comtrade)を基にジェトロ作成
日本からの北米投資も拡大
日本企業の対米投資額の推移を見ても、日本企業がNAFTAによって統合された北米のサプライチェーンを積極的に活用し、北米全体を単一市場として捉える経営戦略を採用したことがうかがえる。統計基準の変更により、NAFTA発効前と現在の日本の対北米直接投資を厳密に比較することは難しいものの、比較可能な2014年以降を見ると、2025年までの10年間で日本企業による対北米投資は顕著に増加している(注2)。業種別では、輸送機器分野の伸びが顕著で、投資残高は米国で3兆2,922億円から5兆7,693億円、カナダで4,100億円から6,524億円、メキシコで3,478億円から8,217億円へそれぞれ増加した(図1~3)。特にメキシコでは、自動車や部品メーカーによる生産拠点整備を背景に、輸送機器分野への投資残高が10年間で2倍超に拡大しており、日本企業が北米域内の分業体制の中でメキシコを重要な生産拠点として位置付けてきたことがうかがえる。しかし、日本企業が構築してきた北米ワイドの生産体制は、USMCAを巡る不確実性の高まりを受け、中長期的な投資戦略の再検討を迫られている。
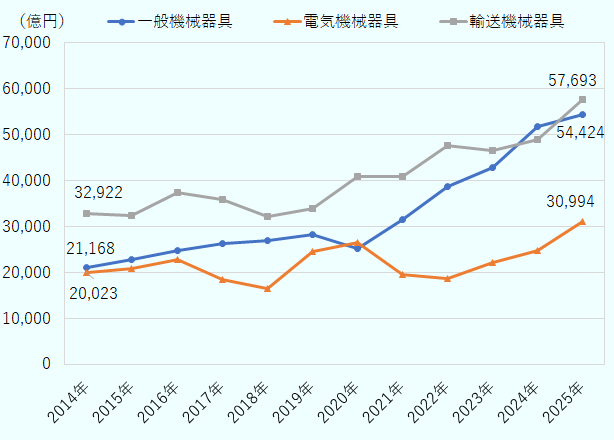
注:2014年から直接投資残高の計上方法に国際収支統計マニュアル(BPM)第6版が採用されている。
出所:財務省「対外・対内直接投資(地域別・業種別)」を基にジェトロ作成
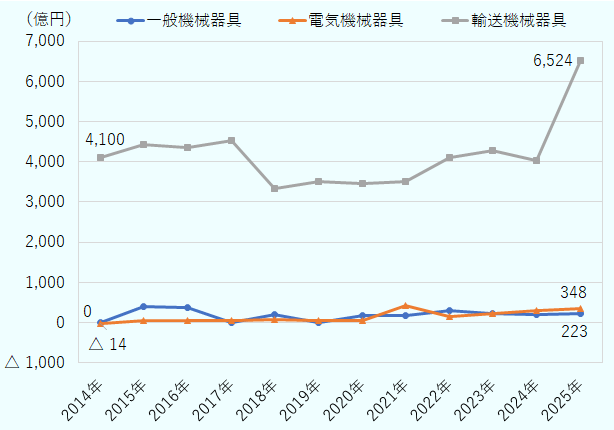
注:2014年から直接投資残高の計上方法にBPM第6版が採用されている。
出所:財務省「対外・対内直接投資(地域別・業種別)」を基にジェトロ作成
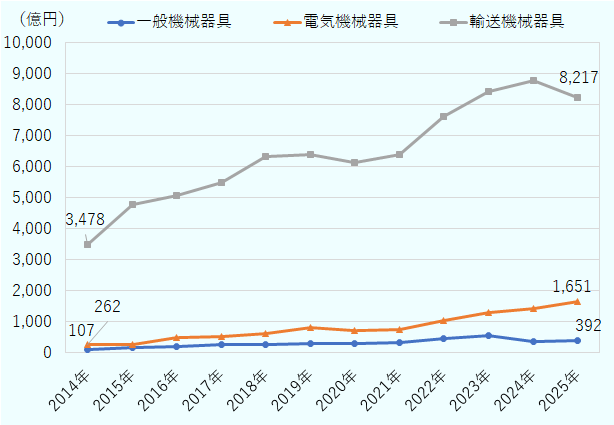
注:2014年から直接投資残高の計上方法にBPM第6版が採用されている。
出所:財務省「対外・対内直接投資(地域別・業種別)」を基にジェトロ作成
USMCAは予見可能な貿易・投資環境を提供
NAFTAからUSMCAへの移行に伴い、電子商取引やデジタルサービスに関する新たな規律が整備された。具体的には、越境データ移転の自由化や電子データへの関税賦課禁止など、デジタル経済時代に対応した通商ルールが導入された。また、模倣品・海賊版対策など知的財産保護が強化されたことも、その後の経済環境の変化を踏まえた必要なアップデートと評される。一方、米国の要請を受けて、自動車の原産地規則(ROO)の強化(表2)、強制労働の禁止など労働規定の強化、環境保護法の履行義務化、サンセット条項(協定失効規定)(注3)の導入、紛争処理制度の見直しなどが加えられた。中でも、自動車分野では新たな原産地規則への対応が企業に追加的なコンプライアンス負担をもたらした。また、NAFTA下で低賃金を背景に製造業集積が進んだメキシコでは、労働者の権利保護や組合民主化を求める規律が導入され、進出日系企業を含む製造業各社は労務管理や賃金水準の見直しへの対応を求められるようになった。
こうした制度面の変更はあったものの、北米域内で自由なモノ・サービス・投資の流れを維持するという協定の根幹は維持され、日本企業による北米投資もUSMCA発効後も高水準で維持された(図1~3)。カナダ政府は、USMCA共同見直しに際し、CUSMA(カナダではUSMCAをCUSMAと呼ぶ)はルールに基づく予見可能な貿易環境を提供し、企業の長期的な事業活動や投資判断を支える枠組みとして機能していると評価する。
| 項目 | 求められる水準 | ||
|---|---|---|---|
| NAFTA | USMCA |
USMCA見直しにおける米国側の提案 (米国案・報道ベース含む)(注3) |
|
| 域内原産割合(RVC)(注1) |
62.5% (乗用車・小型トラック・エンジン・ミッション) |
75% (乗用車・小型トラック・主要自動車部品) |
82% うち、米国原産割合50% |
|
60% (その他自動車) |
60%-70% (その他自動車・部品) |
75% (大型トラック) |
|
| 労働価値割合(LVC)(注2) | 無し |
乗用車:40%、 小型トラック:45% |
具体的な提案なし |
|
鉄鋼・アルミの北米域内原産比率 (自動車) |
無し | 70% | 北米での「溶融・注入」要件追加 |
| 主要部品ごとの原産地規則 | 無し | エンジン、トランスミッションなどの主要部品カテゴリーごとにRVC要件を設定 | ロールアップ規定見直し |
注1:製品に占めるUSMCA域内由来の付加価値の割合。
注2:時給16ドル以上の賃金を得ている労働者による生産割合。
注3:USMCAでは、自動車メーカーが購入する鉄鋼・アルミニウムの年間購入量の70%以上を北米域内から調達することが求められる。見直しにおいては、鉄鋼・アルミニウムについて北米域内での「溶融・注入(melted and poured / smelted and cast)」を要件化する案が取り沙汰されている。
注4:RVC82%・米国原産50%案は2026年5月末に実施された米国・墨間の交渉で米国が提示したと報じられている。一方、LVC引き上げについては、労働組合や一部議員から賃金基準強化を求める声があるものの、現時点で米政府による具体的な提案は確認されていない。
出所:米国政府発表および各種報道を基にジェトロ作成
トランプ関税下においてUSMCAの重要性が高まる
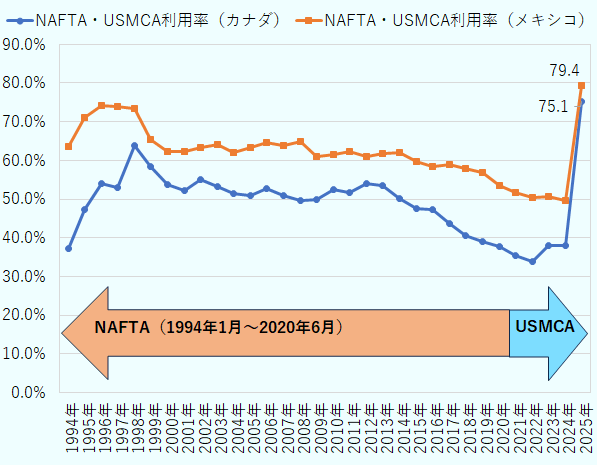
第2次トランプ政権による2025年の対カナダ・メキシコ追加関税措置や1962年通商拡大法232条に基づく関税措置の導入以降、USMCAは利用しないと不利になる制度へと性質が変化した。米国関税率表では、USMCAを活用することで無税または優遇税率を受けられる商品は6,939品目に及ぶが、多くの品目はもともと税率が低く、または無税であったため、対米輸出に際しUSMCAを利用していなかった企業は少なくなかった。だが、現状のトランプ関税下においては、USMCAの原産地規則を満たした製品は、(1)301条関税(注4)の適用除外が受けられる、(2)自動車・同部品はそのうち非米国産材料価格のみに追加関税が適用されるなど、メリットが大きい。よって、2025年には、カナダやメキシコでみられていた利用率低下傾向が反転し、企業のUSMCA活用意欲は急速に高まった(図4)。
一方、カナダへの追加関税措置を皮切りに、米加間で関税賦課の応酬に発展している。2026年8月、米国はカナダに1930年関税法338条を基に50%の追加関税を一部製品に対して発動した(注5)。併せて、USMCA原産地規則を満たす製品であっても適用除外としない方針を示した。これにより、USMCAが提供してきた安定的で予見可能な通商ルールへの信頼が揺らぐ事態となった。米国議会調査局(CRS)が2026年9月14日に公表した報告書でも、この338条に基づく対加追加関税について、連邦議会議員の間から、関税によるコスト上昇、米加関係の不安定化、さらにはUSMCA見直しへの悪影響を懸念する声が上がっていると指摘している。
(輸入額ベース)
出所:米国国際貿易委員会(USITC)のデータベースを基にジェトロ作成
USMCA共同見直しの争点と北米経済統合への影響
USMCAの見直しでは何が争点になるのか。米国政府は、メキシコ・カナダ両国に対する個別要求に加え(注6)、USMCAの構造的課題として、(1)非自動車工業製品の原産地規則(ROO)の強化、(2)関税・輸出管理・投資審査を含む経済安全保障政策での協調強化、(3)域内オフショアリング抑制措置の導入、(4)域内における重要鉱物・派生製品の採掘・加工・製造を促進するための「重要鉱物市場」の構築、(5)強制労働製品の輸入禁止措置の執行強化などを提起している。
このうち、原産地規則に関しては、自動車以外の工業製品についても厳格化を求めており、域外からの部品・素材の使用を抑制する方針を示している。米国内の一部産業団体は、中国などの域外国・地域で生産された部品や素材がメキシコやカナダに輸入され、比較的簡単な加工や組み立てを経てUSMCAの原産地規則を満たし、特恵関税を利用して米国へ輸出されている現状を問題視している。原産地規則が一段と厳格化されれば、日本を含むアジア諸国から部材を調達し、メキシコで加工・組み立てを行う日系企業にも大きな影響が及ぶ可能性がある。
また、自動車分野では、ロールアップ規定の取り扱いを巡る議論が再燃する可能性がある。同規定では、コア部品が原産品として認定された場合、その価値を完成車の域内付加価値率(RVC)の計算に100%算入することが認められている。これを巡っては、米国がより厳格な計算方法を主張したのに対し、カナダとメキシコは現行規定の維持を求め、2022年にはUSMCAの紛争解決手続きに発展した。パネル判断では、カナダ・メキシコ側の解釈がおおむね支持されたが、米国は原産地規則のさらなる厳格化を求めていることから、自動車のROOを巡る議論は今後の見直し協議でも論点の1つとなる可能性がある。
さらに、共同見直しは、単なる貿易協定の延長交渉にとどまらず、「北米統合を維持するか」「各国が自国優先の通商政策を強めるか」を問う局面に発展している。実際に、カナダは米国の追加関税措置に対し報復措置を講じたほか、インドネシアやエクアドルとの協定締結、ASEANとのFTA交渉を進めるなど、対米依存リスクの低減と市場多角化を進める姿勢を強めている。
メキシコもまた厳しい立場に置かれている。メキシコはUSMCAの恩恵を受けて製造業を集積させてきた一方、製造業のサプライチェーンでは、中国製設備や部品への依存度が依然として高い。米国は共同見直しを通じて北米域内調達の拡大や中国依存度の低減を求めているが、メキシコがこうした要求にどこまで対応できるかは不透明だ。
総コスト比較を行い現地化か関税受容かを判断
2026年11月3日に実施された中間選挙では、共和党が大敗を喫し、連邦上院・下院両議会において民主党が過半数を奪取した。USMCAの見直しを巡っては、民主党内でも意見が割れている。「現状のまま延長すべきではない」「雇用のオフショアリングや貿易赤字に対処すべき」「いかなる改定協定も、米国労働者に意味のある測定可能な利益をもたらさなければならない」という意見が上がった一方で、延長に合意しなかった政権の決定を「重大な過ち」と評価する声も上がった。中間選挙を経て民主党有利の議会構図になったものの、無条件での延長の可能性は低いといえる。
USMCAの先行きを巡り不確実性が高まる中で、北米で事業を展開する企業にとって、どのような備えが必要になるのか。原産地規則のさらなる強化を見据えて、生産体制の現地化を進めることだけが正解とは限らない。現地化は関税リスクの低減や現地化要請への対応につながる一方、人材確保や原産地規則への対応負担を伴う。反対に、関税受容は既存の生産体制を維持でき政策変更にも比較的柔軟に対応できる。高付加価値品や少量生産では、関税受容が合理的な選択肢となる場合もある。北米進出日系企業は、現地化と関税受容の双方を視野に、総コストを比較しながら中長期的な事業戦略を検討する必要がある(表3)。
共同見直しは、単なる貿易協定の延長交渉にとどまらず、北米経済統合の今後の方向性を左右する重要な局面となっている。しかし、30年以上にわたり構築されてきた北米サプライチェーンが3カ国の経済にもたらした利益は大きい。今回の見直し協議では、その基盤を損なうことなく、経済安全保障やサプライチェーンの強靭(きょうじん)化を両立する新たな枠組みを構築できるかが焦点となる。USMCA共同見直しの行方は、北米経済統合の持続性そのものを左右する試金石となるため、今後もその動向に注視が必要だ。
| 項目 | シナリオ(1)北米現地化 | シナリオ(2) 関税受容 |
|---|---|---|
| メリット |
|
|
| デメリット |
|
|
出所:ジェトロ作成
- 注1:
-
IMFの2026年GDP統計
 。東アジアは、中国、香港、日本、韓国、台湾、マカオ、モンゴルを含む。

- 注2:
-
BPMは、国際通貨基金が作成する国際収支統計マニュアルのこと。日本企業の対外直接投資残高については、2014年以前はBPM第5版、2014年以降はBPM第6版の基準が採用されている。
- 注3:
-
同条項によると、USMCAは16年間の有効期間が設けられ、発効から6年ごとに共同見直しを実施し、3カ国が合意すれば、そこから16年の延長が可能となる。
- 注4:
-
米国政府は1974年通商法301条を基に、2026年7月24日から日本を含む60カ国・地域を対象に原則全ての輸入品に対し10~12.5%の関税を賦課した(2026年7月23日付大統領覚書)。
- 注5:
-
ただし、鉄鋼・アルミニウムや自動車などの1962年通商拡大法232条の対象品目は当初、338条関税の対象外であったものの、カナダの報復措置による応酬として、338条が上乗せされて課税されることになった。
- 注6:
-
本特集記事「USMCA見直しの行方(米国)」参照。

- 執筆者紹介
-
ジェトロ調査部米州課 課長代理
安東 利華(あんどう りか) - 2007年、ジェトロ入構。海外調査部北米課、シドニー事務所などを経て、2025年6月から現職。


よく見られているレポート
- 2023~2024年の世界半導体市場の見通しと米国の戦略 (2023年05月08日)
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 2025年度 海外進出日系企業実態調査(ロシア編)(2025年11月)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 中東情勢の緊迫化と日本の対中東貿易・エネルギー調達 (2026年10月14日)
- 米国2026年中間選挙(1)上院での多数派を目指す民主党の戦い (2025年11月18日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- トヨタグループとともに進出、新たな成長を目指す(愛知・尾張精機) (2026年11月09日)


