
 マイページ


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
通商政策に翻弄される完成車生産と販売
2025年メキシコ自動車産業(1)
2026年6月26日
2025年のメキシコ自動車産業は、生産・輸出・国内販売のいずれも高い水準を維持した一方、下半期にかけて減速した。対米輸出の傾向に大きな変更はみられなかったが(2026年1月26日付地域・分析レポート参照)、通商政策を巡る不確実性の高まりから、各完成車メーカー(OEM)は前年に比べて苦戦を強いられた。本稿では、2025年のメキシコの自動車生産・輸出・販売動向を整理し、同国自動車産業の現状と今後の方向性について考察する。
2025年の乗用車生産は前年比減、大型バス・トラックは急減
メキシコの2025年の自動車(大型バス・トラックを除く)生産台数は、前年比0.9%減の395万3,494台だった。トランプ関税の影響が直撃したにもかかわらず、2024年に次ぐ歴代2位の高水準を維持した(図1参照)。月別で見ると、トランプ関税が発動された3月以降に前年割れが目立ち始め、6~7月には一時的に上回ったが、8月以降は4カ月連続で下回った。
2025年の大型バス・トラックの生産台数は前年比34.8%減の13万8,954台と、大幅に減少した。好調だった2024年からの反動に加え、建設・公共分野の需要低迷や米国からの中古大型車流入増により、新車需要が減少したことが影響したとみられる。
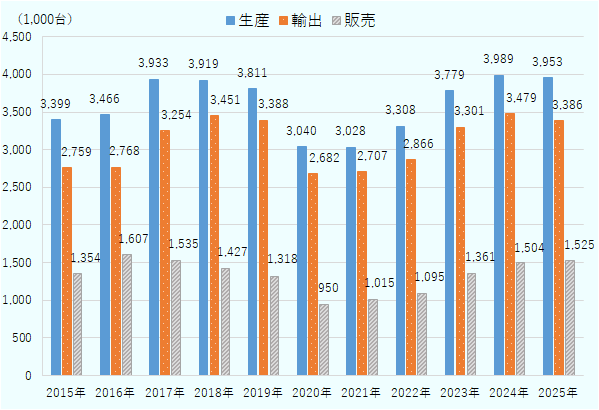
注:大型バス・トラックを除く販売台数。
出所:メキシコ自動車工業会(AMIA)、国立統計地理情報院(INEGI)のデータを基にジェトロ作成
企業別生産台数を見ると、2025年は減少した企業が多かった。日系企業では、生産台数2位の日産が前年比1.7%減の65万8,536台だったほか、ホンダは同1.5%減の19万1,700台、マツダは同16.6%減の17万4,524台と減少した。一方、トヨタは生産能力拡張やモデルチェンジを背景に生産を大きく伸ばし、前年比26.6%増の31万152台となった(表参照)。日系4社合計の生産台数は133万4,912台と、国内全体の33.8%を占め、前年から1.2%拡大した。
欧米系も生産台数の減少がみられた。生産台数首位のゼネラルモーターズ(GM)は前年比3.6%減の85万7,431台、3位のフォルクスワーゲン(VW)も同8.4%減の48万2,295台となった。一方、フォード(前年比7.9%増)と起亜(同6.4%増)は台数を伸ばした。
| 企業名 | 生産 | 販売 | ||||||
|---|---|---|---|---|---|---|---|---|
| 2024年 | 2025年 | 2024年 | 2025年 | |||||
| 台数 | 台数 | 構成比 | 伸び率 | 台数 | 台数 | 構成比 | 伸び率 | |
| GM | 889,072 | 857,431 | 21.7 | △ 3.6 | 205,043 | 198,153 | 13.0 | △ 3.4 |
| 日産 | 669,941 | 658,536 | 16.7 | △ 1.7 | 256,227 | 275,662 | 18.1 | 7.6 |
| フォルクスワーゲン | 526,535 | 482,295 | 12.2 | △ 8.4 | 177,261 | 172,008 | 11.3 | △ 3.0 |
| ステランティス | 419,426 | 396,281 | 10.0 | △ 5.5 | 93,809 | 91,215 | 6.0 | △ 2.8 |
| フォード | 386,776 | 417,280 | 10.6 | 7.9 | 54,209 | 55,891 | 3.7 | 3.1 |
| トヨタ | 245,007 | 310,152 | 7.8 | 26.6 | 124,685 | 129,184 | 8.5 | 3.6 |
| 起亜 | 270,700 | 288,100 | 7.3 | 6.4 | 104,384 | 111,172 | 7.3 | 6.5 |
| ヒュンダイ | — | — | — | — | 53,305 | 54,497 | 3.6 | 2.2 |
| マツダ | 209,303 | 174,524 | 4.4 | △ 16.6 | 99,797 | 107,004 | 7.0 | 7.2 |
| ホンダ | 194,642 | 191,700 | 4.8 | △ 1.5 | 43,337 | 41,157 | 2.7 | △ 5.0 |
| BMW | 95,151 | 95,449 | 2.4 | 0.3 | 17,335 | 18,953 | 1.2 | 9.3 |
| メルセデス・ベンツ | 57,539 | 57,063 | 1.4 | △ 0.8 | 12,905 | 10,663 | 0.7 | △ 17.4 |
| JAC | 25,391 | 24,683 | 0.6 | △ 2.8 | 24,826 | 24,445 | 1.6 | △ 1.5 |
| MG Motor | — | — | — | — | 60,168 | 48,816 | 3.2 | △ 18.9 |
| ルノー | — | — | — | — | 29,892 | 33,265 | 2.2 | 11.3 |
| 奇瑞汽車(Chirey/Omoda/Jetour) | — | — | — | — | 29,991 | 8,433 | 0.6 | △ 71.9 |
| スズキ | — | — | — | — | 43,661 | 39,436 | 2.6 | △ 9.7 |
| 三菱自動車 | — | — | — | — | 24,706 | 27,994 | 1.8 | 13.3 |
| モーターネーション | — | — | — | — | 10,497 | 2,680 | 0.2 | △ 74.5 |
| Changan | — | — | — | — | — | 19,308 | 1.3 | — |
| スバル | — | — | — | — | 3,321 | 4,436 | 0.3 | 33.6 |
| いすゞ | — | — | — | — | 2,466 | 2,488 | 0.2 | 0.9 |
| Foton | — | — | — | — | 2,456 | 2,260 | 0.1 | △ 8.0 |
| その他 | — | — | — | — | 30,041 | 45,518 | 3.0 | 51.5 |
| 日系企業合計 | 1,318,893 | 1,334,912 | 33.8 | 1.2 | 598,200 | 627,361 | 41.1 | 4.9 |
| 合計 | 3,989,483 | 3,953,494 | 100.0 | △ 0.9 | 1,504,322 | 1,524,638 | 100.0 | 1.4 |
注:系列ブランド(例えばフォルクスワーゲンはSEAT、AUDI、PORSCHE、BENTLEYなど)を含む。いすゞの販売台数はELF100/ELF200/ELF300の販売台数のみがAMIAに報告されている。
出所:国立統計地理情報院(INEGI)
生産減少の要因には、通商環境の変化やサプライチェーン上の問題が影響したと考えられる。2026年1月26日付地域・分析レポートに記載のとおり、完成車については1962年通商拡大法232条に基づき、メキシコから米国に輸出される完成車に対して25%の追加関税が賦課されている(注1)。また、トランプ関税だけでなく、サプライチェーンの問題も生産に影響を与えた。例えば、OEMによる社内生産体制の再編に伴い生産計画が見直されたケースや、半導体を含む調達品の供給停止・遅延により、生産の遅延・停止を余儀なくされた事例がみられた。
トランプ関税発動後も対米輸出は維持
2025年の輸出台数は、前年比2.7%減の338万5,785台となった。月ごとで見ると、1~8月までは前年比の伸び率が増減を繰り返していたが、9月以降は全ての月で前年比マイナスとなり、12月は前年比14.5%減と年間で最大の減少幅を記録した(2026年1月22日付ビジネス短信参照)。メーカー別で見ると、マツダが通年で前年比37.6%減、ホンダが同20.5%減、VWが同16.2%減、メルセデス・ベンツが同13.6%減、日産が同12.2%減、BMWが同7.3%減となった。一方、トヨタは前年比30.1%増、フォードは同11.4%増、起亜は同5.4%増となった。
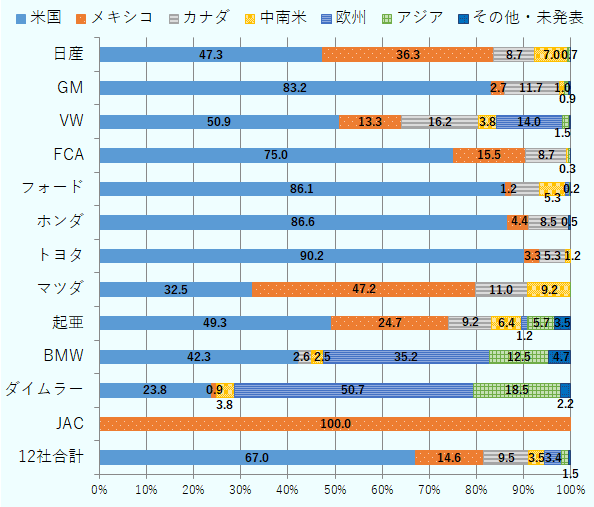
2025年の輸出台数は生産台数の8割以上に相当し、そのうち米国向けが全体の78.5%、カナダを含む北米向けでは89.6%に達した。引き続き輸出の大半が北米向けである点に大きな変化はみられない。ただし、仕向け地別生産比率(国内販売+輸出の合計に占める構成比)をみると、OEMによっては前年と比較して仕向け地に変化もみられた(図2参照)(注2)。例えば、マツダは米国向けが前年比20.6ポイント減少した一方で、メキシコ国内向けが同14.1ポイント増、カナダ向けが同3.9ポイント増、中南米向けが同2.6ポイント増となった。フォードは米国向けが前年比6.9ポイント減だったが、カナダ向けが同6.1ポイント増加した。ステランティスも米国向けが同10.1ポイント減少したが、メキシコ向けが同11.2ポイント増となった。起亜も対米向けが前年比12.3ポイント減少し、カナダ向けが同4.5ポイント増、アジア向けが同3.4ポイント増、欧州向けが同1.2ポイント増となった。しかし、生産台数や輸出台数もそれぞれ増減があり、この数値だけで仕向け地変更が行われたと結論付けるのは早計であることに留意したい。
(2025年、国産車販売+輸出の合計に占める構成比)
出所:国立統計地理情報院(INEGI)のデータを基にジェトロ作成
対米輸出の車種構成では、SUV(スポーツ用多目的車)が引き続き中心となった。2025年の対米輸出では、SUVが136万3,274台と51.4%を占めた。ピックアップトラックは歴代最高の83万8,540台で、全体の31.6%を占め、前年比約40%増加した(図3参照)。
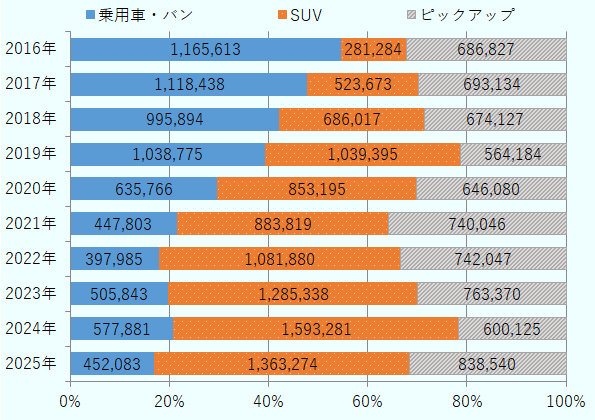
注:データラベルは輸出台数。
出所:国立統計地理情報院(INEGI)のデータを基にジェトロ作成
企業別・車種別の生産を見ると、米系のGMおよびフォードは、2025年時点でメキシコにおいて乗用車生産を行っておらず、SUVとピックアップトラックに生産を特化させている。一方、ステランティスについては、2025年はSUVの生産が減少し、乗用車・バンの生産が増加した。ステランティスは米国向け輸出が減少し、メキシコ国内販売が増加していることを踏まえると、トランプ関税の影響を抑えるため、国内向けモデルを増やす調整を行った可能性がある。日系メーカーでは、トヨタはメキシコの2工場で全量ピックアップトラックを生産しており、ホンダもSUVのみを生産している。一方、マツダや日産は国内および中南米市場向け比率も高く、乗用車・バンの生産比率はそれぞれ34.0%(5万9,297台)、57.8%(38万764台)と相対的に高水準となっている(図4参照)。
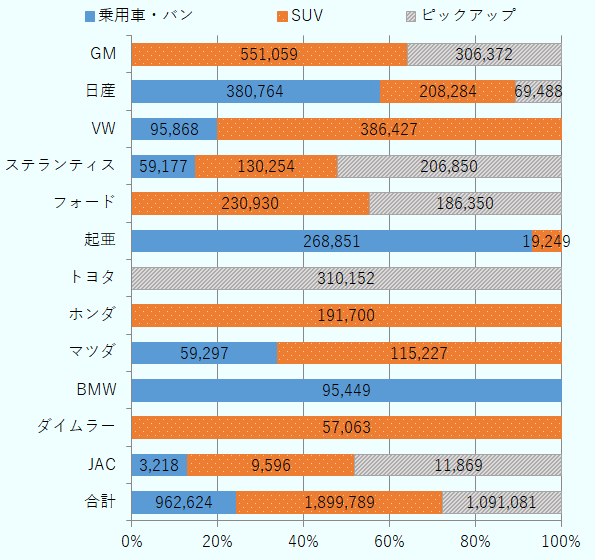
注:データラベルは生産台数。
出所:国立統計地理情報院(INEGI)のデータを基にジェトロ作成
内需は堅調、中国系ブランドは国内販売台数が大幅減
2025年通年の国内販売台数は前年比1.4%増の152万4,638台となった。企業別に国内販売台数を見ると、日産は同7.6%増の27万5,662台と増加し、17年連続の国内販売1位となった。次いで、GM、VW(系列ブランドを含む)、トヨタ、起亜となった。日産、トヨタ以外の日系メーカーでは、三菱自動車(前年比13.3%増)、スバル(同33.6%増)、いすゞ(同0.9%増)、マツダ(同7.2%増)が増加した一方、ホンダ(同5.0%減)、スズキ(同9.7%減)が減少した。
一方、中国系ブランドは2026年3月26日付地域・分析レポートで記載のとおり、中国企業間の競争激化やBEV市場の停滞などにより、販売が大幅減となる企業も散見された(注3)。
一般関税引き上げは完成車にも影響大
メキシコ政府は2025年12月10日、1,463品目の一般(MFN)関税率を引き上げる輸出入関税法(LIGIE)改正を可決し、2026年1月1日から施行した(2026年1月6日付ビジネス短信参照)。完成車の一般関税率は50%に引き上げられたが、メキシコとの自由貿易協定(FTA)非締結国からの完成車輸入は原則として一般関税を支払う必要がある。江淮汽車(JAC)以外の中国系OEMはメキシコ国内で生産していないため、国内販売は輸入車となり、直接的な影響を受けている。また、メキシコに生産拠点を持つOEMであっても、国内市場向けに一部車種を輸入している。2025年のFTA非締結国からの完成車輸入実績を見ると、中国製が30万6,351台と最も多く、次いでインド製11万1,147台、タイ製5万1,809台、インドネシア製4万1,742台、韓国製1万5,129台となっており、これらはいずれも今回の関税率引き上げの影響を受ける。
OEM別に見ると、FTA非締結国からの輸入が最も多いのはGMで、中国製を中心に12万9,503台を輸入している。次いで現代(ヒュンダイ)・起亜がインドおよび中国を中心に8万3,083台を輸入している(図5参照)。しかし、メキシコ国内で完成車の生産を行うOEMについては、「軽量自動車新車製造企業登録制度」(注4)により、前年の生産台数の10%を上限とする完成車の無関税輸入枠が認められている。さらに、追加割当枠の制度も存在しており、工場新設や生産拡大などの追加投資を行い、経済省と交渉の上、追加の無関税枠を得ることができる(注5)。2024年の生産台数に対する2025年のFTA非締結国からの輸入台数の比率は、現代・起亜が30.7%、トヨタが21.9%(注6)、GMが14.6%と比較的高い一方、VW(6.7%)、ホンダ(4.5%)、フォード(3.7%)、日産(3.5%)、ステランティス(3.0%)、BMW(0.7%)、マツダ(0.5%)となっており、各社の輸入枠の利用率が異なることが分かる。FTA非締結国からの輸入比率が高いOEMほど、無関税枠の上限を超過した場合の関税リスクを抱えている。今後は米国輸出だけでなく、メキシコ国内への輸入車に対する関税率にも注意し、関税のコントロールを行う必要があるだろう。
図5:企業別・原産国別輸入車販売台数(2025年)

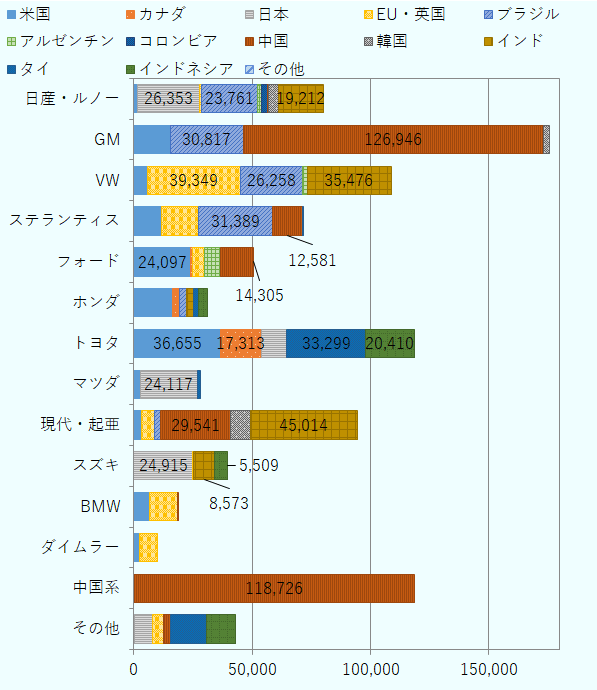
注:系列ブランドも含む。データラベルは生産台数。
出所:国立統計地理情報院(INEGI)のデータを基にジェトロ作成
EV市場ではPHEVとHEVが成長
次に、メキシコの電気自動車(EV)市場について見ていく。2025年の国内販売台数では、BEVは2万923台(前年比13.8%減)と減少した一方、PHEVが1万3,684台(同71.2%増)、HEVは11万2,117台(同21.8%増)と増加した(図6参照)。2022年から急激に伸びたBEVは、市場の一服感や充電ステーションの整備不足などの要因により、走行距離の長いPHEVやHEVの市場が伸長した(2026年3月26日付地域・分析レポート参照)。
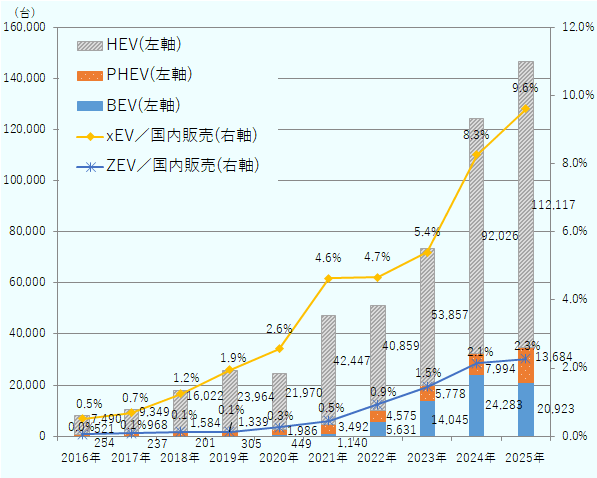
注:テスラとBYDを除く販売台数。HEV:ハイブリッド車、PHEV:プラグインハイブリッド車、BEV:バッテリー式EV。 xEVはHEV、PHEV、BEVの合計。ZEVはPHEVとBEVの合計。
出所:国立統計地理情報院(INEGI)のデータを基にジェトロ作成
2026年1~3月は生産・輸出・国内販売が順調
2026年1~3月の自動車生産台数は前年同期比0.5%増の96万9,294台、輸出台数は同2.5%増の79万5,631台、国内販売は同3.7%増の38万1,653台となり、いずれも前年を上回っている。前月比で見ても、生産・輸出は3カ月連続で増加しているほか、国内販売も2月に微減が見られたものの、3月には回復し、前年同月比を上回る水準となった(図7参照)。2025年4月以降、本格的にトランプ関税の影響を受けており、2026年4月以降の前年比がどのような数値となるか注目される。
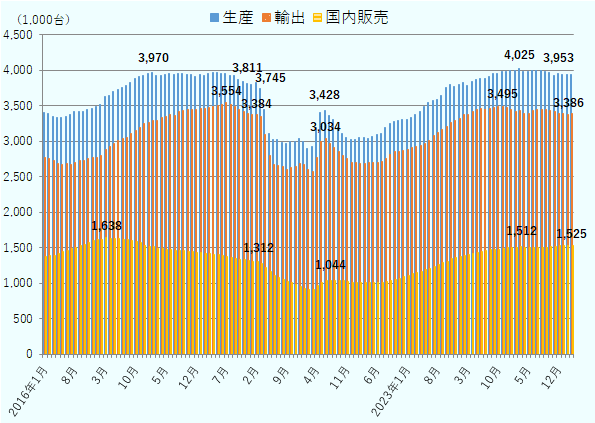
注:過去12カ月の累計台数。例えば、「2018年1月」は2017年2月~2018年1月の累計。
出所:メキシコ国立統計地理情報院(INEGI)のデータを基にジェトロ作成
原産地規則強化とアジア依存低減による調達・生産戦略の変化
2025年は、米国による追加関税賦課や米国・メキシコ・カナダ協定(USMCA)の見直しを巡る不確実性の高まりにより、投資判断が難しい年となった。2026年7月以降、USMCA見直しの合意ができるか注目される。2026年5月時点では具体的な要求はまだ明らかにされていないものの、自動車関連の主要論点として、原産地規則の強化およびアジア材の輸入低減(2026年2月20日付地域・分析レポート参照)が考えられる。これらが実施された場合、メキシコで生産を行うOEMの調達戦略や生産体制に中長期的な影響が及ぶことも想定される。そこで、OEMにとって重要なUSMCA見直しにおける2つの論点を整理する。
1つ目は原産地規則の厳格化だ。具体的には、域内原産割合(RVC)の引き上げや、一定の製造・加工工程を米国内で実施することを求める要件の導入が提案される可能性がある。仮にこれらが導入された場合、OEMは原産地規則を満たすため、従来以上にTier1以降のサプライヤーに対し、原産性に関する情報を詳細に確認する必要が生じる。また、完成車の組み立て工場の再検討に加え、米国で製造する部品、USMCA域内(メキシコ・カナダ)での製造部品、その他の国での製造部品などについて、より厳密に完成車製造のサプライチェーンを管理する必要が生じる可能性がある。
この結果、USMCA原産品に該当する部材の調達需要は増加する一方、特に米国材に切り替えると部材コストは跳ね上がり、生産コストの上昇は避けられない。割高なUSMCA原産品とするか、USMCA非原産品で部材のコストを下げ、関税を支払っても利益が出るサプライチェーンを構築するか、OEMにとって重い決断を迫られる可能性がある。
2つ目はアジアへの依存度低減だ。現行USMCAにおいても、完成車にはRVC75%の達成だけでなく、さまざまな要件が課されている。特に、鉄鋼・アルミニウム要件については、OEMが購入する(Tier1以降への直接支給も含む)鉄とアルミニウムの7割が域内原産品であることが求められている。域外の部材調達に対するハードルは既に高く、現在ではメキシコ産の自動車用鉄鋼材の調達は難しいため、必然的に米国材が選ばれる可能性が高い。さらに、マルセロ・エブラル経済相が、アジアからの輸入低減の観点で「電子部品は(アジアからの)依存度が高い」と指摘しているように、自動車生産で多くの部品に採用されるアジア製電子部品についても、USMCA見直しの中で何らかの制限が課される可能性が示唆されている。
こうした中、完成車をUSMCA原産品とするためのコストアップは否めず、サプライチェーンの再編も考慮し、全体最適をもう一度再考する必要が生じる。また、メキシコで生産される完成車は米国向けだけではない。上記のようにコストの観点から、USMCA用の調達部品とその他の国向けの調達品を分け、部材の一括調達ではなく、仕向け地ごとの調達も選択肢に入る。この場合、調達や生産ラインのより厳密な見直しも必要だ。
メキシコで生産するOEMにとって、現在の完成車への追加関税への対応だけでも、非常に負荷が大きい。しかし、USMCAの見直しを経て、OEMはUSMCA原産品のコストアップやサプライチェーンの見直しへの対応を迫られる可能性が十分にあり、見直し合意後の各社の動きが注目される。
- 注1:
-
例外的に、米国・メキシコ・カナダ協定(USMCA)の原産品で、かつ、米国商務省の承認を得たモデルについては、非米国産部分に対してのみ追加関税が適用される。

- 注2:
-
2024年の企業別・仕向け地別自動車生産比率(国内販売+輸出の合計に占める構成比)については、2025年7月3日付地域・分析レポートを参照。
- 注3:
-
一部の中国ブランドでは、統計上販売台数が減少していても、実態を正確に反映していない可能性があるため注意が必要。例えば、奇瑞汽車(Chirey/Omoda/Jetour)は2025年4月以降、一部ブランドの国立統計地理情報院(INEGI)への販売台数登録が途絶えている。
- 注4:
-
軽量自動車新車製造企業登録制度は、メキシコで完成車の生産を行う事業者に対し、完成車の無関税輸入割当(生産台数の10%)の恩典を与える制度。登録するためには、車両総重量が8,864キログラム以下で、関税分類が8702項、8703項(ただし8703.10号を除く)、8704項のいずれかに該当する新車の製造業者であり、直前の年度において、メキシコで前記カテゴリーの車両を5万台以上生産した実績があるという要件を満たす必要がある。詳細は、「外資に関する奨励
 」を参照。
- 注5:
-
軽量自動車新車製造企業登録制度では、注4の規定のほかに追加割当枠を設けている。既に当該登録制度に登録されている企業は、以下の条件を満たす場合、新車の軽量自動車を輸入するための追加割当枠の割り当てを申請することができる。
- 自動車またはその主要部品を製造するため、メキシコ国内に生産施設を新設、拡張、または近代化するための追加投資を行った場合。
- 従業員に対する専門的な研修、サプライヤーへの技術研修・移転、および設計センター・技術開発センターへの支援を通じて、人的・技術的開発のための投資を行った場合。
- メキシコ国外の自社工場に供給するため、メキシコ国内サプライヤーから調達を行った場合。 追加割当枠を申請するには、企業は適切な書類により、これらの投資を行ったことを証明しなければならない。
- 注6:
-
トヨタの2024年の生産台数はモデルチェンジなどの影響で、2025年と比べて少ない。2024年の生産台数に対する、2025年のFTA非締結国からの輸入台数の割合が相対的に高く出ていることに注意。
2025年メキシコ自動車産業
シリーズの次の記事も読む

- 執筆者紹介
-
ジェトロ・メキシコ事務所
阿部 眞弘(あべ ただひろ) - 2017年、ジェトロ入構。サービス産業課、商務・情報産業課、イノベーション促進課、ジェトロ山口を経て、2022年9月から現職。

- 執筆者紹介
-
ジェトロ・メキシコ事務所
山中 真菜(やまなか まな) - 2023年、ジェトロ入構。海外展開支援部フロンティア開拓課を経て、2025年9月から現職。
よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 中国の安全保障貿易管理に関する制度情報 専門家による政策解説(2026年9月)
- 紅海およびスエズ運河に関する物流動向 (2026年05月13日)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 2025年の中国自動車生産・販売動向 (2026年06月26日)


