


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
中南米に商機を!拡大するグローバルサウス消費市場1億3,000万人、多層の購買力
メキシコの消費市場(1)
2026年11月9日
メキシコの人口は2025年に1億3,091万人に達し、今後も増加が見込まれる。低・中所得層を中心とする所得の底上げも消費市場の拡大を支えている。一方、所得階層や地域による購買力の差は大きく、少子高齢化や肥満などの健康課題も進む。市場を捉えるには、人口規模だけでなく、人口構造、所得階層、都市ごとの違い、消費者が抱える課題にも目を向ける必要がある。
増加が続く人口、世帯は小規模化
国立統計地理情報院(INEGI)が実施した2025年の中間調査(注1)によると、2025年の人口は1億3,091万人で、2010年の1億1,195万人から15年間で約1,896万人増加した(表1参照)。ただし、人口増加率は2010年の年平均1.8%から、2015年は1.4%、2020年は1.0%、2025年は0.7%へ低下している。平均年齢は2010年の26歳から2025年には32歳に上昇した。合計特殊出生率も、同期間に女性1人当たり1.9人から1.2人へ低下している。人口が増え続ける一方、その内部では少子高齢化が着実に進行している。
| 指標 | 単位 | 2010年 | 2015年 | 2020年 | 2025年 |
|---|---|---|---|---|---|
| 国勢調査 | 中間調査 | 国勢調査 | 中間調査 | ||
| 人口 | 1,000人 | 111,955 | 119,531 | 125,515 | 130,911 |
| 人口増加率(注1) | % | 1.8 | 1.4 | 1.0 | 0.7 |
| 平均年齢 | 歳 | 26 | 27 | 29 | 32 |
| 従属比率(注2) | % | 55.2 | 52.9 | 50.2 | 46.4 |
| 合計特殊出生率 | 人/女性 | 2.4 | 2.3 | 1.9 | 1.2 |
| 非識字率 | % | 6.9 | 5.5 | 4.8 | 3.7 |
| 平均就学年数 | 年 | 8.6 | 9.1 | 9.7 | 10.3 |
| 高等教育終了比率 | % | 17.6 | 18.6 | 21.6 | 24.5 |
| 健康保険カバー率 | % | 64.6 | 82.2 | 77.1 | 86.6 |
| 住宅数 | 1,000戸 | 28,608 | 31,950 | 35,219 | 39,699 |
| 1戸当たり居住者数 | 人/戸 | 3.9 | 3.7 | 3.6 | 3.3 |
| 指標 | 単位 | 2010年 | 2015年 | 2020年 | 2025年 |
|---|---|---|---|---|---|
| 国勢調査 | 中間調査 | 国勢調査 | 中間調査 | ||
| 電気 | % | 97.8 | 98.7 | 99.0 | 99.5 |
| 水道 | % | 91.5 | 95.5 | 96.3 | 97.6 |
| 下水配管 | % | 90.3 | 93.2 | 95.5 | 97.5 |
| テレビ | % | 92.6 | 93.0 | 91.3 | 89.5 |
| 冷蔵庫 | % | 82.1 | 85.2 | 88.1 | 91.8 |
| 電子レンジ | % | N.A. | 46.3 | 47.4 | 51.3 |
| 洗濯機 | % | 66.4 | 69.5 | 72.8 | 79.1 |
| 自動車・ピックアップ | % | 44.2 | 43.5 | 47.2 | 49.9 |
| オートバイ | % | N.A. | N.A. | 12.0 | 19.9 |
| 固定電話 | % | 43.2 | 36.9 | 37.5 | 31.8 |
| 携帯電話 | % | 65.1 | 78.6 | 88.1 | 94.5 |
| コンピュータ | % | 29.4 | 32.7 | 38.4 | 39.3 |
| インターネット | % | 21.3 | 32.9 | 53.9 | 75.7 |
注1:過去5年間の年平均。
注2:14歳以下および65歳以上の人口が15~64歳の人口に占める比率。
注3:住宅全戸数に占める普及率。
出所:国立統計地理情報院(INEGI)データからジェトロ作成
住宅数は2010年の2,861万戸から2025年には3,970万戸へ、人口を上回るペースで増加した。その結果、住宅1戸当たりの居住者数は3.9人から3.3人に減少した。核家族化に加え、単身世帯や高齢者のみの世帯の増加も、住宅の小規模化を促しているとみられる。食品や日用品では、大容量商品だけでなく、少人数世帯向けの小容量商品や、調理・保存の手間を抑えた商品の需要が高まりそうだ。
2025年には電気が通る住宅が99.5%、水道が97.6%となり、インターネット接続のある住宅も2010年の約2割から8割近くへ上昇した。パソコンの普及率を大きく上回ることから、電子商取引やSNSではスマートフォンでの閲覧・購入を前提とした設計が重要となる。
平均就学年数は2010年の8.6年から2025年には10.3年へ、高等教育修了者の比率も17.6%から24.5%へ上昇した。商品やサービスを比較し、品質や機能に関する情報を収集する消費者層が拡大しているとみられ、価格だけでなく、品質、健康、環境、使いやすさなどを具体的に説明する販売戦略の重要性が増している。
人口ボーナス効果は転換期、高齢者市場は拡大へ
2015年、2025年の人口ピラミッドを比較すると、メキシコは依然として若年層と生産年齢人口の厚い国であるものの、その形状は底辺の広いピラミッド型から中央部が膨らむつぼ型へ移りつつある(図1、2参照)。年少人口の構成比が縮小する一方、40歳以上の層が厚みを増している。従属人口を生産年齢人口で除した従属比率は、2010年の55.2%から2025年には46.4%へ低下した。働き手に対する年少者と高齢者の合計が相対的に少ない、人口ボーナスの効果を享受しやすい状態にある。
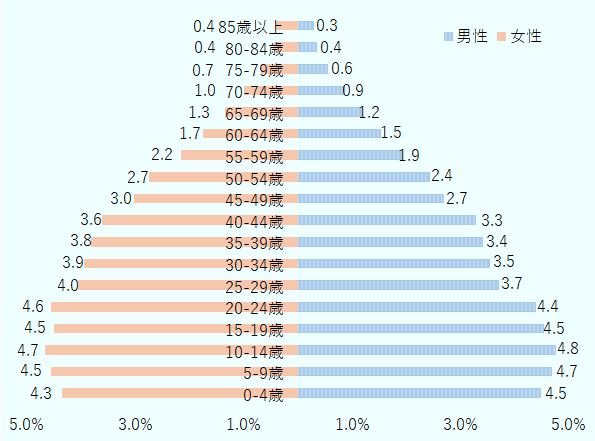
注:目盛り、データラベルは全人口に占める各性別・年齢層の構成比(%)。
出所:国立統計地理情報院(INEGI)「2015年中間調査」からジェトロ作成
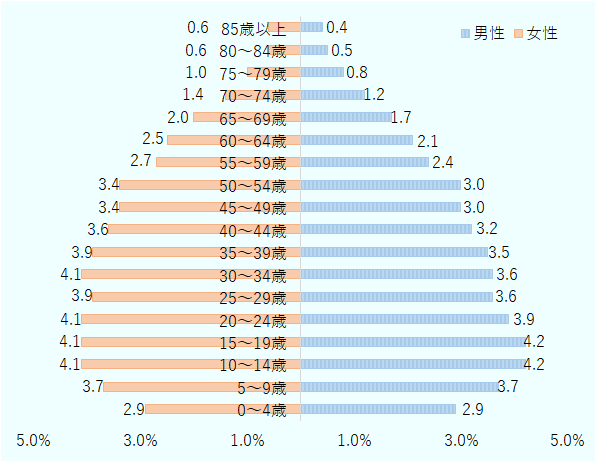
注:目盛、データラベルは全人口に占める各性別・年齢層の構成比(%)。
出所:国立統計地理情報院(INEGI)「2025年中間調査」からジェトロ作成
メキシコ国家人口評議会(CONAPO)の推計では、人口は当面増加し、2052年ごろにピークを迎える見通しだ。消費市場の量的拡大が今後も期待できる一方、出生率の低下を踏まえると、現在が人口ボーナスのピークに近く、その効果が恒久的に続くわけではない。
今後は、若者向けと高齢者向けの市場が併存する。若年人口がなお大きいことから、教育、ファッション、娯楽、デジタルサービスなどの市場には引き続き成長余地がある。一方、人口規模の大きい世代が年齢を重ねることで、医療、介護、健康管理、配食、移動支援などの需要も拡大する。既に超高齢社会を経験し、高齢者向けの商品・サービスを発展させてきた日本企業の知見を生かし得る分野といえる。
低・中所得層を中心に実質所得が上昇
所得階層を低い順に10分割すると、2024年の世帯平均月収は最下位層が5,598ペソ、最上位層が7万8,698ペソで、約14倍の差がある(表2参照)。
|
所得階層 (10段階) |
2016年 | 2018年 | 2020年 | 2022年 | 2024年 | 増減(2024年) | |
|---|---|---|---|---|---|---|---|
| 金額 | 金額 | 金額 | 金額 | 金額 | 2016年比 | 2022年比 | |
| I | 4,104 | 4,120 | 4,175 | 4,940 | 5,598 | 36.4 | 13.3 |
| II | 7,140 | 7,277 | 7,083 | 8,259 | 9,432 | 32.1 | 14.2 |
| III | 9,508 | 9,684 | 9,357 | 10,757 | 12,282 | 29.2 | 14.2 |
| IV | 11,839 | 12,062 | 11,576 | 13,242 | 15,082 | 27.4 | 13.9 |
| V | 14,481 | 14,602 | 14,016 | 15,966 | 18,103 | 25.0 | 13.4 |
| VI | 17,511 | 17,600 | 16,848 | 19,127 | 21,533 | 23.0 | 12.6 |
| VII | 21,330 | 21,358 | 20,445 | 22,991 | 25,817 | 21.0 | 12.3 |
| VIII | 26,842 | 26,611 | 25,455 | 28,267 | 31,764 | 18.3 | 12.4 |
| IX | 36,223 | 35,528 | 33,789 | 37,156 | 41,237 | 13.8 | 11.0 |
| X | 85,177 | 75,555 | 68,590 | 73,931 | 78,698 | △ 7.6 | 6.4 |
| 平均 | 23,416 | 22,440 | 21,133 | 23,464 | 25,955 | 10.8 | 10.6 |
| ジニ係数 | 0.449 | 0.426 | 0.415 | 0.402 | 0.391 | △ 0.059 | △ 0.011 |
注:所得階層は世帯数を均等に所得の低い順から高い順へ10分割したもの。
平均所得は原典の四半期額を3で除して月額に換算した。
増減はジニ係数のみ増減幅、その他は増減率。
2024年の期中平均為替レートは1ドル=18.30ペソ、1ペソ=約8.27円。
出所:INEGI「ENIGH2024」、IMFのデータからジェトロ作成
一方、2016~2024年には低・中所得層ほど実質所得の伸びが大きく、ジニ係数も2016年の0.449から2024年には0.391へ低下した。
背景には、2018年12月に発足した左派政権による最低賃金の大幅な引き上げや、高齢者年金、奨学金など低所得層向けの移転支出の拡充がある。2024年の世帯平均月間経常所得は2万5,955ペソで、2022年比10.6%増加した。内訳では労働所得が65.6%を占める一方、年金、奨学金、贈与などの移転所得も17.7%を占めた。低・中所得層の所得上昇は、基礎的な食品や日用品に加えて、これまで購入を見送ってきた耐久消費財、外食、通信、個人向けサービスなどへの支出を押し上げる可能性がある。
購買力は都市と世帯属性で細かく分かれる
メキシコ市場・世論調査機関協会(AMAI)の社会経済階層(NSE)は、世帯主の学歴、住宅設備、自動車、インターネット接続、就業者数などから世帯を7段階に分類する。所得額だけでなく、世帯の生活環境や消費能力を捉える指標だ(表3参照)。
2022年には、全国でA/Bが7.3%、C+が12.0%、Dが25.4%、Eが8.7%を占めた。2018年と比べると、下位層の比率が低下し、中間層以上が増えている(表4参照)。
| NSE | 教育水準 | 住環境 | 自動車保有 | インターネット接続 | テクノロジー | エンゲル係数 |
|---|---|---|---|---|---|---|
| A/B | 世帯主の78%が大卒以上 | 72%が寝室3室以上の住居 | 99%が保有、70%が2台以上 | 99%が固定インターネット接続 | 32%の世帯がPC保有2台以上 | 28.8% |
| C+ | 世帯主の69%が高卒以上 | 53%が寝室3室以上の住居 | 91%が保有、35%が2台以上 | 98%が固定インターネット接続 | 13%の世帯がPC保有2台以上 | 32.8% |
| C | 世帯主の72%が中卒以上 | 41%が寝室3室以上の住居 | 75%が保有、18%が2台以上 | 92%が固定インターネット接続 | 6%の世帯がPC保有2台以上 | 36.7% |
| C- | 世帯主の67%が中卒以下 | 78%が寝室2室以下の住居 | 51%が保有(最低1台) | 80%が固定インターネット接続 | 28%の世帯がPC最低1台保有 | 39.4% |
| D+ | 世帯主の76%が中卒以下 | 80%が寝室2室以下の住居 | 32%が保有(最低1台) | 57%が固定インターネット接続 | 16%の世帯がPC最低1台保有 | 42.9% |
| D | 世帯主の55%が小学校まで | 87%が寝室2室以下の住居 | 16%が保有(最低1台) | 17%が固定インターネット接続 | 4.1%の世帯がPC最低1台保有 | 46.4% |
| E | 世帯主の83%が小学校まで | 70%が寝室1室のみの住居、82%がシャワーなし | 0.9%が保有(最低1台) | 0.3%が固定インターネット接続 | PC保有世帯はほぼ皆無 | 52.1% |
出所:メキシコ市場・世論調査機関協会(AMAI)特設ウェブサイトからジェトロ作成
|
都市圏/ 人口規模 |
項目 | A/B | C+ | C | C- | D+ | D | E | |||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 18年 | 22年 | 18年 | 22年 | 18年 | 22年 | 18年 | 22年 | 18年 | 22年 | 18年 | 22年 | 18年 | 22年 | ||
| 都市圏 | メキシコ市 | 7.5% | 5.9% | 15.3% | 11.2% | 16.8% | 16.6% | 15.9% | 17.5% | 14.0% | 16.8% | 24.9% | 24.8% | 5.7% | 7.0% |
| モンテレイ | 10.9% | 12.6% | 18.0% | 15.4% | 21.0% | 19.6% | 18.4% | 19.6% | 13.5% | 16.0% | 15.2% | 14.8% | 2.9% | 1.9% | |
| グアダラハラ | 13.8% | 9.0% | 18.7% | 17.4% | 16.3% | 19.4% | 16.0% | 19.1% | 12.7% | 13.8% | 19.2% | 18.3% | 3.5% | 2.7% | |
| ケレタロ | 12.2% | 14.5% | 19.1% | 17.9% | 19.6% | 20.5% | 15.0% | 17.6% | 12.1% | 12.9% | 17.4% | 12.6% | 4.6% | 3.9% | |
| アグアスカリエンテス | 12.0% | 14.1% | 17.2% | 15.9% | 21.1% | 20.4% | 16.9% | 18.3% | 14.7% | 14.5% | 16.1% | 14.2% | 2.0% | 2.4% | |
| プエブラ | 8.3% | 8.1% | 12.6% | 13.7% | 17.0% | 15.9% | 15.4% | 18.0% | 15.2% | 13.6% | 25.3% | 23.0% | 6.1% | 7.6% | |
| ティファナ | 8.6% | 8.6% | 17.3% | 18.8% | 20.5% | 20.7% | 18.3% | 19.9% | 11.9% | 12.4% | 19.1% | 16.1% | 4.3% | 3.4% | |
|
人口 規模 |
10万人以上 | 10.4% | 10.7% | 17.1% | 16.2% | 18.8% | 18.4% | 16.3% | 18.2% | 13.7% | 14.5% | 19.7% | 18.0% | 4.1% | 4.1% |
| 1.5万~10万人未満 | 5.9% | 7.0% | 12.0% | 12.0% | 15.9% | 16.6% | 16.5% | 17.6% | 16.0% | 15.3% | 25.8% | 24.6% | 8.0% | 6.8% | |
| 2,500~14,999人 | 3.0% | 3.9% | 7.7% | 8.5% | 11.3% | 13.2% | 14.5% | 15.2% | 16.6% | 16.1% | 34.8% | 30.7% | 12.1% | 12.3% | |
| 2,500人未満 | 1.0% | 1.9% | 2.9% | 4.9% | 6.3% | 9.0% | 10.7% | 12.4% | 15.6% | 15.0% | 44.2% | 39.0% | 19.3% | 17.7% | |
| 全国 | 6.6% | 7.3% | 11.9% | 12.0% | 14.6% | 15.3% | 14.8% | 16.4% | 14.8% | 14.9% | 28.1% | 25.4% | 9.2% | 8.7% | |
出所:メキシコ市場・世論調査機関協会(AMAI)
NSEの構成は都市によって異なる。A/BとC+の合計は、メキシコ市都市圏の17.1%に対し、モンテレイは28.0%、ケレタロは32.4%、アグアスカリエンテスは30.0%だった。首都に限らず、地方都市にも高価格帯の商品を受容する層がいる。メキシコを全国一律の市場として捉えず、都市や所得階層に応じて、商品容量、価格、販売チャネル、決済方法を調整することが重要だ。
必需品の負担は重いが、健康・美容支出は拡大
2024年の世帯平均月間消費支出は1万5,891ペソで、食品・飲料・たばこが37.7%、交通・通信が19.5%を占めた。低所得層ほど食品の比率(エンゲル係数)が高く、所得層によって選択的支出に回せる金額も異なる(表5参照)。また、所得の底上げが進んでも、全階層が同じ商品を購入するわけではない。商品戦略では、低所得層には価格と容量、中間層には価格と品質の均衡、上位層には品質、ブランド、利便性、体験価値など、対象層に応じた訴求が必要となる。
| 現金支出項目 | 調査年 | 全世帯 | 所得階層 | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 平均 | I | II | III | IV | V | VI | VII | VIII | IX | X | ||
| 食品・飲料・たばこ | 2016年 | 27.3 | 45.8 | 42.2 | 39.1 | 36.9 | 34.9 | 32.4 | 30.3 | 27.5 | 23.5 | 15.4 |
| 2022年 | 30.3 | 46.9 | 43.5 | 40.9 | 38.9 | 37.1 | 34.8 | 32.8 | 29.8 | 26.8 | 18.3 | |
| 2024年 | 29.4 | 46.1 | 42.2 | 39.8 | 37.8 | 35.7 | 33.7 | 31.2 | 28.5 | 25.0 | 18.2 | |
| 外食 | 2016年 | 7.7 | 4.5 | 5.0 | 5.8 | 6.0 | 6.2 | 6.7 | 7.1 | 7.8 | 8.7 | 9.6 |
| 2022年 | 7.4 | 4.2 | 5.3 | 5.5 | 5.7 | 5.8 | 6.4 | 6.7 | 7.1 | 7.9 | 10.1 | |
| 2024年 | 8.2 | 4.8 | 5.5 | 6.0 | 6.4 | 7.0 | 7.4 | 7.8 | 8.5 | 9.0 | 10.3 | |
| 衣類・履物 | 2016年 | 4.6 | 3.8 | 3.9 | 4.2 | 4.1 | 4.2 | 4.4 | 4.7 | 4.7 | 5.0 | 5.0 |
| 2022年 | 3.8 | 2.9 | 3.1 | 3.2 | 3.4 | 3.6 | 3.7 | 3.9 | 3.9 | 4.0 | 4.2 | |
| 2024年 | 3.8 | 2.8 | 3.2 | 3.3 | 3.5 | 3.6 | 3.7 | 3.9 | 4.1 | 4.2 | 4.2 | |
| 住宅関連・光熱費 | 2016年 | 9.5 | 10.5 | 10.9 | 10.3 | 10.1 | 10.2 | 9.8 | 9.8 | 9.6 | 9.1 | 8.6 |
| 2022年 | 9.5 | 10.9 | 10.9 | 10.9 | 10.7 | 10.3 | 10.0 | 9.7 | 9.4 | 8.8 | 8.3 | |
| 2024年 | 9.1 | 10.4 | 10.7 | 10.3 | 10.1 | 9.5 | 9.1 | 9.2 | 8.7 | 8.9 | 8.2 | |
| 家庭用品・サービス | 2016年 | 5.9 | 6.2 | 5.8 | 5.6 | 5.2 | 5.2 | 5.2 | 5.1 | 5.2 | 5.5 | 7.3 |
| 2022年 | 6.1 | 6.0 | 5.8 | 5.5 | 5.3 | 5.4 | 5.3 | 5.6 | 5.4 | 6.0 | 7.6 | |
| 2024年 | 6.3 | 6.5 | 5.9 | 5.8 | 5.7 | 5.9 | 5.6 | 5.7 | 6.0 | 6.3 | 7.5 | |
| 医療・健康関連 | 2016年 | 2.7 | 3.2 | 2.4 | 2.5 | 2.2 | 2.3 | 2.5 | 2.3 | 2.2 | 2.8 | 3.3 |
| 2022年 | 3.4 | 3.8 | 3.1 | 2.8 | 2.7 | 2.8 | 3.0 | 2.9 | 3.3 | 3.2 | 4.3 | |
| 2024年 | 3.4 | 3.8 | 3.3 | 3.0 | 2.9 | 3.1 | 3.0 | 2.7 | 3.0 | 3.4 | 4.1 | |
| 交通・輸送手段 | 2016年 | 14.9 | 9.8 | 10.8 | 11.7 | 13.0 | 13.7 | 14.7 | 14.9 | 15.6 | 16.1 | 16.9 |
| 2022年 | 14.4 | 9.1 | 10.1 | 11.3 | 11.9 | 13.0 | 13.6 | 14.3 | 15.3 | 16.6 | 16.5 | |
| 2024年 | 14.7 | 9.2 | 10.5 | 11.8 | 12.4 | 12.7 | 14.1 | 15.2 | 15.5 | 16.1 | 17.2 | |
| 通信 | 2016年 | 4.4 | 2.1 | 2.7 | 3.3 | 3.7 | 4.0 | 4.4 | 4.7 | 5.0 | 5.2 | 4.7 |
| 2022年 | 4.9 | 3.2 | 4.0 | 4.5 | 4.8 | 5.1 | 5.3 | 5.5 | 5.6 | 5.3 | 4.4 | |
| 2024年 | 4.8 | 3.6 | 4.3 | 4.8 | 4.9 | 5.1 | 5.1 | 5.2 | 5.3 | 5.1 | 4.3 | |
| 教育 | 2016年 | 8.6 | 4.3 | 5.6 | 6.6 | 7.6 | 7.4 | 8.0 | 8.2 | 8.5 | 9.0 | 10.9 |
| 2022年 | 7.0 | 3.8 | 4.6 | 5.3 | 6.0 | 6.2 | 6.2 | 6.6 | 7.5 | 7.0 | 9.0 | |
| 2024年 | 6.1 | 2.7 | 3.7 | 4.2 | 4.9 | 5.0 | 5.6 | 5.6 | 6.0 | 6.5 | 8.3 | |
| 娯楽・旅行 | 2016年 | 3.8 | 1.5 | 1.8 | 2.1 | 2.2 | 2.3 | 2.5 | 2.9 | 3.5 | 4.2 | 6.1 |
| 2022年 | 2.8 | 1.1 | 1.3 | 1.5 | 1.5 | 1.6 | 2.0 | 2.3 | 2.5 | 3.1 | 4.8 | |
| 2024年 | 3.5 | 1.5 | 1.7 | 1.9 | 2.1 | 2.4 | 2.7 | 2.9 | 3.5 | 4.1 | 5.6 | |
| 個人用品・美容 | 2016年 | 5.8 | 6.4 | 6.4 | 6.6 | 6.5 | 6.3 | 6.3 | 6.1 | 6.1 | 5.8 | 4.8 |
| 2022年 | 5.9 | 6.0 | 6.2 | 6.3 | 6.3 | 6.3 | 6.2 | 6.2 | 6.1 | 6.0 | 5.2 | |
| 2024年 | 7.8 | 6.9 | 7.3 | 7.2 | 7.3 | 7.5 | 7.5 | 7.7 | 8.0 | 8.1 | 8.2 | |
| 移転支出・その他 | 2016年 | 4.5 | 1.6 | 2.2 | 2.2 | 2.3 | 2.9 | 2.9 | 3.7 | 4.0 | 5.0 | 7.4 |
| 2022年 | 4.5 | 2.1 | 2.1 | 2.4 | 2.7 | 2.8 | 3.5 | 3.6 | 4.1 | 5.2 | 7.4 | |
| 2024年 | 2.7 | 1.5 | 1.5 | 1.8 | 1.8 | 2.2 | 2.2 | 2.7 | 2.7 | 3.1 | 3.6 | |
出所:INEGI,ENIGHの2016年、2022年、2024年版からジェトロ作成
こうした所得階層によるニーズの違いは、大手小売りチェーンの店舗戦略にも明確に表れている。最大手のウォルマート・デ・メキシコ・イ・セントロアメリカは、低所得層を主な対象とし、生活必需品を低価格で提供する「ボデガ」業態、中間層を中心に幅広い商品を扱う「ウォルマート・スーパーセンター」、中間層以上を対象に生鮮食品の品質や利便性、店舗への近接性を重視する「ウォルマート・エクスプレス」を展開する。これらとは別に、会員制倉庫型店舗の「サムズ・クラブ」は、家庭と事業者の双方を対象に、大容量商品や差別化された品ぞろえを提供している。同社は各店舗フォーマットについて、対象層の購買力、来店目的、価格感度に応じて、品ぞろえや店舗規模、価格政策を変えている。
これに対し、メキシコ資本のグルーポ・ラ・コメルは、ウォルマートよりも高い所得階層に重点を置く。同社は、社会経済階層のA、B、Cを中心とする中・高所得層を主要な対象と位置付けており、これらの階層が人口の21%にとどまる一方、所得の44%を占めるとしている。「ラ・コメル」は中間層を中心に食品から家電などの一般商品までを幅広く取り扱い、「スメサ」は中・高所得層が居住する地域で日常の買い物に対応する小型の近隣型店舗、「フレスコ」は生鮮食品の品質や有機食品などの専門性、短時間で買い物ができる利便性を重視する。最上位の「シティ・マーケット」は高所得地域に立地し、輸入品やプレミアム・グルメ商品、ワイン、調理済み食品などを通じ、富裕層に差別化された購買体験を提供する。同社は商品の多様性、品質、サービスを差別化の軸とし、フレスコとシティ・マーケットを優先して出店する方針を示している。
大手小売りチェーンは所得階層に応じて業態や品ぞろえ、価格帯を使い分けている。消費財メーカーも、メキシコを全国一律の市場として捉えず、対象とする所得階層や販売先に応じて、商品容量、包装、価格、ブランドの訴求方法を設計する必要がある。
もっとも、所得階層によって支出の重点が異なる一方、階層をまたいで需要が広がりつつある分野もある。所得階層別の支出構成から特に注目されるのが、医療・健康と個人用品・美容だ。両項目は、所得階層による水準差を伴いながらも、多くの階層で2016年より2024年の支出比率が上昇している。人口の高齢化に加え、生活習慣病への関心、身だしなみや自己管理を重視する傾向が、幅広い階層に広がっている可能性がある。医薬品や医療機器だけでなく、健康食品、運動関連商品、スキンケア、ヘアケア、衛生用品などにも市場機会が見込まれる。
深刻な肥満が健康市場を押し上げる
メキシコの消費市場を考える上で、肥満対策は重要なキーワードになる。世界保健機関(WHO)の推計では、メキシコの成人肥満比率は世界29位で、過体重を含む比率は16位に位置する(表6参照)。体重過多は一部の所得層に限らず、社会全体に広がっている。
| 国名 | 成人肥満比率 | 成人過体重比率 | ||||||
|---|---|---|---|---|---|---|---|---|
| 順位 | 男性 | 女性 | 全体 | 順位 | 男性 | 女性 | 全体 | |
| トンガ | 1 | 63.9 | 81.4 | 69.5 | 2 | 86.9 | 94.2 | 91.0 |
| 米国領サモア | 2 | 70.6 | 81.1 | 69.1 | 1 | 89.6 | 92.4 | 91.0 |
| クック諸島 | 3 | 70.6 | 73.9 | 68.7 | 4 | 89.0 | 90.9 | 90.0 |
| ナオエロ共和国 | 4 | 71.4 | 71.4 | 68.0 | 5 | 90.7 | 87.9 | 89.3 |
| トケラウ | 5 | 66.7 | 74.3 | 64.6 | 3 | 88.5 | 91.8 | 90.3 |
| エジプト | 14 | 30.6 | 57.1 | 40.5 | 20 | 64.0 | 82.1 | 73.1 |
| 米国 | 19 | 39.6 | 42.4 | 38.2 | 26 | 73.0 | 69.9 | 71.4 |
| チリ | 21 | 34.4 | 46.4 | 35.7 | 9 | 79.8 | 80.6 | 80.2 |
| サウジアラビア | 23 | 36.5 | 46.7 | 34.7 | 24 | 71.1 | 73.3 | 71.8 |
| パナマ | 27 | 30.3 | 45.0 | 33.7 | 19 | 68.8 | 77.5 | 73.2 |
| メキシコ | 29 | 32.7 | 41.4 | 35.2 | 16 | 71.8 | 76.2 | 74.2 |
| アルゼンチン | 30 | 35.9 | 38.4 | 33.8 | 31 | 73.1 | 66.9 | 70.0 |
| 南アフリカ | 51 | 14.5 | 47.5 | 28.6 | 105 | 37.6 | 72.5 | 55.7 |
| オーストラリア | 63 | 31.4 | 29.8 | 27.2 | 54 | 70.2 | 58.1 | 64.1 |
| ブラジル | 65 | 26.1 | 34.0 | 27.4 | 49 | 63.4 | 66.5 | 65.0 |
| ペルー | 69 | 24.9 | 33.3 | 27.7 | 28 | 68.4 | 72.3 | 70.4 |
| カナダ | 83 | 27.5 | 24.4 | 22.8 | 86 | 63.7 | 53.1 | 58.4 |
| コロンビア | 86 | 18.7 | 30.7 | 21.9 | 75 | 57.5 | 64.5 | 61.1 |
| マレーシア | 93 | 18.3 | 28.9 | 20.3 | 100 | 53.2 | 59.6 | 56.3 |
| ロシア | 133 | 16.6 | 18.0 | 16.3 | 98 | 64.0 | 48.6 | 56.4 |
| タイ | 141 | 12.9 | 19.6 | 14.0 | 134 | 43.4 | 50.7 | 47.2 |
| インドネシア | 162 | 7.0 | 16.6 | 9.8 | 146 | 31.5 | 48.5 | 40.0 |
| フィリピン | 175 | 7.5 | 11.6 | 7.9 | 156 | 33.8 | 40.6 | 37.4 |
| 中国 | 177 | 10.0 | 8.4 | 7.9 | 148 | 44.9 | 32.8 | 39.2 |
| 韓国 | 180 | 10.4 | 6.0 | 7.5 | 158 | 47.1 | 25.3 | 36.7 |
| インド | 183 | 5.7 | 10.4 | 7.0 | 172 | 29.9 | 33.7 | 31.8 |
| 日本 | 190 | 8.0 | 3.7 | 4.8 | 188 | 33.0 | 15.5 | 24.4 |
| ベトナム | 199 | 2.3 | 2.4 | 1.8 | 193 | 20.7 | 19.0 | 20.0 |
注:「成人」は18歳以上の人口。BMI30以上を「肥満」と定義。
「過体重」はBMI25以上の比率で「肥満」も含む。
順位は世界199カ国・地域中の順位。
出所:世界保健機関(WHO)、Global Health Observatory
とりわけ、子供と青年の状況が深刻だ。国立公共保健研究所の2020~2024年調査では、過体重と肥満を合わせた比率は5~11歳で36.5%、12~19歳で40.1%だった。
| 年齢層 | 2006年 | 2012年 | 2018年 | 2024年 | ||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 過体重 | 肥満 | 合計 | 過体重 | 肥満 | 合計 | 過体重 | 肥満 | 合計 | 過体重 | 肥満 | 合計 | |
| 子供(5-11歳) | 20.2 | 14.6 | 34.8 | 19.8 | 14.6 | 34.4 | 18.1 | 17.5 | 35.6 | 19.0 | 17.6 | 36.5 |
| 青年(12-19歳) | 21.3 | 11.9 | 33.2 | 21.6 | 13.3 | 34.9 | 23.8 | 14.6 | 38.4 | 23.1 | 17.0 | 40.1 |
| 成人(20歳以上) | 39.5 | 30.2 | 69.7 | 38.8 | 32.4 | 71.2 | 39.1 | 36.1 | 75.2 | 37.4 | 37.4 | 74.9 |
注:「過体重」はBMIが25以上30未満、「肥満」はBMIが30以上の人口の全体に占める比率。
出所:保健省国立公共保健研究所データからジェトロ作成
政府は包装食品・飲料への警告表示や学校内での販売制限を進めているが、肥満には食習慣、所得、運動不足、都市環境など複数の要因が関係し、短期間での改善は容易ではない。
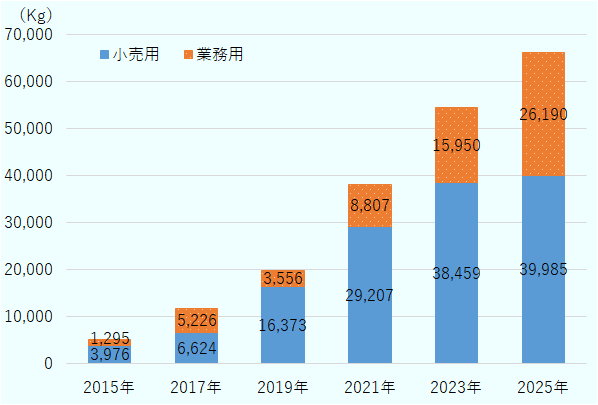
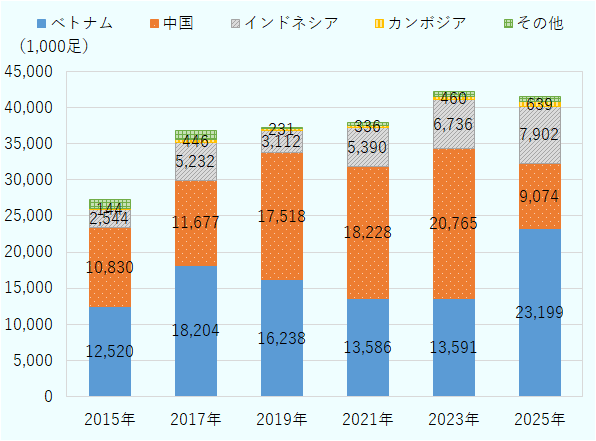
一方、この課題は健康関連市場の拡大にもつながっている。国民の健康志向の高まりからメキシコ市などの大都市を中心にお茶の専門店が増えている。メキシコの日本産緑茶輸入量は、年による振れを伴いながらも、2015年の5.3トンから2025年には66.2トンへ拡大した(図3参照)。特に業務用とみられる3キログラム超の包装の輸入が2025年に増えており、家庭用だけでなく、飲食店、カフェ、原料用途などで需要が広がっている。健康のためにジョギングなどを行う人も増えており、スポーツシューズの輸入も増加している(図4参照)。メキシコの輸入額は2015年から2025年にかけて5割強拡大した。日本のスポーツ用品メーカーは、必ずしも日本国内から輸出するのではなく、ベトナム、インドネシア、カンボジアなどアジアの生産拠点から供給している。メキシコによるこれらの国からの輸入増加には、日本ブランドの販売拡大も一定程度寄与しているとみられる。
出所:S&P Global、Global Trade Atlas(原資料:INEGI)からジェトロ作成
注:HS6404.11号の甲が繊維製で、本底がゴム製・プラスチック製のもの。
出所:S&P Global、Global Trade Atlas(原資料:INEGI)からジェトロ作成
メキシコ市場には人口増加と所得の底上げという成長要因がある一方、少子高齢化、所得・地域格差、健康課題もある。市場機会は1億3,000万人に均等に広がっているわけではない。都市や所得階層、健康や高齢化などの変化を踏まえ、価格、容量、機能、販売方法を設計することが市場開拓の出発点となる。
- 注1:
-
メキシコでは、10年ごとの国勢調査の中間年に、大規模な標本調査である中間調査が実施される。2025年中間調査は、同年10月6日~11月14日にかけて、730万戸を超える住宅を対象に実施された。人口と住宅に関する情報を国勢調査の中間年に更新し、市区町村や人口5万人以上の都市単位でも推計値を得ることを目的としている。2025年調査は、2015年に続く2回目の中間調査で、過去の国勢調査や中間調査との比較可能性も確保されている。

- 注2:
-
合計点による社会経済階層の判定基準は、A/Bが202点以上、C+が168~201点、Cが141~167点、C-が116~140点、D+が95~115点、Dが48~94点、Eが0~47点。

- 執筆者紹介
-
ジェトロ調査部米州課主幹(中南米)
中畑 貴雄(なかはた たかお) - 1998年、ジェトロ入構。貿易開発部、海外調査部中南米課、ジェトロ・メキシコ事務所、海外調査部米州課を経て、2018年3月からジェトロ・メキシコ事務所次長、2021年3月からジェトロ・メキシコ事務所長、2024年5月から調査部主任調査研究員、2025年4月から現職。単著『メキシコ経済の基礎知識』、共著『グローバルサプライチェーン再考: 経済安保、ビジネスと人権、脱炭素が迫る変革』、『NAFTAからUSMCAへ-USMCAガイドブック』など。
この特集の記事
今後記事を追加していきます。


よく見られているレポート
- 2023~2024年の世界半導体市場の見通しと米国の戦略 (2023年05月08日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 中東情勢の緊迫化と日本の対中東貿易・エネルギー調達 (2026年10月14日)
- 米国2026年中間選挙(1)上院での多数派を目指す民主党の戦い (2025年11月18日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 2025年度 海外進出日系企業実態調査(ロシア編)(2025年11月)
- 輸入要件の確認で広がる台湾向け日本産ドライペットフード輸出の可能性 (2026年10月15日)


