

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
中南米に商機を!拡大するグローバルサウス消費市場ピックスとフィンテックが支える金融包摂
ブラジルの消費市場(1)
2026年9月30日
ブラジルは2億人を超える人口と中南米最大の経済規模を有する巨大市場だ。一方で、その広大な国土や地域間格差は、これまで企業活動や金融サービスの普及における大きな課題となってきた。近年は、スマートフォンの急速な普及やデジタル技術の進展を背景に、消費者を取り巻く環境が大きく変化している。中でも、2020年に導入されたブラジル中央銀行(中銀)主導の即時決済システム「ピックス(PIX)」は、決済や送金の在り方を大きく変えただけでなく、金融サービスへのアクセス拡大を通じて金融包摂を後押ししている。また、フィンテック企業の成長は、従来の金融機関では十分に対応できなかった層へのサービス提供を可能にした。こうした動きは、低所得層や地方居住者を含む幅広い層の金融サービスへのアクセス向上につながっており、ブラジルにおける金融包摂を支える重要な要因となっている。本稿では、ブラジル市場を支えるデジタル金融インフラについて概観する。
デジタル化で変化するブラジル消費市場
中南米最大の経済規模を誇るブラジルのGDPは2兆2,799億ドルで、世界11位だ。1人当たりGDPは1万685ドルと1万ドルを超えており、耐久消費財や高付加価値サービスへの需要が拡大する市場となっている(注1)。人口は2億1,336万人で、今後も増加が見込まれる。ブラジル地理統計院(IBGE)によれば、人口は2047年にピークを迎え、約2億3,300万人まで増加すると予測されている(注2)(図1参照)。ブラジルの人口の1%強を占めるのが、日本にルーツを持つ日系人だ。日本の外務省によれば、ブラジルに居住する日系人は約270万人で、世界最大の日系社会を形成している(注3)。ブラジルは歴史的に日本を含む多様な国からの移民を受け入れてきた。そのため、多様な文化や価値観に対する受容性が比較的高く、日本から遠く離れた中南米地域にありながら、日本企業が事業展開しやすい素地を有している。
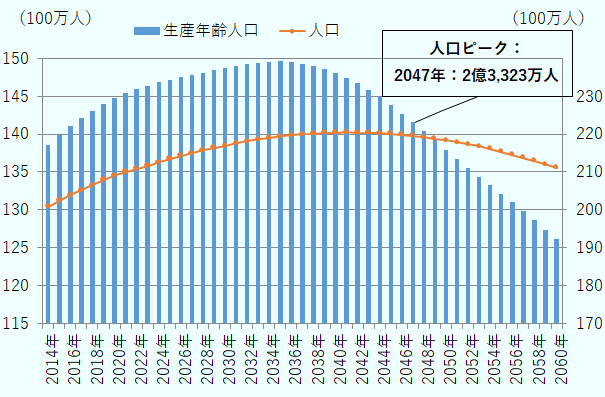
出所:IBGE人口推計(2018年版)
ブラジルの特徴の一つとして挙げられるのが、その広大な国土だ。国土面積は日本の約22.5倍に及ぶ。中南米最大の都市であるサンパウロ市が所在するサンパウロ州の面積(24万8,219平方キロメートル)は、日本の本州の面積(22万7,943平方キロメートル)を上回る(注4)。ブラジルは26州と首都ブラジリアを擁する連邦区から構成されるが、サンパウロ州の面積は27の連邦構成単位の中で12番目に大きいに過ぎない。このことからも、ブラジル国土の広大さがうかがえる。
こうした国土面積の大きさや物理的な距離の遠さは、これまでブラジルでビジネスを展開する上で制約となることが少なくなかった。ただ、近年はスマートフォンの普及とともにデジタル決済も広がり、Eコマースの進展や外資系プラットフォーマーの参入が進んでいる。また、TikTokなどのアプリも消費行動を形成する重要なツールの一つとなっている。モバイルコマース(mコマース)の台頭も相まって、若年層を中心に消費行動や購買力に変化が生じている。
国民に浸透する中銀主導の即時決済「ピックス」
ブラジルに居住する人々の消費行動を大きく変化させたサービスの一つが、2020年に運用を開始した中銀主導の即時決済システム「ピックス(PIX)」だ。スマートフォンなどを利用し、支払いや振り込み、送金を24時間365日、低コストで行うことができる。利用者にサービスを提供するのは、商業銀行や金融サービスを提供するスタートアップ(フィンテック)などの金融機関だ。最大の特徴は、中銀がデータベースと決済システムを一元管理している点にある。これにより、異なる金融機関間でも迅速かつ低コストでの決済が可能となる。また、従来の決済手段とは異なり、支払う側と受け取る側が口座情報を相手に伝える必要はない。利用者はCPF(個人納税者番号)やCNPJ(法人登録番号、メールアドレス、携帯電話番号などを「PIXキー」として登録し、それを用いて取引を行う。
中銀のロベルト・カンポス・ネト総裁(当時)は、ピックスの大きなメリットとして、従来の金融サービスを十分に利用できなかった人々が融資などのサービスにアクセスしやすくなる、いわゆる「金融包摂」の促進を挙げている。従来の決済システムでは、多くの仲介事業者が介在する仕組みとなっていたため、送金手数料が高く、小規模事業者や低所得者層にとって利用のハードルとなっていた。しかし、ピックスの導入により仲介事業者が減少し、決済コストの低下が期待される。さらに、現金利用の減少によって紙幣の印刷や輸送にかかるコストの削減も可能となることから、政府や金融機関にとってもコスト削減効果が見込まれる。また、システムの安全性について、カンポス・ネト総裁(当時)は「安全なプラットフォームを構築した」と強調している。
ピックスの利用者数は、2020年11月の運用開始以降、急速に増加している。中銀によれば、2026年8月時点の国内利用者数は約1億7,000万人に達した。全人口の約8割が利用している。また、都市部のみならずブラジル全土で利用されている。サンパウロ州やリオデジャネイロ州を含む、比較的所得水準の高い住民が多い南東部での取引が全体の4割強を占める一方、南東部に次いで利用が多いのは地方州が集積する北東部で、全体の27%を占める。熱帯雨林のアマゾン地域を抱え、未開発地も多いアマゾナス州を含む北部でも利用が広がっている(図2参照)。利用者の年齢層を見ると、人口のボリュームゾーンである30代と40代を合わせると全体の5割強を占める。一方で、人口規模の小さい19歳以下の若年層と60歳以上の高齢層の割合は比較的低い(図3参照)。こうしたことから、ピックスは特定の地域や年齢層に偏ることなく、幅広い層に浸透していることがうかがえる。
なお、ブラジルは依然として所得格差が大きく、ABEPの社会経済階層分類によると、D~E層の推計平均世帯月収は1,087.77レアル(約3万4,265円、1レアル≒31.5円)だ。また、C1層とC2層に分類される中間下位層も5割弱を占める(表1および表2参照)。こうした社会経済構造にもかかわらず、ピックスは全国的に普及している。最近では、露天商などインフォーマル部門の従事者にもピックスの利用が広がっており、ブラジル政府が推進する金融包摂の進展がうかがえる。
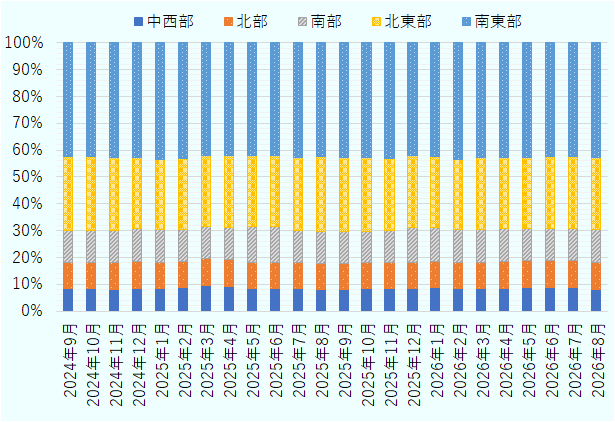
出所:ブラジル中央銀行
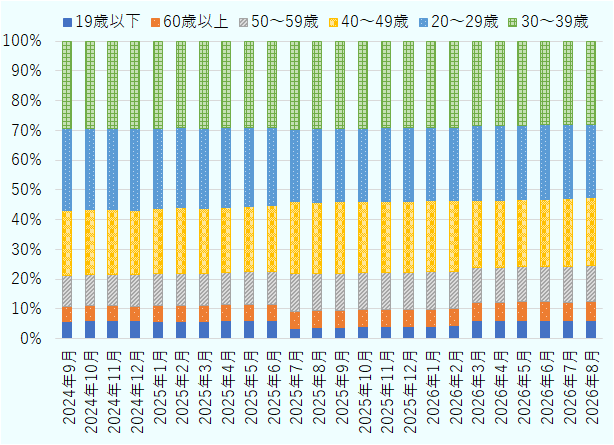
出所:ブラジル中央銀行
| 階層 | 推計平均世帯月収 |
|---|---|
| A | 26,811.68レアル(約844,568円) |
| B1 | 12,683.34レアル(約399,525円) |
| B2 | 7,017.64レアル(約221,056円) |
| C1 | 3,980.38レアル(約125,382円) |
| C2 | 2,403.04レアル(約75,696円) |
| D~E | 1,087.77レアル(約34,265円) |
注:為替レートは、1レアル≒31.5円。
出所:ブラジル調査企業協会(ABEP)「ブラジル2024年基準調査」
| 階層 | ブラジル全土 | 南東部 | 南部 | 北東部 | 中西部 | 北部 |
|---|---|---|---|---|---|---|
| A | 3.1% | 4.0% | 3.6% | 1.4% | 5.4% | 1.1% |
| B1 | 5.0% | 6.3% | 6.3% | 2.5% | 6.2% | 2.5% |
| B2 | 16.5% | 20.7% | 20.9% | 8.7% | 19.2% | 8.6% |
| C1 | 20.7% | 23.8% | 25.0% | 14.0% | 22.5% | 16.0% |
| C2 | 26.3% | 26.7% | 27.3% | 25.1% | 25.8% | 26.9% |
| D~E | 28.4% | 18.5% | 16.9% | 48.3% | 20.9% | 44.9% |
出所:ブラジル調査企業協会(ABEP)「ブラジル2024年基準調査」
金融包摂を支えるフィンテック企業
ブラジルにおける金融サービスへのアクセス拡大を後押ししているのが、フィンテック企業の台頭だ。ブラジルのスタートアップ調査会社「ディストリト(Distrito)」によれば、2024年7月時点で、ブラジル国内には1,500社を超えるフィンテック企業が存在し、中南米地域のフィンテック市場を牽引している。
その代表格ともいえるのが、2013年に創業したブラジル発のフィンテック企業で、ユニコーン企業にも数えられるヌーバンク(Nubank)だ。物理的な店舗を持たず、モバイルアプリのみでクレジットカードや預金口座などのサービスを提供していることが特徴で、創業当初は既存の金融サービスが十分に行き届いていなかった低所得者層を主な対象に、年会費無料のクレジットカードを発行した。2017年からは、「ヌーコンタ(NuConta)」と呼ばれるデジタル口座サービスの提供も開始した。同社のスマートフォンアプリ上では、銀行振り込みや公共料金の支払いなどの基本的な金融取引を完結できることから、デジタル金融機関として存在感を高めていった。2018年には中国のテンセント(Tencent)から9,000万ドルの出資を受けることを発表した。2021年にはシンガポール政府系投資ファンドGICを含む数社から4億ドルの資金調達に成功した。ヌーバンクは自社のウェブサイトで、「この資金調達により、ヌーバンクは中南米地域で企業価値が最も高い金融機関5社のうちの一つになった」と発表している。
現在、ヌーバンクはブラジルのみならず、中南米地域でブラジルに次いで人口が多いメキシコ(人口1億3,440万人)、さらにコロンビア(同5,340万人)でもサービスを展開している。この3カ国での顧客数は1億3,900万人に達し、そのうち6割以上をブラジルの顧客が占める。同社によれば、これまでクレジットカードを保有したことがなかった2,800万人以上に対し、初めてクレジットカードを利用する機会を提供したという。
ブラジル政府はこうした金融包摂の進展に向けて、法的安定性を保つため制度整備を進めてきた。ブラジル中央銀行は2018年4月、フィンテック企業の参入促進を目的に、「直接的クレジット組織(SCD)」「個人間融資組織(SEP)」という新たなデジタル金融機関の制度を導入した。SCDは、自らの資金を原資として、インターネットやアプリなどの電子プラットフォームを通じて融資を行う金融機関だ。一方、SEPは、融資を受けたい人と資金を貸したい人をオンラインで仲介する金融機関であり、いわゆるP2P(個人間)融資を担う。SEPでは、原則として、1人の貸し手が同一のSEPを通じて同一の借り手に1万5,000レアルを超えて融資することはできない。また、これらの金融機関の健全性を確保するため、株式会社として設立することが義務付けられており、資本金および純資産は常時100万レアル以上を維持する必要がある(注5)。
IMFが2026年1月16日に発表したワーキングペーパーによれば、ブラジルでは長年にわたり少数の大手銀行が金融市場の大部分を占めてきており、この高い市場集中度が競争不足を招いてきたという(注6)。また、既存の金融機関が十分なサービスを提供できていなかった層も存在し、金融サービスへのアクセスには課題が残されていた。ブラジルの貸出金利や各種手数料は国際的に見ても高い水準にあり、その背景には銀行の高い利益率に加え、店舗網の維持などに伴う管理費用の高さがあるという。IMFは、2018年以前の大手商業銀行について、業務効率が必ずしも高くなくても、強い市場支配力を背景に高収益を維持できたと指摘している。こうした状況を背景に、低コストで利便性の高いサービスを提供するフィンテック企業が急速に台頭したものと考えられる。
スマートフォン普及を背景に進む金融DX
ブラジルを代表するシンクタンクのジェトリオ・バルガス財団(FGV)が2025年6月に公表した「ブラジルIT市場および企業における利用に関する年次調査」によると、ブラジルでは、デジタル機器の普及が人口規模を上回る水準に達している(注7)。中でもスマートフォンの普及が顕著で、国内で利用されるスマートフォンは2億7,200万台に達する。これは、1人当たり1.3台を保有している計算だ。
FGVによれば、スマートフォンはブラジル国民の日常生活に深く浸透しており、国内ではテレビ1台の販売に対して携帯電話が2.2台販売されるなど、その存在感の大きさがうかがえる。調査によれば、銀行取引の約9割がインターネットやモバイル経由で行われ、そのうち約8割はスマートフォン経由だ。スマートフォンが金融サービス利用の主要なインフラとなっていることが示されている。こうした高いスマートフォン普及率は、モバイルバンキングやピックスなどのデジタルサービス拡大の基盤となっている。
- 注1:
-
出所は、IMF。GDPは名目。データはいずれも2025年。

- 注2:
-
出所は、ブラジル地理統計院(IBGE)。
- 注3:
-
出所は、日本国外務省「海外日系人数推計(令和5年10月1日)
 (115KB)」。
- 注4:
-
サンパウロ州の面積は、IBGEが公開する「Censo 2022(ポルトガル語)
 」を参照。本州の面積は、国土交通省国土地理院が公開する「令和8年全国都道府県市区町村別面積調(4月1日時点)(1.28MB)」を参照。
- 注5:
-
ブラジル中央銀行は、2018年4月26日付決議4656号(ポルトガル語)(551KB)で「直接的クレジット組織(SCD:sociedade de crédito direto)」および「個人間融資組織(SEP:sociedade de empréstimo entre pessoas)」を認める規則を発表した。SCDは、自己資本をもとに、電子プラットフォームを介して融資、金融取引、信用権利の取得を行う目的の金融機関(第3条)、SEPは電子プラットフォームを介して個人間の融資、金融取引を行う金融機関(第7条)。これらの金融機関の健全性を保つため、SCD、SEPの法人設立形態は株式会社(S.A.:sociedade anônima)として設立する必要があり(第25条)、常に資本金、および純資産は100万レアルを下回らないことと定められている(第26条)。
- 注6:
-
詳細は、「IMF WORKING PAPERS Fintech Competition and Bank’s Shrinking Margins in Brazil」参照。
- 注7:
-
詳細は、FGVのウェブサイト(ポルトガル語)を参照。

- 執筆者紹介
-
ジェトロ調査部米州課 課長代理(中南米)
辻本 希世(つじもと きよ) - 2006年、ジェトロ入構。ジェトロ北九州、ジェトロ・サンパウロ事務所などを経て、2019年7月から現職。


よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- マイナス60度の超冷凍技術で広がる食品輸出の可能性(日本) (2026年09月01日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 紅海およびスエズ運河に関する物流動向 (2026年05月13日)
- 2025年の中国自動車生産・販売動向 (2026年06月26日)


