
 マイページ


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
第2次トランプ政権下の新潮流を読み解く米国南東部でもクリーン投資減速、新潮流に注目
米国内生産には自動化と人材確保が鍵
2026年1月19日
2022年8月のインフレ削減法(IRA)施行から3年余り、米国ではクリーンエネルギー関連投資が急拡大し、その中心地として南東部が存在感を高めてきた。しかし、ドナルド・トランプ大統領再選に伴う政策変更や電気自動車(EV)需要鈍化などを受け、2025年に入り中止や縮小案件が急増し、投資の減速が鮮明となっている。一方、人工知能(AI)需要を背景にデータセンター関連投資や発電能力・送電網の強化が進むほか、製造現場では自動化ニーズが高まっている。トランプ政権は米国への製造業回帰を掲げるものの、人材確保などの課題が残り、採用市場の変化を踏まえた柔軟な対応が企業に求められている。
クリーンエネルギー関連投資が集中する米国南東部
IRAの施行以降、クリーンエネルギー関連の投資が多数発表されてきた。超党派の政策提言団体のE2によると、IRA施行以降、全米で1,316億ドル以上のクリーンエネルギー関連投資(注1)が発表されている。図は分野別の投資金額を示しており、投資金額が多いのは、EVなどクリーンビークル関連(全投資金額の56.3%)、バッテリー/ストレージ関連(同17.3%)で、両分野合わせて全体の73.6%を占めている。
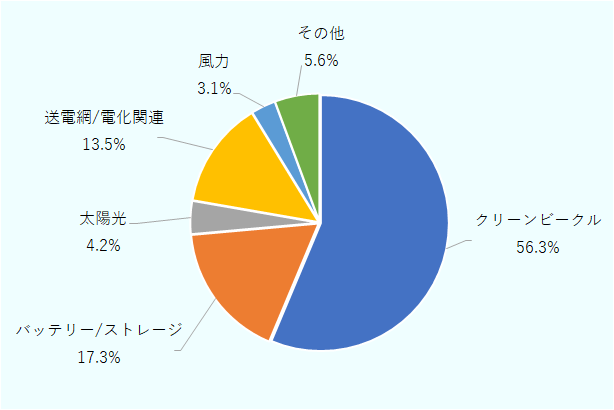
出所:E2資料からジェトロ作成
投資金額上位10州のうち、南東部地域からはノースカロライナ、サウスカロライナ、ジョージア、テネシーの4州がランクインしている(表1参照)。特に上位3州は全て南東部地域で、この3州で全体の投資金額の36.6%を占めている。上位10州の特徴として、ジョージアとテキサスを除き、残り8州はクリーンビークル関連とバッテリー/ストレージ関連の投資割合が全米の割合(73.6%)よりも高い。特に、ノースカロライナ、サウスカロライナ、インディアナ、ネバダ、テネシーの5州はその割合が90%を超えている。
ジョージア州も同割合が72.8%で全米の割合と近い一方、テキサス州だけは太陽光関連と「その他」の割合が高い。テキサス州で「その他」に分類されるのは水素関連の投資案件で、投資金額上位州の中でも投資先分野が異なる州だ。
| 地域 | 州名 | 投資金額 | ||||||
|---|---|---|---|---|---|---|---|---|
| 金額 | クリーンビークル | バッテリー/ストレージ |
送電網/電化 関連 |
太陽光 | 風力 | その他 | ||
| 南東部 | ノースカロライナ | 20,365 | 18,473 | 953 | 636 | 303 | — | — |
| 南東部 | サウスカロライナ | 14,593 | 9,877 | 3,648 | 474 | 578 | — | 16 |
| 南東部 | ジョージア | 13,206 | 8,790 | 819 | 43 | 3,521 | — | 33 |
| 中西部 | ミシガン | 10,120 | 7,998 | 33 | 375 | 1,300 | — | 414 |
| 南部 | テキサス | 9,721 | 1,030 | 106 | 180 | 3,010 | 1,365 | 4,030 |
| 中西部 | オハイオ | 6,916 | 2,266 | 3,200 | 115 | 1,335 | — | — |
| 中西部 | インディアナ | 6,600 | 5,500 | 1,100 | — | — | — | — |
| 西部 | ネバダ | 6,225 | 2,341 | 3,771 | 53 | 60 | — | — |
| 西部 | アリゾナ | 6,058 | 4,434 | 492 | 50 | 1,082 | — | — |
| 南東部 | テネシー | 5,627 | 4,698 | 536 | 307 | 86 | — | — |
| 全米 | 131,637 | 74,141 | 22,711 | 5,485 | 17,799 | 4,086 | 7,415 | |
出所:E2資料からジェトロ作成
南東部地域はバッテリーベルト(注2)を形成する地域とされ、バッテリーやEV関連の大型投資が相次ぎ注目を集めてきた(2023年9月27日付地域・分析レポート参照)。特にノースカロライナ州では、2021年にトヨタ自動車がEV用バッテリー工場建設を発表し、2022年8月以降に126億ドルの追加投資を発表している(表2参照)。2022年8月以降の同州におけるクリーンエネルギー関連投資額の203億6,500万ドルのうち、61.9%はトヨタ自動車によるものだ。その他金額の大きなものとして、半導体大手のウルフスピードが2022年9月に発表した、EV向け半導体などに使われる炭化ケイ素材料を製造するための投資も挙げられる。
サウスカロライナ州には、欧州系自動車メーカーを中心に自動車産業が集積しており(2025年8月21日付地域・分析レポート参照)、BMWやフォルクスワーゲン(VW)傘下のEVメーカーのスカウトモーターズといったドイツ系企業がクリーンビークル関連投資を牽引している。ジョージア州は、2022年5月に韓国の現代自動車が発表したEV組立工場、メタプラント・アメリカ(HMGMA)の関連投資が多く発表されたほか、韓国のハンファQセルズやソーラーサイクルといった太陽光関連投資も発表されている。
| 州名 | 項目 | 企業名 | 国 |
投資 金額 |
概要 |
|---|---|---|---|---|---|
|
ノース カロライナ |
クリーンビークル | トヨタ自動車 | 日本 | 126.00 | 2021年に建設を発表したEV用バッテリー工場への追加投資分。 |
| クリーンビークル | ウルフスピード | 米国 | 50.00 | EV向け半導体などに使われるシリコンカーバイド材料を製造するための投資。 | |
| クリーンビークル | イプシロン・アドバンスト・マテリアル | インド | 6.50 | EV用バッテリーに使われる合成黒鉛の製造のための投資。 | |
|
サウス カロライナ |
クリーンビークル | レッドウッドマテリアルズ | 米国 | 35.00 | EV用バッテリー材の工場を建設。使用済みバッテリーをリサイクルしてリチウムイオン電池の主要構成素材である正極材・負極材を生産。 |
| クリーンビークル | スカウト・モーターズ | ドイツ | 20.00 | フォルクスワーゲン傘下のEVメーカー。EV製造工場の建設。 | |
| クリーンビークル | BMW | ドイツ | 17.00 | EV製造のための既存工場の拡張および高電圧バッテリー組立工場の建設。 | |
| クリーンビークル | AESC | 中国 | 16.20 | 既存のバッテリーセル工場の拡張と新規バッテリーセル工場の建設。 | |
| バッテリー/ストレージ | アルベマール | 米国 | 13.00 | 水酸化リチウム処理施設の建設。 | |
| バッテリー/ストレージ | ビルラ・カーボン | インド | 10.00 | 合成黒鉛の製造施設の建設。 | |
| ジョージア | クリーンビークル |
現代自動車 SKオン |
韓国 | 40.00 | EV用バッテリー工場の建設。 |
| クリーンビークル |
現代自動車 LGエナジーソリューション |
韓国 | 20.00 | EV用バッテリーセル製造工場の建設。 | |
| バッテリー/ストレージ | アノビオン・テクノロジーズ | 米国 | 8.00 | リチウムイオン電池用合成黒鉛負極材の製造工場を建設。 | |
| 太陽光 | ハンファQセルズ | 韓国 | 25.00 | 太陽電池モジュール製造施設の拡張。 | |
| 太陽光 | ソーラーサイクル | 米国 | 4.06 | 太陽光発電用ガラスの製造施設建設および太陽光パネルリサイクル施設の拡張。 | |
| テネシー | クリーンビークル | LG化学 | 韓国 | 32.00 | EV用バッテリー向け正極材の製造施設の建設。 |
| クリーンビークル | マグナ・インターナショナル | カナダ | 7.90 | EVやトラック用部品製造工場の建設。 |
出所:E2資料および各社発表などからジェトロ作成
バッテリー関連を中心に投資中止が相次ぐ
一方で、中止や閉鎖、規模縮小が発表される投資案件も出てきている(表3参照)。2023年から2025年10月までで、73件の中止などが発表されている(注3)。2023年は9件、2024年は13件で中止などが報告された。2025年は10月までで51件の中止などが報告されており、2025年に入ってクリーンエネルギー関連投資の減速が鮮明となった。
2025年1~10月に報告された中止や閉鎖、規模縮小案件の内訳は、投資中止が21件、拠点閉鎖が15件、規模縮小が15件だ。中止案件だけでも、合計で177億7,450万ドルにものぼる投資が撤回された。分野別では、バッテリー/ストレージ関連での中止などの件数(28件)が最も多く、クリーンビークル関連(26件)が続く。
中止や閉鎖、規模縮小案件の中には、2022年8月以前に発表されたものも含まれているので単純な比較はできないが、バッテリー/ストレージ関連の投資案件の中止などの多さが特に目立つ。2022年8月以降に発表されたクリーンエネルギー関連投資のうち、バッテリー/ストレージ関連投資の件数は15.9%だが、中止などが発表された案件のうち、38.4%は同分野の案件だ。同分野は中止となった案件の割合もクリーンビークル関連投資と比較して高く、バッテリー/ストレージ関連の投資が急激に減速している。
例えば、フレイア・バッテリーのジョージア州におけるバッテリー製造工場建設(投資金額25億7,000万ドル)、AESCのサウスカロライナ州におけるバッテリー製造の第2工場建設(同15億ドル)、ナトロン・エナジーのノースカロライナ州におけるナトリウムイオン電池製造施設建設(同14億ドル)といった大型案件の中止が相次いでいる。
クリーンビークル関連投資の場合、EV生産を減らし、ハイブリッド車などの他の製品を生産するなどして中止や遅延を避けることもできるが(注4)、バッテリー/ストレージ関連の案件では、トランプ政権の政策変更やEVなどのバッテリー需要減速の影響を大きく受けたことが示唆される。
| 項目 | 2023年 | 2024年 | 2025年 | |||
|---|---|---|---|---|---|---|
| 合計 | 中止 | 閉鎖 | 規模縮小 | |||
| 全体 | 9 | 13 | 51 | 21 | 15 | 15 |
| クリーンビークル | 4 | 5 | 17 | 3 | 6 | 8 |
| バッテリー/ストレージ | 2 | 2 | 24 | 12 | 6 | 6 |
| 送電網/電化関連 | 0 | 0 | 1 | 1 | 0 | 0 |
| 太陽光 | 1 | 3 | 4 | 0 | 3 | 1 |
| 風力 | 2 | 2 | 2 | 2 | 0 | 0 |
| その他 | 0 | 1 | 3 | 3 | 0 | 0 |
注:2025年は1~10月の件数。
出所:E2資料からジェトロ作成
データセンター投資拡大とエネルギー対応
クリーンエネルギー関連投資が減速する一方で、AI開発を追い風に、データセンター関連ビジネスは堅調だ。米国の不動産会社のCBREによると、特にジョージア州アトランタではデータセンターの建設が加速しており、バージニア州北部に次ぐ全米2位の集積地となっている。データセンター関連の事業を行う在米日本企業からも、業績が好調で生産能力が足りず、追加投資を検討しているという声も聞く。
このデータセンター需要を支えるべく、発電関連分野での投資は活発に行われている。例えば、データセンター建設が急増しているアトランタ地域の電力会社ジョージアパワーは、2031年までに9,900メガワット(MW)の発電容量増加計画を発表した。同社の2024年の発電容量は1万4,775MWだったので、発電容量を急拡大させることになる。電力会社の動きに関連して、発電用タービンの売れ行きも好調で、生産がフル稼働とのことだ。
また、ニデックは2025年10月、テネシー州の施設に5,240万ドルの追加投資を行い、データセンター、病院、防衛など、重要な発電用途に使用される先進的なオルタネーターの製造事業を拡大すると発表している。さらに、日立製作所の子会社で送配電事業を手掛ける日立エナジーも、テネシー州での変圧器部品製造施設拡張のために1億600万ドルを投じると同年8月に発表しており、送電網関連の投資にも勢いがある。
高まる自動化ニーズと設備導入を巡る課題
また、2022年ごろと比較すると、人材の需給バランスはやや緩んでいるとの声もあるものの、賃金の高騰は依然として続いており、工場の生産ラインなどにおける自動化ニーズは非常に大きい。2025年10月にジェトロがジャパンパビリオンを設置した自動車関連の展示会でも、製造ラインの自動化設備への関心は極めて高く、自動化関連設備を出品した企業には多数の引き合いが寄せられた。
自動化設備導入への関心は高い一方で、いくつかの懸念も指摘されている。自動化設備の導入には、品質の安定や異物混入防止といったメリットがあるものの、導入に際しては、設備投資額と削減可能な人件費を比較検討するケースが多い。自動化関連設備の多くは米国外からの輸入品であり、トランプ大統領による追加関税政策の影響で設備価格が上昇する可能性がある。その結果、期待していたほどのコスト削減効果が得られない恐れがある。
さらに、自動化設備のシステム設定は米国内で行われることがあり、エンジニア需要が高まっている。インドなど米国外のシステムエンジニアもH1-B就労ビザを取得し、米国で自動化関連業務に従事しているが、トランプ政権は2025年9月、一部のH1-Bビザ申請に対して10万ドルの追加支払い義務を課す大統領令を発表した。これにより、システムエンジニアの供給減少が懸念され、賃金のさらなる上昇や人材確保の難化が予想される。米国で自動化設備を製造する企業からも、エンジニア確保の困難さを訴える声が聞かれる。エンジニア不足による自動化設備生産の停滞や設備価格の上昇が懸念される。
米国への生産移管と人材確保の課題
ジェトロが2025年9月に米国・カナダに進出する日系企業を対象に実施したアンケート調査「2025年度海外進出日系企業実態調査(北米編)」(注5)によると、生産拠点の米国への移管を検討する件数は2024年の11件から34件へと増加した。また、原材料・部品の調達を米国内に切り替えるとの回答は前年比で2倍超となり、88件に達した。
一方で、米国で製造する日系企業からは、技能に比して高すぎる賃金や離職率の高さを理由に、米国への製造業回帰に懐疑的な声も聞かれる。ただ、梱包(こんぽう)効率が悪く大量輸送時に高コストとなる大型部品など、一部製品については米国への生産移管が進む可能性が指摘されている。さらに、欧州系自動車メーカーの米国拠点も部品調達の現地化を強化しており、2026年7月に予定される米国・メキシコ・カナダ協定(USMCA)の見直しを踏まえ、米国での部品調達への関心が高まっている。こうした動きに対応するため、米国内での製造に乗り出す企業が増える可能性もある。
もっとも、米国で製造をする場合、作業内容や費用対効果の観点から自動化が難しい工程は残るため、人材確保は避けられない課題となる。比較的高度な技能を要しない工程に従事する労働者については、州政府や地元自治体、コミュニティーカレッジなどが提供する人材育成プログラムの活用が期待される。
例えば、サウスカロライナ州のテクニカル・カレッジ・システムが提供する労働力開発プログラム「レディーSC」では、州内のトレーニング施設で製造現場に必要な基本技能を習得するプログラムを提供している。雇用人数が大規模な場合には、募集、審査、トレーニングといった採用活動全般を担ってもらえることもある。
また、同州では、採用後のサポートをする「アプレンティスシップ・カロライナ」というプログラムも提供されている。同プログラムでは、採用後の初期段階において、習得が必要なスキルなどを特定し、適切な訓練を提供する。サウスカロライナ州だけでなく、同様の支援が各州で用意されている。
一方、高度な技能を要する工程に従事する労働者の確保には、他社と比較して魅力的な条件を提示することが重要だが、限界もある。H1-B就労ビザを活用して米国外から人材を確保する方法もあるが、前述のとおり申請料が10万ドルと高額である。
米国の法律事務所がもう1つの選択肢として挙げるのが、米国の大学に在籍する留学生へのアプローチだ。これらの留学生はF-1ビザ(学生ビザ)で滞在しており、H1-B就労ビザにステータスを変更する際には10万ドルの申請料は不要だ。
なお、企業が採用者のH1-B就労ビザ取得をサポートしても、その後に転職される可能性があるため、ビザ取得サポートを行わない方針を取る日本企業は多い。しかし、採用プロセスにおいて、ビザ取得サポートを必要とする優秀な人材が応募してくるケースもある。採用市場の変化を踏まえ、ビザ取得サポート方針の見直しを検討すべき時期に差し掛かっているといえる。
- 注1:
-
バッテリー・ストレージ、バイオ燃料、エネルギー利用効率化、EV、地熱、電力系統、送電網および電化、水素、半導体、太陽光発電、風力発電に関する投資をクリーンエネルギー関連投資として集計している。

- 注2:
-
2021年以降、ミシガン州からジョージア州にかけて15以上の新しい リチウムイオン電池のギガファクトリーや工場拡張が発表されている地域。
- 注3:
-
IRA成立以降に中止または閉鎖された案件を含む。ただし、生産量の減少が明示されていない限り、プロジェクト縮小に関連しない解雇は含まない。
- 注4:
-
例えば、韓国の現代自動車がジョージア州に設立したEV組立工場、メタプラント・アメリカ(HMGMA)では、当初計画のEV専用工場から、EVとハイブリッド車を50%ずつ生産する体制に変更した(2025年9月24日付ビジネス短信参照)。
- 注5:
-
2025年9月、米国・カナダに進出する日系企業(日本側出資比率が10%以上の現地法人、日本企業の支店)2,058社を対象に、オンライン配布・回収によるアンケートを実施。735社より有効回答を得た(有効回答率35.7%)。

- 執筆者紹介
-
ジェトロ・アトランタ事務所
檀野 浩規(だんの こうき) - 2015年、ジェトロ入構。ジェトロ福岡、特許庁(出向)などを経て、2023年6月から現職。
この特集の記事
今後記事を追加していきます。
- 公約果たしたトランプ政権1年目、日本企業はニューノーマルに適応
- トランプ関税後の日本企業による対米投資動向
- ディール優先の経済安全保障政策、評価はさまざま(米国)
- トランプ政権下での雇用情勢の推移
- 逆風下の米国環境ビジネス(1)連邦の不確実性と州の二極化
- 逆風下の米国環境ビジネス(2)商機はどこにあるのか
- トランプ政権下で変わる自動車政策と見通し(米国)
- トランプ政権前後の米国半導体投資環境
- 政策転換で揺れる米国市場、在米日系自動車関連企業の選択
- 米国南東部でもクリーン投資減速、新潮流に注目
- パッチワーク化が進む米国のAI規制
- トランプ政権下テキサスの投資動向(1)米企業の大型投資が台頭
- トランプ政権下テキサスの投資動向(2)日系企業への影響と今後
- トランプ政権のAI戦略で変わる小売市場(1)大手小売のAI実装進む
- トランプ政権のAI戦略で変わる小売市場(2)AI価格設定の規制動向


よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 紅海およびスエズ運河に関する物流動向 (2026年05月13日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- 米国包装材規制の今(5)包装材EPR法の実施が本格化 (2026年09月16日)
- 中国の安全保障貿易管理に関する制度情報 専門家による政策解説(2026年9月)


