

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
2025年米新車販売は高水準を維持
市場構造に変化の兆し
2026年6月4日
2025年の米国新車販売台数(対象は乗用車および小型トラックを含むライトビークル)は、前年比1.9%増の1,635万5,554台となり、2019年以来の高水準となった。関税賦課前の駆け込み需要や、パンデミック期に生じた繰り越し需要の残存、ハイブリッド車(HEV)の人気が販売を押し上げた。一方で、税額控除の終了により電気自動車(EV)販売は大幅に減少した。車種別では大型・高価格帯車両へのシフトが一段と進み、中・低所得層の新車市場離れや、中国車参入の可能性といった課題も浮上している。
追加関税賦課前の駆け込み需要が押し上げ要因に。車両価格への影響は限定的
モーターインテリジェンスの発表(2026年1月16日)によると、2025年の米国の新車販売台数は、前年比1.9%増の1,635万5,554台となった(図1、表1参照)。パンデミック期に生じた繰り越し需要が残存していることに加え、1962年通商拡大法232条(以下、232条)に基づく自動車・同部品への追加関税賦課開始を前に、価格上昇を懸念した消費者による駆け込み需要が増加したことで、販売台数は2020年以降で最高水準となった。
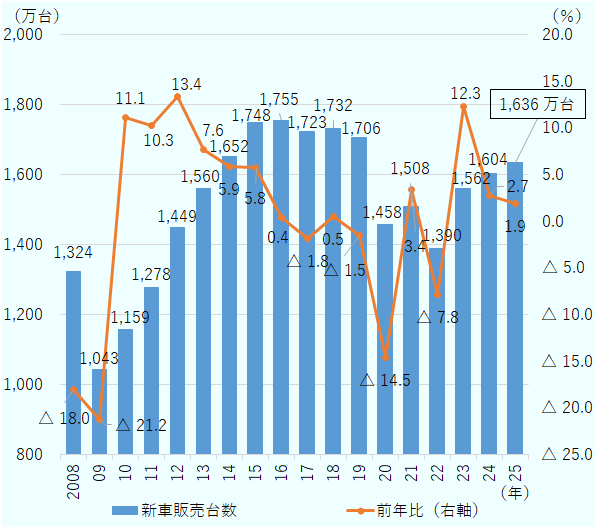
注:対象は、乗用車、小型トラック(バン、ピックアップトラック、SUV)。大型トラックは含まない。
出所:モーターインテリジェンス発表データを基にジェトロ作成
| メーカー | 車種 | 販売 | 生産 | |||||||
|---|---|---|---|---|---|---|---|---|---|---|
|
2024年 台数 |
2025年 台数 |
2025年 |
2024年 台数 |
2025年 台数 |
2025年 | |||||
| 前年比 | 構成比 | 寄与度 | 前年比 | 構成比 | ||||||
| GM | 合計 | 2,689,352 | 2,841,043 | 5.6 | 17.4 | 0.95 | 1,744,916 | 1,682,660 | △ 3.6 | 16.2 |
| 乗用車 | 177,577 | 56,915 | △ 67.9 | 2.0 | — | 183,882 | 61,429 | △ 66.6 | 3.7 | |
| 小型トラック | 2,511,775 | 2,784,128 | 10.8 | 98.0 | — | 1,561,034 | 1,621,231 | 3.9 | 96.3 | |
| トヨタ | 合計 | 2,332,622 | 2,518,070 | 8.0 | 15.4 | 1.16 | 1,270,175 | 1,393,987 | 9.7 | 13.4 |
| 乗用車 | 689,282 | 709,533 | 2.9 | 28.2 | — | 538,524 | 566,290 | 5.2 | 40.6 | |
| 小型トラック | 1,643,340 | 1,808,537 | 10.1 | 71.8 | — | 731,651 | 827,697 | 13.1 | 59.4 | |
| フォード | 合計 | 2,065,161 | 2,192,983 | 6.2 | 13.4 | 0.80 | 2,093,862 | 2,028,936 | △ 3.1 | 19.5 |
| 乗用車 | 44,003 | 45,333 | 3.0 | 2.1 | — | 56,745 | 66,420 | 17.0 | 3.3 | |
| 小型トラック | 2,021,158 | 2,147,650 | 6.3 | 97.9 | — | 2,037,117 | 1,962,516 | △ 3.7 | 96.7 | |
| ホンダ | 合計 | 1,423,857 | 1,430,577 | 0.5 | 8.7 | 0.04 | 1,011,675 | 943,481 | △ 6.7 | 9.1 |
| 乗用車 | 436,604 | 417,269 | △ 4.4 | 29.2 | — | 271,673 | 246,103 | △ 9.4 | 26.1 | |
| 小型トラック | 987,253 | 1,013,308 | 2.6 | 70.8 | — | 740,002 | 697,378 | △ 5.8 | 73.9 | |
| ステランティス | 合計 | 1,308,269 | 1,250,263 | △ 4.4 | 7.6 | △ 0.36 | 1,164,598 | 984,871 | △ 15.4 | 9.5 |
| 乗用車 | 71,563 | 15,381 | △ 78.5 | 1.2 | — | 0 | 0 | 0.0 | 0.0 | |
| 小型トラック | 1,236,706 | 1,234,882 | △ 0.1 | 98.8 | — | 1,164,598 | 984,871 | △ 15.4 | 100.0 | |
| 現代 | 合計 | 911,805 | 984,017 | 7.9 | 6.0 | 0.45 | 711,106 | 775,500 | 9.1 | 7.5 |
| 乗用車 | 236,221 | 235,762 | △ 0.2 | 24.0 | — | 1,337 | 0 | △ 100.0 | 0.0 | |
| 小型トラック | 675,584 | 748,255 | 10.8 | 76.0 | — | 709,769 | 775,500 | 9.3 | 100.0 | |
| 日産 | 合計 | 924,008 | 926,153 | 0.2 | 5.7 | 0.01 | 525,583 | 486,713 | △ 7.4 | 4.7 |
| 乗用車 | 330,225 | 307,890 | △ 6.8 | 33.2 | — | 138,107 | 86,510 | △ 37.4 | 18.8 | |
| 小型トラック | 593,783 | 618,263 | 4.1 | 66.8 | — | 387,476 | 400,203 | 3.3 | 81.2 | |
| 起亜 | 合計 | 796,488 | 852,155 | 7.0 | 5.2 | 0.35 | 現代に含む | 現代に含む | 現代に含む | 現代に含む |
| 乗用車 | 188,006 | 213,265 | 13.4 | 25.0 | — | 現代に含む | 現代に含む | 現代に含む | 現代に含む | |
| 小型トラック | 608,482 | 638,890 | 5.0 | 75.0 | — | 現代に含む | 現代に含む | 現代に含む | 現代に含む | |
| スバル | 合計 | 667,725 | 643,591 | △ 3.6 | 3.9 | △ 0.15 | 365,963 | 337,822 | △ 7.7 | 3.2 |
| 乗用車 | 241,660 | 221,682 | △ 8.3 | 34.4 | — | 129,223 | 116,462 | △ 9.9 | 34.5 | |
| 小型トラック | 426,065 | 421,909 | △ 1.0 | 65.6 | — | 236,740 | 221,360 | △ 6.5 | 65.5 | |
| テスラ | 合計 | 633,762 | 589,160 | △ 7.0 | 3.6 | △ 0.28 | 827,777 | 663,857 | △ 19.8 | 6.4 |
| 乗用車 | 202,329 | 198,329 | △ 2.0 | 33.7 | — | 299,518 | 245,169 | △ 18.1 | 36.9 | |
| 小型トラック | 431,433 | 390,831 | △ 9.4 | 66.3 | — | 528,259 | 418,688 | △ 20.7 | 63.1 | |
| VW | 合計 | 582,494 | 501,179 | △ 14.0 | 3.1 | △ 0.51 | 150,333 | 173,307 | 15.3 | 1.7 |
| 乗用車 | 147,969 | 109,207 | △ 26.2 | 21.8 | — | 0 | 0 | 0.0 | 0.0 | |
| 小型トラック | 434,525 | 391,972 | △ 9.8 | 78.2 | — | 150,333 | 173,307 | 15.3 | 100.0 | |
| BMW | 合計 | 399,224 | 419,428 | 5.1 | 2.6 | 0.13 | 396,117 | 412,799 | 4.2 | 4.0 |
| 乗用車 | 147,952 | 154,613 | 4.5 | 36.9 | — | 0 | 0 | 0.0 | 0.0 | |
| 小型トラック | 251,272 | 264,815 | 5.4 | 63.1 | — | 396,117 | 412,799 | 4.2 | 100.0 | |
| マツダ | 合計 | 424,382 | 410,344 | △ 3.3 | 2.5 | △ 0.09 | 110,696 | 127,503 | 15.2 | 1.2 |
| 乗用車 | 46,980 | 37,993 | △ 19.1 | 9.3 | — | 0 | 0 | 0.0 | 0.0 | |
| 小型トラック | 377,402 | 372,351 | △ 1.3 | 90.7 | — | 110,696 | 127,503 | 13.6 | 100.0 | |
| メルセデスベンツ | 合計 | 374,109 | 332,550 | △ 11.1 | 2.0 | △ 0.26 | 332,715 | 307,345 | △ 7.6 | 3.0 |
| 乗用車 | 96,947 | 81,615 | △ 15.8 | 24.5 | — | 0 | 0 | 0.0 | 0.0 | |
| 小型トラック | 277,162 | 250,935 | △ 9.5 | 75.5 | — | 332,715 | 307,345 | △ 7.6 | 100.0 | |
| ボルボ | 合計 | 125,243 | 121,607 | △ 2.9 | 0.7 | △ 0.02 | 15,284 | 8,128 | △ 46.8 | 0.1 |
| 乗用車 | 15,332 | 1,971 | △ 87.1 | 1.6 | — | 7,494 | 0 | 0.0 | 0.0 | |
| 小型トラック | 109,911 | 119,636 | 8.8 | 98.4 | — | 7,790 | 8,128 | 4.3 | 100.0 | |
| その他 | 合計 | 384,265 | 342,434 | △ 10.9 | 2.1 | △ 0.26 | 61,373 | 68,662 | 11.9 | 0.7 |
| 乗用車 | 84,566 | 62,816 | △ 25.7 | 18.3 | — | 8,636 | 5,350 | △ 37.9 | 7.8 | |
| 小型トラック | 299,699 | 279,618 | △ 6.7 | 81.7 | — | 52,737 | 63,312 | 20.6 | 92.2 | |
| 合計 | 合計 | 16,042,766 | 16,355,554 | 1.9 | 100.0 | 1.95 | 10,782,173 | 10,395,571 | △ 3.6 | 100.0 |
| 乗用車 | 3,157,216 | 2,869,574 | △ 9.1 | 17.5 | — | 1,635,139 | 1,393,733 | △ 14.5 | 13.5 | |
| 小型トラック | 12,885,550 | 13,485,980 | 4.7 | 82.5 | — | 9,147,034 | 9,001,838 | △ 1.7 | 86.5 | |
注:乗用車、小型トラックの構成比は、各社合計に対する割合。
出所:モーターインテリジェンス、オートモーティブニュースデータセンター、各社発表データからジェトロ作成
パンデミック後、生産の回復を受けて在庫水準は上昇していたものの、2025年は在庫日数(注1)が約59.6日と、前年(約62.3日)を下回った。追加関税前の駆け込み需要に加え、コスト低減のためメーカーが販売不振モデルの生産を抑制したことなど、需要の増加と供給の抑制が重なったことが背景にあるとみられる(コックスオートモーティブ、2026年1月15日)。
他方、追加関税による車両価格への影響は限定的であった。米国調査機関のセンター・フォー・オートモーティブ・リサーチ(CAR)が2025年4月に発表した調査によると、輸入車両1台当たりの平均コストは8,722ドル、米国内で生産された車両でも輸入部品への追加関税により4,239ドルのコスト増が見込まれていた(2025年4月18日付ビジネス短信参照)。しかし、2025年12月時点の平均車両価格は5万326ドルと高水準を維持しつつも、前年同月比では約400ドルの上昇にとどまり、車両への価格転嫁は限定的だった(コックスオートモーティブ、2026年1月12日)。
大型・高価格帯車のシェア増加
販売台数を車種別に見ると、乗用車は前年比9.1%減となった一方、ピックアップトラック(PU)やスポーツ用多目的車(SUV)、バンを含む小型トラックは同4.7%増となった(表2参照)。小型トラックのシェアは82.5%と、データの確認が可能な1980年以降で最高値となった。中でもSUVは、シェアが前年から0.9ポイント上昇し、58.4%に達した(図2参照)。PUも19.3%に伸び、1980年以降で初めて乗用車(17.5%)を上回った。さらにSUVをクラス別に見ると、スタンダードクラスのシェアが低下する一方、プレミアムクラスが上昇しており、大型・高価格帯車への需要シフトが続いていることがうかがえる(注2)。
| 項目 | 2024年 | 2025年 | ||
|---|---|---|---|---|
| 販売台数 | 販売台数 | 前年比 | 構成比 | |
| 乗用車小計 | 3,157,216 | 2,869,574 | △ 9.1 | 17.5 |
| ミニバン、フルサイズバン | 721,307 | 786,096 | 9.0 | 4.8 |
| ピックアップトラック | 2,936,741 | 3,151,537 | 7.3 | 19.3 |
| SUV(スポーツワゴン、CUVを含む) | 9,227,502 | 9,548,347 | 3.5 | 58.4 |
| 小型トラック小計 | 12,885,550 | 13,485,980 | 4.7 | 82.5 |
| 合計 | 16,042,766 | 16,355,554 | 1.9 | 100.0 |
出所:モーターインテリジェンス発表データを基にジェトロ作成
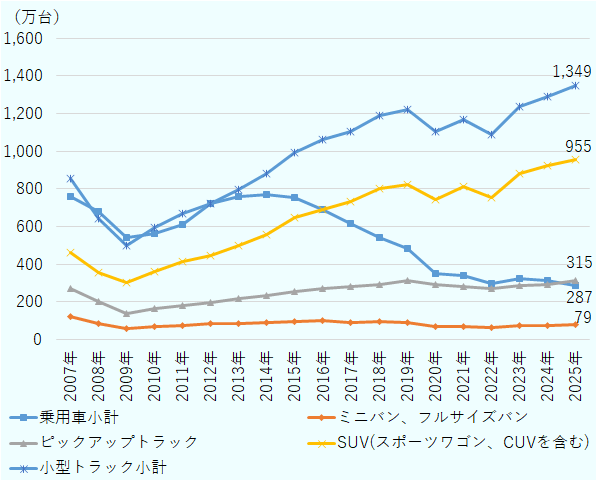
出所:モーターインテリジェンス 発表データを基にジェトロ作成
主要メーカー別に見ると、トヨタ、ゼネラルモーターズ(GM)、フォードのシェア上位3社に加え、現代や起亜などが販売増を牽引した(図3参照)。各社の前年比増に最も寄与したモデル/主な車種は以下のとおりだ。
- トヨタ(前年比8.0%増):中型PU「タコマ」/中型SUV、ミニバンなど
- GM(同5.6%増):小型SUV「エクイノックス」/小型~大型SUV、大型PUなど
- フォード(同6.2%増):大型PU「Fシリーズ」/中型SUV、PUなど
- 現代(同7.9%増):小型SUV「ツーソン」/中型SUV、小型乗用車など
- 起亜(同7.0%増):小型乗用車「K4」/中型乗用車、ミニバンなど
- ホンダ(同0.5%増):中型SUV「パスポート」/小型、中型SUVなど
- 日産(同0.2%増):小型SUV「キックス」/中型SUV、小型乗用車など
一方、前年比で減少したメーカーとモデル/主な車種は以下のとおりだ。
- フォルクスワーゲン(VW)(前年比14.0%減):小型乗用車「ジェッタ」/小型SUVなど
- ステランティス(同4.4%減):中型乗用車「チャレンジャー」/大型PU、小型SUVなど
- テスラ(同7.0%減):大型PU「サイバートラック」など
- スバル(同3.6%減):中型SUV「アセント」/小型、中型乗用車など
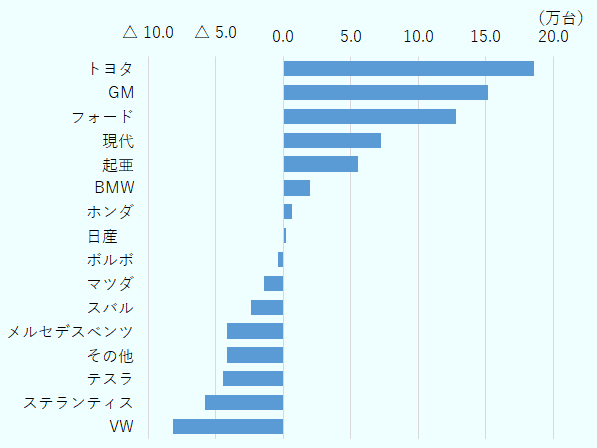
出所:モーターインテリジェンス発表データを基にジェトロ作成
税額控除終了でクリーンビークル販売が大幅減
2025年の販売台数を動力別に見ると、クリーンビークル(CV)(注3)は前年比3.6%減の155万8,150台に減少した(表3参照)。一方、HEVは29.1%増の207万6,304台と大幅に伸び、販売増を牽引した。CVの前年比減は、EV政策を打ち出したバイデン前政権発足後の2021年以降で初めてであり、全体に占める割合も前年の10.1%から9.5%へ低下した。特に2025年9月30日のCV購入に係る税額控除の終了により、第4四半期は前年同期比40.2%減と大きく落ち込んだ。
一方、HEVは過去5年間(注4)で約5倍に成長し、市場ではトヨタなど日系メーカーが約75%のシェアを占めた。現代や起亜もHEVを強化しており、両社合計で前年比56.1%増と急成長した。現代は4月のニューヨーク国際オートショーで、これまでのBEVへの注力からHEVを含めた全方位戦略への転換を強調し、2030年までにHEVを18モデル以上(2025年12月時点で4モデル)へ拡充する方針を示した。
| 項目 | 2024年 | 2025年 | |||
|---|---|---|---|---|---|
| 販売台数 | 販売台数 | 前年比 |
全車 シェア |
台数差 | |
| BEV | 1,302,161 | 1,276,985 | △ 1.9 | 7.8 | △ 25,176 |
| PHEV | 314,403 | 280,791 | △ 10.7 | 1.7 | △ 33,612 |
| FCV | 611 | 374 | △ 38.8 | 0.0 | △ 237 |
| クリーンビークル合計 | 1,617,175 | 1,558,150 | △ 3.6 | 9.5 | △ 59,025 |
| HEV | 1,607,949 | 2,076,304 | 29.1 | 12.7 | 468,355 |
| 電動車合計 | 3,225,124 | 3,634,454 | 12.7 | 22.2 | 409,330 |
| ガソリン/ディーゼル車 | 12,817,642 | 12,721,100 | △ 0.8 | 77.8 | △ 96,542 |
| 全販売台数 | 16,042,766 | 16,355,554 | 1.9 | 100.0 | 312,788 |
出所:モーターインテリジェンス発表データからジェトロ作成
第2次トランプ政権発足後は、税額控除の撤廃に加え、環境規制の緩和・撤廃が相次いだ。2025年6月にはカリフォルニア州のCV販売義務を無効化し(2025年6月17日付ビジネス短信参照)、7月には企業平均燃費(CAFE)基準未達の罰金額をゼロドルに修正、12月にはCAFE基準値の緩和に関する規則案を公表した(2025年12月8日付ビジネス短信参照)。さらに、2026年2月には温室効果ガス(GHG)規制の根拠である「GHG危険性認定」を撤回し、自動車のGHG規制を撤廃した(2026年2月25日付ビジネス短信参照)。こうした政策環境の変化を受けて、CV投資からの撤退を表明するメーカーも相次いでおり(2025年12月24日付ビジネス短信参照)、電動車ではHEVへのシフトが一層進む可能性が指摘されている。
EV需要減や在庫取り崩しで国内生産は前年比減
各社発表などによると、2025年の生産台数は前年比3.6%減の1,039万5,571台となった。EV需要の鈍化への対応や、在庫取り崩し、不振モデルの生産抑制などが影響したとみられる。また、輸入台数は前年比1.5%減、輸出台数は20.8%減少した。輸入台数の減少は2022年以降で初めてとなる。追加関税発動前の駆け込みで3月の輸入が増加した後、4月から7月にかけて増加分を上回る反動減が続いたことが影響した。
2026年の販売も堅調。ただし新たな課題も
2026年の新車販売台数について、自動車関連企業へのジェトロの聞き取りや主な調査機関の予測では、2025年を若干下回る1,580万台から1,610万台の範囲となる見通しである(2026年4~5月時点)。主要機関のうち1,590万台を予測した金融サービス業のS&Pグローバルは、地政学リスク(注5)により車両購入負担の増加が長期化する可能性を指摘している。また、1,610万台を予測した英調査会社のオムディアは、市場は比較的堅調に推移している一方、現在の販売実績が比較的少数の富裕層に依存していると分析した。その上で、今後メーカーが低・中価格帯セグメントから撤退した場合、同分野を得意とする中国メーカーが米市場へ本格参入する可能性があるとして懸念を示した。
高価格で推移する車両価格に加え、車両を維持するためのコストも高騰している。情報サービス会社のエクスペリアンによると、2025年の自動車保険(フルカバレッジ)の平均保険料は前年比で約12%増加した。また、セントルイス連邦準備銀行 による2025年の平均自動車ローン金利(市中銀行における貸付期間48カ月)は7.6%と、依然として高水準が続いている。
こうした車両の保有コスト高や中・低価格帯車両の選択肢の減少などが、低・中所得層の新車離れを招いている。コックスオートモーティブによると、2025年の新車購入者に占める年収10万ドル以下の割合は2020年の50%から37%へ低下し、15万ドル以上の割合は29%から42%へ増加した(2026年1月)。この動向について、フォードのジム・ファーリー社長兼最高経営責任者(CEO)は、「米国の自動車業界は『手の届きやすい車両価格』に注意を払わなければ、消費者の購買意欲の減退を招く」と述べ、収益性の高い高価格帯製品への生産偏重が新車市場の縮小につながる可能性を指摘した(「CNBC」2026年1月30日)。
また、中国製車の米市場参入に関しては、業界では現実的な脅威になり得るとの見方が強まっている。米国内の主要自動車メーカーが加盟する自動車イノベーション協会(AAI)のジョン・ボゼーラ会長兼最高経営責任者(CEO)は、「中国が世界の自動車製造を支配し、米国自動車産業のリーダーシップを解体する計画を持っていることは周知の事実だ。過剰な政府補助金付き車両を製造し、欧州・メキシコ・南米に格安価格で製品を大量投入している」と述べ、危機感を示している(リペアドライブニュース、2026年4月21日)。
他方、米商務省によると、2025年に中国から輸入されたライトビークルは、GMやボルボなど一部メーカーによるものに限られ、輸入台数も年間約6万台と限定的であった。現在、中国からの輸入車には、一般関税として乗用車と小型トラックにそれぞれ2.5%、25%が課されるほか、232条に基づく25%、さらに1974年通商法301条に基づく25%(ただしCVは100%)の追加関税も課されている。また、2025年に発効したコネクテッドカー規制では、中国、ロシア関連のソフトウエアおよびハードウエアを搭載したコネクテッドカーや、ハードウエア単体の輸入・販売を禁止しており(2025年6月11日付地域・分析レポート参照)、足元では中国製車の米市場への参入障壁は高い。
とはいえ、製造関連の業界団体へのジェトロの聞き取りでは「当面は関税政策や規制で持ちこたえられるが、5年後はどうなるか分からない」との指摘もあった(注6)。また企業からは、「かつて日本車が価格と品質を武器に米市場で存在感を高めたように、中国車が本格参入すれば市場構造そのものが変わりかねない」と警戒する声も聞かれた。特に、中国メーカーがHEVを足掛かりに市場参入を図る可能性を指摘する見方もあった(注7)。新車販売は堅調を維持する一方で、米自動車市場では市場構造そのものの変化への対応が課題となりつつある。
- 注1:
-
在庫台数が現在の販売水準で何日分に相当するかを示す指標。

- 注2:
-
クラスの分類はモーターインテリジェンスの定義による。
- 注3:
-
バッテリー式電気自動車(BEV)、プラグインハイブリッド車(PHEV)、燃料電池車(FCV)の総称。
- 注4:
-
2020年は46万3,105台。
- 注5:
-
米国とイスラエルは2026年2月28日にイランへの攻撃を開始した。この影響で、複数企業からは中東市場での販売減や、部品などの米国向け輸出量の減少によるサプライチェーンの混乱を懸念する声が聞かれている。
- 注6:
-
2026年5月7日、ワシントンDCでの筆者対面インタビューに基づく。
- 注7:
-
2026年5月8日、ワシントンDCでの筆者対面インタビューに基づく。

- 執筆者紹介
-
ジェトロ・ニューヨーク事務所 リサーチ・マネージャー
大原 典子(おおはら のりこ) - 民間企業勤務を経て2013年からジェトロ・ニューヨーク勤務。自動車産業を柱に米国の産業調査を担当。
よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 正念場を迎える「アジアのデトロイト」(タイ) (2026年09月04日)
- 紅海およびスエズ運河に関する物流動向 (2026年05月13日)
- 2025年の中国自動車生産・販売動向 (2026年06月26日)


