
 マイページ


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
エネルギー安全保障の確保にむけた世界各国・地域の動向中東情勢の緊迫化が変える世界のエネルギー戦略(世界)
2026年10月6日
2026年2月末以降の中東情勢の緊迫化は、ロシアによるウクライナ侵攻に続き、エネルギーサプライチェーンの脆弱(ぜいじゃく)性を浮き彫りにした。国際エネルギー機関(IEA)は「World Energy Investment 2026 」で、中東情勢の緊迫化を受け、エネルギープロジェクトやパートナーの選定において、従来のコストや環境性能に加え、「安全保障」「信頼」「多様性」が重要な判断基準になりつつあると指摘する。各国は脱炭素化に加え、安全保障や供給の信頼性を重視しながら、エネルギー政策や投資戦略を再構築しつつある。本稿では、こうした動きを、(1)調達先の多角化とサプライチェーンの再構築、(2)エネルギーミックスの再構築、(3)電力システムへの投資拡大、の3つの視点から整理する(図参照)。
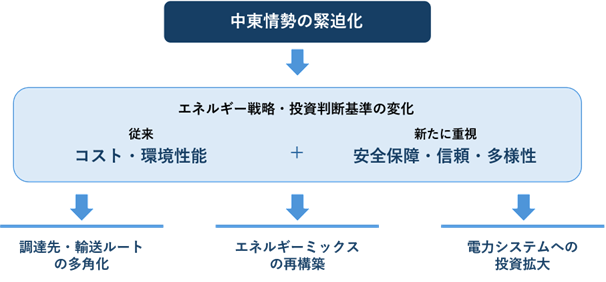
出所:IEA「World Energy Investment 2026」および各国・地域の公表資料を基にジェトロ作成
調達先の多角化とサプライチェーンの再構築
IEAは、中東情勢の緊迫化がエネルギー源や輸送ルートの多様化を促し、今後の投資戦略に長期的な影響を及ぼすと指摘している。IEAによれば、湾岸産油国からのエネルギー輸出の8~9割はアジア向けであり、今回の混乱の影響は中東とアジアで特に大きい。ASEANでは、中東情勢の緊迫化を受け、エネルギー安全保障を巡る外交・協力を活発化させている。2026年5月に採択されたASEAN首脳会議の共同声明では、燃料調達先の多様化や石油安全保障枠組み協定(APSA)の強化、共同備蓄の検討促進などが打ち出された。ASEAN各国は日本やオーストラリア、UAE、ロシアなどとの連携を並行して進めながら、より強靱(きょうじん)なサプライチェーンの構築を模索している(本特集記事「中東情勢のASEANへの影響(4)多方面外交で活路を探るASEAN」参照)。日本もこうした流れの中で、2026年4月に「アジア・エネルギー・資源供給力強靱化パートナーシップ(POWERR Asia)」を打ち出した。同構想は、域内の備蓄能力強化や重要鉱物確保、サプライチェーン強靱化などを柱としており、エネルギー安全保障を地域協力によって支える新たな枠組みとして位置付けられている。
一方、欧州ではロシア依存低減の観点から進めてきたエネルギー供給源や輸送ルートの多様化が、中東情勢の緊迫化を受けてあらためて重要性を増している。欧州連合(EU)は、リパワーEUを通じて、ロシア産ガス輸入依存度をウクライナ侵攻前の約45%から2025年には12%まで低下させており、引き続きエネルギー供給源の多様化に加え、加盟国間のエネルギーインフラや相互接続の強化を進めている(2022年9月1日付地域・分析レポート「気候変動対策から安全保障への転換(4)『リパワーEU』計画を読み解く」参照)。また、ロシアを経由しない中央アジア・コーカサス経由の物流回廊への関心も高まっており、輸送ルートの多様化を通じたサプライチェーンの強靱化を進めている(2026年7月3日付ビジネス短信参照)。
エネルギー安全保障は、単なる資源確保の問題ではなく、備蓄、物流、インフラ、重要鉱物、さらには国際協力を含む包括的な課題へと変化している。各国は友好国や地域パートナーとの連携を強化しながら、より多層的で強靱なエネルギーサプライチェーンの構築を進めている。
エネルギーミックスの再構築
IEAによれば、世界のエネルギー投資は2026年に3.4兆ドルとなり、このうち約2.2兆ドルが再生可能エネルギー(再エネ)や原子力、送電網、蓄電池、電化関連分野に投じられる見込みだ。一方、石油、天然ガス、石炭への投資額も約1.2兆ドルとなり、特に天然ガスへの投資額は3,300億ドルと過去10年間で最高水準に達すると見込まれている。
再エネや原子力を通じて化石燃料依存の低減を図る国がある一方、自国で天然ガス資源を保有する国では天然ガスの利用拡大を進めるなど、エネルギー安全保障と脱炭素化を両立させるためのアプローチは多様化している。
欧州では、再エネと原子力の活用拡大を進めている。欧州委員会は2026年4月、化石燃料依存からの脱却に向けて再エネと原子力の活用拡大を進める方針を示した(2026年4月17日付ビジネス短信参照)。各国レベルでは、フランスが原子力産業の再興を通じてエネルギー主権の確保を図る方針を示しているほか、英国もエネルギー自立性向上の観点から、サイズウェルC原子力発電所など国産クリーンエネルギープロジェクトの許認可手続きの迅速化を進めている。一方、ドイツやスペインは脱原発方針を維持し、再エネ、送電網、蓄電設備への投資を通じてエネルギー安全保障の強化を目指している。
ASEANでは、インドネシア、タイ、マレーシアを中心にバイオ燃料利用を拡大するなど、輸入化石燃料への依存低減とエネルギー自給率向上に向けたエネルギーミックスの見直しが進んでいる(本特集記事「中東情勢のASEANへの影響(3)エネルギー安全保障が加速」参照)。
一方、天然ガスを移行期の重要なエネルギー源として位置付ける動きもみられる。豊富な天然ガス資源を有する北米では、国内開発やLNG輸出能力の拡大を進めている。米国エネルギー情報局(EIA)によれば、米国では新規LNG輸出設備の稼働により輸出能力の拡大が進んでおり、2026年前半のLNG輸出量は前年同期比23%増加した。ホルムズ海峡の混乱によって世界のLNG供給の約20%が影響を受ける中、アジアや欧州向けの輸出が増えており、アジア向け輸出量は前年同期比で約2倍に増加している。
各国は、自国のエネルギー資源や供給リスクを踏まえ、最も現実的かつ安全保障上望ましいエネルギーミックスの再構築を進めている。
電力システムへの投資拡大
もう1つの重要な変化は、エネルギー投資の重心が石油・天然ガスなどの燃料分野から、発電設備、送電網、蓄電池、電化インフラを含む電力システムへ移りつつあることだ。IEAによれば、電力部門への投資は2025年に1.5兆ドルとなり、2026年には1.6兆ドルに達する見通しだ。2016年にはエネルギー投資全体の約3分の1だった電力部門の比率は、2026年にはほぼ半分まで上昇するとみられる。さらに電力部門の中でも、発電設備への投資に加え、送電網や蓄電池への投資が急速に拡大している。IEAによれば、2025年の世界の蓄電池導入量は108ギガワット(GW)と前年比約40%増加し、導入容量は2021年の約11倍に達した。また、2030年までの電力需要増加に対応するには、送電網への投資を現在の年間約4,000億ドルから50%程度拡大する必要があるとされる。
輸送部門や産業部門の電化が新たな電力需要を生み出しており、2025年の世界のEV向け電池導入量は約1.2テラワット時(TWh)と前年比約30%増加したほか、人工知能(AI)やデータセンターの普及も電力需要の増加を後押ししている。IEAはこうした潮流を「電化の時代(Age of Electricity)」と表現している。
欧州では、再エネの大量導入とエネルギー安全保障の強化を目的として、加盟国間を結ぶ越境送電網やスマートグリッドの整備が進められている。EUは2026年、送電網や洋上送電網、スマートグリッドを含む113件の電力関連プロジェクトを重点事業として位置付け、域内の電力市場統合と供給安定化を後押ししている。
また蓄電池について、IEAによれば、中国が2025年の世界全体の新規導入量の約60%を占め、米国、欧州がこれに続いた。再エネの導入拡大やデータセンターの増加を背景に、蓄電池への投資が加速している。中国では、2025年末時点の新型蓄電設備の累計設備容量は144.7GWと前年末比85%増加した。地方政府が再エネ発電設備への蓄電設備併設を求めるなど、蓄電池は電力システムを支える重要インフラとして位置付けられている(2026年3月2日付地域・分析レポート「中国新エネルギー蓄電産業の最新動向」参照)。米国カリフォルニア州では、過去1年間に1,850メガワット(MW)の蓄電池が導入され、さらに数千MW規模の案件が審査中だ(2026年8月7日付地域・分析レポート「米国カリフォルニア州で加速する蓄電池(BESS)導入」参照)。
電力需要の増加や電化の進展を背景に、電力システムの柔軟性と信頼性の向上は、エネルギー安全保障を支える重要な課題として位置付けられつつある。各国は送電網や蓄電池などへの投資を通じて、地政学リスクや化石燃料価格の変動に左右されにくい電力システムの構築を目指している。
エネルギー安全保障によるイノベーション促進の可能性
ホルムズ海峡を巡る危機は、世界にエネルギーサプライチェーンの重要性をあらためて認識させた。一方で、その対応は単なる危機管理にとどまらず、再エネ、原子力、送配電網、蓄電池などへの投資拡大を通じた中長期的な構造変化につながっている。IEAは、1970年代のオイルショックがエネルギー技術への研究開発投資を加速させたように、今回の危機もエネルギー分野のイノベーションを後押しする可能性があると指摘している。IEAによれば、公的研究開発投資では中国、ベンチャー投資では米国が世界をリードし、次世代エネルギー技術への投資が拡大している。エネルギー安全保障の強化を背景に、蓄電池や送電網、次世代原子力などの技術開発・社会実装が今後さらに加速する可能性がある。各国・地域がこうした変化をどのように産業競争力や技術優位性の確立につなげていくのかが、今後の重要な注目点となる。

- 執筆者紹介
-
ジェトロ調査部欧州課 課長代理
新田 沙織(にった さおり) - 金融機関勤務を経て、2012年にジェトロ入構。デザイン産業課、スタートアップ支援課、調査企画課を経て2026年7月から現職。ケンブリッジ大学大学院修了(MBA)。


よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 中国の安全保障貿易管理に関する制度情報 専門家による政策解説(2026年9月)
- 紅海およびスエズ運河に関する物流動向 (2026年05月13日)
- 2025年の中国自動車生産・販売動向 (2026年06月26日)


