
 マイページ


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
世界の次世代燃料の生産・消費動向を追う運輸脱炭素化にバイオ燃料の選択肢
次世代燃料導入の現状(1)
2025年12月11日
運輸部門の脱炭素化に向けては、(1)再生可能エネルギー(再エネ)による電動化や(2)水素エネルギーの活用などが、理想的なソリューションだ。しかし、電動化が困難な輸送手段(大型トラックや船舶、航空機など)に(1)を適用するのは、困難だろう。また(2)については、水素エネルギーの活用が実現するのに、現実的にまだ時間を要しそうだ。
そこで、バイオ燃料・合成燃料の有効性について認識が高まっている。(2)の活用に向けた準備などが整うまでの間、化石燃料用の既存インフラがほぼそのまま利用できるため、「Bridging Fuel(移行燃料)」として活用可能だからだ。
第30回国連気候変動枠組み条約締約国会議(COP30)の首脳級会合(2025年11月7日開催)では、議長国ブラジルが日本およびイタリアと共同で、2035年までに2024年比でバイオ燃料を含む持続可能燃料の利用を4倍以上に増やす目標を宣言。19か国が支持を表明した。
モビリティーの脱炭素化に向けては、マルチパスウェーがある。次世代燃料も、その1つと言えるだろう。その生産・消費や普及拡大に向けた課題について、2回に分けて報告する。
道路輸送や航空・船舶用にバイオ燃料の利用が拡大
国際エネルギー機関(IEA)によると、世界の温室効果ガス(GHG)排出量に占める運輸部門の割合は3分の1を超える。その燃料としては依然として、91%を石油製品(ガソリン、軽油など)が占める(注1)。
一方2024年時点で、運輸部門の再エネ使用量は5.225エクサジュール(EJ、注2)だ。そのうち、(1)道路輸送用バイオ燃料が93.8%を、(2)再生可能電力〔電気自動車(EV)など〕が3.8%を、(3)航空・船舶用代替燃料〔持続可能な航空燃料(SAF)など〕が1.2%を、(4)バイオマス由来のメタンガスが1.1%を占める。
今後、2030年までに、同部門で再エネ利用が2.835EJ増える。そのうち42.3%が(2)、31.7%が(1)、10.4%が(3)、7.1%が再生可能水素および水素由来燃料、8.5%が(4)になっている(注3)。EVによる電動化は、乗用車などを中心に進む見込みだ。同時に、道路輸送用バイオ燃料が2024年比18.4%増、航空・船舶燃料も5.5倍に拡大するとみている(図1参照)。

出所:IEA, Renewables 2025
次世代燃料は、大きく2つに分かれる。(1) バイオ燃料〔生物資源(バイオマス)が原料〕と、(2)合成燃料〔クリーン水素と一酸化炭素などを合成して製造〕だ。しかし、原料や用途、製造方法によって、さまざまな種類がある。
- バイオ燃料:
まずエタノールは、主に乗用車用にガソリンの代替として用いる。トウモロコシやサトウキビをエタノール発酵させて製造するのが一般的だ。またバイオディーゼルは、軽油(トラックなど、ディーゼルエンジン車の燃料)の代替になる。大豆、パーム油、廃食用油(UCO)などの脂肪酸とメタノールをアルカリ触媒で反応させ、エステル化合物(FAME)を生成。これを精製して製造する。
これらの燃料は、特殊な内燃機関(ブラジルのフレックス・フューエル・エンジンなど)を除き、熱量や腐食性、品質の安定性などの理由から100%専焼が困難だ。そのため、ガソリンやディーゼルと混合して用いる(いわゆる非ドロップイン燃料)。ただし近年は、軽油の主成分と同じパラフィン系炭化水素に変換する水素化植物油(HVO)の消費も増えた(水素化処理により、植物油・廃食油の油脂が含む酸素などを取り除いて変換)。再生可能ディーゼル(RD)とも呼ばれ、軽油との混合なしで100%使用できるドロップイン燃料になる。
SAFも、HVOと同様の水素化プロセス(HEFA製法と呼ばれる)を経て製造するのが通例だ。事実、現時点でSAFの大半がHEFA軽油になっている(注4)。 - 合成燃料:
合成燃料の製造は、FT合成が一般的だ。具体的には、固定排出源や大気から回収した二酸化炭素(CO2)から取り出した一酸化炭素(CO)と水素を合成して合成ガス(シンガス)を精製。同ガスと触媒を用いて合成粗油を製造。さらに、それを精製してさまざまなドロップイン燃料を製造する。しかし、クリーン水素の価格はもちろん、当該製造に要する設備費用やオペレーションコストも高い。そのため、商業化には至っていない。
また水素由来のeメタノールやアンモニアは、船舶燃料に用いる。しかしドロップイン燃料でないため、船舶用エンジンの新規開発や給油インフラの整備にかかる初期投資が大きい(表1参照)。
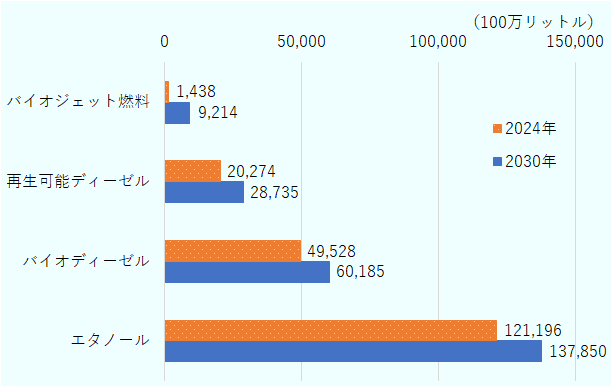
IEAの報告書(2025年10月)によると、2030年、エタノール生産は2024年比13.7%増の1,378億5,000万リットル、バイオディーゼルは同21.5%増の601億9,000万リットル、再生可能ディーゼル(HVO)は41.7%増の287億4,000万リットル、バイオジェット燃料(SAF)は6.4倍の92億1,000万リットルに達する。特にドロップイン燃料のHVOやSAFの伸びが大きい(図2参照)。
| バイオ/合成 | 代表的原料 | 製法(1) | 中間製品 | 製法(2) |
最終代替 製品 |
代表的用途 | |||
|---|---|---|---|---|---|---|---|---|---|
| 乗用車 | 貨物車 | 航空 | 船舶 | ||||||
|
バイオ 燃料 |
トウモロコシ、サトウキビ | エタノール発酵 | エタノール | ETBE混合(注1) | ガソリン | ○ | — | — | — |
| トウモロコシ、サトウキビ | エタノール発酵 | エタノール | 直接混合 | ガソリン | ○ | — | — | — | |
| 大豆、パーム油、廃食油 | エステル化 | FAME(注2) | 直接混合など | 軽油 (HVO、注3) | — | ○ | — | ○ | |
| 大豆、パーム油、廃食油 | HEFA(注4) | — | — | 軽油・ジェット燃料 | — | ○ | ○ | ○ | |
| トウモロコシ、サトウキビ | エタノール発酵 | エタノール | ATJ(注5) | 軽油・ジェット燃料 | — | ○ | ○ | ○ | |
|
合成 燃料 |
水素、CO2 | ガス化/FT(注6) | 合成粗油 | 蒸留/分離 | 全油種 | ○ | ○ | ○ | ○ |
| 水素、CO2 | メタノール合成 | メタノール | MTG(注7)/MTJ(注8)等 | 全油種 | ○ | ○ | ○ | ○ | |
| 水素、CO2 | メタノール合成 | メタノール | — | — | — | — | — | ○ | |
| 水素、窒素 | HB(注9) | アンモニア | — | — | — | — | — | ○ | |
注1:エタノールとイソブテンを反応させてエチルターシャリーブチルエーテル(ETBE)を合成し、ガソリンに混合。
注2:FAME(脂肪酸メチルエステル)は、脂肪酸とメタノールをアルカリ触媒で反応させて生成するエステル化合物。
注3:植物油や廃食油などの油脂を水素化処理(高温・高圧下で水素を添加)して得られる燃料。
注4:水素化処理エステル・脂肪酸(HEFA)製法は、脂肪酸エステルを水素化処理することで炭化水素系燃料を製造する技術。
注5:ATJ(Alcohol-to-Jet)は、エタノールなどを原料に化学反応を通じて航空燃料規格に適合する炭化水素を製造する技術。
注6:フィッシャー・トロプシュ(FT)合成は、一酸化炭素と水素の混合ガスと触媒を用いて合成燃料を製造する技術。
注7:MTG(methanol-to-gasoline)は、メタノールとゼオライト系触媒を用いてガソリンの割合が高い合成燃料を製造する技術。
注8:MTJ(Methanol-to-Jet)は、メタノールとゼオライト系触媒を用いて合成燃料を製造し、ジェット燃料に精製する技術。
注9:ハーバー・ボッシュ(HB)法は、水素と窒素を、鉄系触媒を用いて高温高圧の反応器で反応させ、アンモニアを合成する技術。
出所:日本エネルギー経済研究所(IEEJ)資料から作成
出所:IEA, Renewables 2025
バイオ燃料市場が地産地消で成長
バイオ燃料は、1970年代のオイル・ショック以降、農業資源が豊富な一部の国で、国の政策が牽引して発展してきた(当時は、燃料コスト上昇・大気汚染対策、農業振興を目的にしていた)。したがって、国が規制やインセンティブを設けている国において市場が形成されてきた。また、地産地消の官製市場という特徴が強くなっている。
- 米国:
「包括エネルギー政策法」や再生可能燃料基準(RFS)の下、環境保護庁(EPA)が年間目標値である再生可能義務量(RVO)を設定。各種バイオ燃料の最低混合量(注5)を石油精製・混合・輸送事業者に義務付けている。
この規制に対応するためガソリンには、エタノールを10%混合するのが標準になっている。州によっては、15%までの混合を認めている。バイオディーゼルについては、州ごとにB5~B20(バイオディーゼルの混合比率5~20%の意)が標準だ。
米国では一般的に、トウモロコシをエタノールの原料として、大豆をバイオディーゼルの原料として用いる。バイデン前政権下で、インフレ削減法(IRA)に基づく税額控除のインセンティブを導入。トランプ政権下でも、バイオ燃料に対する税額控除を維持している。バイオディーゼル(HVOを含む)とSAFは、炭素強度に応じて1ガロン(約3.8リットル)当たり最大1ドルの税額控除を受けることができる。 - EU:
改正再生可能エネルギー指令(RED III)に基づき、2つの選択的な基準を目標に掲げている。(1) 2030年までに輸送エネルギーの再生可能比率を29%まで引き上げること、または(2)輸送燃料のGHG排出原単位を14.5%削減すること、だ。
現時点で、ガソリンへのエタノール混合比率はE10(エタノールの混合比率10%の意)が標準になっている。ただし、E85を導入している国もある(フランスなど)。
バイオディーゼルの混合比率はB7が標準だ。一方で、北欧やドイツなど、ドロップイン燃料のHVOを100%利用している国も多い。
欧州域内のバイオエタノールの原料は、トウモロコシ、小麦、テンサイなどが一般的だ。一方で近年は、食糧と競合しない「第2世代原料」として、木質系バイオマスや農業残渣(ざんさ)の利用が拡大している。また、バイオディーゼルの原料としては菜種油が一般的。近年はHVO生産のため、廃食用油(UCO)の利用が急速に拡大している。 - ブラジル:
古くから、エネルギー自給の観点から、バイオ燃料を積極的に導入している。1975年の国家アルコールプログラム(Proálcool)を皮切りに、2017年の国家バイオ燃料政策(RenovaBio)、2024年の未来の燃料(Fuel of the Future)プログラムなど、国家政策を導入してきた。
その結果、エタノールではE30、バイオディーゼルではB15の高い混合比率を達成している。さらに、当地では自動車メーカーがエタノール100%でも問題なく稼働するフレックス・フューエル・エンジンをほとんどの車種で採用。モビリティー分野でバイオ燃料活用する上で、先進国になっている。
エタノールの原料としてはサトウキビを、バイオディーゼルの原料としては大豆を主に利用。双方とも世界有数の生産規模を誇り、安価な原料調達が可能だ。
サトウキビ由来のエタノールは、トウモロコシなどに比べて炭素強度が低い。そのため、SAFの原料としても注目が集まる。経済産業省の2022年9月の資料(注6)によると、ブラジル産サトウキビ由来エタノールのライフサイクルGHG排出量(注7)既定値は25.65gCO2/MJなのに対し、米国産トウモロコシ由来エタノールの同規定値は37.10 gCO2/MJになっている。近年はサトウキビのバガス(搾りかす)に由来する第2世代のエタノールも生産している。第1世代のサトウキビ・エタノールより、さらに炭素強度が低い。 - アジア・中南米諸国など:
そのほか、インドネシアやマレーシアでは、パーム油由来バイオディーゼルの利用が、コロンビアやパラグアイではエタノール(サトウキビ)とバイオディーゼル(パーム油、大豆)の双方の利用が進展。これら国でのバイオ燃料生産もある(表2参照)。
|
国・ 地域 |
エタノール | バイオディーゼル | 根拠法規・制度 | 備考 |
|---|---|---|---|---|
| 米国 | E10が標準(一部の州でE15を認可) | 州別にB5 ~B20、カリフォルニア州では低炭素燃料基準(LCFS)で炭素強度削減を義務化 | 大気浄化法に基づく再生可能燃料混合基準制度(RFS) | 連邦レベルでは、混合比率ではなく、年間の総量に基づいて規制を規定。換言すると、製油業者などに再生可能燃料使用義務量(RVO)を課している。ガソリンやディーゼルには、バイオ燃料を当該一定量の混入しなければならない。 |
| EU | E5 ~E85 (E10が標準) | B7~HVO100(B7が標準) | 改正再生可能エネルギー指令(RED III) | 具体的な比率規制はない。2030年までの目標として、輸送燃料に占める再生可能エネルギー比率29%、またはGHG排出原単位削減率14.5%を設定。 |
| ブラジル | E30 | B15 | 未来の燃料法 |
2025年8月1日から引き上げ(従来は、E27、B14)。 「未来の燃料法」ではE35、B20まで引き上げる計画。 |
| インド | E12 | — | 国家バイオ燃料政策(NBP) | 2030年までの目標として、E20とB5を義務化する。 |
| インドネシア | — | B40 | エネルギー鉱物資源省令 | 2025年1月1日に従来のB35から引き上げ。2026年からB50の導入を目指す。 |
| マレーシア | — | B20 | 国家バイオ燃料政策(2006年) |
国家バイオ燃料政策は段階的に混合比率を引き上げるロードマップ(B5→B10 →B20 →B30)を設定。B20を2020年から導入。 政策目標としては、B30を明記。しかし、まだ義務化していない。 |
| コロンビア | E10 | B10 | 2001年法律693号、鉱山エネルギー省決議2021年40111号 | B12への引き上げを検討する動きがある。 |
| パラグアイ | E30 | B5 | 2025年政令3241号(E30)、2019年法律6389号(B10) | バイオディーゼルの混入比率を、2023年に引き上げ(従来2%から5%に)。短期的にB10への引き上げを検討する動きがある。 |
出所:各国規制当局・管轄省庁ウェブサイトなどから作成
ここで、2024年時点の需給状況と2030年の見通しを確認しておく。
エタノールでは現状、米国とブラジルに輸出余力がある。2030年の見通しも、変わらない。他方、欧州はエタノールを輸入せざるを得ない状況が続く(図3参照)。
バイオディーゼルでは、ほぼ全ての国・地域で地産地消になっている。一方、インドネシア、マレーシア、中国、アルゼンチンに輸出余力があり、今後もその状況は続きそうだ。欧州では、2024年時点で供給不足だ。しかし2030年時点では、需給がほぼ均衡するだろう(図4参照)。
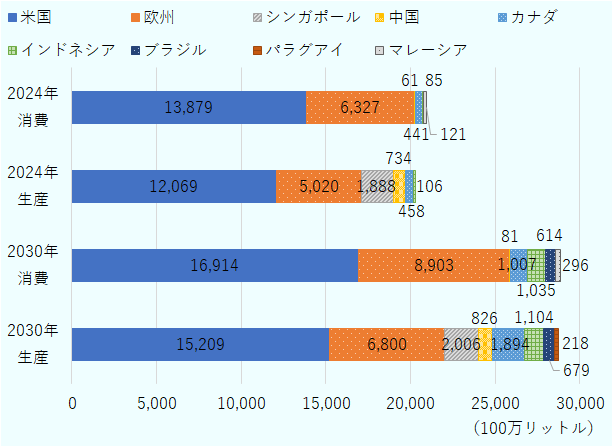
再生可能ディーゼル(HVO)は、米国と欧州で需要が大きい。この双方とも、消費に生産が追いついていない。また、今後もその状況が続くとみられる。他方、シンガポールと中国は、主に輸出向けて生産。今後も、その状況が続くだろう(図6参照)。

出所:IEA, Renewables 2025

出所:IEA, Renewables 2025
出所:IEA, Renewables 2025
食糧との競合が課題、間接的土地利用変化に配慮も
第1世代のバイオ燃料(エタノール用のサトウキビやトウモロコシ、バイオディーゼル用の大豆やパーム油など)の場合、原料の農作物が食料・飼料・日用品(化粧品など)用途と競合するという課題がある。つまり、これらが石油製品を代替する燃料として国際コモディティーの扱いになると、市況に応じて価格が上昇しかねない。そうなると、食品価格や日用品価格に影響するのは必至だ。逆に、砂糖の価格が国際的な需給状況により上昇すると、砂糖への加工に傾斜し、エタノール向けの供給が滞る危険性も生じる。事実、廃食用油(UCO)や獣脂など廃棄物由来の燃料に近年注目が集まった結果、UCOの値段が上昇。UCOを原料の一部として用いている商材(シャンプーやペットフードなど)の価格上昇を招いた。これらの問題を回避するため、欧米先進国を中心に、食料などの既存用途と競合しない第2世代のバイオ燃料の活用に注目が集まっている。
また、バイオ燃料の需要が高まり販売価格が上昇すると、収益性の高い農作物として多くの農家がバイオ燃料向け作物を栽培するようになりそうだ。その結果、森林伐採などを通じて間接土地利用変化(ILUC、注8)を招き、逆にGHG排出が増えてしまうリスクの指摘もある。
これを受け、EUは2019年3月、欧州委員会委任規則「(EU) 2019/807」を発出。「国際持続可能性およびカーボン認証(ISCC)」など低ILUCリスク認証(注9)がないパーム油について、(1)輸入量を2023年まで2019年水準に据え置くこと、(2) 2030年までに段階的に廃止すること、を決定した。この影響を強く受けたのが、インドネシアだ。インドネシアの対EU向けバイオディーゼル輸出量は、2019年の50万1,860トンあった。それが2024年には2万8,845トン。94.2%も減少したことになる。なおインドネシアは、国内でバイオディーゼルの混合比率を逆に大きく引き上げ。国内消費を拡大していく計画だ。バイオディーゼルの混合比率は、2019年に20%(B20)だったのに対し、2025年にB40まで引き上げた。さらに2026年には、B50への移行を計画している。
EUでは近年、炭素強度が低く、食糧とも競合しない廃食用油(UCO)を利用したHVOの生産が盛んになっている。もっとも、EU域内だけでは十分な廃食用油を調達できない。片や中国は、世界最大のUCO産出国だ。そのため、中国から大量にUCOを輸入してきた。
一方で、中国では電気自動車(EV)やプラグインハイブリッド車(PHEV)など乗用車の電動化、大型トラックのLNG燃料車への転換などの政策により、中国国内の液体燃料需要が縮小傾向にある。そのため、豊富なUCOを活用して、中国の製油所がバイオディーゼルを精製し、欧州を中心に諸外国に輸出することで生き残りを図ろうとしている。さらに2024年12月、中国政府が輸出向けUCOに対する13%の税還付を廃止した。そうしたこともあって、UCOよりも完成品としてのバイオディーゼルやSAFを国内で精製して輸出した方がもうかる構造になった。こうして、中国から安価なバイオディーゼル輸入の急増。これが、欧州域内の精製事業者に大打撃を与えた。その結果、欧州委員会は2023年12月から、中国産バイオディーゼルに対するアンチダンピング(AD)調査を開始。2024年8月に暫定AD税を賦課(12.8~36.4%)。2025年2月からは、正式な課税(10~35.6%)を開始した。
この動きは、中国の輸出通関統計でも裏付けることができる。中国産バイオディーゼルの対EU輸出は2018年の29万トンから2023年には186万6,000トンへと5年間で6.4倍に拡大。しかし2024年は、暫定AD税の影響で77万8,000トンに急減した。
中国のUCOの輸出先としては米国向けも大きい。2024年には124万7,000トンに達した。しかし米国でも、第2次トランプ政権下で米国産の原料や燃料を優遇している。そのため、中国からのUCO輸出は今後減少する可能性がある。現政権下では、米国産以外の原料を用いたバイオ燃料や外国で精製されたバイオ燃料の混合により得られるクレジットを米国産の半分に制限している。また、SAFの生産に際しての税額控除(1ガロン当たり1ドル)に当たっては、要件として米国・カナダ・メキシコ産の原料使用を義務付けている。
安価で持続可能な原料調達が普及促進に向けたカギ
バイオ燃料は現時点で、輸送部門の脱炭素化に向けて有効な手段の1つになっている。原則として輸送車両の内燃機関を変更するまでもなく、既存の石油製品の流通インフラをほぼそのまま使えるためだ。
しかし、従来から導入を促進する政策を図ってきた以外の国で利用を広げるためには、既存の化石燃料との価格差が小さく、安定した数量を確保できることが条件となる。米国エネルギー省のレポート(注10)によると、2005年4月時点で、全米平均の軽油価格は1ガロン当たり3.64ドル、バイオディーゼルは軽油換算1ガロン当たり4.49ドル、その差は0.85ドルとそれほど大きくない。この背景には、豊富な国内の農業資源の存在、大規模な精製事業者による規模の経済の実現、政府の補助(注11)などがある。同様の条件は、欧州にもある。そのため、バイオディーゼルの価格が通常のディーゼルと比べて高くない。他方、日本では現時点で、そのような条件が整っていない。化石燃料に対して価格競争力がないと言える。
また、バイオ燃料向けの農業資源が豊富なバイオ燃料輸出国でも、今後はILUCへの配慮などが必要になる。そのため、他国への低コスト供給は困難になりそうだ。日本のように農業資源が豊富とは言えない国では、バイオ燃料の生産および効率的かつ持続可能な利用に資する技術を開発し、資源国との間での協力関係を築くことにより、安定した供給体制を構築することが必要だろう。
その意味で、日本とブラジル、両国政府が2024年5月に合意した「持続可能な燃料とモビリティーのためのイニシアティブ(ISFM)」(注12)の取り組みは注目に値する。ISFMを通じ、日本の優れたハイブリッド技術と、ブラジルの低炭素強度バイオ燃料、その活用技術を国際的に推進することにつながっていくだろう。
- 注1:
-
IEAのウェブサイト(Transport)
 。
- 注2:
- 1エクサジュール(EJ)を石油に換算すると、2,390万トンの熱量。なお、1エクサは、10の18乗(1兆の100万倍)。
- 注3:
- IEA「Renewables 2025」(2025年10月)。
- 注4:
- SAFの製法には、HEFAのほかATJ(Alcohol to Jet)もある。しかし、HEFA軽油より製造コストが高い難点がある。そのため、エタノールを安価かつ大量に調達できる国で製造する検討が進んでいるに過ぎない。
- 注5:
-
米国では、セルロース系バイオ燃料(D3)、バイオマス由来ディーゼル(D4)、先進バイオ燃料(D5)に分けて、国全体の混合総量を定めている。従来型エタノール(D6)を含めた全再生可能燃料の総量目標もある。
国全体の量を、各事業者の生産・販売規模に応じて個別に割り当てる仕組みになっている。 - 注6:
- 経済産業省「アメリカ産・ブラジル産エタノールのライフサイクルGHG排出量の既定値の⾒直しについて」(2022年9月2日)。
- 注7:
- ライフサイクルGHG排出量とは、ある製品や燃料が「原料の採取から廃棄まで」を経る全過程で排出されるGHGの総量を評価した結果。
- 注8:
- バイオ燃料やバイオマスの生産を拡大する際、直接的な農地転換だけでなく、他の土地利用に間接的な影響を与える現象を指す。
- 注9:
- 「国際持続可能性および炭素認証(ISCC)」「RSB EU RED認証(持続可能なバイオマスのための円卓会議EU再生可能エネルギー指令準拠認証)」、など。
- 注10:
- 米国エネルギー省「Alternative Price Report」(2025年4月)。
- 注11:
- 米国政府の補助には、(1)再生可能エネルギー基準(RFS)に基づいてバイオ燃料を混合した場合に発行できるクレジット(RIN)を市場で売却して収入を得られる制度や、(2)「大きく美しい1つの法案(OBBBA)」のセクション45Z(クリーン燃料生産税額控除)に基づく税額控除(1ガロン当たり1ドル)、がある。
- 注12:
- (1)日本のハイブリッド車(HEV)の技術と(2)炭素強度の低いブラジルのエタノール、(3)当該エタノールを100%利用できるフレックス・フューエル・エンジンを活用すると、EVとして電動化するのに近い高い脱炭素効果を実現できる見込みが立つ。
次世代燃料導入の現状
シリーズの次の記事も読む

- 執筆者紹介
-
ジェトロ調査部米州課主幹(中南米)
中畑 貴雄(なかはた たかお) - 1998年、ジェトロ入構。貿易開発部、海外調査部中南米課、ジェトロ・メキシコ事務所、海外調査部米州課を経て、2018年3月からジェトロ・メキシコ事務所次長、2021年3月からジェトロ・メキシコ事務所長、2024年5月から調査部主任調査研究員、2025年4月から現職。単著『メキシコ経済の基礎知識』、共著『グローバルサプライチェーン再考: 経済安保、ビジネスと人権、脱炭素が迫る変革』、『NAFTAからUSMCAへ-USMCAガイドブック』など。
この特集の記事
今後記事を追加していきます。
総論
北米・中南米
アジア・オセアニア
欧州
中東・アフリカ


よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 紅海およびスエズ運河に関する物流動向 (2026年05月13日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- 2025年の中国自動車生産・販売動向 (2026年06月26日)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 米国包装材規制の今(5)包装材EPR法の実施が本格化 (2026年09月16日)


