

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント

ジェトロ世界貿易投資報告 2026年版
第Ⅲ章 世界の通商秩序を巡る動向
第1節 世界の通商政策の最新動向 第1項 2025年以降の通商環境の変化と主要課題
貿易政策の不確実性の常態化と紛争に伴う混乱
第2次トランプ政権が誕生して以降、世界の通商秩序はかつてないほどの不確実性に直面した。トランプ大統領が2025年4月にいわゆる相互関税を発表して以降、米国の貿易政策への関心が高まった。米国の通商政策の不確実性を測るデータとして知られる「貿易政策不確実性指数(TPU)」は、2024年の平均値は132ポイントだったところ、2025年4月に1,151ポイントを記録した注3(第Ⅰ章第1節参照)。しかし、その後のTPUの推移を見ると、2026年4月に198ポイントまで低下した。通商秩序は落ち着きを取り戻したようにも見える。
経済産業研究所(RIETI)が発表している日本の政策不確実性指数(通商政策)注3も、2024年平均で136ポイントだったところ、2025年4月に1,604ポイントと記録的な高水準に達したが、1年を経た2026年4月に165ポイントまで低下した。2025年は米国の相互関税以外にも、日本企業に多大な影響を及ぼす様々な政策が発表されたが、各指数等を参照する限り「貿易政策の不確実性」は沈静化したと言えるかもしれない。あるいは、企業関係者も見通しのつかない通商環境に慣れてしまい、ある意味で常態化した側面もあろう。
他方で、2026年2月末から米国とイスラエルがイランに対して大規模な攻撃を行い、翌月からイランがホルムズ海峡を封鎖した。こうした中東情勢の悪化に伴って、石油関連製品の調達が滞るなど、日本企業のビジネスにも大きな影響を与えている。RIETIが作成した「新聞報道を基にした紛争関連の不確実性指数」を参照すると、2026年4月に515ポイントと、ウクライナ紛争が本格化した2022年3月(534ポイント)、同時多発テロが起こった2001年9月(527ポイント)に次いで高水準となった。エネルギー・燃料、ナフサ、シンナーなどのサプライチェーンが混乱し、日本のみならず日本企業の生産拠点が集積する東南アジアやインドにおいても操業に影響が生じている。中東にエネルギーを依存しているアジア諸国においては、エネルギー安全保障の脆弱(ぜいじゃく) 性が浮き彫りとなっている。
貿易・投資阻害措置の導入が加速
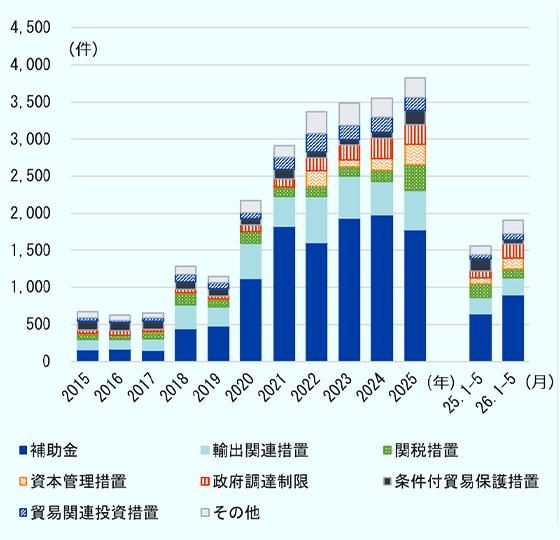
スイスの非営利団体、ザンクトガレン貿易繁栄基金が運営し、世界貿易や投資に影響を及ぼす政策介入措置を監視・報告する「グローバルトレードアラート(GTA)」のデータベースによれば、2025年に世界全体で導入された通商面での新たな政策介入のうち、貿易や投資に悪影響を与える阻害措置 (Harmful measures)注3の件数は前年比7.7%増の3,822件に上った(図表Ⅲ- 1)注4。2024年に高止まりの気配を見せたが、2025年は件数の増加率が上昇する加速傾向が見られた。
- 注:
-
- 国境を越えた商品やサービス、資本の流れを妨げ、相手国に悪影響を及ぼす阻害措置(Harmful measures)の件数。
- 輸出補助金は、補助金の項目には含まれず、輸出関連措置に含まれている。
- 2025年1~5月、2026年1~5月については、カットオフデートを5月31日に設定している(暦年は12月31日)。
- 2026年6月3日時点の情報に基づく。
- 出所:
- グローバルトレードアラートから作成
2025年に導入された阻害措置の内訳では、補助金(輸出補助金除く)が1,781件と全体の半数弱を占めて最多であったが、同措置の実施は前年に比べて減少傾向にある。次いで、輸出関連措置(輸出制限や輸出補助金などを含む)が523件だった。2025年の特徴的な傾向は、関税措置が前年比2.3倍(353件)、資本管理措置が77.4%増(275件)、条件付きで発動される貿易保護措置が2.4倍(200件)と、いずれも前年から大幅に増えたことだ。関税措置は、前述のとおり米国での発動が増えており、米国での関税措置の発動件数は2024年の13件から2025年に153件に増えた。資本管理措置(制裁等による投資・商業取引の規制、資金引き揚げの規制が含まれる)は、米国(2024年:72件⇒2025年:105件)、EU27カ国(24件⇒50件)、英国(13件⇒36件)などで導入が増えた。条件付(Contingent)貿易保護措置(アンチダンピング措置、補助金相殺措置、セーフガード措置が含まれている)注5は、米国(32件⇒55件)、EU27カ国(9件⇒30件)、インド(17件⇒20件)で増加した。
2025年中に阻害措置を導入した国・地域のうち、件数(延べ件数注6)の上位10カ国は、米国(552件)、中国(352件)、インド(343件)、ドイツ(287件)、ブラジル(264件)、英国(247件)、イタリア(245件)、フランス(226件)、スペイン(212件)、カナダ(190件)の順であった。意外なことに、米国が実施した措置は前年比24.2%減と抑制された。前述の関税措置は増加したのだが、2025年では補助金(367件⇒116件)、政府調達制限(187件⇒81件)の発動が少なかった。他方で中国(28.0%増)やインド(44.1%増)、英国(39.5%増)で増加した。なお、阻害措置の影響を被った上位10カ国は、中国(1,285件)、ドイツ(1,063件)、米国(1,061件)、イタリア(944件)、フランス(924件)、オランダ(903件)、日本(870件)、韓国(870件)、スペイン(861件)、英国(849件)の順であった。
2026年1~5月に導入された世界全体の阻害措置を見ると、前年同期比22.4%増の1,910件と、件数増のペースはさらに加速している。関税措置は前年同期よりも減少傾向にあるのだが、補助金、輸出関連措置、資本管理措置、政府調達制限などで増加が見られた。引き続き、政策介入の多発が見込まれるため、日本企業においては新たな規制導入の前に情報をキャッチし、必要に応じてパブリックコメントを提出するといった渉外活動を強化したり、規制導入による自社の事業活動への影響を試算したり、サプライチェーンに影響を及ぼすようであれば代替ルートを策定するといった取り組みが重要となる。
米中間の措置の応酬、2026年11月がポイントに
2025年には米国と中国の2つの超大国により、貿易・投資を阻害する措置の発動が相次いだ。米国による阻害措置によって影響を被った国・地域の中で、最も件数が多かったのは中国である。また、反対に、中国が発動した阻害措置について、最も被害件数が多かったのは米国だった。トランプ政権では、相互関税にみられるように、敵対国か友好国を問わず関税を課すという方針がみられたものの、世界の通商政策の中で最大の焦点となるのは米中関係であり、日本企業にとって最大の地政学リスクも米中対立であるといえよう。ジェトロが2025年度に実施した本社アンケートでは、地政学リスクの影響を被った(懸念がある)2,400社に対して「事業影響が懸念されるリスク」を聞いたところ、68.3%が「米中関係、米中対立」と回答し、リスク項目として1位となった注7。
米中対立については本章第1節(2)主要国の通商政策において詳述するので、ここでは大きな流れのみ確認を行う。第1次トランプ政権、バイデン政権を経ても、米国は中国に対する措置を緩和する動きは少なく、ほぼ増大の一途をたどった(図表Ⅲ- 2)。第2次トランプ政権が発足して以降、米国側は貿易赤字の解消や合成麻薬フェンタニルの流入対策などを理由に、追加関税措置を続々と発動し、とりわけ中国に対しては厳しい対応を採った。
一方の中国は対抗措置として、2025年2月にタングステンなどレアメタルの輸出管理を強化し、同年4月にサマリウム、ジスプロシウムなど7種の中・重希土類(レアアース)に係る輸出管理を強化した。その結果、2025年5月には米国の自動車工場などで生産停止に追い込まれる事案が出るなど、米国側ではサプライチェーン上の悪影響が顕在化するようになった。2025年6月のロンドンでの貿易協議、同年7月のストックホルムでの貿易協議を通じて、両国は重要鉱物や先端技術の輸出管理を緩和する方向で調整すること、同年11月まで関税措置の適用停止期限を延期することなどで合意に至った。
| 年 | 米国側の動き | 中国側の動き |
|---|---|---|
|
2020年 まで |
18年10月~20年12月:JHICC(DRAM)、ファーウェイ、SMIC(ロジック半導体)等をエンティティ・リスト(EL)へ追加、外国直接産品ルール(FDPR)を実施 |
15年5月:「中国製造2025」を発表 20年9月:「信頼できない主体リスト」の公布・施行 20年12月:「中国輸出管理法」の公布・施行 |
|
2021年 ~ 2024年 |
21年3月:情報通信技術サプライチェーン保護規則(ICTS)施行 22年10月~12月:半導体製造装置等の対中輸出管理措置、YMTC(NAND)、PXW(ロジック半導体)のELへの追加 24年9月~12月:対中輸入関税の引き上げを承認、重要・新興技術の輸出管理案公表、半導体・AI・量子分野での対中投資規制、半導体製造装置・AI用メモリの対中輸出規制強化を公表 |
23年8月~12月:ガリウム、ゲルマニウム、一部のドローン、黒鉛などの輸出管理措置 24年9月~12月:輸出管理措置(アンチモン、超硬材料、ドローン関連品目)、対米輸出管理措置強化(軍事用途デュアルユース貨物の輸出禁止、ガリウム/ゲルマニウム/アンチモン等の米国輸出の原則不許可、黒鉛関連のデュアルユース品目の米国向け輸出審査厳格化) |
|
2025年 1~6月 |
1月~4月:バイオテクノロジー関連機器の輸出管理、大量機微個人データ保護、コネクテッドカー関連規制、全世界向けGPU輸出規制案、中国からの輸入品に追加関税、相互関税 5月:対中関税を引き下げ(30%) |
2月:タングステン・モリブデン等レアメタル5種の輸出管理措置 3~4月:レアアース7種の輸出管理措置、対米追加関税、信頼できないエンティティ・リストや両用品目の輸出禁止リストに米国企業を追加 5月:対米関税を引き下げ (10%) |
| 6月:米中経済貿易協議(ロンドン) | ||
|
2025年 7~8月 |
NVIDIAが中国向けAI半導体H20の販売再開を発表 | |
| 7月:米中経済貿易協議(ストックホルム) | ||
| 8月:米中両政府による関税措置の再延長発表(11月10日まで追加関税の一部を停止し、貿易協議継続) | ||
|
2025年 9月 ~10月 |
中国企業23社を含む32社をELに追加 |
|
| 9月:米中経済貿易協議(マドリード) | ||
|
|
|
| 10月:米中経済貿易協議、米中首脳会談(クアラルンプール、釜山) | ||
|
2025年 10~12月 |
対中関税100%発動見送り、EL子会社50%ルールの1年延期等 | 11月:前月発表したレアアース輸出管理等の一連の措置の1年間延期 |
|
2026年 1~3月 |
1月:NVIDIA製AI半導体「H200」などの対中輸出管理を緩和 2月:最高裁判決による相互関税や対中10%関税等の停止 相互関税の代替となる世界一律10%関税を発動 |
1月:米防衛関連企業20社、個人10人を反外国制裁法対抗リストに掲載 3月:米国に対する2件の貿易障壁調査を開始 同:産業チェーン・サプライチェーンの安全に関する国務院規定を施行 |
| 3月:米中経済貿易協議(パリ) | ||
|
2026年 4~6月 |
4月:反外国不当域外管轄条例を施行 | |
| 5月:米中首脳会談(北京) | ||
- 出所:
- ジェトロ、経済産業省などの資料から作成
同年9月のマドリードでの協議では、TikTok規制にかかる問題解決や投資障壁の削減などで枠組み合意がなされた。同月末に米国商務省産業安全保障局(BIS)が輸出管理規則(EAR)の適用範囲を拡大する「関連事業体(アフィリエイト)ルール」が公表された。一方、中国商務部は翌10月にレアアース輸出管理の関連規制を強化し、中国原産のレアアースが0.1%以上含まれる(価値の割合)品目について、中国商務部からの輸出許可の取得を義務付けた。加えて、人工ダイヤモンド関連品目やレアアースの生産・加工設備、イッテルビウムなどレアアース関連品目の輸出規制も矢継ぎ早に発表した。また、米国は同月から中国企業や個人が所有・運航する船舶等に対する入港料の徴収を開始したが、中国交通運輸部も対抗する形で米国企業・個人の船舶に対して入港料徴収を始めた。特に米国の関連事業体ルールと中国の0.1%ルールは域外適用が含まれるため、米中以外の第三国にも広範囲に影響を及ぼしかねない懸念があった。
2025年10月にも経済貿易協議(クアラルンプール)と、第2次トランプ政権が発足して以降で初めての米中首脳会談が釜山で行われた。その結果、米国の関連事業体ルールや中国の10月9日の輸出管理強化については、2026年11月10日まで適用が見送られることとなった。
2026年に入り、3月のパリの協議を経て、2026年5月に米中首脳会談が北京で行われた。両国の発表によれば、「建設的な戦略的安定関係の構築」に合意した。中国商務部によれば、前述した11月10日まで適用が見送られている取り決めについて、期限の延長が推進されている注8。同会談について、日本企業からは関税や輸出管理に関する改善を期待する向きもあったが、想定以上の進展はなく、引き続き今後の米中交渉を注視する構えだ注9。
超大国以外が75%を占める世界貿易、集団的リーダーシップによる通商秩序の擁護に期待
過去に世界の通商秩序構築を主導していた米国が最恵国待遇などのWTOルールに基づく貿易を否定し、貿易戦争をエスカレートする中、カナダのマーク・カーニー首相は2026年1月の世界経済フォーラム年次総会(ダボス会議)において「大国が、経済統合を武器として、関税を交渉材料として、金融インフラを強制手段として、サプライチェーンを弱点として、利用し始めている」と警鐘を鳴らした。「大国間の競争が激化する世界において、間に挟まれた国々は選択を迫られる。互いに優位性を競い合うか、あるいは連携して影響力を持つ第三の道を切り開くかだ」と述べた注10。各国は戦略的自律性の確立に動いているが、全ての国が戦略的物資を国内調達可能とするには、相応の投資とコストが必要となる。同首相は「強靱(きょうじん)性への集団投資は、各国それぞれが『要塞(ようさい)』を築くよりも安価で済む。共通の基準は分断を抑制し、相互補完性はプラスサム(ポジティブサム)となる」と大国以外の国々が連携するメリットを説いた。カナダは、グローバルな課題解決のため、共通の価値観と利益に基づき、課題ごとに異なる連合を形成する取り組みを進める方針だ。同首相は「これはナイーブな多国間主義でもなければ、既存の機関に依存することでもない。課題ごとに、共に行動できる共通基盤を持つパートナーと協力し、実効性のある連携を構築することだ」と強調した。
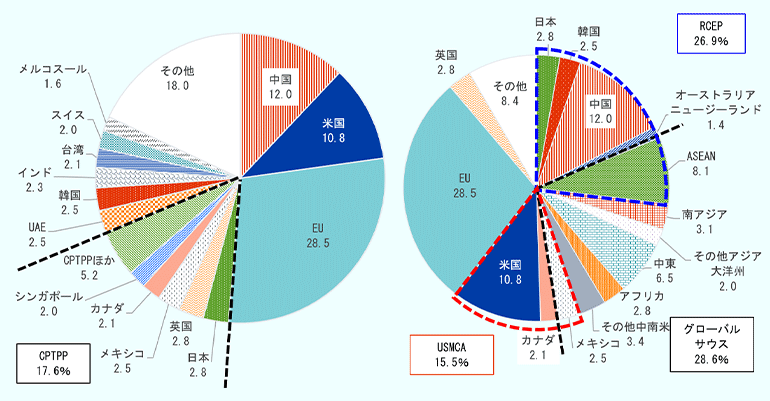
スイス・国際経営開発研究所(IMD)のリチャード・ボールドウィン教授は「米国と中国を合わせても、世界貿易の約4分の1に過ぎない」「両国の動向はニュースの見出しを独占するが、世界の通商秩序の行方は、残り75%を占める国々の手に委ねられている」と著書で繰り返し述べている注11。2025年の貿易総額のシェアを見ると、中国が12.0%、米国が10.8%となっており、合計では22.8%となっている(図表Ⅲ-3)。
- 注:
- 財の輸出総額と輸入総額の合計。2026年6月1日にデータ取得。
- 出所:
- UNCTADから作成
同教授は「なぜ他国はトランプ氏の関税政策を模倣しなかったのか?」という論説において、75%の国々は貿易を好み、貿易によって繁栄してきたため、(1)措置に対抗せず、ルールをできる限り遵守することでルールに基づくシステムを守る、(2)強制的政策に対する脆弱性を軽減するための防御構造を構築する、(3)新たな貿易協定を締結したり、既存協定を改定したり、強制力を持たないパートナーとの関係を開放したりする、といった対応をしたと説明する注12。また、同教授は「世界貿易の秩序におけるリーダーシップは、より緩やかで、形式ばらないものになっていくだろう。必要なときに意欲のある国々が手を挙げ、実務的に連携するような形である」「従来型のリーダーシップではなく、『集団的リーダーシップ』と考えてほしい」と述べている注13。この考えは、カーニー首相が説いた内容と一致している。
同教授は、米国が自由貿易の旗手の座から下りる中、世界貿易の秩序をリードし得る存在として、EUや中国のほか、CPTPPを挙げる。確かにCPTPPには世界貿易の2%以上を占める中堅国が5カ国含まれ、世界貿易の17.6%を占めるなど存在感は大きい。また、世界貿易において一定のシェアを有する点で、アラブ首長国連邦(UAE)、韓国、インド、スイス、メルコスールなども今後の世界貿易をリードする存在と言えよう。こうしたパートナーと、どのような連携・協力関係を構築していくかが、ルールに基づいた世界通商秩序の行方を見る上でのポイントとなりそうだ。
連携による集団的リーダーシップについて、特に注目されているのはEUとCPTPPの連携だ(本章第3節(1)参照)。2025年11月、CPTPP締約国とEUはメルボルンにおいて、第1回CPTPP・EU貿易投資対話(対話)を開催した。共同声明では、WTOを中核とする、ルールに基づく多角的貿易体制の強化に向けたコミットメントが記載された。また、日本の民間団体である国際経済交流財団は、2026年5月に自由貿易の維持・強化に向けた提言案をまとめており、CPTPPとEUの各加盟国が連携し、WTOを補完する枠組みをつくるよう訴えている注14。
米中除く国際通商は非現実的
世界の通商秩序を考える上で、EUやCPTPPなどが協力を深めるべきという意見がある一方、実際の貿易ブロックや日本企業の事業活動の観点からは、米中を抜いたグローバルビジネス、サプライチェーンの議論は意味をなさないかもしれない。米国と中国は、日本の貿易パートナーとしてトップ2であり注15、日本の企業拠点数が最も多い2カ国注16だからだ。世界貿易の構成比(図表Ⅲ- 3)についても、見方を変えてみると、アジアには中国が組み込まれたRCEPがあり(世界シェア:26.9%)、北米には米国が中心となる米国・メキシコ・カナダ協定(USMCA)がある(15.5%)というように見ることもできる。それぞれの枠組みには、グローバルサウス諸国の中心的な存在となっているASEANやメキシコが入っている。
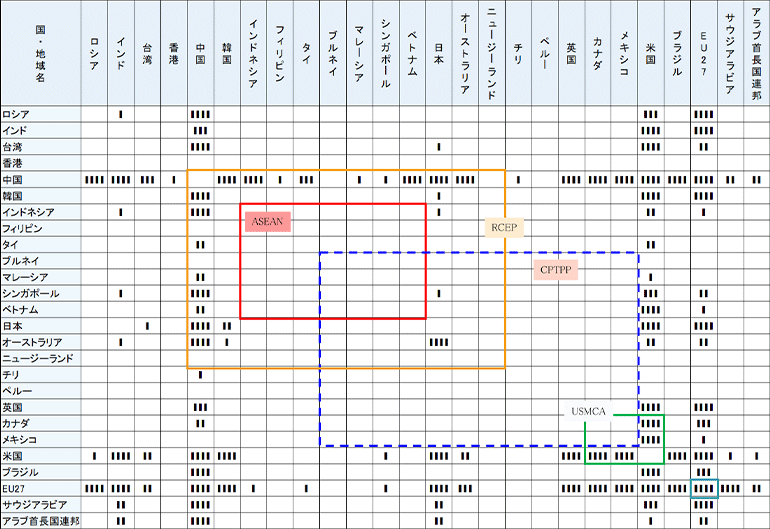
アジア経済研究所の猪俣哲史上席主任調査研究員の著書注17によれば、貿易の総額ではなく、付加価値のフローで見た場合、米中の存在・影響は際立って大きいことが分かる(図表Ⅲ- 4)。RCEPは中国が加盟国であるため、その経済力が成長エンジンとなり得るが、一方の米国が抜けたあとのCPTPP内での付加価値は少ない。本章第3節(1)で詳述するとおり、日本企業が2025年中に最も活用したFTAは、2022年に発効したRCEP協定であり、主に中国や韓国との貿易で活用されているのである。貿易が武器化する環境下において、調達先の多元化、販売先の多角化については重要な取り組みではあるものの、米国や中国を含めた国際通商環境で、どのように事業活動を行っていくかも、それ以上に重要な論点である。米中両国を、調達先や販売先から除く形で検討していくのは実際的でないだろう。
(金額が500億ドル超は▮▮▮▮、400億ドル超は▮▮▮、300億ドル超は▮▮、200億ドル超は▮、それ以下は無印)
- 注:
- 2022年時点。上側の国・地域名は最終需要地を指し、左側の国・地域名から各需要地に流れている付加価値額を示す。
- 出所:
- 猪俣(2023)を参考に、OECD「Trade in Value Added (TiVA) 2025 edition: Origin of value added in final demand」から作成
世界的に高止まりする地政学リスク
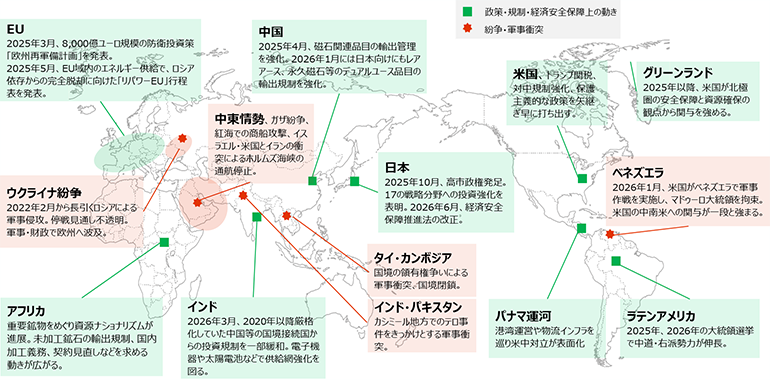
2025年は、さまざまな地政学的イベントで世界の不確実性が大きく高まる1年となった。2025~2026年の主要な出来事を図表にまとめたものが図表Ⅲ- 5に整理した。地政学的リスクや不確実性は紛争が発生した中東やウクライナのみならず全世界的に広がっていることが確認できる。2025年には、5月上旬にインド・パキスタン間で衝突が発生し、同月下旬にはタイ・カンボジア国境で武力衝突が起きた。
- 注:
- 出来事については全てを網羅したものではない。年の表記がないものは原則2025年の出来事。
- 出所:
- 各種報道等から作成
中東では、紅海での船舶攻撃を背景に、アジアと欧州を結ぶ主要航路であるスエズ運河を避け、喜望峰経由に迂回する動きが続いた。UNCTADは、2025年5月時点でもスエズ運河の船舶トン数通過量が2023年平均を70%下回ったと指摘している注18。
さらに6月には、中東情勢が悪化するなど、地域紛争や安全保障上の緊張が相次いで顕在化した。イラン・イスラエル間の緊張の高まりを受け、ホルムズ海峡など海上チョークポイントへの懸念も浮上した。
2026年に入ってからも、地政学的緊張は続く。1月には、米軍がベネズエラのニコラス・マドゥーロ大統領を拘束した。2月下旬に中東では米国とイスラエルがイランを空爆し、3月から4月にかけて攻撃と交渉が並行して進み4月には停戦が発表された。その後も散発的な攻撃は続いたが、6月には米国、イランの間で停戦合意に向けた動きが報じられている。ロシアによるウクライナ侵攻も長期化しており、こうした地域紛争に加え、米中対立を背景とした先端技術・重要鉱物を巡る輸出管理や、アフリカや中南米においても資源ナショナリズムや右派勢力の台頭といった不確実性が存在する。こうした世界情勢の変化は、地政学リスクを定量的に把握する指標でも観測できる。米国連邦準備制度理事会(FRB)のエコノミストによって開発された地政学リスク指数(Geopolitical Risk Index: 以下、GPR 指数)注19は、主要新聞において戦争・テロの脅威について言及した記事の数を集計し、全体の記事数に占める割合を指数化したものだ注20。GPR指数は中東情勢の悪化を踏まえ、2025年6月に一度上昇し、2026年3月にも大きく急伸した(図表Ⅲ- 6)。2026年5月時点でも1985~2019年の平均である100を大きく上回っており、地政学リスクに対する国際的な報道上の関心は高い水準にあるといえよう。
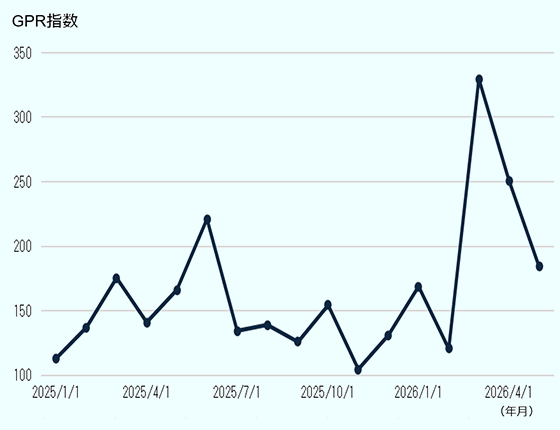
- 注:
-
- GPR指数は、主要新聞における戦争、テロ、国際的緊張などに関する記事の頻度を基に作成された指数。報道量や地域的な注目度に左右されるため、地政学リスクそのものの絶対水準を示すものではない。
- 1985~2019年平均を100として指数化。
- 出所:
- GPR indexから作成(2026年6月取得)
イラン情勢を契機に高まるエネルギー・物流リスク
2025年6月13日にイラン・イスラエル間の軍事衝突が始まり、断続的な両国間の攻撃の応酬へと発展した。その後、両国は、米トランプ政権が提示した停戦案に速やかに合意したものの、2026年2月に米・イスラエルによるイランへの前例のない大規模な攻撃を機に再び情勢が悪化した。これに対抗する動きとしてイランの革命防衛隊はホルムズ海峡の封鎖を宣言し、世界のエネルギー市場や物流に大きな影響をもたらした。中でも石油関連製品のナフサは、混乱する原油需給を背景に供給網の変化がみられた。韓国では2026年3月にロシア産ナフサの輸入再開が報じられた注21ほか、UAEのアブダビ国営石油(ADNOC)は2026年5月にホルムズ海峡を避けオマーンのソハール港を経由する代替ルートでアジア向けナフサ輸出を再開したと報じられた注22。海峡の混乱は、タンカーだけではなく湾岸域内のコンテナ物流にも影響し、紛争前に1日100隻程度あった同海峡の船舶通航数は、6月末時点では1桁台へ落ち込んでいる注23。今後の見通しについて米外交専門誌注24は、イラン戦争については核開発やイランの体制等の根本問題を残した不安定な妥協に向かう可能性を論じており、ホルムズ海峡を含む地域の安定に向け見通しは引き続き不透明とみられる。
エネルギー需給ひっ迫とロシアのエネルギー外交
2022年に始まったウクライナ紛争は長期化し、対ロ制裁も継続している。一方、イラン情勢の緊迫化によりエネルギー供給への懸念が高まる中、一部の対ロ制裁では、石油関連製品の供給確保を目的とした限定的・時限的な例外措置もみられた(図表Ⅲ- 7)。米国は2026年3月12日、ロシア産原油に関する一部制裁の緩和措置を発表し、同措置は延長を経て6月17日に失効した注25。英国は、ロシア産原油を第三国で精製した石油製品の禁輸措置を5月20日に導入したが、ジェット燃料とディーゼル燃料を対象に2027年1月1日まで発動を猶予した注26。こうした中、ロシアは中国・インドに加え、ASEANなど新たなグローバルサウスの需要国への原油供給を通じたエネルギー外交を強めている。インドネシアでは、プラボウォ・スビアント大統領が2026年4月にロシアを訪れてプーチン大統領と会談しており、インドネシア国営通信は、同国がロシア産原油1億5,000万バレルを2026年末まで段階的に輸入する方針を確認した注27と伝えている。
制裁と地政学リスクが促すユーラシア物流ルートの再編
対ロ制裁や中東情勢の悪化を背景に、南北国際輸送回廊(INSTC)注28の一部を構成するカスピ海ルートの重要性がロシアにとって高まっている。ホルムズ海峡の緊張を受け、イランが貨物をカスピ海側に迂回させる動きが報じられており注29、2025年7月~2026年2月のイランのロシア産穀物輸入は約600万トンと、前年同期比で倍増した注30。イラン、インド、中央アジア・ コーカサス諸国との連携強化と過度な「中国依存」脱却からロシアにとってINSTCは大きな重要性を持つとされている注31。一方、欧州・中国・中央アジア側では、従来のロシアを通過する「北部回廊」の代替として、中央アジア、カスピ海、南コーカサス、黒海、トルコを結ぶ「中央回廊」への関心が高まっている。世界銀行は、同回廊について、中国・欧州間のコンテナ輸送における地政学リスクの分散化やサプライチェーンの強靱化に資するとしている注32。
| 国・地域名 | 内容 |
|---|---|
| 日本 | ロシア産原油取引の上限価格を、1バレル当たり60ドルから47.6ドルに引き下げ(2025年9月12日) |
| 米国 | 大手石油会社のロスネフチとルクオイルの2社と両社の子会社34社を、金融制裁対象の「特別指定国民(SDN)」に指定(2025年10月22日) |
| EU |
|
| 英国 |
|
- 注:
-
- 石油、石油製品、LNG、原子力関連品目など、エネルギー関連の主な措置を整理したものであり、全ての対ロ制裁措置を網羅するものではない。一部には、制裁措置の段階的導入に伴う時限的な例外許可を含む。
- 制裁対象品を密輸するために隠蔽手段を用いる船団。
- 出所:
- ジェトロ資料、各国政府発表資料から作成
注記
- 注1
-
Economic Policy Uncertainty “Trade Policy Uncertainty (Caldara, Iacoviello, Molligo, Prestipino and Raffo)
 ”(2026年6月2日閲覧)

- 注2
-
経済産業研究所(RIETI)「日本の政策不確実性指数」(2026年6月2日閲覧)
- 注3
-
阻害措置とは、政府・政策担当者が導入する措置のうち、輸入規制や輸出管理など、国境を越えた商品やサービス、資本の流れを妨げ、相手国に悪影響を及ぼす措置。
- 注4
-
2026年6月3日時点での登録データに基づく。
- 注5
-
貿易救済措置にかかる動向分析は、本章第2節を参照。
- 注6
-
措置1件につき複数国・地域に影響を及ぼすもの、複数国・地域によって実施されるものがあるため、国・地域別の措置数の合計は、前述の全体件数と一致しない。特定国による阻害措置の導入が、複数の相手国に影響を及ぼすケースが多く、延べ件数では被害件数が導入件数を上回る傾向にある。
- 注7
-
本章第1節(3)も参照。
- 注8
-
安全保障貿易情報センター(CISTEC)「米中首脳会談の概要(2026年5月14日~15日)(再改訂版)
 (832KB)」(2026年5月21日)
- 注9
-
2026年6月12日に、日本企業10社へのヒアリングで得た情報に基づく。
- 注10
-
世界経済フォーラム「Davos 2026: Special address by Mark Carney, Prime Minister of Canada」(2026年1月20日)
- 注11
-
Baldwin, R. “World War Trade: Conflict, Containment, and the Emergent World Trading Order”, CEPR Press 2025, 69pp
- 注12
-
Baldwin, R. “Why Didn’t Other Countries Copy Trump’s Tariffs?”(2026年5月8日)
- 注13
-
Baldwin, R. “The Great Trade Hack: How Trump’s Trade War Fails and the World Moves on”, CEPR Press 2025(伊藤元重監訳「トランプの貿易戦争はなぜ失敗するのか」日本経済新聞出版(2025年)、182-186pp)
- 注14
-
日本経済新聞「自由貿易の維持・強化へ『TPP・EUが連携を』民間財団が提言案」(2026年5月9日付)
- 注15
-
財務省「貿易統計2025年(年分)」
- 注16
-
外務省「海外進出日系企業拠点数調査」(各年版)
- 注17
-
猪俣哲史「グローバル・バリューチェーンの地政学」日本経済新聞出版(2023年)、61-66pp
- 注18
-
UNCTAD“Global maritime transport: Staying the course in turbulent waters”(2026年4月14日付)
- 注19
-
Matteo Iacoviello “Geopolitical Risk Index”(2026年6月16日閲覧)
- 注20
-
英米系の新聞がベースとなっていることに留意が必要。
- 注21
-
聯合ニュース “LG Chem secures 27,000 tons of Russian naphtha”(2026年3月30日付)
- 注22
-
ロイター “ADNOC resumes naphtha exports via alternative Oman route, traders say”(2026年6月2日付)
- 注23
-
IMF Port Watch(2026年6月30日閲覧)
- 注24
-
Foreign Affairs “Iran as Vietnam, Ukraine as Korea
Similar Wars End in Similar Ways”(2026年5月20日)
- 注25
-
米財務省外国資産管理局 “Cuba Designations and Designations Updates; Issuance of Russia-related General License”(2026年5月18日)
- 注26
-
英国政府 “General Trade Licence for sanctioned processed oil products”(2026年6月12日)
- 注27
-
インドネシア国営通信 “Indonesia to Import 150M barrels of Russian oil in phases until 2026” (2026年4月24日付)
- 注28
-
ロシアとインドおよびイランを中央アジア・コーカサス経由でつなぐ輸送回廊の構想。
- 注29
-
BBN “Caspian Sea Cargo Volumes Surge as Iran Reroutes Trade From Blockaded Hormuz”(2026年5月12日付)
- 注30
-
ロイター “Russia resumes grain exports to Iran via Caspian Sea, sources say”(2026年3月11日付)
- 注31
-
中馬瑞貴 「ウクライナ侵攻で変容するロシアの対外関係―INSTC の発展と対インド貿易に見る「南」との連携―」『NPI Commentary』中曾根康弘世界平和研究所(2025 年8月20日)
- 注32
-
世界銀行 “Middle Corridor through Central Asia, Caucasus Can Boost Trade, Connectivity and Supply Chain Resilience, Says New Report”(2023年11月27日)
目次

-
第Ⅰ章
世界と日本の貿易 -
第Ⅱ章
世界と日本の直接投資と産業動向 -
第Ⅲ章
世界の通商秩序を巡る動向 -
- 第1節 世界の通商政策の最新動向
- 2025年以降の通商環境の変化と主要課題
- 主要国・地域の通商政策
- 経済安全保障のトレンドと企業の対応
- 第2節 多国間貿易体制の現状と課題
- 第3節 ルールと価値に基づく国際経済秩序の広がり
- 第1節 世界の通商政策の最新動向
(2026年7月28日)


