

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント

ジェトロ世界貿易投資報告 2026年版
第Ⅱ章 世界と日本の直接投資と産業動向
第1節 世界の直接投資 第1項 世界の直接投資動向
2025年の世界の直接投資額、1兆6,243億ドルに
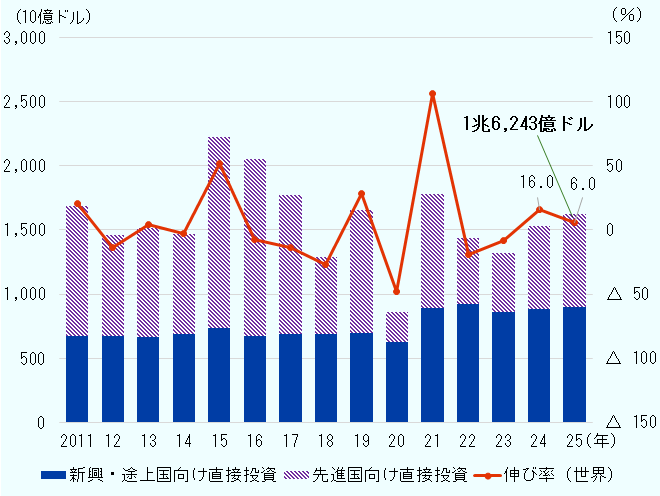
2025年の世界の対内直接投資額(国際収支ベース、ネット、フロー)はUNCTAD注1によると、前年の1兆5,317億ドルから6.0%増加し、1兆6,243億ドルとなった(図表Ⅱ-1)。ただし、スイスやアイルランドなど、導管(conduit)と呼ばれる国・地域注2を経由した資金の動きが全体を400億ドル超押し下げた。こうした間接的な投資フローの影響を除くと、世界の対内直接投資額は前年比4%増にとどまったものの、2年連続の減少から増加に転じた。もっとも、回復は依然として限定的かつ脆弱であり、国・地域や業種によるばらつきも大きい。
導管国・地域向けの投資を含めると、先進国・地域向け投資は前年比11.5%増と好調で、少数の大型案件が投資額の回復に寄与した。新興・途上国・地域向け投資は伸び悩み、2.1%増と小幅な増加だった。対内直接投資全体に占める割合では、新興・途上国・地域が55.5%、先進国・地域が44.5%となり、2020年以降、6年連続で新興・途上国・地域が過半を占めている(図表Ⅱ-2)。
- 注:
- 先進国・地域、新興・途上国・地域の定義はUNCTADの区分に基づく。
- 出所:
- UNCTAD“World Investment Report 2026”から作成
図表Ⅱ-2 2025年の主要国・地域の対内直接投資(ネット、フロー)
| 国・地域 | 金額 | 伸び率 | 構成比 | 寄与度 |
|---|---|---|---|---|
| 米国 | 277,300 | △ 2.3 | 17.1 | △ 0.4 |
| カナダ | 66,975 | 0.1 | 4.1 | 0.0 |
| EU | 164,254 | △ 28.9 | 10.1 | △ 4.4 |
| ドイツ | 74,272 | 255.8 | 4.6 | 3.5 |
| スウェーデン | 30,316 | 39.2 | 1.9 | 0.6 |
| フランス | 21,908 | △ 47.2 | 1.3 | △ 1.3 |
| スペイン | 19,927 | △ 41.9 | 1.2 | △ 0.9 |
| アイルランド | 14,410 | — | 0.9 | 3.4 |
| ルクセンブルク | △ 33,058 | — | — | △ 3.8 |
| オランダ | △ 33,173 | — | — | △ 2.7 |
| 英国 | 75,206 | 358.5 | 4.6 | 3.8 |
| スイス | 9,502 | — | 0.6 | 5.1 |
| オーストラリア | 35,253 | △ 31.5 | 2.2 | △ 1.1 |
| 日本 | 14,321 | 7.2 | 0.9 | 0.1 |
| 韓国 | 15,804 | 22.9 | 1.0 | 0.2 |
| イスラエル | 26,222 | 77.4 | 1.6 | 0.7 |
| 先進国・地域 | 723,464 | 11.5 | 44.5 | 4.9 |
| 世界 | 1,624,259 | 6.0 | 100.0 | 6.0 |
| 国・地域 | 金額 | 伸び率 | 構成比 | 寄与度 |
|---|---|---|---|---|
| 北東アジア・ASEAN | 476,260 | △ 2.4 | 29.3 | △ 0.8 |
| 中国 | 104,659 | △ 10.0 | 6.4 | △ 0.8 |
| 香港 | 116,475 | △ 15.6 | 7.2 | △ 1.4 |
| 台湾 | 10,961 | △ 1.2 | 0.7 | △ 0.0 |
| ASEAN | 244,165 | 9.7 | 15.0 | 1.4 |
| シンガポール | 150,898 | 10.8 | 9.3 | 1.0 |
| インドネシア | 21,435 | △ 13.6 | 1.3 | △ 0.2 |
| ベトナム | 20,350 | 0.9 | 1.3 | 0.0 |
| タイ | 19,098 | 30.3 | 1.2 | 0.3 |
| マレーシア | 15,390 | 50.8 | 0.9 | 0.3 |
| フィリピン | 9,003 | △ 4.3 | 0.6 | △ 0.0 |
| インド | 38,891 | 43.6 | 2.4 | 0.8 |
| 中南米 | 183,273 | 14.2 | 11.3 | 1.5 |
| ブラジル | 76,877 | 22.9 | 4.7 | 0.9 |
| メキシコ | 40,871 | 7.7 | 2.5 | 0.2 |
| 中央アジア | 4,967 | 12.1 | 0.3 | 0.0 |
| 中東 | 110,558 | 19.9 | 6.8 | 1.2 |
| アラブ首長国連邦 | 48,243 | 5.7 | 3.0 | 0.2 |
| サウジアラビア | 32,628 | 52.9 | 2.0 | 0.7 |
| アフリカ | 69,506 | △ 26.3 | 4.3 | △ 1.6 |
| エジプト | 15,453 | △ 66.8 | 1.0 | △ 2.0 |
| 南アフリカ共和国 | △ 2,315 | — | — | △ 0.3 |
| 新興・途上国・地域 | 900,795 | 2.1 | 55.5 | 1.2 |
| 世界 | 1,624,259 | 6.0 | 100.0 | 6.0 |
- 注:
-
- 先進国・地域、新興・途上国・地域の定義はUNCTADの区分に基づく。
- 北東アジア・ASEANは中国、香港、台湾、ASEANの合計。ASEANには東ティモールを含む。
- 中南米はカリブ地域の金融センターを除いた数値。
- 計上原則の違いにより表中の日本の数字は、本章第3節の日本のデータと異なる。
- 金額の「△」は引き揚げ超過を示す。
- オランダやルクセンブルク、スイスなど導管国・地域向けを含む。
- 出所:
- UNCTAD“World Investment Report 2026”から作成
国際プロジェクトファイナンスは増加も勢い欠く
投資形態別に見ると、2025年の国際プロジェクトファイナンス(IPF)注3は、デジタルインフラの成長を契機に金額ベースで前年比3%増と、3年連続の減少に歯止めがかかった。ただし、2021年のピークをなお約25%下回る水準にとどまり、件数ベースでは11%減少した。高止まりする資金調達コストや長い投資回収期間、通商政策を巡る不確実性が、インフラ・エネルギー分野を中心とした大型案件の実施を引き続き制約している。
2025年の世界のグリーンフィールド投資件数(発表ベース)は、過去最高を記録した2024年から減少したものの、高い水準を維持している。金額ベースでは過去最高額を更新した注4。UNCTADは、人工知能(AI)関連デジタルインフラ、半導体、重要鉱物、脱炭素など技術覇権やエネルギー安全保障、産業政策と結びつく戦略産業に投資が集中したと指摘している。これらの分野は世界のグリーンフィールド投資額の44%を占め、2020年の16%から大きく上昇した。他方、再生可能エネルギー(再エネ)やその他インフラ・製造業などの分野では投資額が減少し、足元の回復が一部の戦略産業に偏った限定的なものであることを浮き彫りにしている。
2025年の世界のクロスボーダーM&Aは、完了額ベースで前年から増加となった注5。2023年に記録した10年ぶりの低水準から回復基調にあるものの、依然として過去10年間の平均を下回る水準にとどまっている。
欧州・中南米は投資受入額増、中国は3年連続減少
国・地域別に見ると、欧州では英国(前年比4.6倍)、ドイツ(3.6倍)は前年の低水準からの反動や大型クロスボーダーM&Aを背景に、流入額が大幅に増加した。一方、米国は2.3%減と減少に転じたが、技術集約型産業および大規模プロジェクトの投資受入れの好調さを反映し、引き続き世界最大の投資受入れ国の地位を維持している。
中南米での対内直接投資は14.2%増と増加した。ブラジルは再エネや資源分野への投資拡大を背景に22.9%増と好調だった。メキシコもサービス・製造業への継続的な投資に支えられ7.7%増だった。一方、北東アジア・ASEAN(2.4%減)は小幅な減少となった。これは、タイ(30.3%増)、マレーシア(50.8%増)への投資が好調だったが、3年連続で減少した中国(10.0%減)や香港(15.6%減)での減少が響いた。前年減少に転じたインド(43.6%増)も回復した。中東(19.9%増)ではサウジアラビア(52.9%増)を中心に好調に推移する一方、単一の大型案件により2024年に過去最高受け入れ額を記録したアフリカ(26.3%減)は反動減となった。受入額上位20カ国・地域が世界の直接投資流入額の80%以上を占め、うち半数は新興・途上国・地域だった。
世界の対内直接投資額の上位5カ国・地域は、米国、シンガポール、香港、中国、ブラジルの順だった。このうち米国、中国、香港では前年から減少した。他方、対外直接投資額上位5カ国・地域については、米国、日本、中国、ルクセンブルク、香港だった。米国は引き続き対外投資額首位を維持し、2025年は4.2%増となった。
グリーンフィールド投資は最高額に、デジタルが牽引
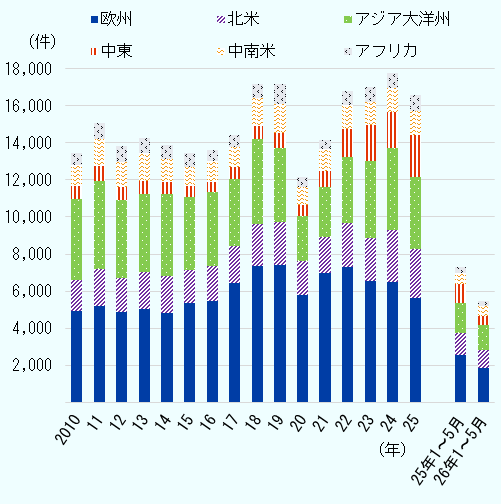
世界の主要なグリーンフィールド海外直接投資プロジェクトを発表に基づきリアルタイムで捕捉するfDi Markets注6によれば、2025年に発表された世界のグリーンフィールド投資件数は、過去最高を記録した前年(1万7,745件)から6.7%減の1万6,553件へと減少した(図表Ⅱ- 3)。貿易摩擦や関税措置、サプライチェーン再編、政策環境の不確実性が、新規投資の抑制要因となった注7。一方、金額ベースでは7.5%増の1兆4,131億ドルと、過去最高額を記録した。10億ドルを超える大型プロジェクトが金額増を牽引しており、グリーンフィールド投資の平均額の拡大につながっている。
地域別に見ると、中東が件数・金額(前年比14.1%増、72.9%増)ともに大きく伸びたほか、金額ベースでは北米(54.8%増)、欧州(17.1%増)の増加が目立った。国別の投資件数を見ると、2024年同様、米国(2,066件)、アラブ首長国連邦(UAE)(1,533件)、インド(1,006件)が投資を集めた。UAE(13.8%増)が増加する一方、2024年に受け入れ件数が過去最高だった米国(8.4%減)は減少に転じ、景気が減速する5位のドイツ(10.7%減)向けは2年連続の減少となった。 一方、金額ベースでは首位の米国(64.5%増)や2位のフランス(前年比3.3倍)は大型案件の発表により伸びが顕著だった。2025年の最大のプロジェクトは、台湾の半導体受託製造最大手である台湾積体電路製造(TSMC)による、米国アリゾナ州での先端半導体製造への追加投資(1,000億ドル規模)注8だった。次いで、AIを専門とするUAEの投資会社MGXファンド・マネジメントによるフランスでの欧州最大規模のデータセンター建設に関するものだ。MGXは米国半導体大手のエヌビディアや仏AI開発企業のミストラルAI、仏公的投資銀行のBPIフランスとの合弁会社設立を発表注9した。MGXによる投資額は434億ドルとされる。
- 注:
- 2026年7月1日時点。
- 出所:
- fDi Markets(Financial Times)から作成
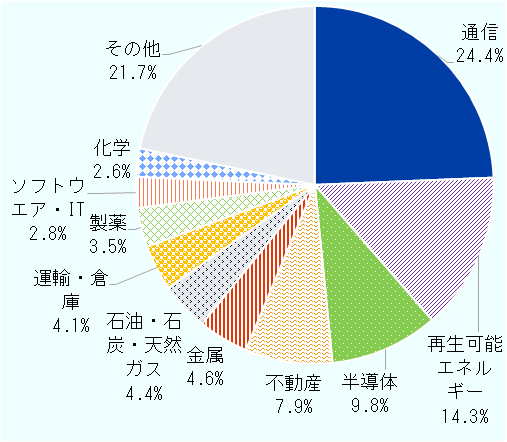
グリーンフィールド投資を業種別に見ると、AIインフラの需要増を背景に、デジタル関連分野への集中が鮮明となった。金額ベースでは、2024年まで首位だった再エネ(構成比14.3%)を、データセンターなどを含む通信(同24.4%)が上回り、3位に半導体(同9.8%)が続いた(図表Ⅱ- 4)。再エネ向け投資は金額ベースで前年から23.3%減少した。金属(構成比4.6%)は前年比16.1%減、石油・石炭・天然ガス(構成比4.4%)についてはエネルギー価格の下落により30.0%減となったほか、ソフトウエア・IT(構成比2.8%)についても19.9%減と大きく減少した。このほか、電子部品(構成比2.0%)は47.8%減とほぼ半減し、自動車(構成比2.2%)も19.6%減となるなど、関税措置に伴う不確実性の高まりを背景に、貿易依存度の高い一部製造業の投資が落ち込んだ。
一方、前年比で伸び幅が大きかった業種は、通信(前年比87.2%増)、半導体(12.1%増)、不動産(15.1%増)、製薬(2.4倍)、化学(14.8%増)だった。半導体分野は政策主導のサプライチェーン再編やAIデータセンター向け高性能半導体需要の拡大を背景に、増加傾向を維持した。製薬は欧州メーカーの米国向け投資の発表が相次ぎ、大幅増となった。総じて、2025年のグリーンフィールド投資は、競争が激しく、政策的なインセンティブや経済安全保障上の懸念が最も強い、データセンター、クリーンエネルギー、半導体といった戦略性の高い資本集約型分野に集中した(本章第2節(1)参照)。
(業種別構成比)
- 注:
- 2026年7月1日時点。
- 出所:
- fDi Markets(Financial Times)から作成
クロスボーダーM&Aは金額・件数ともに回復基調
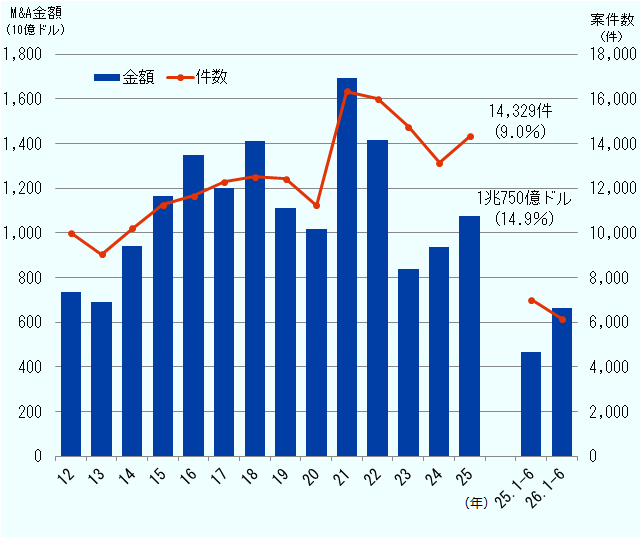
2025年に実行された世界のクロスボーダーM&A総額(完了ベース)は、金融情報を扱う調査会社LSEGによると、前年比14.9%増の1兆750億ドルとなった。2023年の低迷を底に回復し2年連続の増加となったが、なお過去10年平均を下回る水準にある(図表Ⅱ- 5)。件数ベースでも回復がみられ、2025年は9.0%増の1万4,329件となった。金融環境の緩和や、一部の主要国での経済見通しの改善に支えられ、堅調を維持した。
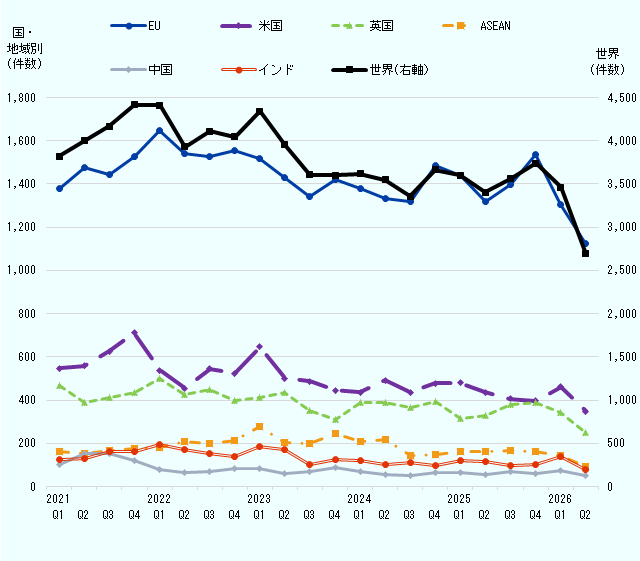
世界のクロスボーダーM&A件数を四半期ごとに見ると、2024年の低迷を経て、2025年第3四半期以降に持ち直し、3,500件以上で推移した。代表的な国・地域別で見ても、全体の傾向としては、2022年第1四半期をピークに、右肩下がりとなっていたが、2025年第3・4四半期でEU向けの増加と連動して増加に転じた(図表Ⅱ- 6)。
- 注:
-
- 2026年7月2日時点。
- カッコ内は前年比伸び率。
- 出所:
- ワークスペース(LSEG)から作成
- 注:
-
- 2026年7月2日時点 。
- 直近の四半期は、データ反映までの時間差から、落ち込んでみえる傾向にある。
- 出所:
- ワークスペース(LSEG)から作成
2025年のクロスボーダーM&Aを金額ベースで被買収企業の所在国・地域別に見ると、米国・英国・ドイツ・カナダの4カ国で過半を占めた(図表Ⅱ- 7)。2025年最大のクロスボーダーM&Aは、米国オープンAIに日ソフトバンクグループが率いるコンソーシアムが総額410億ドルを出資した案件であり、2025年12月に払い込みが完了した注10(本章第3節(1)参照)。また、スイスの包装大手アムコーはゴム・プラスチック大手である米ベリーグローバルグループとの株式交換による統合を2025年4月に完了し(企業価値ベースで約160億ドル)、消費財・医療包装で世界的リーダーの地位を強化した注11。
図表Ⅱ-7 世界の国・地域別クロスボーダーM&A(2025年)
| 国・地域 | 金額 | 伸び率 | 構成比 | 件数 |
|---|---|---|---|---|
| 米国 | 310,692 | 26.4 | 28.9 | 1,754 |
| カナダ | 58,356 | △ 15.3 | 5.4 | 638 |
| EU | 287,576 | 7.2 | 26.8 | 5,095 |
| ドイツ | 81,176 | 65.9 | 7.6 | 881 |
| フランス | 52,223 | 74.0 | 4.9 | 491 |
| オランダ | 36,831 | 68.5 | 3.4 | 446 |
| イタリア | 30,483 | △ 32.5 | 2.8 | 553 |
| 英国 | 105,339 | 31.7 | 9.8 | 1,462 |
| スイス | 9,407 | △ 12.0 | 0.9 | 280 |
| オーストラリア | 26,167 | △ 46.0 | 2.4 | 484 |
| 日本 | 36,841 | 160.4 | 3.4 | 151 |
| 北東アジア・ASEAN | 81,402 | 16.5 | 7.6 | 1,096 |
| 中国 | 19,460 | 7.2 | 1.8 | 207 |
| 香港 | 17,785 | 38.1 | 1.7 | 99 |
| ASEAN | 31,374 | 3.3 | 2.9 | 661 |
| シンガポール | 15,900 | 6.3 | 1.5 | 318 |
| インドネシア | 7,005 | 14.8 | 0.7 | 111 |
| インド | 32,919 | 68.8 | 3.1 | 397 |
| ブラジル | 17,780 | 47.3 | 1.7 | 214 |
| アラブ首長国連邦 | 5,437 | △ 23.4 | 0.5 | 125 |
| 南アフリカ共和国 | 3,984 | 159.8 | 0.4 | 71 |
| 世界 | 1,075,045 | 14.9 | 100.0 | 13,147 |
| 国・地域 | 金額 | 伸び率 | 構成比 | 件数 |
|---|---|---|---|---|
| 米国 | 306,604 | 12.1 | 28.5 | 3,157 |
| カナダ | 67,974 | 9.8 | 6.3 | 686 |
| EU | 249,170 | 11.1 | 23.2 | 4,183 |
| フランス | 58,776 | 52.6 | 5.5 | 796 |
| ドイツ | 53,026 | 213.5 | 4.9 | 608 |
| デンマーク | 39,485 | 47.5 | 3.7 | 157 |
| 英国 | 58,485 | △ 44.5 | 5.4 | 1,328 |
| スイス | 55,401 | 63.6 | 5.2 | 401 |
| オーストラリア | 14,578 | △ 25.7 | 1.4 | 196 |
| 日本 | 110,860 | 99.9 | 10.3 | 595 |
| 北東アジア・ASEAN | 103,748 | 22.6 | 9.7 | 1,113 |
| 中国 | 25,246 | 28.3 | 2.3 | 241 |
| 香港 | 21,666 | 37.3 | 2.0 | 198 |
| ASEAN | 32,084 | △ 6.5 | 3.0 | 471 |
| シンガポール | 22,493 | △ 18.7 | 2.1 | 331 |
| インド | 9,566 | 67.2 | 0.9 | 217 |
| ブラジル | 3,853 | 1.1 | 0.4 | 59 |
| アラブ首長国連邦 | 30,353 | 83.8 | 2.8 | 158 |
| 南アフリカ共和国 | 5,927 | 160.6 | 0.6 | 57 |
| 世界 | 1,075,045 | 14.9 | 100.0 | 13,147 |
- 注:
-
- 2026年7月2日時点。
- 北東アジア・ASEANは中国、韓国、台湾、香港、ASEANの合計。
- ASEANは東ティモールを除く10カ国ベース。
- 出所:
- ワークスペース(LSEG)から作成
一方、買収企業の所在国・地域別に見ると、米国とEUが引き続き牽引しており、それぞれ3,066億ドル、2,492億ドルを記録した。また、中国が252億ドルと前年(197億ドル)から28.3%増となった。中国企業による代表的な買収案件としては、グランドブルー・エンバイロメント傘下のグランドブルー・インベストメント香港が、香港azqaの廃棄物発電事業大手であるキャンベスト・エンバイロメンタル・プロテクション・グループの未保有株式を2025年5月に取得し、完全子会社化した注12。取引規模は約29億ドル。本取引はスキーム・オブ・アレンジメントにより行われ、完了後、同社は香港証券取引所で上場廃止となった。
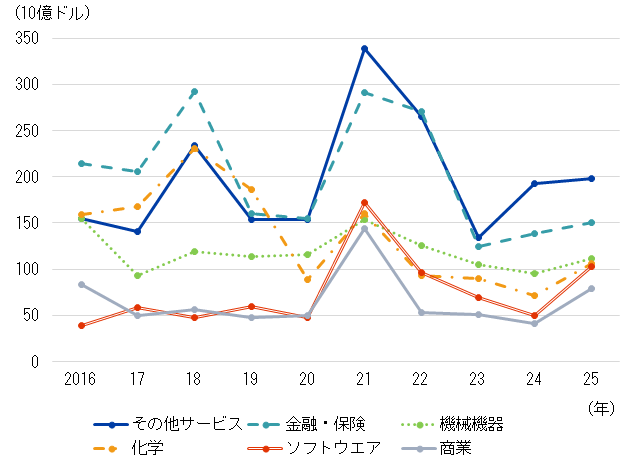
主要分野では、2024年に落ち込んだソフトウエア、機械機器、化学、商業は回復した(図表Ⅱ- 8)。一方、首位のその他サービスは横ばいとなり、2位の金融・保険は2年連続で増加となった。
- 注:
-
- 2026年7月2日時点。
- その他サービスは、金融・保険、商業、電気・ガス・水道、運輸、電気通信、ホテルを除くサービス業。ビジネスサービスや出版・印刷などを含む。
- 出所:
- ワークスペース(LSEG)から作成
2026年、投資家は地政学的緊張の高まりを最も懸念
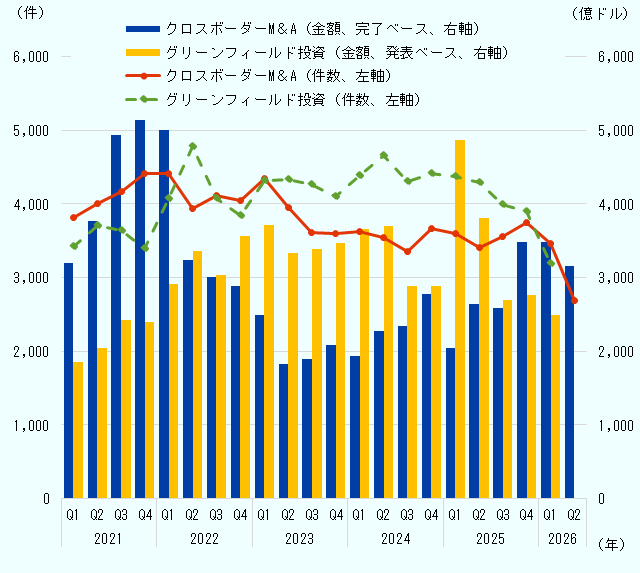
2026年の世界の直接投資の見通しについて、UNCTADは2026年初頭に主要国での資金調達環境の改善やクロスボーダーM&Aの活発化により、緩やかな増加の可能性を示していた。しかし、7月時点では、地政学的緊張や紛争に加え、資金調達コストの高まりや、通商政策の不確実性が重石となると指摘している。2026年の見通しは、中東情勢の影響を含む下振れリスクを抱えており、不透明感は強く、投資が少数の国・地域や特定分野に偏る傾向が続き、戦略産業を巡る投資誘致競争は激化する可能性がある。OECDも2026年4月、中東情勢・経済の不確実性、エネルギー価格高騰によるインフレ圧力を要因として見通しを引き下げている注13。 国連経済社会局(UN DESA)も5月、継続する地政学的な緊張、金融コストと原材料コストの高まりや、政策の不確実性が重しとなり、直接投資は停滞するとの見通しを示した注14。2026年上半期に完了した世界のクロスボーダーM&A件数は前年同期比12.2%減の6,159件、1~5月に発表された世界のグリーンフィールド投資件数は25.5%減の5,453件だったが、金額ベースで見るとそれぞれ41.7%増、40.7%減だった(図表Ⅱ- 9)。
(四半期)
- 注:
-
- 2026年7月2日時点 。
- 直近の四半期は、データ反映までの時間差から、落ち込んでみえる傾向にある。
- 出所:
- fDi Markets(Financial Times)、ワークスペース(LSEG)から作成
企業の投資判断において、英フィナンシャル・タイムズは効率性重視から強靱(きょうじん)性確保へと移行し、地政学は海外直接投資(FDI)の背景要因から資本の流れを左右する要因へと変化していると分析する注15。経営コンサルティングのカーニーによると、投資家は今後1年間について地政学的緊張の高まりや一次産品価格の上昇、先進国・地域における政治的不安定化をより懸念している。同社が発表した2026年FDI信頼度指数注16を見ると、米国は14年連続で首位を維持しているが、FDI信頼度指数および経済見通しに関する楽観度スコアともに低下している(図表Ⅱ- 10)。長期化した政府閉鎖や関税を巡る不確実性を理由に、この1年で大きく悪化した。
| No | 国・地域 | FDI信頼度指数 | 経済見通し楽観度 | ||||
|---|---|---|---|---|---|---|---|
|
2025年 指数 |
2026年 指数 |
前年比 |
2025年 スコア |
2026年 スコア |
前年差 | ||
| 1 | 米国 | 2.38 | 2.24 |

|
43 | 26 | △ 17 |
| 2 | カナダ | 2.09 | 2.14 |

|
37 | 39 | 2 |
| 3 | 日本 | 2.03 | 2.13 |
|
40 | 41 | 1 |
| 4 | 中国(香港含む) | 1.97 | 2.11 |
|
27 | 31 | 4 |
| 5 | ドイツ | 2.02 | 2.11 |
|
29 | 39 | 10 |
| 6 | 英国 | 2.08 | 2.07 |
|
29 | 36 | 7 |
| 7 | フランス | 1.97 | 2.02 |
|
22 | 27 | 5 |
| 8 | シンガポール | 1.73 | 1.97 |
|
31 | 25 | △ 6 |
| 9 | アラブ首長国連邦 | 1.86 | 1.97 |
|
42 | 42 | 0 |
| 10 | サウジアラビア | 1.76 | 1.97 |
|
32 | 37 | 5 |
| 11 | 韓国 | 1.75 | 1.96 |
|
21 | 14 | △ 7 |
| 12 | オーストラリア | 1.85 | 1.96 |
|
33 | 36 | 3 |
| 13 | イタリア | 1.86 | 1.92 |
|
27 | 32 | 5 |
| 14 | スイス | 1.80 | 1.84 |
|
29 | 31 | 2 |
| 15 | スペイン | 1.83 | 1.84 |
|
28 | 31 | 3 |
| 16 | ニュージーランド | 1.67 | 1.79 |
|
25 | 0 | △ 25 |
| 17 | スウェーデン | 1.62 | 1.78 |
|
24 | 25 | 1 |
| 18 | ブラジル | 1.59 | 1.76 |
|
18 | 21 | 3 |
| 19 | メキシコ | 1.51 | 1.74 |
|
12 | 18 | 6 |
| 20 | タイ | 1.45 | 1.73 |
|
18 | 39 | 21 |
| 21 | マレーシア | 1.42 | 1.71 |
|
16 | △ 7 | △ 23 |
| 22 | インド | 1.53 | 1.69 |
|
14 | 20 | 6 |
| 23 | デンマーク | 1.60 | 1.69 |
|
19 | 23 | 4 |
| 24 | 台湾 | 1.55 | 1.69 |
|
17 | 37 | 20 |
| 25 | オーストリア | 1.85 | 1.68 |
|
— | 23 | — |
- 注:
-
- 指数が大きいほど信頼度が高い。
- 楽観度スコアは今後3年間のその国・地域の経済見通しについて楽観か/悲観かを質問し、その差分で算出。
- 出所:
- カーニー“The 2026 FDI Confidence Index”および“The 2025 FDI Confidence Index”から作成
カナダ、日本が次点となり、シンガポール(15位→8位)が順位を上げ、サウジアラビアがトップ10に初めてランクインした。日本は技術革新や、半導体やライフサイエンス等の重点分野へのインセンティブが、投資家の意欲を後押しした。また、新興国・地域では、タイとマレーシアが指数を大きく改善した。チャイナ+1のサプライチェーン多元化が継続していることを反映している。再編が進む世界でミドルパワー注17の魅力が示された。中国も6位から4位へと順位を上げた。背景としては、各国が米国以外との経済・通商関係を模索するなど国際経済秩序が変化する中で、中国はその恩恵を受けているとみられる。また、AI分野における先導的な地位と巨大な国内市場規模が、外国投資家にとって引き続き大きな魅力となっている。
コロナ禍以降、産業政策のトレンドに変化
各国の産業政策は、新型コロナ禍や地政学的なリスクを巡る世界情勢の変化を受けて2020年以降の増加が著しい。大規模言語モデル(LLM)を用いて産業政策のテキストを分析した研究注18によれば、世界の産業政策は2010年時点を100と指数化すると、2022年時点で3,531となり、30倍以上に増加した。特に2020年から2022年にかけて倍以上に急増している。
産業政策の手段や目的も変容している。IMF注19によると、2010年代までの産業政策は競争力強化や環境・気候変動などが主な目的だったが、2020年以降はサプライチェーンの強靱化、国家安全保障や地政学的なリスクへの対応など、安全保障の側面が強まった(図表Ⅱ- 11)。手段として補助金が多いことは共通しているが、輸出入規制やローカライゼーション(現地化)による保護的な政策が増えている。また、各国の比較優位な産業への支援が主だったのが、電子機器や航空宇宙などの先端産業や両用品、重要鉱物などを対象とする政策が増えている。他国が講じているのと同じ分野の政策を導入する、報復合戦の動きもみられ、産業政策は特定の分野に集中する傾向にある。
| 項目 | ~2010年代 | 2020年~ |
|---|---|---|
| 主な目的 |
|
|
| 主な手段 |
|
|
| 政策 |
|
|
- 出所:
- IMF“Industrial Policy Since the Great Financial Crisis”から作成
各国の貿易投資阻害措置を監視するグローバルトレードアラート(GTA)によると、2025年初頭の産業政策は補助金主体から、貿易制限的かつ対外志向的な手段が増え、政策の動機は安全保障や供給の安定確保へとシフトしている注20。こうした傾向が続けば、2026年の産業政策は地政学的な競争により深く組み込まれる可能性が高く、政策は国内生産の支援と同時に、国外企業の競争力を抑制する目的も果たすようになるとGTAは予測している。
投資スクリーニングの導入国は増加の一途
経済安全保障や地政学リスクの顕在化から、近年外国投資に対する事前審査である、投資スクリーニング制度の導入が増えている。UNCTADによると、投資スクリーニングを導入する国は年々増加している。2025年にはスイスやアイルランドで導入され、導入は少なくとも52カ国・地域(日本を含む)に及び、10年前と比べて2倍以上に達している注21。
EUは2025年12月、域外からの直接投資の是非を審査する、投資スクリーニング制度に関する対内直接投資審査規則の改正案で政治合意した。全加盟国に対して投資スクリーニング制度導入を義務化し、AI・量子技術・半導体といった重要技術などを最低限の共通審査範囲として指定した。これらに関連する外国投資については審査の実施を義務付けた。最終的な投資承認の判断は各加盟国が行うが、制度を統一することで審査の抜け穴を防ぐ目的だ。
米国では、外国からの投資が安全保障上の脅威をもたらすかどうかを審査する、対米外国投資委員会(CFIUS)の権限が近年強化されている。2024年11月には、CFIUSの罰則執行権限を強化する最終規則が発表された。CFIUSが設立された1975年以降、CFIUSの勧告に基づいて大統領が買収禁止を決定したとされる11件のうち、10件は中国が何らかのかたちで関係している。日本製鉄によるUSスチールの買収案件(本章第3節(1)参照)では、最終的には買収が認められたものの、唯一日本企業に対して買収禁止命令が出されたケースとなっている(図表Ⅱ- 12)。
| 実施年 | 実施政権 | 買収企業の国籍 | 概要 |
|---|---|---|---|
| 1990 | ジョージ・H・W・ブッシュ | 中国 | 買収した米航空機部品メーカーの売却を命令。輸出規制対象技術の流出を懸念。 |
| 2012 | オバマ | 中国 | 買収したオレゴン州の風力発電関連企業4社の売却を命令。発電所の所在地に軍事制限空域が含まれるため。 |
| 2016 | オバマ | 中国 | 米子会社を持つ独半導体企業の買収を阻止。軍事転用リスクを懸念。 |
| 2017 | トランプ(第1次) | 中国 | 米半導体企業の買収差止を指示。 |
| 2018 | トランプ(第1次) | シンガポール | 米半導体企業の敵対的買収を阻止。買収により、米国の5G技術分野での競争力が低下し、ファーウェイなどの中国企業に技術を握られることを懸念。 |
| 2020 | トランプ(第1次) | 中国 | 買収した米IT企業の売却を命令。顧客情報の流出を懸念。 |
| 2020 | トランプ(第1次) | 中国 | バイトダンスとの取引禁止を指示。収集した利用者情報の中国への流出リスクを懸念。その後、バイデン大統領が取引禁止を撤回。 |
| 2024 | バイデン | 英領バージン諸島 | 中国系資本とされる仮想通貨マイニング企業が購入した、米軍施設に近接した施設の売却を命令。 |
| 2025 | バイデン | 日本 | USスチールの買収差止を指示。重要産業である鉄鋼大手企業が外国の支配下に置かれるリスクを懸念。2026年 5 月に買収を承認。 |
| 2025 | トランプ(第2次) | 香港 | 中国企業が株式の過半を所有する香港企業が買収した、米AV機器部品メーカーの売却を命令。同社製品が米国内の軍事・重要インフラに使用される際のリスクを懸念。 |
| 2026 | トランプ(第2次) | 米国 | 米国企業から買収した半導体事業の売却を命令。買収企業が「中国国民により支配されている」とし、国家安全保障リスクを懸念。 |
- 出所:
- ジェトロビジネス短信、報道などから作成
優先分野への投資促進、選択的な規制緩和も進む
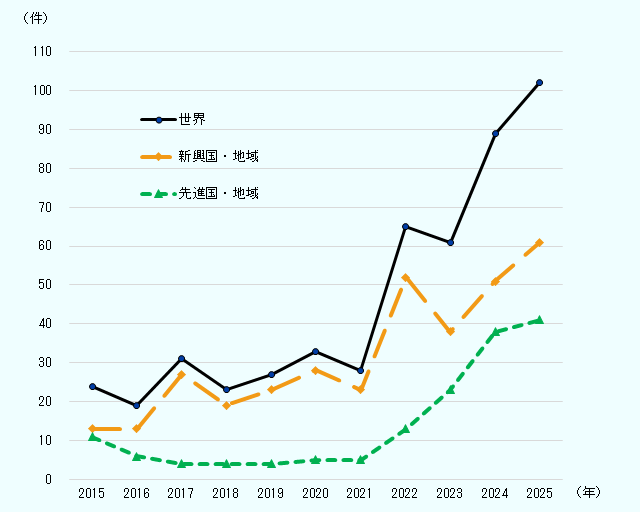
投資審査の厳格化も進む一方、コロナ禍以降、優先分野に的を絞ったかたちでの投資促進も進んでいる。UNCTADによると、2025年に世界で採択された投資政策のうち、約7割が投資家に有利な措置だった。このうち投資インセンティブ注22が5割を占め、主流となっている。投資インセンティブもコロナ禍以降の増加が顕著となっており(図表Ⅱ- 13)、クリーンエネルギー、デジタルインフラ、先端製造業、重要鉱物といった分野を対象とした財政的・金融的な支援が増加している。
- 注:
-
- 2026年7月8日時点のデータ。
- World Investment Report 2026に記載の数値・割合とは算出方法が異なる。
- 出所:
- UNCTAD “Investment Policy Monitor”から作成
近年の投資規制は、安全保障上の懸念がある分野では厳格化しつつ、それ以外の分野では選択的に緩和する傾向がみられる。例えば、中国が2025年4月に公布・施行した市場参入ネガティブリストの2025年版では、無人航空機の運用や、新たなタバコ製品の生産・卸売り・小売りなどを参入許可項目に追加したほか、工業製品許可証管理対象は10種類から14種類に拡大した。
また、インドでは2026年3月、インドと国境を接する国(LBC)からの投資に関するガイドラインの変更が閣議承認され、中国など国境を接する国からの投資が一部緩和される見込みだ(第Ⅲ章第1節(2)参照)。電子部品、資本財や太陽電池の製造に関する分野注23については、60日以内に投資許可判断が行われる注24。これまで中国資本が一部含まれるために審査が厳格化され、阻害されていた国内投資を促す狙いがある。
注記
- 注1
-
UNCTAD “World Investment Report 2026
 ”(2026年7月7日)

- 注2
-
多国籍企業が税負担の軽減などを目的として、海外直接投資を行う場合に、優遇税制を有する国・地域を介在するケースで、これらの国・地域は導管(conduit)国・地域と呼ばれる。押し下げ幅は2024年の700億ドルから縮小した。
- 注3
-
インフラ関連などの国際プロジェクトファイナンスとは、資金調達方法にかかわらず、複数の海外投資家が出資する大規模プロジェクトを指す。グリーンフィールド投資(クロスボーダー)やクロスボーダーM&Aともそれぞれ重複する部分がある。実行済み案件ではなく発表ベースの案件データを捕捉したもの。
- 注4
-
グリーンフィールド投資の件数・金額は、fDi Markets(Financial Times)に基づき、UNCTADのデータとは異なる。
- 注5
-
クロスボーダーM&Aの数字は、ワークスペース(LSEG)に基づき、UNCTADのデータとは異なる。
- 注6
-
同データベースで捕捉される案件情報は、投資企業によるプレス発表、新聞報道など。日付や投資額は、原則、実行ではなく発表ベース。期間は2003年以降。
- 注7
-
fDi Intelligence(Financial Times)“The fDi Report 2026”(2026年5月)
- 注8
-
TSMCプレス発表 (2025年3月4日付)
- 注9
-
MGXプレス発表 (2025年5月19日付)
- 注10
-
ソフトバンクプレス発表(2025年12月31日付)
- 注11
-
アムコープレス発表(2025年4月30日付)
- 注12
-
香港証券取引所発表(2025年5月21日付)
- 注13
-
OECD“FDI in Figures”(2026年4月)
- 注14
-
UN DESA「世界経済状況・予測(中間アップデート)」(2026年5月19日)
- 注15
-
fDi Intelligence (Financial Times) “The fDi Report 2026”(2026年5月)
- 注16
-
世界30カ国のリーディング企業の経営幹部507人に2026年1月に実施した調査。信頼度指数は今後3年間の投資先として有望と考えられる国・地域(25カ国・地域)を高・中・低で評価し、加重平均した結果。
- 注17
-
ミドルパワーに対する単一の定義は存在しないものの、カーネギー国際平和財団によると、大国でも小国でもないにもかかわらず、国際政治において有意義な影響力を行使し、概して国際的なルールや規範を遵守している国々とされる。原則としてG20の米中を除く加盟国の大半を包含し得るが、カーニーや豪シンクタンクのローウィ国際政策研究所はシンガポールもミドルパワーに分類している。
- 注18
-
Réka Juhász et al. “Measuring Industrial Policy: A Text-Based Approach” (2025年6月)
- 注19
-
IMF “Industrial Policy Since the Great Financial Crisis”(2025年10月31日)
- 注20
-
Global Trade Alert “Security First: How Industrial Policy Changed in 2025”(2025年12月)
- 注21
-
UNCTAD “World Investment Report 2026”(2026年7月7日)
- 注22
-
UNCTADの定義では、投資に対する新たな税制優遇措置および財政的インセンティブ制度の導入、その他のインセンティブの導入(例:投資による市民権プログラム)、新たな経済特区関連インセンティブの導入が含まれる。
- 注23
-
資本財、電子資本財、電子部品、ポリシリコンやインゴット・ウエハーの生産に係るLBCからの投資計画。対象分野は今後見直しの可能性あり。
- 注24
-
投資先企業の株式の過半数および支配権を、インド居住者および(または)インド居住者が所有・管理するインド企業が保有しているとの条件を満たす必要がある。
目次

-
第Ⅰ章
世界と日本の貿易 -
第Ⅱ章
世界と日本の直接投資と産業動向 -
- 第1節 世界の直接投資
- 世界の直接投資動向
- グローバルサウス諸国の投資動向
- サプライチェーン見直しに伴う投資動向
- 第2節 主要国・地域の産業動向
- 第3節 日本の直接投資と企業動向
- 第1節 世界の直接投資
-
第Ⅲ章
世界の通商秩序を巡る動向
(2026年7月28日)


