

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント

ジェトロ世界貿易投資報告 2026年版
第Ⅱ章 世界と日本の直接投資と産業動向
第3節 日本の直接投資と企業動向 第3項 日系企業の海外ビジネス動向
グローバルサウスが日系企業の利益の源泉に
本セクションでは、ジェトロの日系企業調査2025年版および各年版を用いて、企業の海外事業動向の特徴や課題を捉えてみたい。
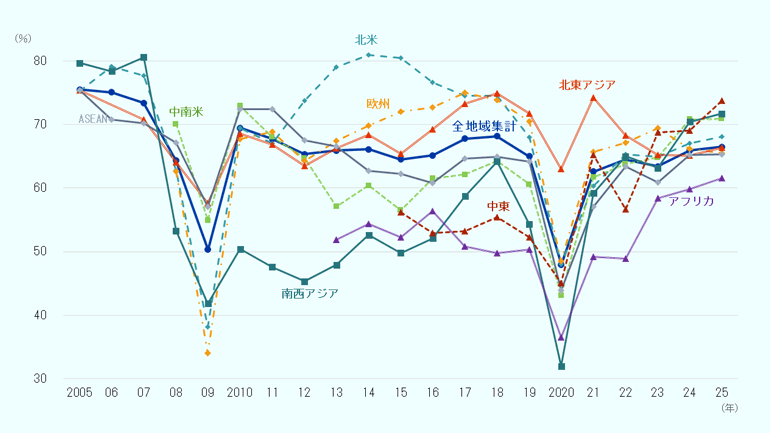
まず2025年の営業利益に関して黒字を見込む企業の割合(以下、黒字割合)は、世界全体(回答企業7,082社)で66.5%となった(図表Ⅱ- 49)。黒字割合は2年連続で増加し、2019年以降で最も高い値となった。地域別に見ると、中東(73.8%)、南西アジア(71.7%)、中南米(70.9%)で黒字割合が7割を超えた。特に中東は、同地域の調査結果が得られる2015年度以降で過去最高となり、2025年までの同地域の総じて安定したビジネス環境を反映した結果となった。またアフリカ(61.6%)は、調査結果を入手可能な2013年度以降で同地域として初めて黒字割合が6割を超え、上昇傾向にある。
次に、地域別の黒字見込み割合の推移について、2005年からの中期的な変化をたどってみる。各地域共通では、2008年のリーマンショックに端を発した世界金融危機の2009年、および新型コロナウイルスの感染拡大によるロックダウンを経験した2020年に大きな落ち込みを記録。北米では2010年代を通じ、リーマンショック後の緩和的な金融政策や積極的な財政出動に下支えされた安定成長下で、他地域を大きく上回る高い黒字割合を維持した。中南米は反対に、資源価格の下落、通貨安、南米の不安定な財政と政治などが相まって2012年から全地域平均を下回る黒字割合が約10年間続いた。欧州はおおむね安定的に推移している。
アジアでは、ASEANは2008~2013年までは、黒字割合が全地域平均を上回っていたが、2014年以降は平均を下回る状況が続いている。新型コロナ禍からの回復もやや鈍かったが、直近2カ年度は65%台を回復している。一方、北東アジアはおおむね全地域平均並みかやや上回って推移し、特にコロナ禍では経済活動の停止が比較的短期に抑えられたことで他地域に比べ黒字割合の落ち込みが小さかった。反対に南西アジアは2008年以降の低迷が長期化した上、コロナ禍では黒字割合が32.0%まで落ち込んだが、直近では力強く回復、成長軌道に乗っている。中東、アフリカ地域は資源やエネルギー投資が好調で、特に直近3カ年度の成長が著しい。
全体的に、日本企業の海外での営業利益はリーマンショック後、2010年代に安定的に推移してきた後、新型コロナショックで落ち込んでいたが徐々に回復し、2024、25年と高い黒字割合を維持している。2010年代は特に北米、欧州で黒字割合が高かったが、直近2年では南西アジア、中東が伸び、アフリカも過去最高を更新するなど、グローバルサウスが利益の源泉になりつつある。
- 注:
- 全地域計には、ロシア、オセアニアを含む。北東アジアは、中国、台湾、香港、マカオ、韓国。南西アジアは、インド、バングラデシュ、パキスタン、スリランカ。
- 出所:
- 「2025年度海外進出日系企業実態調査」(ジェトロ)
一方、新型コロナショックの2020年の営業利益では、「赤字」割合が高かった国として、インド、インドネシア、メキシコ、タイなどが上位に上がり、中でもインド進出企業では赤字割合が5割を超えた。グローバルサウスの脆弱(ぜいじゃく)性も、またその一面と言える。その観点からも特に中東については、2026年の情勢変化を踏まえ、今後の見通しが変化する可能性がある。
事業拡大の方向性:インドに勢い、ASEANでは慎重
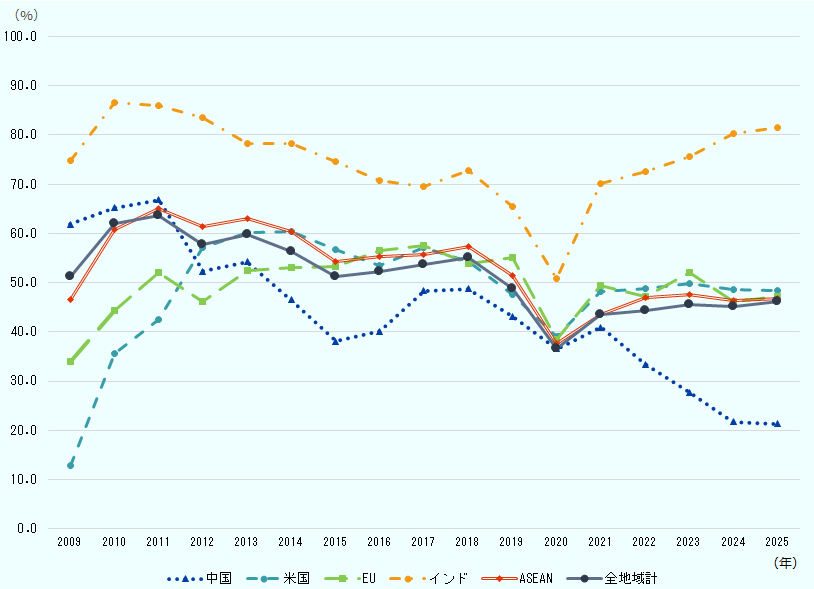
同じく日系企業調査では、「今後1~2年の事業拡大意欲」について、拡大、現状維持、縮小、および第三国(地域)へ移転・撤退のいずれに該当するかを毎年きいている(図表Ⅱ- 50)。
直近2025年度の調査結果では、インドなど南西アジアで「拡大」が75.5%に上った一方、中国など北東アジアでは同27.0%で入手可能な2007年以降で最低を更新した。
米国・EU・中国・インド・ASEANの5カ国・地域について、比較可能な2009年以降のデータから事業拡大意欲の中期的な変化を見ると、まずインドが常時、他国・地域を上回り、かつ後述のとおり日系企業の進出が盛んであった2010年頃に次ぐ、当該期間で2度目のピークを直近で迎えている。前項目の「黒字割合」では、インドを含む南西アジアでは2010~2012年にかけてむしろ黒字割合が後退し、2018年にリーマンショック以降でのピークを迎えており、事業拡大から黒字化まで5~7年程度ギャップがあることが分かる。
米・EUの先進国ではリーマンショック・コロナショック期を除き、事業拡大意欲はおおむね5割前後で推移している。中国は2010~2011年をピークに、その後下降が続いてきたが、直近では下げ止まりの兆候がみられる。
ASEANは2010年代前半には6割を超える事業拡大意欲が示され中国を逆転する勢いを見せたが、新型コロナ禍後はほぼ全地域平均並みで、米・欧を下回る。ASEAN主要国別に見ると、タイは2011年に拡大意欲が71.8%に達したあと下降傾向に入り、直近2カ年は3割台の低い水準となっている。インドネシアは2012年に77.3%を記録したが、2015年以降は5割前後で推移し、2025年は45.9%。ベトナムは2010年の70.6%からコロナ前の2018年まで7割近い拡大意欲が持続、コロナ後も2021年以降5割以上を維持し、2025年は56.9%で、インドネシアを11ポイント、タイを18ポイント上回る。中国系企業との競争が激化するASEANで、タイを筆頭に日系企業が事業拡大に慎重になっている状況がうかがえる。
- 出所:
- 「2025年度海外進出日系企業実態調査」(ジェトロ)
企業の進出、インド、ベトナムは2020年代も継続
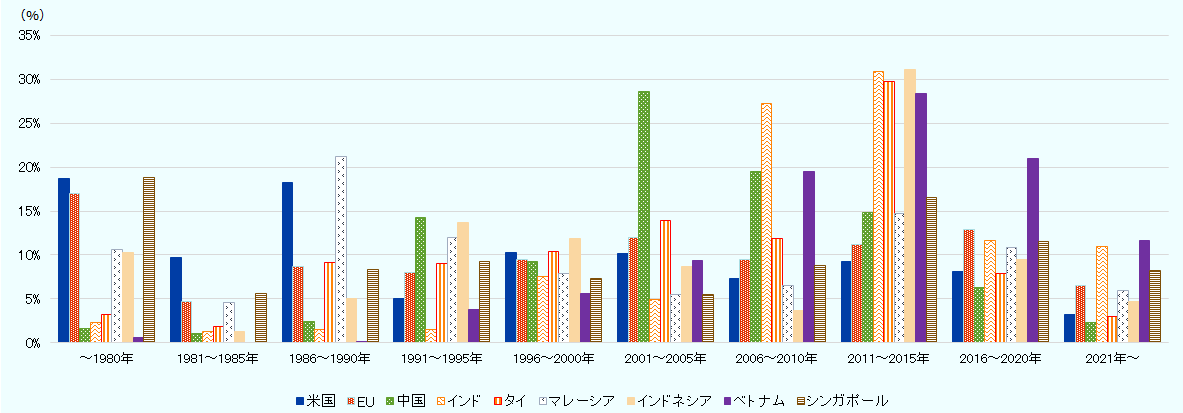
日系企業調査では回答企業が現地に法人を設立した年度も把握できる。図表Ⅱ- 51は、1980年前後5年単位で、米国・EU・中国・インドならびにASEANのうち同調査の回答社数の多い5カ国・地域について、進出時期の分布割合を示した。各国・地域への進出ピークやトレンドを読み取ることができる。
- 出所:
- 「2025年度海外進出日系企業実態調査」(ジェトロ)
米国進出は1980年代以前が18.7%、80年代後半が18.3%で、回答企業の過半が90年代以前の進出だった。EUも80年代以前が17.0%に達するが、90年代~2020年代でもそれぞれ10%前後の進出がある。外務省の「海外進出日系企業拠点数調査」注1では例えば、英国の日系企業拠点数が2005年に921社に対し2020年は957社、ベルギーは同217社から230社など西欧では頭打ちの国もある一方で、中・東欧ではポーランドが同92社から356社、チェコで145社から276社など、EU拡大に伴い、中・東欧への拡大が読み取れる。
中国進出数は2001年のWTO加盟が追い風となり2000年代前半がピーク、2010年代も進出傾向が続くが2021年以降は低迷。外務省の同調査でも2005年に企業拠点数が1万4,636社、2010年が2万9,959社、2015年が3万2,667社と拡大した後、2020年が3万3,341社、最新の2024年が3万2,364社と頭打ちになっている。
インド進出は2006~2015年の10年間に集中し、2021年以降も一定の進出が継続している。外務省調査では、2005年が340社、2010年が1,228社、2015年が3,880社、2020年が4,948社、2024年が5,205社となっている。
ASEAN進出はシンガポールが1980年以前、マレーシアは1980年代後半が主なピークで、他3カ国は2011~2015年に進出が集中している。ただしインドネシアは80年代以前、90年代にも進出が多い。タイは80年代後半から2020年までコンスタントな進出があるものの2021年以降は少ない。ベトナムは同3カ国の中で2016年以降の進出が著しい。外務省調査では、タイは2020年の5,856社から2024年は6,083社、ベトナムは同2,120社から2,543社と、ベトナムの伸びが目立つ。
上述の事業拡大意欲と進出時期のピークにはある程度連動性が読み取れる。一方、黒字割合と進出時期は、新型コロナショックをはさむため明確な連動性は読み取れないものの、例えばインドでは2018年に黒字割合65.8%のピークを迎えており、進出ピークから5~7年ほどで黒字化を達成した企業が多いとみられる。
厳しさを増す海外での人材獲得競争
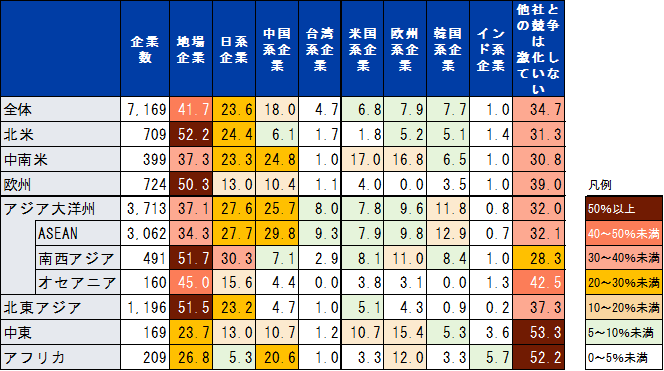
ASEANや中国など、日系企業の主戦場では競争が厳しさを増す。中でも昨今、海外においても人材獲得競争が激化しており、日系企業調査ではこの点にフォーカスしている。
全般的に、進出先地域の地場企業との人材獲得競争が最も多く挙げられるが、ASEANでの中国企業との競合や、グローバルサウスでの欧米企業との競合も目立つ(図表Ⅱ- 52)。さらには多くの地域の日系企業間の人材獲得競争も課題となっていることが明らかになった。こうした傾向は、2024年度版の日系企業調査で行った「進出先市場における競争環境」に関する調査で、進出先市場における1番の競争相手として挙がった相手国・地域の傾向とおおむね一致しており、現地にて市場獲得と人材獲得という2つの面の競争が並行して進行していることが確認できる。
- 出所:
- 「2025年度海外進出日系企業実態調査」(ジェトロ)
台湾は新規進出意欲、インドは既に海外拠点を持つ企業の拡大意欲が中心
次に、本社アンケートの結果を用いて、日本企業の今後の海外事業展開方針を捉えてみたい。特に、事業拡大先について、既に海外拠点がある企業(以下、既進出企業)と海外拠点を持たない企業(以下、未進出企業)に分けて確認することで、国・地域ごとの拡大の性格の違いを整理する注2。
まず、日本企業の海外事業拡大意欲については、既進出企業のうち、「さらに拡大」と回答した企業は2024年度の47.9%から2025年度は46.7%となり、前年から大きな変化は見られなかった。一方、未進出企業では新規進出意欲が回復している。「海外拠点を持たないが今後新たに進出したい(以下、今後進出)」とする割合は2年連続で上昇し45.3%だった。
主要な事業拡大先をこの観点から見ると、海外拠点の有無によって、国・地域ごとの拡大の性格には違いが見られる。2025年度の主要事業拡大先について、「今後進出」が占める割合は、台湾が78.6%、EUが72.5%、米国が69.1%となり、海外拠点を持たない企業による新規進出先として注目されている。一方、インドでは同割合が36.6%にとどまり、既に海外拠点を持つ企業による「さらに拡大」が過半を占めた。中国とベトナムでは、「今後進出」の割合がそれぞれ57.5%、57.2%となり、新規進出と既存事業の拡充が併存するかたちとなっている(図表Ⅱ- 53)。
| 国・地域 | 今後進出比率(%) |
|---|---|
| 台湾(n=281) | 78.6 |
| EU(n=335) | 72.5 |
| 米国(n=579) | 69.1 |
| 中国(n=362) | 57.5 |
| ベトナム(n=292) | 57.2 |
| インド(n=238) | 36.6 |
- 注:
-
- 「今後進出」比率は各国・地域を事業拡大先として選んだ企業のうち、海外拠点を持たない企業による回答が占める割合。
- 「海外拠点を持つ企業」は、必ずしも当該事業拡大先に拠点を有する企業を意味しない。このため、当該国・地域での既存拠点の拡張意向ではなく、海外拠点保有企業が選ぶ今後の事業拡大先として解釈する必要がある。
- nは各国・地域を事業拡大先として選んだ企業。
- 出所:
- ジェトロ「2025年度日本企業の海外事業展開に関するアンケート調査」から作成
海外拠点の有無で異なる事業拡大理由
ここからは今後の事業拡大先で回答比率が高い国・地域を中心に深掘りする。まず米国は、事業拡大先として選んだ企業数が2023年度の332社から2025年度には579社に増加した。このうち、「今後進出」を選んだ企業は194社から400社へ増加した。選択理由を見ても、「今後進出」では「市場規模・成長性」を挙げる割合が86.5%と高く、未進出企業にとって米国市場の大きさが新規展開の主な誘因となっている。一方、「さらに拡大」では、「既に(米国に)自社の拠点がある」が59.8%、「自社の海外拠点戦略」が43.6%となり、既存拠点や海外拠点戦略を踏まえた拡充の性格が強い。また、「米国の関税等通商政策への対応」も20.1%となっており、海外への既進出企業では通商政策対応も拡大判断の一要素となっていることがうかがえる。
EUと台湾についても、米国と同様に「今後進出」の回答が相対的に多く、新規進出を伴う拡大先としての性格がみられる。EUでは、2025年度に事業拡大先として選んだ335社のうち、「さらに拡大」は92社、「今後進出」は243社で、前述のとおり「今後進出」比率は72.5%となった。選択理由を見ると、「今後進出」では「市場規模・成長性」が78.5%と高い結果になった。「さらに拡大」では「顧客企業の集積」が45.7%、「既に(EUに)自社の拠点がある」が39.1%、「自社の海外拠点戦略」が37.0%となっており、既進出企業では既存顧客や拠点戦略を踏まえた事業拡充の性格もみられた。加えて、対米ビジネスに関する設問では、追加関税などの米国ビジネス上のリスクに備えて分散・移管先を検討する場合の関心国・地域としてEUが39.2%と最多となっており、EUは新規進出先としてだけでなく、米国ビジネス上のリスクヘッジ先としても位置付けられていることがうかがえる。
台湾では、281社のうち「さらに拡大」は60社、「今後進出」は221社で、前述のとおり「今後進出」比率は78.6%と、主要国・地域の中で最も高い。選択理由では、「今後進出」で「市場規模・成長性」が63.3%、「顧客企業の集積」が29.0%となった。台湾では、AI関連需要を背景に半導体・ICT産業が好調に推移しており、こうした堅調な経済成長も、新規進出先としての関心を高めている可能性がある。「さらに拡大」では「既に(台湾に)自社の拠点がある」が46.7%、「自社の海外拠点戦略」が45.0%となっている。
インドでは、海外拠点を持たない企業による「今後進出」よりも、既に海外拠点を持つ企業による「さらに拡大」の回答が多い。2025年度にインドを事業拡大先として選んだ238社のうち、「さらに拡大」は151社、「今後進出」は87社であった。選択理由では、「市場規模・成長性」が「さらに拡大」で90.1%、「今後進出」で94.3%といずれも高い。「自社の海外拠点戦略」は「さらに拡大」で47.0%と、「今後進出」の19.5%を大きく上回る。インドは既に海外に拠点を持つ企業を中心に成長市場として関心が高まっていると考えられる。
中国とベトナムは、新規進出と既存事業の拡充が併存する。中国を事業拡大先に選んだ企業は、2023年度の267社から2025年度には362社に増加した。内訳を見ると、既進出企業による「さらに拡大」に加え、海外拠点を持たない企業による「今後進出」も一定数みられる。
ベトナムについては、事業拡大先として選んだ企業数は2023年度294社、2024年度274社、2025年度292社と横ばい圏にある。しかし、内訳を見ると、既進出企業による「さらに拡大」は2023年度の150社から2025年度には125社へ減少した一方、「今後進出」は144社から167社へ増加した。ベトナムは、既進出企業による追加的な拡大先としてはやや勢いを欠く一方、未進出企業にとっては依然として新規展開先としての関心が残っているとみられる。選択理由では、「市場規模・成長性」が「今後進出」で86.8%と高く、新規進出企業では市場獲得への期待が大きい。一方、「さらに拡大」では、「既に自社の拠点がある」が64.0%、「自社の海外拠点戦略」が50.4%、「人件費の安さ、豊富な労働力」が37.6%となっており、既進出企業では既存拠点の活用や拠点機能の強化、生産・人材面での利点が意識されていることがうかがえる。
以上を踏まえると、日本企業の海外事業拡大は米国、EU、台湾のように未進出企業の新規進出意欲を引き付ける市場、インドのように既進出企業の事業拡充先となる市場、中国・ベトナムのように新規展開と既存事業の拡充が併存する市場があり、企業の海外展開経験によって主な進出意向が異なることが確認できる。
高まる対米投資意向を背景に進む戦略分野での投資
米国については、「さらに拡大」「今後進出」と回答した企業のうち、「市場規模・成長性」(84.1%)が事業拡大先としての最大の選択理由となっている一方、「自社の海外拠点戦略に基づく」(28.8%)や「顧客企業の集積」(28.7%)といった回答も一定程度見られた。さらに、米国を事業拡大先として選んだ企業の中には、「米国の関税等通商政策への対応」(10.5%)を理由に挙げる企業もあり、こうした企業側の拡大意向は、日米間で進む対米投資協力の動きとも重なる。
日米合意の下で進む対米投資プロジェクトは、日米間で進む対米投資協力を具体化するものとして、現時点で6件が公表されている(図表Ⅱ- 54)。日米両政府は、日本の総額5,500億ドル規模の対米投資の第1陣として2026年2月18日に3件、3月19日に第2陣として3件のプロジェクトを発表注3した。
| 発表時期 | 案件 | 所在地 | 分野 | 推定額 |
|---|---|---|---|---|
| 2026年2月 | 工業用人工ダイヤ製造プロジェクト | ジョージア州 | 重要鉱物・先端素材 | 約6億ドル |
| 米国産原油の輸出インフラ・プロジェクト | テキサス州 | エネルギー・輸出インフラ整備 | 約21億ドル | |
| 天然ガス発電プロジェクト | オハイオ州 | エネルギー・データセンター | 約333億ドル | |
| 2026年3月 | GEベルノバ日立による小型モジュール炉(SMR)建設 | テネシー州、アラバマ州 | 次世代原子力 | 最大400億ドル |
| 天然ガス発電施設の建設 | ペンシルベニア州 | エネルギー・データセンター | 最大170億ドル | |
| 天然ガス発電施設の建設 | テキサス州 | エネルギー・データセンター | 最大160億ドル |
- 注:
- 投資額は一部の案件で見込み、推定額も含む
- 出所:
- 経済産業省・外務省・財務省発表、外務省「日米間の戦略的投資に関する共同発表」、JBIC発表などから作成。
第1陣で最大規模の案件は、オハイオ州で計画される天然ガス発電プロジェクトである。投資額は約333億ドルとされ、AIデータセンターなどに電力を供給する計画だ注4。米国エネルギー省の発表では、ソフトバンクグループ傘下のSBエナジーと米電力会社AEPが同プロジェクトの運営主体になるとされる注5。同省によると、電力の需要者となるAIデータセンター開発の起工式が3月20日(米東部時間)に執り行われ、2026年中にポーツマスサイト(オハイオ州パイクトン)内の189エーカーの初期区画で開発が始まる見込みであるという注6。
同じく第1陣として公表された米国産原油の輸出インフラプロジェクトは、テキサス州における約21億ドル規模の案件だ。米国のエネルギーインフラ開発企業センチネル・ミッドストリームが開発を進める深水原油輸出ターミナル「テキサス・ガルフリンク」が対象とされる。国際協力銀行(JBIC)は2026年4月、同プロジェクトへの初回投資に必要な資金として、JBICが出資して設立した米国法人Japan Invest 2との間で約1億400万ドルを限度とする貸付契約を締結し注7、5月にはセンチネル・ミッドストリームが建設開始を発表した注8。
第1陣のもう1つの案件である工業用人工ダイヤモンド製造プロジェクトは、JBICが出資して設立した米国法人Japan Invest 1を通じ、日本側が関与する。ジョージア州における約6億ドル規模の案件であり、JBICは、2026年4月17日に、Japan Invest 1との間で約700万ドルの貸付契約を締結したと発表した注9。同融資はJapan Invest 1が工業用人工ダイヤの製造・販売プロジェクトに投資するために必要な資金を提供するものとされる。米国商務省のファクトシートによれば本案件はデビアス・グループ傘下で合成ダイヤや先端材料を手掛けるエレメント・シックスの施設が対象となる注10。工業用人工ダイヤは、半導体、電子部品、航空宇宙、自動車などの精密加工に用いられる素材であり、切削・研磨・高精度加工に不可欠な工業材料だ。米国内でこうした先端素材の供給能力を確保することは、半導体や先端製造業の基盤強化につながるとされる。経済産業省によると、旭ダイヤモンド工業、ノリタケなどのダイヤモンド工具メーカーが同プロジェクトへ関心を示している注11。
第2陣の中心となるのが、GEベルノバ日立による小型モジュール炉(SMR)の建設だ。対象地域はテネシー州およびアラバマ州で、投資額は最大400億ドルとされる。GEベルノバ日立は、米GEベルノバと日立製作所による原子力事業の合弁会社であり、次世代原子力の商業化を進める。
ペンシルベニア州とテキサス州における天然ガス発電施設の建設も公表されている。ペンシルベニア州の案件は最大170億ドル、テキサス州の案件は最大160億ドル規模とされる。ペンシルベニア州およびテキサス州の天然ガス発電施設は、いずれも米大手電力・エネルギーインフラ企業のネクステラエナジーが開発・建設・運営を担う案件だ注12。同社は、両州で最大10GWの天然ガス火力発電能力を開発する計画を発表しており、同案件は日米合意の枠組みの下で日米が共同所有する構造とされる。
注記
- 注1
-
外務省「海外進出日系企業拠点数調査
 」2019~2024年版調査。2005~2018年版は、外務省「海外在留邦人数調査統計」の一部として日系企業数を掲載。日本人が海外で起業した会社や区分が不明なものも含むが本稿では、比較可能な数字として「企業総計」を参照した。国ごとに、ある年度から集計方法が変更されている可能性がある。

- 注2
-
設問において選択肢は、既に海外拠点を持つ企業向け(「さらに拡大を図る」、「現状を維持する」、「縮小、撤退が必要と考えている」、「その他」)と、海外拠点を持たない企業向け(「今後新たに進出したい」、「今後とも海外への事業展開は行わない」、「その他」)で異なる。
- 注3
-
経済産業省「日米間の戦略的投資に関する共同発表 (仮訳)
 (KB)」(2026年3月20日付)
- 注4
-
経済産業省「日米政府の戦略的投資イニシアティブの第一陣プロジェクトについて」(2026年2月18日付)
- 注5
-
U.S. Department of Energy “Energy Department Announces Partnership to Ensure Affordable Energy and Power America’s AI Future” (2026年3月20日付)
- 注6
-
U.S. Department of Energy “Partnership Ensures Affordable Energy, Powers AI Future at Portsmouth Site” (2026年3月24日付)
- 注7
-
JBIC「米国における原油輸送積出インフラプロジェクトに関する出融資
- 注8
-
Sentinel Midstreamプレス発表
- 注9
-
JBIC「米国における合成ダイヤモンド製造・販売プロジェクトに関する出融資」(2026年5月1日付)
- 注10
-
U.S. Department of Commerce “Fact Sheet: U.S. — Japan Trade Deal”(2026年2月17日付)
- 注11
-
経済産業省「日米政府の戦略的投資イニシアティブの第一陣プロジェクトについて」(2026年2月18日付)
- 注12
-
NextEra Energy “NextEra Energy receives approval from President Donald J. Trump to develop up to 10 GW of natural gas-powered generation to meet nation’s historic power demand”(2026年3月20日付)

(2026年7月28日)


