

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント

ジェトロ世界貿易投資報告 2026年版
第Ⅱ章 世界と日本の直接投資と産業動向
第2節 主要国・地域の産業動向 第1項 戦略産業の概況
戦略産業を取り巻くエコシステム
近年、各国・地域でグリーントランスフォーメーション(GX)・デジタルトランスフォーメーション(DX)の推進や経済安全保障の重要性の高まりなどを背景に、特定の産業・技術分野への政策支援や投資が活発化している。本稿では、こうした観点から各国・地域の政府が競争力強化や供給網の強靱化に向けて重点的に支援・育成している産業群を「戦略産業」と捉える。
戦略産業に明確な定義は存在しないものの、近年の産業政策では、エネルギー、重要鉱物、半導体、通信インフラ、AI、防衛・航空宇宙、バイオテクノロジーなどが重点分野として位置付けられている。例えばOECDの産業補助金に関するデータを見ると、2005~2024年にかけて補助金支援が集中したのは再エネ、半導体、重工業関連だった注1。具体的には、太陽光パネル、半導体、アルミニウム、鉄鋼、造船の5分野で企業の年間売上高に占める補助金受給額の割合が1%を超え、データベースが対象としている15分野のうち上位を占めた。これらはエネルギー移行や先端技術の発展を支えるとともに、製造業やインフラ、防衛など幅広い産業活動の基盤となる領域であり、近年の主要国・地域が重視する産業政策の方向性を示している。
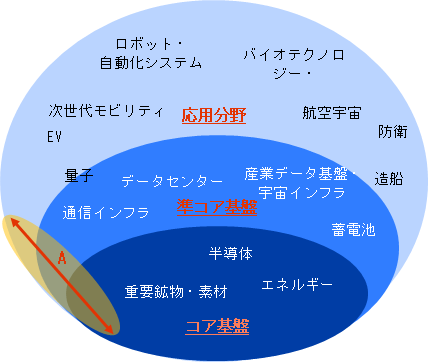
こうした産業は個別に発展するのではなく、相互に依存・補完し合う関係にある。そこで本稿では、戦略産業を1つのエコシステムとして捉え、基盤から応用分野に至る構造として整理する(図表Ⅱ- 23)。まず土台となるのは、再エネを含むエネルギーや重要鉱物・素材注2、半導体といった「コア基盤」だ。エネルギーはあらゆる経済活動の前提であり、重要鉱物・素材は電池や半導体、発電設備などさまざまな産業を支える基礎的投入財である。半導体はDX・AI活用の根幹をなす。次に、「準コア基盤」として、データセンターや通信インフラ、蓄電池などが位置付けられる。これらはコア基盤を活用しながら、DX・GXやAIの社会実装を支える中核的技術領域といえる。さらにその上には、EVや防衛・航空宇宙、造船、バイオテクノロジーなどの幅広い応用分野が広がる。また、AIは半導体やエネルギー、さまざまな物理的インフラに依存するとともに、多様な技術・産業領域に応用可能であることから、エコシステムを貫く存在と考えられる。これらの戦略産業は、それ自体が経済発展や生産性の向上などに寄与する成長領域であるとともに、安全保障や気候変動対策といった政策課題とも深く結びついている。
- 注:
- 図は主要な戦略産業の関係性を模式的に整理したものであり、すべての産業を網羅したものではない。なお、コア基盤を支える素材・部材・設備などの産業や、複数の領域にまたがる技術も存在するため、各産業の位置付けは便宜的なものである。
- 出所:
- 内閣府「経済安全保障推進法」関連資料、経済産業省「半導体・デジタル産業戦略」関連資料、米国大統領府科学技術政策局 “Critical and Emerging Technologies List”、欧州委員会 “Critical Technology Areas for Economic Security”、OECD “Emerging Technologies”などから作成
戦略産業の基盤的領域に投資の重心
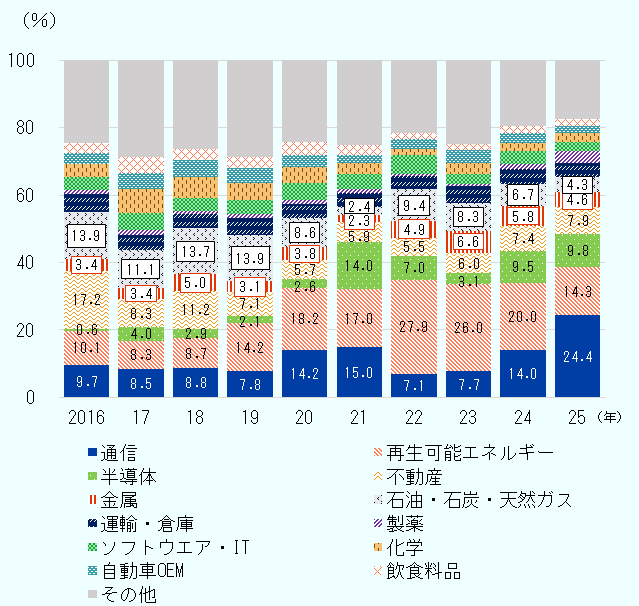
世界の投資動向を見ると、エコシステムの基盤的領域に重心が置かれつつあることが分かる。特にFDIにおいてその傾向が明らかだ。fDi Marketsのデータから、世界のグリーンフィールド投資額の業種別構成比の推移を確認すると、上位業種の構成に変化が見られる(図表Ⅱ- 24)。とりわけ、2020年代以降は通信(データセンター含む)・再エネ・半導体が高い構成比を維持している。3業種を合わせた割合は2016年に20.4%だったのに対し、2025年には48.5%を占めた。近年の国際投資において、DXやエネルギー移行、先端技術を支える基盤的領域が大きな比重を占めるようになっていることを示している。
なお、特に半導体・再エネは新型コロナ禍後に主要国・地域で補助金を中心とした産業政策が相次いで打ち出された分野だ。政策的後押しを受けてFDIが増加してきたことがうかがえる。
- 注:
- 2025年の構成比上位12業種とその他を掲載。
- 出所:
- fDi Markets(Financial Times)から作成
注記
- 注1
-
OECD “MAGIC Database of Industrial Subsidies
 ”(2026年6月1日)
産業補助金には政府補助金、法人所得税の減免、市場金利を下回る融資を含む。
- 注2
-
ここではリチウムやニッケル、レアアースなどの重要鉱物に加え、アルミニウムや鉄鋼など幅広い製造業を支える基礎素材を想定。
目次

-
第Ⅰ章
世界と日本の貿易 -
第Ⅱ章
世界と日本の直接投資と産業動向 -
第Ⅲ章
世界の通商秩序を巡る動向
(2026年7月28日)


