

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント

ジェトロ世界貿易投資報告 2026年版
第Ⅲ章 世界の通商秩序を巡る動向
第1節 世界の通商政策の最新動向 第3項 経済安全保障のトレンドと企業の対応
米中両国の輸出規制強化に加えて中東情勢などの地政学リスクが増大
本節で述べてきたとおり、第2次トランプ政権の誕生以降、米国の関税措置などに加えて、米国・中国双方による輸出管理の厳格化が発表され、経済安全保障に関連したリスクはますます増大している。2025年9月に米国商務省産業安全保障局(BIS)から発表された輸出管理規則(EAR)改正(関連事業体ルール)、そして同年10月に中国商務部から発表された中国原産レアアースの成分を含有する域外製品への再輸出規制は、影響が及ぶ範囲が大きいことから日本企業の経済安全保障担当者にも衝撃を与えた(本節(1)(2)参照)。これらの米中双方による規制強化は2025年10月の米中首脳会談により実施が延期されたものの、1年後の2026年11月の施行を見据え、企業においては対応を検討しておく必要に迫られている。
2026年1月には、中国商務部が日本に対する両用(デュアルユース)品目の輸出管理を強化する旨を発表した。同年2月に計40の日本企業・組織を輸出管理コントロールリストと注視リストに掲載し、両用品目の輸出を禁止または審査を厳格化した。こうした米中による輸出管理強化への対応に加え、中東情勢の悪化により石油・同関連製品のサプライチェーンが寸断され、日本企業および海外現地法人では調達に係る諸問題が顕在化しており、地政学リスクの重大性があらためて認識されるようになった。リスクに係る日本企業の対応がますます重要になっている。予見性や対応力を高める上での情報収集などの企業インテリジェンス活動、サプライチェーンの強じん化といった対応が必要となっている。
日本企業の7割超が地政学リスクの影響を懸念
ジェトロが2025年11月から12月にかけて実施した本社アンケート調査では、地政学リスクや経済安全保障に関する設問を設けた。国家間の緊張の高まりや対立・紛争、それらに伴う国際物流の混乱、資源・エネルギーコストの上昇、追加関税や輸出入制限といった保護主義的政策の導入など、さまざまな地政学リスクが顕在化する中、これらが企業活動にどの程度影響を及ぼしているかを聞いた。設問に回答した企業(3,352社)のうち、実際に影響が生じている企業である「すでに大きな影響が生じている」「やや影響が生じている」の回答割合は37.4%となった注1。この割合は、大企業では48.6%に対して中小企業が35.7%と差が見られる。しかし、「現在は事業に影響はないが、今後影響する懸念がある」という回答も含めた場合は、中小企業も7割を超え、事業規模に関わらず地政学リスクの影響が懸念されているといえよう。
具体的にどのようなリスクを懸念しているのか。「事業影響が懸念されるリスク」に関する質問への回答では、「米中関係、米中対立」が68.3%と最多になっている。続いて、「為替変動・金利変動・金融市場の不安定化」が64.3%、「物流に関するリスク」が61.9%、「世界経済や景況感の下振れ、不況リスク」が56.3%、「米国の追加関税」が51.5%となっており、これら上位5項目のリスクについては回答企業の半数超が懸念として挙げている。
なお、ジェトロが2026年2月に実施した経済安全保障セミナー参加者を対象にしたアンケートでは、輸出管理をリスクとして挙げる回答者が多かった。事業展開している国・地域で懸念する地政学リスクについての質問(有効回答数は485人)では、「輸出管理」が82.3%、「関税の引き上げ」が42.1%、「データ規制の拡大・強化」が20.0%、「戦争・武力衝突の発生」が19.4%、「投資規制の拡大」が11.5%という順だった。
サプライチェーンの見直し・再編の機運が高まり、新規調達先には安定性を重視する傾向に
前述のジェトロの本社アンケートでは、地政学リスクや経済安全保障リスクの影響がある(懸念がある)と答えた企業に対して、どの事業活動に影響があるのかを聞いた。回答企業2,406社のうち、「調達(輸入)」という回答が最多で47.9%、次いで「販売(輸出)」が45.8%と高く、「物流(36.8%)」「生産(12.8%)」「技術開発(2.7%)」に比べて、調達・販売面での影響が圧倒的に大きいことが浮き彫りとなっている。
中国商務部によるレアアース関連品目の輸出管理強化は、日本企業の調達に大きな影響を与えている。中国商務部は2010年にもレアアースの対日輸出規制を強化し、当時も日本企業は必要材料の調達ができず、事業活動に影響が生じた。その際の教訓から、日本政府および日本企業は、調達先の多元化、代替技術の開発、国家備蓄の強化、リサイクルの促進といった取り組みを進めた注2。財務省によれば、日本のレアアースの輸入に占める中国への依存度は、2010年時点の89.8%から2024年時点で62.9まで低下しているが、依然として高い割合を占めている注3。
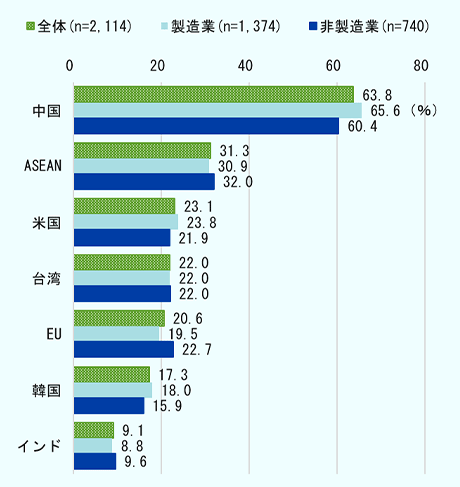
しかし、中国への調達依存度が高いのは、レアアースだけではない。ジェトロの本社アンケートでは、海外調達している企業に対して、主要原材料・部品の海外調達先(金額ベースで最大の調達先)を聞いている。製造業・非製造業とも「中国」という回答が約6割に上った(図表Ⅲ- 19)。この割合は、自動車/同部品/輸送機器で83.3%、繊維・織物/アパレルで81.5%、情報通信機械/電子部品で81.0%、化学で79.7%、電気機械で77.8%に上る。日本の基幹産業である、これらの業種において、中国の輸出管理によって影響を受けるリスクが高いと予見される。
- 注:
- nは無回答および「主要原材料・部品の海外調達はしていない」を選んだ企業を除く。
- 出所:
- ジェトロ本社アンケート(2026年3月)
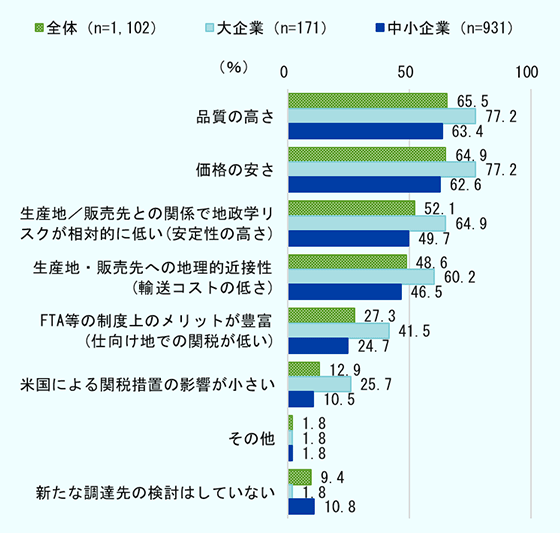
こうした中で、今後1~2年間のサプライチェーンの見直し・再編状況について(有効回答:3,332社)は、「見直し・再編を実施する」が9.0%、「見直し・再編の実施に向けて検討する」が17.8%に上り、合わせて4分の1程度となった。この割合は、情報通信機械/電子部品で40.7%、自動車/同部品/輸送機器で39.6%と4割前後になっている。供給網の見直しニーズが高まる中、調達先を検討する上では、従来重視されてきた「品質」「価格」といった要素に加えて、リスク面での要素が重視される傾向にある。調査では新たな調達先を検討する際に重視する要素を聞いている(有効回答1,102社)。「品質の高さ」(65.5%)、「価格の安さ」(64.9%)に続き、「生産地/販売先との関係で地政学リスクが相対的に低い(安定性の高さ)」(52.1%)、「生産地・販売先への地理的近接性(輸送コストの低さ)」(48.6%)といった要素も、多くの企業が重視していることが分かった。(図表Ⅲ- 20)
- 注:
- nは無回答および「主要原材料・部品の海外調達はしていない」を選んだ企業を除く。
- 出所:
- 図表Ⅲ-19に同じ
経済安保業務の膨張とリソース不足
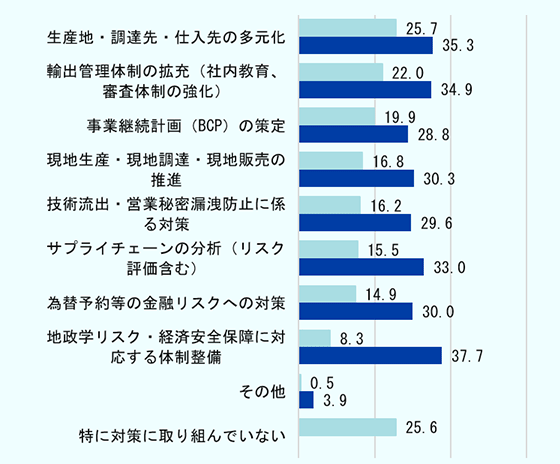
これまで述べてきたような地政学リスクや経済安全保障への対応状況について、「現状実施している取り組み」を聞いたところ、「情報収集の強化」と回答した企業が39.5%、「販売価格の見直し、価格転嫁」が37.4%と高かった。他方で、「今後、新たに実施したい」と希望する企業が多い事項としては「地政学リスク・経済安全保障に対応する体制整備」と「販売先の多角化」が37.7%と高く、「生産地・調達先・仕入先の多元化(35.3%)」「輸出管理体制の拡充(社内教育、審査体制の強化)(34.9%)」「サプライチェーンの分析(33.0%)」などの回答も高かった。(図表Ⅲ-21)。
- 出所:
- 図表Ⅲ- 19に同じ
地政学リスクが懸念される中、最新情報を把握し、リスクを分析・評価した上で、具体的な行動・対応をとっていく必要がある。しかし、企業にとっての大きな課題は、それに至るまでの体制・人材に係るリソースが不足している点だ。また、地政学リスクや経済安全保障として取り扱う範囲が拡大する中で、「外縁が見えない」という声が聞かれる注4。これまで経済安全保障担当の役割は、米国や日本の輸出管理の延長線上に位置づけられるケースが多かった。しかし、現在はサプライチェーンのリスク対応を含め広範囲でのリスク情報収集・分析・評価なども、その役割に含まれることもある。世界のニュースを収集・整理し、事業のリスクシナリオや対応策の作成に動く企業もある。しかし、世界で新たな規制変更や地政学的イベントが発生するたび、「経済安全保障担当者」の情報収集の範囲や分析・評価といった業務が膨張していく傾向にある。経済安保の担当者からは「経営層からの明確な情報要求がなければ情報は集まらない」との声が上がっている。また、米国などのエンティティー・リストは増大を続けており、販売先や調達先のスクリーニング・審査の業務も増える傾向にある。
日本で経済安全保障推進法の見直しが進む
最後に、日本の経済安全保障の動向について要点のみ触れたい。2022年に成立した経済安全保障推進法だが、2026年6月に改正法が参院本会議で可決・成立した。同法には(1)重要物資の安定的な供給の確保、(2)基幹インフラ役務の安定的な提供の確保、(3)先端的な重要技術の開発支援、(4)特許出願の非公開といった柱があり、3年程度での見直しが定められている。改正法では、(A)重要な海外事業の促進、(B)総合的な経済安全保障シンクタンク・官民協議会が柱として新設される注5。Aでは、国際的な輸送網の強靱化のための施設、重要サービスの提供に用いられる施設、重要技術の海外展開のための施設の整備・運用事業などが特定海外事業とされ、国際協力銀行(JBIC)が支援を行う。Bでは、外交・情報・防衛・経済・技術の専門知識を結集し、経済産業研究所(RIETI)に総合的な経済安全保障シンクタンク機能を創設する。また、民間企業等と政府が共通認識を醸成し、業種横断的な関係を構築すべく、情報共有や協議を行う官民協議会を組織する。
経済産業省からは、日本企業が経済安全保障上の課題に対応するに当たり、実践的な参考資料が発表されている。2026年1月に公開された「経済安全保障経営ガイドライン(第1版)」は、経済安全保障の取り組みを進める際の指針となるもので、企業経営層が自社における自律性・不可欠性確保およびガバナンス強化に係る取り組みを経営戦略として考え、実行する上での推奨事項を取りまとめている。また、具体的な取り組み事例も紹介されている。
同年4月に公開された「技術流出対策ガイダンス第2版」は、企業が技術流出対策を講じる上での具体的な手法を紹介した資料となっており、第1版では、(1)生産拠点の海外進出に伴う技術流出、(2)人を通じた技術流出への対策が取り上げられたが、第2版では新たに(3)共同研究に伴う技術流出と、(4)すり合わせに伴う技術流出への対策が盛り込まれ、既存の内容も拡充されている。
また、経済安全保障では、サプライチェーン全体や企業間での情報交換や特定の技術・製品を有する企業間の連携・再編が一層重要となる中で、事業者間における情報交換、連携、再編といった行為が独占禁止法に抵触する恐れがあるため、2025年11月に公正取引委員会・経済産業省・国土交通省から発表された「経済安全保障と独占禁止法に関する事例集」は参照する必要がある。ただし、最終的な独占禁止法上の問題の有無については、個別具体的な事案ごとに評価されること、また、海外競争法や他の規律についても留意する必要がある。
注記
- 注1
-
本アンケート調査は2025年11~12月に実施したため、2026年以降に起きたイラン情勢の緊迫化や中国の対日輸出管理の厳格化などの地政学的イベントは反映されていない。

- 注2
-
木内登英「中国が日本にレアアース輸出規制を導入した場合の経済損失」『&N 未来創発ラボ』野村総合研究所(2025年11月28日)
- 注3
-
廣元未希「戦略物資としての側面を得た中国産レアアース」『ファイナンス』財務省(2025年10月)
- 注4
-
ジェトロ地域・分析レポート「外縁見えぬ経済安保業務に情報要求の明確化を求める声(世界)
 」(2026年4月27日付)
- 注5
-
内閣府「経済施策を一体的に講ずることによる安全保障の確保の推進に関する法律及び株式会社国際協力銀行法の一部を改正する法律案」(2026年3月19日)
目次

-
第Ⅰ章
世界と日本の貿易 -
第Ⅱ章
世界と日本の直接投資と産業動向 -
第Ⅲ章
世界の通商秩序を巡る動向 -
- 第1節 世界の通商政策の最新動向
- 2025年以降の通商環境の変化と主要課題
- 主要国・地域の通商政策
- 経済安全保障のトレンドと企業の対応
- 第2節 多国間貿易体制の現状と課題
- 第3節 ルールと価値に基づく国際経済秩序の広がり
- 第1節 世界の通商政策の最新動向
(2026年7月28日)


