

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント

ジェトロ世界貿易投資報告 2026年版
第Ⅱ章 世界と日本の直接投資と産業動向
第3節 日本の直接投資と企業動向 第1項 日本の対外直接投資
高水準続く日本の対外直接投資
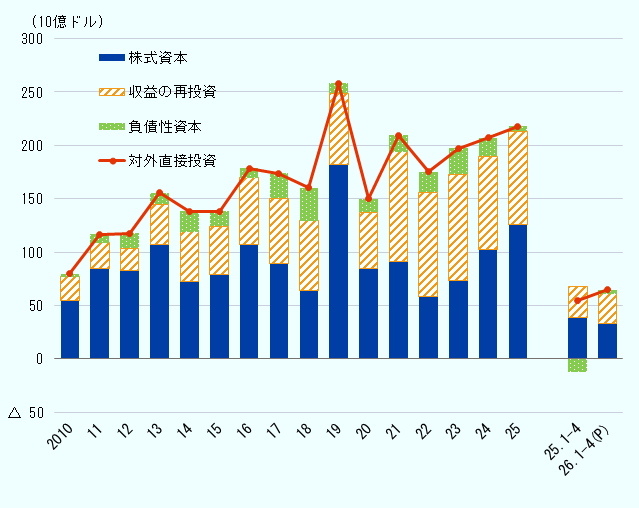
2025年の日本の対外直接投資(国際収支ベース、ネット、フロー)は2,178億ドルと前年比5.0%増加、前年に続いて2,000億ドルを超え、高水準が続いた(図表Ⅱ- 40)。増加に貢献したのは、日本企業による海外企業に対するM&Aやグリーンフィールド投資などが含まれる「株式資本」で、前年比23.6%増の1,261億ドルとなった。一方で、日本企業の海外子会社の内部留保などに当たる「収益の再投資」(870億ドル、0.6%減)、日本企業の本社と海外子会社・関連会社間の資金貸借や債券の取得処分などを示す「負債性資本」(46億ドル、73.9%減)は縮小が続いた。なお、2025年も円安基調が続いたことから、円ベースの対外直接投資は32兆6,236億円(3.8%増)となり、同じ基準で比較可能な2014年以降で過去最高となった。
- 注:
-
- 円建て公表値をジェトロがドル換算。
- BPM6基準。
- Pは速報値。
- 出所:
- 「国際収支統計」(財務省、日本銀行)から作成
主要地域別では、北米向けが前年比19.8%減の646億ドル、うち米国は607億ドルとなった(図表Ⅱ- 41)注1。投資実行額から撤退額を差し引いたネットベースでは、米国向け投資は前年から21.8%減となったが、投資実行額のみに注目すると様相は異なる。2025年の米国向け投資実行額は2,856億ドル、前年から16.0%増加し、同じ基準で比較可能な2014年以降で過去最高額を記録した注2。2025年は複数の大型案件が投資実行額を拡大させた。超大型の投資案件として注目を集めていた日本製鉄によるUSスチール買収は、一時、2024年の米国大統領選のトピックになるなど政治問題化したが、日本製鉄が米国政府との間で国家安全保障協定を結び、最終的に買収が成立した(約142億ドル、2025年6月完了)注3。このほか、大型の投資案件としては、ソフトバンクグループが米国のAI開発企業であるオープンAIに対して出資を加速している。2025年4月に同社が公表した最大300億ドルの出資計画は、12月に完了した。2026年2月には、さらに300億ドルの出資計画を公表しており、年内に順次、実行するとしている注4。ソフトバンクグループは、AI開発を支えるハードウエア分野でも積極的な投資を進めている。2025年は、米半導体大手のインテルに対して出資(20億ドル、9月完了)したほか、データセンター向けの省エネ半導体設計を担う米アンペアコンピューティングを完全子会社化(65億ドル、11月完了)するなど、AI関連セクターに相次いで多額の投資を実施している注5。非製造業では、保険分野で米国事業強化を目指す動きが相次いだ。背景には、少子高齢化による日本国内市場の縮小に加え、世界最大の規模を誇る米国保険市場の成長性がある。日本生命保険はレゾリューションライフを完全子会社化(84億ドル、10月完了)注6したほか、明治安田生命保険はアメリカンヘリテージライフなど関連会社2社を買収(20億ドル、4月完了)注7など、米系同業を傘下におさめる動きが続いた。
欧州向けは前年から44.4%増加して、816億ドルとなった。スイスが399億ドルと前年から5.6倍に拡大、欧州向け投資の主な増加要因となった。その他の主要国では、オランダが200億ドル(4.0%減)、英国が89億ドル(8.1%減)、ドイツが61億ドル(20.5%減)であった。スイス向けでは、卸売り・小売業で投資の急増がみられた。企業が海外事業体制の再編に際し、税制面で優位性を有するスイスにグローバル販売の統括本部を置き、一元化した動きがあったとみられる。
こうした海外事業体制の最適化が進む一方で、新領域への進出を狙った投資も実施されている。海運大手の商船三井は、化学品のタンク設備運営大手でオランダ系のLBCタンクターミナルを買収した(17億ドル、6月完了)注8。商船三井は、保有するケミカルタンカーによる海上輸送に加え、陸上における保管機能を獲得することで、ケミカル製品のサプライチェーンにおける一元的なサービス提供体制の整備を狙う。また米国と同様に欧州でも保険分野で動きがあった。太陽生命、大同生命など国内生保を傘下に持つT&Dホールディングスは、独アリアンツや米ファンドのブラックロックなどと共同で、ドイツの生命保険持株会社ヴィリディウムに出資(38億ドル、8月完了)、海外における収益基盤の多角化を目指す注9。ヘルスケア分野では、医療機器大手のテルモは移植用臓器を保存する機器を手掛ける英オーガノックスを買収した(15億ドル、10月)注10 。テルモは臓器移植関連分野という新たな分野に参入し、事業領域の拡大を図る。
| 国・地域 |
2025年 金額 |
2025年 伸び率 |
2025年 構成比 |
2026年 1~4月(P) 金額 |
2026年 1~4月(P) 伸び率 |
2026年 1~4月(P) 構成比 |
|---|---|---|---|---|---|---|
| アジア | 40,248 | △ 0.9 | 18.5 | 12,942 | 14.1 | 20.1 |
| 中国 | 1,655 | △ 29.1 | 0.8 | 783 | △ 26.9 | 1.2 |
| ASEAN | 24,638 | △ 5.9 | 11.3 | 4,292 | △ 30.0 | 6.6 |
| シンガポール | 10,799 | △ 21.1 | 5.0 | 1,421 | △ 43.8 | 2.2 |
| ベトナム | 3,809 | 34.1 | 1.7 | 650 | △ 35.4 | 1.0 |
| インド | 7,635 | 37.1 | 3.5 | 6,908 | 182.7 | 10.7 |
| 北米 | 64,569 | △ 19.8 | 29.7 | 32,907 | 41.6 | 51.0 |
| 米国 | 60,716 | △ 21.8 | 27.9 | 32,149 | 46.1 | 49.8 |
| 中南米 | 22,881 | 76.2 | 10.5 | 2,840 | △ 31.2 | 4.4 |
| 大洋州 | 9,872 | △ 36.0 | 4.5 | 1,799 | △ 38.3 | 2.8 |
| 欧州 | 81,631 | 44.4 | 37.5 | 14,672 | 7.9 | 22.7 |
| オランダ | 19,961 | △ 4.0 | 9.2 | 4,929 | △ 9.9 | 7.6 |
| 英国 | 8,929 | △ 8.1 | 4.1 | 4,855 | 124.6 | 7.5 |
| スイス | 39,921 | 460.5 | 18.3 | △ 306 | — | — |
| 世界 | 217,758 | 5.0 | 100.0 | 64,547 | 17.6 | 100.0 |
- 注:
-
- 円建てで公表された数値を四半期ごとに日銀インターバンク・期中平均レートによりドル換算。
- 2026年累計は速報値。
- 出所:
- 「国際収支統計」(財務省,日本銀行)から作成
アジア向けは402億ドル、0.9%減と前年並みとなった。足元で上向きの動きが続くインド向けは76億ドル、37.1%増と大幅に増加、2023年(60億ドル)を上回り過去最高額を更新した。インド向けの投資を牽引しているのは、製造業では自動車分野である。スズキはグローバル事業体制の中核としてインドを位置付けており、既に四輪車の世界生産、販売台数のうち、過半をインド市場が占める。今後の投資計画においてもインドが中心である。スズキは「新中期経営計画(2025~2030年度)」において、2030年度までの設備投資総額2兆円のうち、生産能力の増強などを目的に1兆2,000億円をインドに投じるとしている注11。他方、非製造業では、金融分野の対インド投資も活況が続く。三井住友フィナンシャルグループは、地場商業銀行のイエス銀行に出資した(計19億ドル、9月)注12。2024年に完全子会社化したノンバンクのSMFGインディアと合わせ、インドにおける強固な事業基盤の確立を目指す。
ASEAN向けは246億ドル、5.9%減となった。投資額が最大だったシンガポールは108億ドル(21.1%減)で、減少となったものの100億ドルを超えた。次いでベトナム(38億ドル、34.1%増)、タイ(35億ドル、3.9%減)、マレーシア(28億ドル、18.9%増)と続いた。
シンガポールでは、物流セクターで設備拡張に向けた動きが相次いだ。近鉄エクスプレスは2025年8月、シンガポール東部にある現地法人倉庫の建て替えに着工、2027年末の完成を目指す注13。またNIPPON EXPRESSホールディングスは西部に位置する現地法人倉庫を拡張した(2025年11月竣工)注14。アジアの物流ハブ拠点である同国において、さらなる機能強化に向けた基盤整備を進めている。製造業では、半導体生産の前工程で利用するフォトマスクを手掛けるテクセンドフォトマスクが、東南アジア初の生産拠点を新設し、2027年の生産開始を目指す注15。現地生産により、シンガポールに集積する半導体関連メーカーへの納期を短縮するほか、今後はインド市場などへの供給拠点として、域内の成長を取り込む方針である
ベトナムは前年に大幅減となったが、2025年は例年並みの投資規模に戻した。業種では、近年、資金流入が続く金融セクターで、イオンフィナンシャルサービスが個人ローン事業を手掛けるPTFを完全子会社化した(2億ドル、2月完了)。買収完了後、PTF側の過去の不適切会計が発覚し、一時は契約無効となる可能性もあったが、その後、和解が成立している注16。
中国は17億ドル、29.1%減となり、投資額は4年連続で減少、同じ基準で比較可能な2014年以降で、過去最低水準が続いている。グロスベースでは、中国からの撤退など資金の回収を示す回収額は、38億ドルと前年(48億ドル)より縮小したものの、投資実行額が前年の72億ドルから2025年は55億ドルとなり、実行額の減少幅が大きかったためである。対中投資の減少が続く一方、企業の対中ビジネス意欲には下げ止まりの兆しが見られる。ジェトロの本社アンケート(2025年11~12月実施)では、中国で既存ビジネスの拡充や新規ビジネスを検討する企業の割合が34.1%と、前年(33.2%)から5年ぶりに上昇へ転じた。撤退を検討する企業は0.7%と過去最低水準に抑えられた。すでに中国に投資を実施している企業に限ると、今後の対中投資を拡充する方向と回答した企業の割合は48.1%と前年(46.1%)から拡大した。
日本企業の対外M&Aは前年から倍増
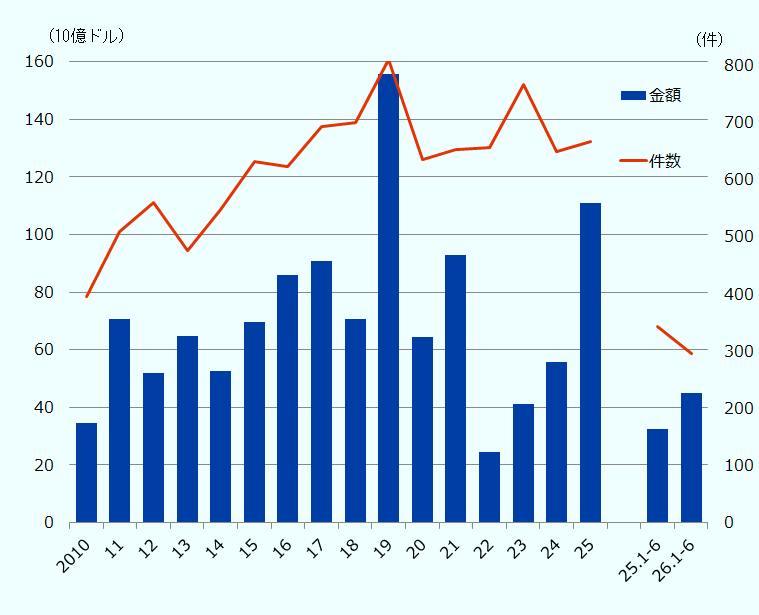
LSEGのデータベース(ワークスペース)によれば、日本企業の2025年の対外M&Aは 1,109億ドル、前年からほぼ倍増し、過去最高額を記録した2019年(1,558億ドル)に次ぐ規模となった注17。件数ベースでは666件と前年(648件)からの増加件数は少なかったものの、10億ドル超の大型案件が2024年の15件から2025年は17件と増加、このうち3件が100億ドル超の超大型案件であったことが、M&A金額の大幅増加に寄与した(図表Ⅱ- 42)。
- 出所:
- ワークスペース(LSEG)から作成(2026年7月2日時点)
主要国・地域別では、米国企業を対象とする案件が175件と前年(164件)から増加し、引き続き国別で首位となった。前述のオープンAI、USスチールに対する案件など高額となるケースが多く、M&A総額は795億ドル、2025年の対外M&A総額に対する比率は7割超に至った。米国に続いたのは英国(48件)、オーストラリア(43件)、シンガポール(35件)となっており、ここ数年はいずれの国も30~60件台で推移している。被買収企業の業種別では、前年と同じく最多であったのはコンピューター関連サービスなどビジネスサービス(113件)、続いてソフトウエア(43件)であった。これは、最先端のAI、ソフトウエア技術や顧客基盤を迅速に獲得すべく、高い技術力と成長性を備えた海外のIT関連・ビジネスサービス企業を対象とするM&Aが活発化している動きを反映したものとみられる。
2026年上半期の対外M&Aは448億ドル(前年同期比38.2%増)と大幅に増加した。件数は296件(前年同期342件)であった。住友商事や三井住友ファイナンス&リースなど日米4社が共同で航空機リース大手の米エアリースを買収した案件(75億ドル、2026年4月完了)注18をはじめとして、10億ドル超の大型案件が2026年上半期に14件(前年同期6件)完了したことが金額増加につながった。
グリーンフィールド投資は米国向けが増加
fDi Marketsによれば、2025年の日本の対外グリーンフィールド投資件数(発表ベース)は725件を記録した。前年(754件)からはわずかに減少したものの、新型コロナ禍後の落ち込み(2022年、434件)から着実な回復トレンドの延長線上にあり、2年連続で700件台を維持するなど、根強い投資意欲が示された。2025年に明らかになった今後の投資合計額は前年から約3割減の532億ドルとなった。自動車メーカーを中心に10億ドル超の大型案件の公表が相次いだ前年から、2025年は反動減となった。
国別で最も件数が多かったのは米国の207件で、前年(176件)からさらに増加し、初めて200件を超えた。対米投資への高い投資意欲が基調にあった上に、2025年7月の日米合意に伴う対米投資向けの融資保証の枠組み整備などが、後押ししたとみられる(本節(3)参照)。次いでインド(89件)、ドイツ(42件)、ベトナム(36件)、中国(25件)と続いた。
業種別で最も件数が多かったのは、電気機器、一般機械を含む、産業機器分野の131件である。同分野への投資案件は、2024年に5年ぶりに100件超となり、2025年も活発な投資が続いた。
対外直接投資収益額は過去最高
2025年末時点の日本の対外直接投資残高は2兆4,653億ドルとなり、前年末から10.3%増加した注19。対外直接投資残高は、株式資本が7割弱、収益の再投資が2割強、負債性資本が1割弱という構成が続いている。2025年は大型の買収案件などにより、株式資本の増加が対外直接投資残高の最大の押し上げ要因となった。
国別の残高で最も大きいのは米国で、全体の33.6%を占めた。米国に続くのは欧州勢であるが、オランダ(構成比8.4%)が初めて英国を上回り、2位に浮上し、英国(同7.2%)が続いた。次いでシンガポール(同5.6%)、中国(同5.3%)とアジア勢となった。中国向けの投資の縮小が続いたことから、2025年末時点の直接投資残高は、シンガポールが中国を上回り、4位につけた。
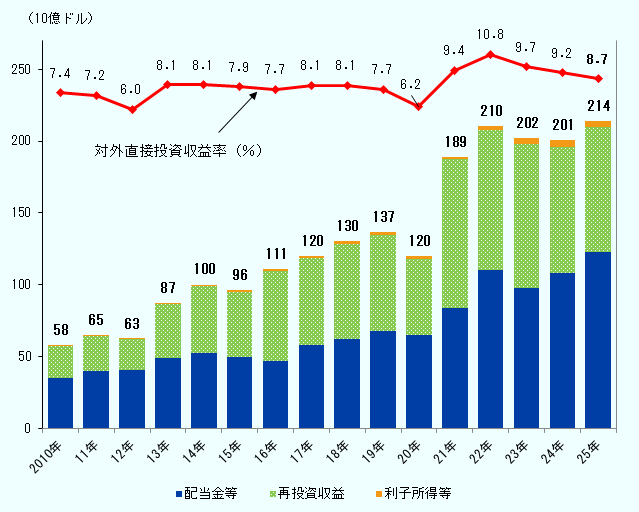
2025年の対外直接投資収益額は前年比6.7%増の2,139億ドル、同じ基準で比較可能な2014年以降で過去最高額を更新した(図表Ⅱ- 43)。海外子会社の内部留保利益などに当たる再投資収益、子会社等との間の貸付利息など(利子所得等)の受取は前年から減少したものの、海外子会社からの配当金(海外子会社からの利益を含む)が増加し、直接投資収益受取額全体を押し上げた注20。
- 注:
- 対外直接投資収益率の計算式: 対外直接投資収益率=当期対外直接投資収益/対外直接投資期首期末の平均残高×100(%)
- 出所:
- 「本邦対外資産負債残高」、「国際収支統計」(財務省、日本銀行)から作成
対外直接投資残高に対する収益率を見ると、2025年は8.7%と前年(9.2%)からやや低下した。前述のとおり、直接投資収益額は高水準が続いているが、一方で直接投資残高も順調に積みあがっている。2025年は、大型案件により年末残高の増加幅が相対的に大きかったこともあり、収益率の低下につながったと考えられる。
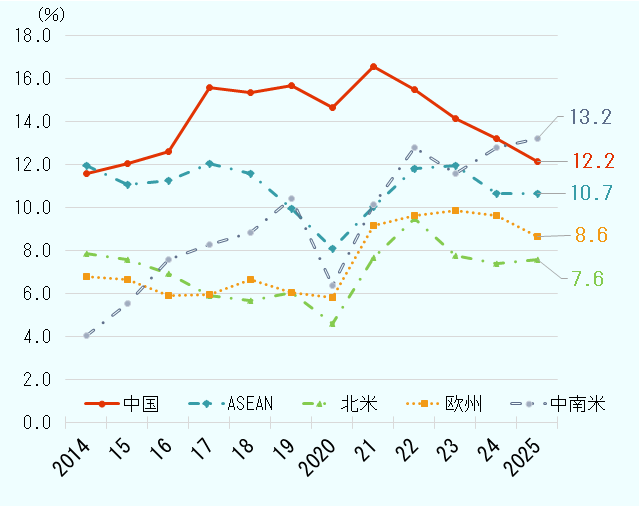
主要な投資先別に2025年の対外直接投資収益率を見ると、総じて前年並みの水準にあるものの、中国、欧州の収益率が落ち込んだ注21(図表Ⅱ- 44)。中国は、輸送機器の収益額が縮小し、同分野の収益率も2024年の14.4%から2025年は5.4%に急減し、中国全体の収益率を下押しした。欧州は、収益額、残高ともに前年より増加したが、残高の増加幅が相対的に大きく、収益率は低下した。
- 注:
- 図表Ⅱ- 43に同じ
- 出所:
- 「業種別・地域別直接投資残高」(財務省、日本銀行) 、「国際収支統計」(財務省、日本銀行)から作成
注記
- 注1
-
ジェトロ「直接投資統計(国際収支ベース、ネット、フロー)」にて、四半期ごとにデータ(ドル換算)を公開。

- 注2
-
2025年の米国からの投資回収額は2,249億ドル(前年比33.3%増)。海外事業体制の再編に伴い米国子会社がグローバル統括本部の傘下に入った案件などが回収額に含まれると推察される。
- 注3
-
日本製鉄プレス発表
 (2025年6月18日付)
- 注4
-
ソフトバンクグループプレス発表(2025年12月31日付)
なお、当該リリース記載の総額410億ドルのうち、ソフトバンクグループ出資分は合計300億ドル。追加出資計画:プレス発表(2026年2月27日付)。
- 注5
-
ソフトバンクグループプレス発表(2025年8月19日付) 、プレス発表(2025年11月26日付)
- 注6
-
日本生命保険相互会社プレス発表(2025年10月31日付)
- 注7
-
明治安田生命保険相互会社プレス発表(2024年8月14日付)
- 注8
-
商船三井プレス発表(2025年7月1日付)
- 注9
-
T&Dプレス発表(2025年3月21日付)
- 注10
-
テルモプレス発表(2025年10月30日付)
- 注11
-
スズキIRニュース(2025年2月20日付)
- 注12
-
三井住友フィナンシャルグループプレス発表(2025年9月17日付)
- 注13
-
近鉄エクスプレスプレス発表(2025年8月27日付)
- 注14
-
NIPPON EXPRESSホールディングスプレス発表(2025年12月5日付)
- 注15
-
テクセンドフォトマスクプレス発表(2025年10月31日付)
- 注16
-
イオンフィナンシャルサービスプレス発表(2025年2月4日付)、 プレス発表(2025年7月31日付)
- 注17
-
2025年に買収が完了した案件を集計(完了日ベース)。
- 注18
-
住友商事プレス発表(2026年4月9日)
- 注19
-
財務省発表による日本円ベースの2025年末時点の対外直接投資残高は384兆5,350億円、前年末から9.0%(32兆円)増加となった。
- 注20
-
再投資収益は企業の決算データを基に集計する。各社の決算終了後にデータが改定されるため、事後的に金額が大きく変動する場合がある。
- 注21
-
2025年の中南米の対外直接投資収益率が上昇した背景には、同地域のオフショア金融センターであるケイマン諸島などにおいて、金融・保険業の収益受取額が大幅に増加したことの影響があるとみられる。
目次

-
第Ⅰ章
世界と日本の貿易 -
第Ⅱ章
世界と日本の直接投資と産業動向 -
- 第1節 世界の直接投資
- 第2節 主要国・地域の産業動向
- 第3節 日本の直接投資と企業動向
- 日本の対外直接投資
- 日本の対内直接投資
- 日系企業の海外ビジネス動向
-
第Ⅲ章
世界の通商秩序を巡る動向
(2026年7月28日)


