

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント

ジェトロ世界貿易投資報告 2026年版
第Ⅰ章 世界と日本の貿易
第3節 日本の貿易 第1項 日本の財貿易
前年比プラスに転じた2025年の輸出入
2025年の日本の貿易(通関ベース)は輸出が前年比4.0%増の7,376億ドル、輸入が1.3%増の7,568億ドルとなった(図表I- 30)。輸出、輸入ともこのところ前年割れが続いていたが、輸出は4年ぶり、輸入は3年ぶりに前年比プラスに転じた。輸出の増加幅が大きく、貿易収支の赤字幅は192億ドル(前年比49.8%減)となった。3年連続で前年からの半減が続いている。
| 項目 | 2023年 | 2024年 | 2025年 |
2026年 1~5月 |
|---|---|---|---|---|
| 輸出総額 | 719,086 | 708,961 | 737,605 | 316,054 |
| (変化率) | △ 4.3 | △ 1.4 | 4.0 | 7.6 |
| 輸入総額 | 788,896 | 747,072 | 756,755 | 319,954 |
| (変化率) | △ 12.9 | △ 5.3 | 1.3 | 3.3 |
| 貿易収支 | △ 69,810 | △ 38,110 | △ 19,150 | △ 3,900 |
| (前年《同期》差) | 84,033 | 31,700 | 18,960 | 12,139 |
| 輸出数量指数 | 105.7 | 102.9 | 102.7 | 102.8 |
| (変化率) | △ 3.9 | △ 2.6 | △ 0.2 | 2.9 |
| 輸入数量指数 | 99.3 | 96.8 | 100.3 | 98.3 |
| (変化率) | △ 4.9 | △ 2.5 | 3.6 | 0.5 |
| 原油輸入価格(ドル/バレル) | 86.7 | 84.0 | 74.4 | 83.6 |
| (変化率) | △ 15.6 | △ 3.1 | △ 11.4 | 6.9 |
| 為替レート(円/ドル) | 140.5 | 151.5 | 149.7 | 157.6 |
| (期中平均、変化率) | △ 6.5 | △ 7.3 | 1.2 | △ 5.2 |
- 注:
-
- ドル換算レートは、財務省が1996年3月まで発表していた方法を利用し、税関長公示レートを基に算出。
- 数量指数は2020年基準。
- 為替レートはインターバンク・レートの中心値の期中平均。
- 変化率は前年同期比。
- 2026年累計の輸入(総額、数量指数)は速報値含む。
- 出所:
- 「貿易統計」(財務省)、「外国為替相場」(日本銀行)から作成
円ベースの貿易額は、輸出が3.1%増の110兆4,005億円、輸入が0.5%増の113兆3,301億円となった。輸出は4年連続で過去最高額を更新、輸入は過去最高額(2022年、118兆5,032億円)に次ぐ、2番目の水準に達した。貿易赤字幅は2兆9,296億円と前年の赤字幅から半減した。為替水準は基本的に円安基調で推移しているものの、2025年はやや落ち着いた動きとなったため、ドルベースと円ベースで見た貿易額の増減にかい離はなかった。
為替の動きを見ると、2025年の円の対ドルレートは1ドル当たり149.7円(年平均)と、前年平均(151.5円)から1.2%上昇、5年ぶりに前年より円高方向に動いた。ただ、為替の動きを月次で見ると、2025年は年央にかけて145円/ドル前後で推移していたものの、年後半には再び円安が進行した。2026年に入ると155円/ドルを超える水準が続いており、為替は円安方向への動きを強めている。
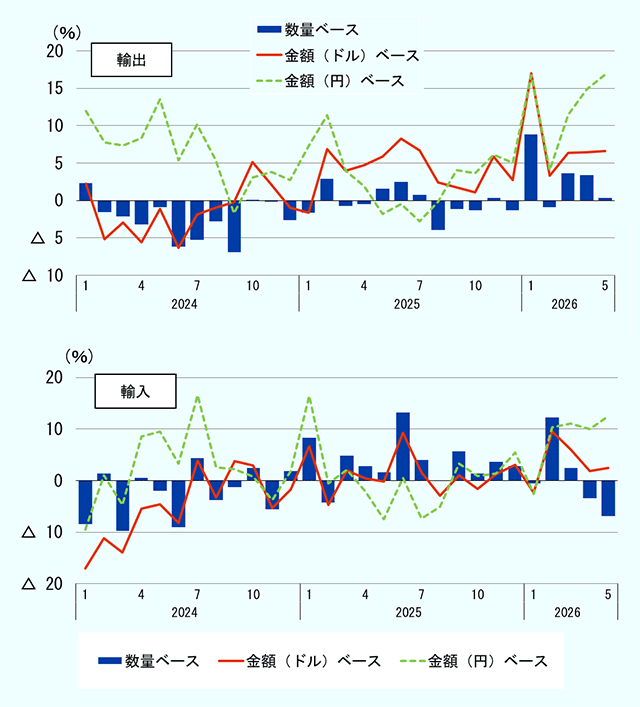
円安基調の中で数量ベースの輸出は伸び悩みが続くが、徐々に復調の兆しがみられる。2025年の輸出数量指数は、前年同月比でプラスとなる月もあったことから、年間では前年比0.2%のマイナスと小幅な下落にとどまった。2026年1~5月の輸出数量指数は前年同期比プラスを記録し、輸出の下げ止まりが期待される。一方、2025年の輸入数量指数は前年比3.6%のプラスと、4年ぶりにプラス成長を記録した。2025年中は、月次で前年同月比プラスとなる月が多かった。しかし2026年は2月末の中東情勢の悪化以降、中東から原油などの輸入が急減し、4月、5月は前年同月比マイナスに転じている(図表I- 31)。
- 注:
-
- 円建て公表値をジェトロがドル換算。
- 数量ベースの変化率は2020年基準の数量指数から算出。
- 出所:
- 「貿易統計」(財務省)から作成
足元の動きを踏まえ、今後の方向感を示す「月例経済報告」(内閣府)によれば、輸出では、2025年2月にアジア向けの半導体製造装置、工作機械を中心に増加したことを背景に改善の動きがみられるとして、先行き判断を上方修正した。しかし7月には、自動車生産の回復に一服感がみられ、全体として水準に大きな変化が少ないとして、「おおむね横ばいとなっている」と先行き判断を下方修正した。その後は2026年5月まで先行きに対する見解に変更はなかったが、6月には、「世界的なAI需要の拡大を背景として情報関連財輸出の増加等」として、1年4カ月ぶりに輸出の先行き判断を引き上げた注1。
一方、輸入に対してはスマートフォンの新製品発売や、自動車生産に関連した部品類などの輸入が伸びたことから、2025年5月に先行き判断を上方修正した。しかしそうした輸入増の動きにも落ち着きがみられたことから、11月には「おおむね横ばいとなっている」に下方修正した。その後、2026年6月まで先行き判断に変更は生じていない。
最大輸出先は米国 台湾3位、インド8位に浮上
2025年の輸出を主要国・地域別に見ると、米国向けは前年比3.5%減の1,361億ドルと、2年連続で縮小した(図表I- 32、資料編表7参照)。2025年の落ち込みの最大の要因は、主力輸出商品である乗用車の減少である。米トランプ政権は2025年4月に乗用車に対して25%の追加関税を発動、その後、日米交渉により税率は下がったものの、輸出全体の縮小に大きく影響した。対米輸出の3割弱を占める乗用車は前年から9.6%減となり、縮小幅は米国向け輸出縮小分の9割弱に相当した。乗用車の輸出額減少は、数量面よりも価格面の影響が大きい。2025年の米国向け乗用車輸出台数は約135万台、前年比で0.5%減とわずかな減少にとどまっている。一方、米国向けの乗用車の輸出単価(ドルベース)を見ると、2025年は追加関税発動前の3月まで前年同月比で上昇、または小幅な下落率で推移していたが、4月は8.5%減、5月は16.0%減と下落率が高まり、6~8月の下落率は20%超が続いた。この背景には、追加関税の影響が市場価格に転嫁されるのを避けるため、各メーカーが輸出価格を抑制したためとみられる。
EU向けは675億ドル、2.1%増となった。主要国では、ドイツ(183億ドル、4.8%増)、オランダ(122億ドル、5.7%増)など総じて前年比で増加した国が多かった。EU向けにおいても主力商品は乗用車であるが、2025年は乗用車のうちPHEVが前年から倍増した。半面、ガソリン車、HEVが弱含みとなり、乗用車全体としては0.2%増にとどまった。
EU以外の主要国では、英国(129億ドル、14.7%増)、スイス(74億ドル、24.0%増)が前年比プラスとなった。一般機械などの機械機器類は振るわなかったものの、金の輸出増が増加に寄与した。
| 国・地域 | 2025年 |
2026年 1~5月 |
||||
|---|---|---|---|---|---|---|
| 金額 | 前年比 | 寄与度 | 金額 |
前年 同期比 |
寄与度 | |
| 総輸出 | 737,605 | 4.0 | 4.0 | 316,054 | 7.6 | 7.6 |
| 米国 | 136,061 | △ 3.5 | △ 0.7 | 55,806 | △ 2.2 | △ 0.4 |
| EU | 67,456 | 2.1 | 0.2 | 29,985 | 14.5 | 1.3 |
| 中国 | 125,534 | 0.6 | 0.1 | 53,362 | 8.4 | 1.4 |
| 台湾 | 52,828 | 16.3 | 1.0 | 25,306 | 20.6 | 1.5 |
| ASEAN | 106,599 | 4.9 | 0.7 | 46,763 | 9.7 | 1.4 |
| タイ | 28,171 | 5.7 | 0.2 | 12,336 | 10.3 | 0.4 |
| シンガポール | 21,283 | 7.1 | 0.2 | 9,042 | 6.9 | 0.2 |
| ベトナム | 18,853 | 10.1 | 0.3 | 8,368 | 15.1 | 0.4 |
| マレーシア | 14,143 | 1.3 | 0.0 | 6,871 | 24.4 | 0.5 |
| インド | 19,142 | 10.9 | 0.3 | 8,244 | 5.4 | 0.1 |
- 注:
-
- 円建て公表値をジェトロがドル換算。
- 2025年のASEANは東ティモールを除く10カ国ベースで算出。
- 出所:
- 「貿易統計」(財務省)から作成
アジアでは中国向けが1,255億ドル(0.6%増)と、わずかに伸び、3年ぶりに前年比プラスとなった。一般機械では、対中輸出の約1割を占める半導体製造機器が注目される。2023年に、主に先端半導体の製造装置を対象に輸出管理規制が開始されたが、規制の対象にはならないレガシー半導体向けの製造装置を中心に2024年は輸出が大幅増となった。2025年はその反動もあり、半導体製造装置は11.0%減となったものの、基調としては底堅く、一定の輸出水準が維持されている。また工作機械や産業用ロボットなどは、中国におけるEVやAI、半導体関連の設備投資需要が堅調に推移し、輸出はいずれも前年から増加した。このほか、前年に大幅減となった食料品は、2025年は11.1%増と上向いた。
2025年にアジアで大きく輸出額が伸びたのは台湾向けである。輸出額は528億ドル、16.3%増と伸長、韓国を抜いて、米国、中国に次ぐ第3位の輸出先となった。輸出を牽引したのは、半導体製造機器と集積回路である。半導体製造機器は前年から54.0%増、集積回路は19.3%増と大幅に増加、この2つの品目で台湾向け輸出の伸びの約半分を担った。世界的な半導体製造拠点のハブとなっている台湾では、AI需要の拡大を受け、先端半導体製造に向けた投資が活発化しており、日本の製造装置に対する需要増が輸出拡大につながった。なお、台湾は2011年に日本産食料品について輸入規制を課したが、近年、規制の緩和が段階的に進められていた。2025年11月には全ての輸入規制が撤廃され、日本からの食料品の輸出拡大につながる環境が整った。
ASEAN向けは1,066億ドル、4.9%増と3年ぶりに増加に転じた。前年に軒並み減少していたタイ(282億ドル、5.7%増)、ベトナム(189億ドル、10.1%増)、マレーシア(141億ドル、1.3%増)が増加に転じ、シンガポール(213億ドル、7.1%増)は前年に続いて増加した。
タイ向け輸出は、無機化学品など化学品や集積回路などが伸長したものの、主要輸出品である鉄鋼(2.4%減)や自動車部品(3.8%減)が前年に続いて減少した。日系自動車メーカーの集積地でもあるタイの2025年の自動車生産台数は約146万台(0.9%減)と、2年連続で150万台に届かなかった。タイの自動車市場において、日系メーカーは大きなプレゼンスを持つが、足元では中国EVメーカーの急成長によりシェアを削られている。2025年の乗用車販売台数における日系メーカーのシェアは前年の64.8%から62.1%に低下、一方で中国メーカーは18.8%から22.1%に上昇した。
ベトナム向け輸出は4年ぶりの増加となった。2025年のベトナムの経済成長率は8.0%と、過去15年間で2番目に高い成長率を記録した。主要輸出品目では、集積回路、化学品、鉄鋼など中間財が増加したほか、建設機械、工作機械などの一般機械も好調であった。
一方、近年、増加傾向が続くインド向けは、2025年も10.9%増の191億ドルと好調を維持した。2024年は日本の輸出相手先トップ10に入る9位となり、2025年は8位とさらに順位を上げた。インド経済は2025年度(2025年4月~2026年3月)の経済成長率が7.7%と高水準を維持しており、需要が堅調に推移している。インド政府が進める産業高度化やインフラ需要などを背景に、日本からの輸出では、化学品、自動車部品、銅・同製品など、中間財として利用される商品が輸出増を後押ししている(図表I-33)。
|
HS コード |
品目名 | 輸出額 | 前年比 | 寄与率 |
|---|---|---|---|---|
| 7403 | 精製銅、銅合金の塊 | 1,940 | 18.6 | 15.8 |
| 8708 | 自動車の部分品/附属品 | 1,153 | 15.2 | 7.9 |
| 3824 | 鋳物用鋳型/中子の調製粘結剤、化学工業で生産される化学品/調製品 | 1,048 | 12.6 | 6.0 |
| 2843 | 貴金属の無機/有機化合物、コロイド状貴金属、貴金属のアマルガム | 995 | △ 1.0 | △ 0.5 |
| 7225 | その他の合金鋼フラットロール製品(幅600ミリ以上) | 525 | 26.0 | 5.6 |
| 7208 | 鉄/非合金鋼フラットロール製品(熱間圧延、幅600ミリ以上) | 410 | △ 45.1 | △ 17.4 |
| 3904 | 塩化ビニル、その他のハロゲン化オレフィンの重合体(一次製品) | 393 | △ 7.8 | △ 1.8 |
| 8479 | その他の機械類(固有の機能を有するものに限る) | 374 | 24.7 | 3.8 |
| 8457 | マシニングセンター、ユニットコンストラクションマシンなど | 269 | 68.1 | 5.6 |
| 8536 | 電気回路の開閉用、保護用、接続用機器(1,000V以下)、光ファイバー用接続子 | 227 | 26.3 | 2.5 |
- 注:
-
- 2025年の輸出額上位10品目(HS4桁ベース)。再輸出品(0000)除く。
- 寄与率は日本のインド向け輸出総額に対する寄与率。
- 出所:
- Global Trade Atlas(S&P Global)から作成
輸入は回復基調も地域別に明暗
輸入では、2025年は米国からの輸入額が863億ドル、2.7%増と2年連続で増加した(図表I- 34、資料編表7参照)。米国からの輸入の2割弱を占める一般機械(8.6%増)では、航空機用ジェットエンジンや発電用ガスタービンなどのタービン類が引き続き増加した。また大型旅客機の納入が前年より少なかったこともあり、輸送機器(1.0%増)は横ばいにとどまった。輸入の約1割を占める食料品(10.0%増)では、主力のトウモロコシなどの穀物が20.7%増と前年に続いて大幅に増加した。飼料用にも利用されるトウモロコシについては、前年は主要産地であるブラジルの不作により、米国からの輸入が増加した。2025年は、米国の記録的な豊作に加え、日米の関税交渉で大豆やトウモロコシを含む農産物の追加購入(年間約80億ドル)が合意(7月)されたことも、輸入増加に繋がった注2。日本のトウモロコシ輸入額に占める米国のシェアは、2024年の76.9%から2025年は97.2%に拡大し、米国が大半を占める状況となった。他方、米国からの輸入の1割強を占める鉱物性燃料は5.2%減と減少が続いた。原油は輸入量増加により前年比プラスとなったが、液化天然ガス(LNG)、石炭は価格が下落したことに加え、輸入量も前年比減となったことが響いた。
EUからの輸入は853億ドルで、7.6%増加した。主要相手国では、ドイツ(233億ドル、8.1%増)が4年ぶりに増加に転じたほか、イタリア(132億ドル、7.0%増)、フランス(117億ドル、4.0%増)など、前年比プラスとなった国が多かった。
EU最大の輸入相手国であるドイツは、それぞれ輸入額の約2割を占める乗用車、医薬品・医療用品が増加した。特に自動車は前年のマイナスからプラスに転じ、輸入増加への貢献度が高かった。また、精密機器では計測器・計器類が好調であった。
イタリアからの輸入でも、主力品の自動車が前年比プラスに転じたほか、医薬品・医療用品が前年から急増し、輸入を押し上げた。医薬品・医療用品の中では、特に国内で需給がタイトな免疫製品(免疫グロブリンなどの血液製剤)の輸入が増加した。
フランスからの輸入では、一般機械のうち、タービン類、原子炉関連製品が増加したほか、近年、増加が続いているアクセサリー類なども輸入増加に貢献した。輸送機器では、2025年も大型航空機の引き渡しは続いたが、輸入額は前年に届かなかった。
中国からの輸入は1,783億ドル、6.2%増となり、3年ぶりに増加に転じた。対中輸入の約1割を占める携帯電話は、新機種の価格上昇もあり輸入額が増加、また一般機械では、ノートパソコンなどコンピューター・周辺機器が、主要なOSサポートの終了に伴う買い替えに加え、AI対応を前提とした高性能機種に対する需要が高まったことから大幅増となった。化学品では、バッテリーなどに利用されるリチウム類の価格下落継続などで、前年に続いて無機化学品が減少した。一方で、医薬品・医療用品、プラスチック・ゴムなどが増加を維持し、化学品全体ではプラスに転じた。その他の品目では、人気ゲーム機の後継機発売を背景に、ビデオゲーム機の輸入が急増、対中輸入の増加に貢献した。
アジアでは、台湾からの輸入も9.1%増の334億ドルと伸長した。台湾は世界有数の半導体生産拠点であり、先端半導体の供給力が高い。このため台湾からの輸入の約4割強を占める集積回路の輸入が増加している。またノートパソコンやメモリーなども増加、デジタル関連製品が輸入を牽引している。
ASEANからの輸入は2.1%増の1,194億ドルと、前年のマイナスからプラスに回帰した。ASEAN最大の輸入相手国はベトナムで、輸入額は304億ドル(13.1%増)と初めて300億ドルを超えた。日本の輸入相手国としては、前年の8位から、韓国、サウジアラビアを抜いて6位に浮上した。輸入の3割弱を占める電気機器では、主力の携帯電話が好調に伸び、ベトナムからの輸入を牽引したほか、ケーブルなどの電気・電子部品類も貢献した。約2割を占める繊維・同製品は縫製品の輸入増が続いたほか、バイオマス発電の燃料として利用する木質ペレットなど木材・同製品、加工食品などの食料品も輸入増に貢献した。
タイからの輸入は、255億ドル、2.9%増となった。一般機械、電気機器、化学品など、全般的に前年比プラスの動きとなった。一般機械ではプリンター、輸送機器ではギアボックスなど自動車部品、化学品では天然ゴム製品などで伸びが目立った。
資源国では、マレーシアが195億ドル、1.9%増と、資源価格が軟調な中で、3年ぶりに前年から増加した。輸入の約3割を占めるLNGは、輸入価格、数量ともに減少した。しかし半導体デバイス/集積回路の製造装置やデータセンターなどの利用が見込まれる処理装置、集積回路など、成長分野の需要拡大に伴い、マレーシアが強みを持つエレクトロニクス分野を中心に輸入が伸び、全体をプラスに押し上げた。このほか、パームオイル、アルミニウム合金なども前年比プラスとなり、輸入拡大に貢献した。
インドネシアは202億ドル、13.9%減と、前年に続いて大幅減となった。インドネシアからの輸入は、マレーシアと同様に輸入の約3割を鉱物性燃料が占めるが、その中核でもある石炭は、価格、数量ともに減少し、輸入全体を下押しした。たばこや自動車用ワイヤーハーネスなど、前年比プラスとなった品目もみられたものの、全体を押し上げるには至らなかった。
| 国・地域 | 2025年 |
2026年 1~5月 |
||||
|---|---|---|---|---|---|---|
| 金額 | 前年比 | 寄与度 | 金額 |
前年 同期比 |
寄与度 | |
| 総輸入 | 756,755 | 1.3 | 1.3 | 319,954 | 3.3 | 3.3 |
| 米国 | 86,297 | 2.7 | 0.3 | 37,936 | 10.9 | 1.2 |
| EU | 85,263 | 7.6 | 0.8 | 34,620 | 0.8 | 0.1 |
| 中国 | 178,257 | 6.2 | 1.4 | 77,682 | 8.5 | 2.0 |
| 台湾 | 33,399 | 9.1 | 0.4 | 16,663 | 28.5 | 1.2 |
| ASEAN | 119,448 | 2.1 | 0.3 | 51,512 | 6.4 | 1.0 |
| ベトナム | 30,386 | 13.1 | 0.5 | 13,587 | 11.7 | 0.5 |
| タイ | 25,483 | 2.9 | 0.1 | 11,187 | 8.5 | 0.3 |
| インドネシア | 20,236 | △ 13.9 | △ 0.4 | 7,819 | △ 1.0 | 0.0 |
| マレーシア | 19,500 | 1.9 | 0.1 | 8,560 | 3.6 | 0.1 |
| オーストラリア | 45,369 | △ 14.6 | △ 1.0 | 18,572 | △ 3.3 | △ 0.2 |
| 中東 | 76,939 | △ 10.5 | △ 1.2 | 23,954 | △ 30.1 | △ 3.3 |
- 注:
-
- 円建て公表値をジェトロがドル換算。
- 2025年のASEANは東ティモールを除く10カ国ベースで算出。
- 出所:
- 「貿易統計」(財務省)から作成
半導体関連製品は堅調、自動車は横ばい
2025年の輸出を商品別に見ると、主力の自動車(商用車含む)は1,175億ドル、0.4%減と前年とほぼ同水準であった(図表I- 35、資料編表8参照)。前述のとおり、最大市場である米国向けは前年比で減少となったものの、近年、輸出増が目立つサウジアラビアやアラブ首長国連邦(UAE)など中東向けが好調な伸びを示し、自動車輸出を下支えした。しかし、2026年2月末以降のホルムズ海峡封鎖に伴い、中東向け輸出は急減し、同地域向け自動車輸出は前年同月比で4月(91.5%減)、5月(72.9%減)となった。国内自動車メーカー各社は、中東向け車種の減産や迂回ルートの開拓を進めているものの、封鎖が長期化した場合、自動車輸出への悪影響は避けられないとみられる。
| 品目 | 2025年 |
2026年 1~5月 |
||||
|---|---|---|---|---|---|---|
| 金額 | 前年比 | 寄与度 | 金額 |
前年 同期比 |
寄与度 | |
| 総輸出 | 737,605 | 4.0 | 4.0 | 316,054 | 7.6 | 7.6 |
| 一般機械 | 130,589 | 3.9 | 0.7 | 53,747 | 0.8 | 0.1 |
| 半導体製造機器 | 30,409 | 2.4 | 0.1 | 12,227 | △ 3.6 | △ 0.2 |
| 電気機器 | 106,244 | 5.2 | 0.7 | 48,448 | 17.9 | 2.5 |
| 半導体等電子部品類 | 43,994 | 9.7 | 0.5 | 21,605 | 30.9 | 1.7 |
| 輸送機器 | 162,756 | △ 0.1 | △ 0.0 | 66,144 | △ 0.9 | △ 0.2 |
| 自動車 | 117,450 | △ 0.4 | △ 0.1 | 47,273 | △ 1.8 | △ 0.3 |
| 精密機器 | 37,319 | 1.4 | 0.1 | 16,135 | 8.1 | 0.4 |
| 化学品 | 97,107 | 2.4 | 0.3 | 40,711 | 0.5 | 0.1 |
| 鉄鋼 | 33,799 | △ 7.4 | △ 0.4 | 12,993 | △ 9.1 | △ 0.4 |
| 食料品 | 9,209 | 17.3 | 0.2 | 3,845 | 7.6 | 0.1 |
- 出所:
- Global Trade Atlas(S&P Global)から作成
主力輸出商品の1つである半導体製造機器は、2.4%増の304億ドルとなり、3年ぶりに300億ドル台を記録した。最大の輸出相手国である中国向けは、前年の大幅増加から減少し、一服感がみられた。一方、台湾、韓国向けが増加した。特に台湾向けは54.0%増と急増、半導体製造機器輸出に占める台湾のシェアは前年の16.2%から24.4%に上昇した。半導体受託製造大手TSMCを中心に、台湾は先端半導体の世界的供給拠点として不可欠な存在だ。データセンター向け需要の拡大も背景に、生産能力増強に向けた投資意欲は引き続き強く、これに伴い半導体製造装置に対する需要も堅調に推移すると見込まれる。
電気機器では、半導体等電子部品類が440億ドル、9.7%増と前年に続いて増加した。AI関連のデータセンター向けなどを背景に、半導体市場では需要の強さが持続している。輸出は台湾、中国、香港、ベトナムなどアジア向けが増加を牽引した。中でも台湾は18.9%増と大幅に伸び、初めて最大の輸出先となった。一方、2006年以降、首位を維持していた中国は2位に後退し、長年の構図に変化が生じつつある。
素材関連では、化学品は971億ドル、2.4%増と3年ぶりに増加した。最大の輸出相手先である中国向けをはじめ、台湾、韓国、インド、タイ、ベトナムなどアジア向けが全般的に増加した。品目ではプラスチック類が好調であった。他方、鉄鋼は338億ドル、7.4%減と減少が続いている。日本鉄鋼連盟によれば、2025年の鉄鋼輸出量は前年から4.2%減少した注3。前年の最大の輸出先であった韓国向けが19.7%減と大幅に減少、2番目のタイ(1.4%増)は増加したことから首位交代となった。鉄鋼メーカーの現地生産が進んでいることもあってアジア向け輸出は減少傾向にある一方、中東、中南米、アフリカ向けは増加した。
食料品は92億ドル、17.3%増加し、過去最高額となった。前年に最大の輸出先となった米国(17.6%増)をはじめ、韓国(24.6%増)、ベトナム(13.7%増)、タイ(22.2%増)など大幅に増加した国が多かった。また中国は、2025年に日本産水産物の輸入が条件付きで一部再開されたこともあり、輸出は前年を上回った(第Ⅰ章コラムⅠ参照)。
資源関連の輸入減少続く一方、機械類は増加
商品別輸入では、2025年に鉱物性燃料の輸入額は1,476億ドル、12.3%減と大幅減少が続いた(図表I- 36、資料編表9参照)。2025年中、資源価格は軟調に推移し、原油の平均入着価格(1バレル当たりの原油輸入額)は74.4ドル/バレルと、前年から11.4%下落したほか、石炭、LNGの価格も下落が続いた。原油の輸入額は642億ドル、10.5%減少した。アラブ首長国連邦(UAE)やサウジアラビアなど中東の主な供給元からの原油輸入額は3年連続で前年比マイナスが続く中、米国からは輸入額は30.0%増と、4年連続で増加した。LNGは380億ドル(7.8%減)となった。価格、数量ともに前年比マイナスであった。オーストラリア、マレーシアなど、従来の主要な供給元からの輸入額は減少となった一方、ナイジェリア、モザンビークなどアフリカからの輸入が増加したほか、カナダからの輸入も急増するなど、供給元の多角化もみられた。石炭は223億ドル、25.6%減と、3年連続で20%超の減少率となった。鉄鋼需要が低迷していることに加え、再生可能エネルギーの発電設備増加などにより発電用需要も後退した。
2025年は減少傾向で推移した鉱物性燃料の輸入であるが、足元では2026年2月末のホルムズ海峡封鎖により状況が急変した。原油などの国際価格が上昇し、主な供給元が集中する中東からの輸入ルートが分断されたことで、4月の原油輸入量は前年同月比63.7%減、5月も同57.3%減と過去最低水準に激減するなど、鉱物性燃料を巡る状況は大きく様変わりした。
2025年は鉱物性燃料が日本の輸入を下押ししたが、機械機器類などその他の品目は全般的に上向いた。一般機械は830億ドル、14.1%増となった。前年に続いてパソコンなどコンピューター・周辺機器類やタービン類などが増加をけん引した。「GIGAスクール構想注4」で配布された端末更新の本格化や主要OSのサポート終了に伴う買い替え需要などが重なり需要増の要因となった。
電気機器は1,141億ドル、7.5%増加した。通信機器では、毎年のように高機能、高価格な新機種が投入される携帯電話の輸入額が増加を牽引した。輸入のほぼ9割を占める中国の他、1割弱を占めるベトナムからの輸入が増加した。このほか、半導体等電子部品類では、メモリーや高機能ICなどを中心に集積回路の需要増により、輸入額が前年比プラスに転じたことも電気機器の輸入増に寄与した。
輸送機器は316億ドル、8.2%増となった。自動車(10.6%増)、自動車部品(4.4%増)ともに前年の減少から増加に転じたほか、欧米からの大型航空機の引き渡しが継続していること、また欧州から大型客船の受領などがありプラスに寄与した注5。自動車については、日本自動車輸入組合(JAIA)によれば、2025年の輸入車新規登録台数は約24万台(前年比7.0%増)と2年ぶりに増加した注6。タイプ別では、各社が投入を強化しているBEVの好調が続いている。2025年のBEVの登録台数は初めて年間3万台を超え、7年連続で過去最高を更新した。さらに日系メーカー各社の逆輸入車も前年に引き続き増加し、2025年は前年から19.2%増の11万台と、30年ぶりに過去最高を更新した注7。過去に逆輸入車に関心が集まった際は、背景に日米貿易摩擦があり、米国からの輸入が中心であった。一方、ここ数年の逆輸入増を牽引しているのは、タイやインドなどアジアからの輸入である。その背景には、日系メーカーが進めるグローバル最適生産によるコスト削減や、国内市場への効率的な車種供給などの狙いがあるとみられる。
化学品は4.8%増の928億ドルとなった。化学品輸入の約3割を占める医薬品・医療用品は、国内で供給が不足気味の医薬品や画期的な効果が期待される高価なバイオ医薬品などの輸入が増加した。またゴム、プラスチック、肥料などが化学品の輸入増加に寄与した。
ホルムズ海峡の緊張を受け、2026年2月末以降、中東から石油化学製品の基礎原料であるナフサの供給が不足し、様々な下流製品の供給遅延を招いている。これに伴い、4月以降は供給元の多角化が急進している。同月の輸入では、ナフサ(HS271012)の米国からの輸入が前年同月比76倍に急増した。また石油化学製品はアジア勢からの代替輸入が目立つ。例えば高密度ポリエチレン(HS390120)では、韓国(51.1%増)、ベトナム(123倍)、中国(9倍)、ポリプロピレン(HS390210)ではベトナム(30.5%増)、中国(2倍)と、大幅な伸びとなった。
食料品は690億ドル、5.2%増となった。小麦、トウモロコシなどの穀物の国際価格は引き続き軟調に推移したが、輸入量が増加したこともあり、穀物の輸入額は小幅な減少に留まった。輸入の増加が目立ったのは、魚介類、野菜・果物、コーヒーなどである。いずれも世界的な需要拡大に伴う価格上昇が、輸入額の増加につながった。特にコーヒーは、輸入量は前年並みにとどまったものの、価格上昇により輸入額は49.1%増加した。主要産地のブラジル、ベトナムにおいて、気候変動の影響などによる不作が続いたことから、コーヒーの国際価格が歴史的な高値水準にまで高騰したことが影響した。
| 品目 | 2025年 |
2026年 1~5月 |
||||
|---|---|---|---|---|---|---|
| 金額 | 前年比 | 寄与度 | 金額 |
前年 同期比 |
寄与度 | |
| 総輸入 | 756,755 | 1.3 | 1.3 | 319,954 | 3.3 | 3.3 |
| 鉱物性燃料 | 147,644 | △ 12.3 | △ 2.8 | 56,287 | △ 14.5 | △ 3.1 |
| 原油 | 64,242 | △ 10.5 | △ 1.0 | 21,634 | △ 23.8 | △ 2.2 |
| 液化天然ガス | 38,024 | △ 7.8 | △ 0.4 | 14,819 | △ 13.5 | △ 0.7 |
| 石炭 | 22,286 | △ 25.6 | △ 1.0 | 9,420 | 0.3 | 0.0 |
| 一般機械 | 82,970 | 14.1 | 1.4 | 35,580 | 3.1 | 0.3 |
| コンピューター・周辺機器類 | 28,921 | 17.2 | 0.6 | 12,873 | 9.1 | 0.3 |
| 電気機器 | 114,089 | 7.5 | 1.1 | 53,329 | 18.7 | 2.7 |
| 通信機器 | 31,242 | 12.4 | 0.5 | 13,605 | 13.4 | 0.5 |
| 半導体等電子部品類 | 27,802 | 3.4 | 0.1 | 14,865 | 38.2 | 1.3 |
| 輸送機器 | 31,620 | 8.2 | 0.3 | 12,497 | 0.9 | 0.0 |
| 化学品 | 92,799 | 4.8 | 0.6 | 39,513 | 1.8 | 0.2 |
| 食料品 | 68,982 | 5.2 | 0.5 | 27,638 | △ 1.7 | △ 0.2 |
- 出所:
- Global Trade Atlas(S&P Global)から作成
世界貿易における日本の立ち位置
足元の日本の輸出は、増加の動きが見られる商品もあるものの、全体として力強さを欠く展開が続いている。世界貿易における日本のシェアは2006年の5.5%から2025年には2.9%へ、主力である自動車も15.8%から9.4%へと縮小しており、この20年間で全体のプレゼンスが低下している。一方で、こうした厳しい環境下においても、独自の技術や高い信頼性を武器に、世界市場で高い競争力を発揮する品目も存在する。では現状の世界貿易において、日本が強みを持つ品目は何か。ここでは、品目ごとの世界輸出シェアを使って検証する。
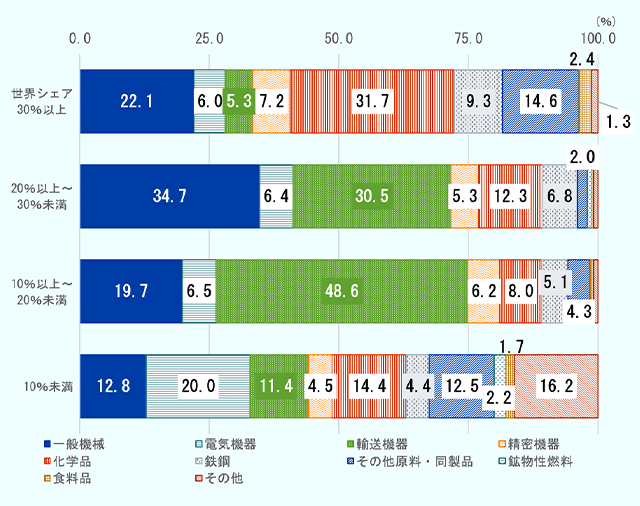
2023~2025年(年平均)の日本の輸出について、HS6桁レベルで品目ごとに世界シェアを算出し、シェアごとに4つのグループにまとめた(図表I- 37)。まず世界貿易シェア30%以上と世界トップクラスの品目グループでは、化学品が輸出合計額の31.7%を占め、最大勢力となっている。次いで一般機械(22.1%)、その他原料・同製品(14.6%)とこの3分野で約7割を占め、強力な推進力となっている。具体的な品目としては、化学品では工業用や電子材料に利用される特殊アクリル樹脂やフッ素樹脂などプラスチック製シートやフィルム、半導体材料のフォトレジストなど写真用化学調製品、一般機械ではフラットパネルディスプレイ製造機器や半導体ウエハー製造機器などである。現在、日本が世界市場で商機を見いだしているのは、製造業を川上から支える素材や精密な製造装置であることが分かる。
- 注:
-
- HS6桁レベル。輸出額ベース。品目別世界輸出額(2023~2025年平均)が100万ドル以上、かつ日本の輸出実績がある品目が対象。対象は5,073品目。なお世界輸出額はITCによる推計値も含む。
- 商品分類は付注1参照。ただし食料品はHS01~24、その他原料・同製品は鉄鋼を除くものとする。
- 世界輸出に占める日本のシェアの比率により4グループに区分。各グループの輸出合計額に対する商品分類ごとの構成比を示している。
- 出所:
- Trade Map(ITC)から作成
世界シェアが20%~30%と、市場の有力な一角として高い競争力を維持する品目グループでは一般機械(34.7%)と輸送機器(30.5%)が突出し、この2商品で6割超を占める。一般機械では、半導体デバイス/集積回路製造装置、パワーショベル、マシニングセンターや産業用ロボットなど、生産現場で広く使われる機械類が、輸送機器では、近年輸出が堅調なHEVのほか、大型オートバイなどが並ぶ。世界のモノづくり現場を支える基幹機械や、高い技術力に裏打ちされ、広く普及する輸送機器がこのグループの主軸となっている。
世界シェアが10%~20%の中堅ポジションを確立したグループでは、輸出額の約半分を乗用車などの輸送機器が占める。乗用車はグローバル生産の進展もあり、世界輸出に占めるシェアとしては、一定の規模をキープしている。一方、世界シェアが10%未満の品目グループでは、電気機器が20.0%を占める。電気機器の主力品目でもある半導体や電子部品などは、中国企業などの台頭による市場での価格競争に直面している。かつて高い競争力を誇った日本の電気機器輸出も、世界シェアの縮小という厳しい現実に直面している。
各グループのシェア構造を踏まえると、日本の強みは世界のものづくりの上流分野にあると考えられる。この優位性を磨き、次世代の成長へつなげていくことが今後の日本の輸出を拡大させる布石となろう。
注記
- 注1
-
内閣府「月例経済報告(令和8年6月)
 」(2026年6月)

- 注2
-
内閣官房「2025年7月22日の日米間の枠組み合意についての共同声明(仮訳)」(2025年7月)
- 注3
-
日本鉄鋼連盟「2025暦年鉄鋼輸出入実績概況」」(2026年1月)
- 注4
-
GIGAスクール構想(2019年度開始)は、小中学校に1人1台の端末と高速通信環境を整備し、個々の能力を伸ばす教育を推進する取り組み。
- 注5
-
2025年4月、ドイツで建造された大型クルーズ客船「飛鳥Ⅲ」の引き渡しが完了し、6月に横浜港に到着。日本郵船「郵船クルーズの新造客船「飛鳥Ⅲ」が竣工」(2025年4月14日付)
- 注6
-
外国メーカー車のみ。JAIA「JAIA理事長会見基調スピーチ」(2026年2月2日付)
- 注7
-
JAIA「車種別輸入車新規登録台数(暦年)」
目次

-
第Ⅰ章
世界と日本の貿易 -
第Ⅱ章
世界と日本の直接投資と産業動向 -
第Ⅲ章
世界の通商秩序を巡る動向
(2026年7月28日)


