
 マイページ


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
EU CBAM本格適用:変わる競争環境と各国・企業の対応日本企業を取り巻くCBAM対応の新局面
実測値対応の課題とGX-ETSの論点
2026年9月18日
EUの炭素国境調整メカニズム(CBAM)は、2026年1月から本格適用が開始された。当初は、鉄鋼、アルミニウム、セメント、肥料、水素、電力の6分野の対象製品が適用対象となったが、将来的には川下製品への適用拡大も検討されている。日本からEU向けに輸出されるCBAM対象製品の構成を見ると、鉄鋼およびアルミニウム関連製品が中心となっている。また、日本国内では2026年度からGX-ETS(排出量取引制度)が本格稼働しており、日本国内で支払う炭素価格がEUのCBAM負担額から控除されるかどうかにも注目が集まっている。
日本からEUへの輸出が多いCBAM対象製品は鉄鋼、アルミ
CBAMは、EU域内の排出量取引制度(EU ETS)の対象となる産業と輸入品との間で公平な競争条件を確保するとともに、生産拠点の域外移転や、EU域内で生産されていた製品が炭素排出量の多い国・地域で生産された輸入品に置き換わることによる「カーボンリーケージ」(炭素漏出)防止を目的として導入された。欧州委員会が行った試算(注1)によると、CBAM関連製品の対EU輸出が多い国は、1位ウクライナ、2位トルコ、3位ロシアで、日本は11位以下だった。
日本の対EU向けCBAM関連製品輸出額の大部分は、鉄鋼(CNコード72類)、鉄鋼製品(同73類)、アルミニウムおよび同製品(同76類)で構成されている。このため、日本のCBAM対応は、実質的に鉄鋼・アルミニウム産業を中心に進むとみられる。一方、肥料、セメント、水素などのCBAM対象品目の輸出額は限定的だ(図参照)。
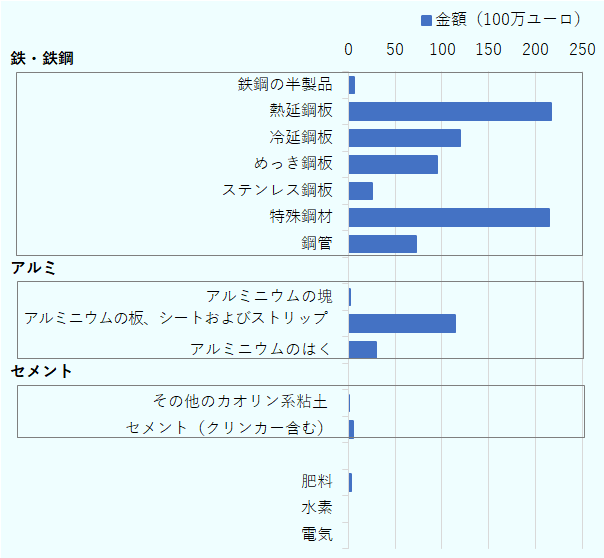
注:CBAMの法的な対象は付属書Iに列挙された個別CNコードで定義されているが、本稿では全体像を把握する観点から主要品目群ベースで分析。
出所:ユーロスタットからジェトロ作成
日本製品のCBAMデフォルト値は主要国と比べて有利か
2026年以降の本格適用段階では、輸入事業者はCBAM申告において対象製品の体化排出量(注2)を報告する必要がある。排出量の算定に当たっては、実測値を用いることができるほか、欧州委が公表するデフォルト値を利用することも認められている(注3)。デフォルト値とは、対象製品の体化排出量の算定に使用できる既定値で、国別・品目別の平均排出単位(排出集約度)に基づき、マークアップと呼ばれる一定の上乗せが加えられる。
日本は、長年にわたる省エネルギー投資や高効率な製鉄設備の導入、再生可能エネルギー利用の拡大などを背景に、鉄鋼やアルミのデフォルト値が中国、インド、トルコなどを下回るケースが多い(表1参照)。
| 国名 |
CN 7207:半製品 (鉄鋼の半製品) |
CN 7208:熱延鋼板 | CN 7601:アルミニウムの塊 | CN 7606:アルミニウムの板・シート・ストリップ |
|---|---|---|---|---|
| 米国 | 1.390 | 1.400 | 1.700 | 2.730 |
| 日本 | 2.100 | 2.100 | 0.360 | 1.730 |
| 韓国 | 2.118 | 2.118 | 0.360 | 1.950 |
| 英国 | 2.310 | 2.420 | 1.870 | 2.610 |
| トルコ | 2.310 | 2.428 | 1.700 | 2.714 |
| 中国 | 3.169 | 3.187 | 3.000 | 4.120 |
| インド | 4.270 | 4.280 | 1.870 | 4.126 |
注:記載の値はマークアップなしのtotal emissions(総排出量)。鉄鋼の半製品については7207 11 11のデフォルト値。CBAM証明書数の算出には、「総排出量」のデフォルト値を使用する。
出所:CBAMデフォルト値に関する実施規則付属書Iからジェトロ作成
鉄鋼分野では、半製品(CN7207)と熱延鋼板(CN7208)のデフォルト値はいずれも2.1tCO2e/t(製品1トン当たりのCO2換算トン)だった。中国は約3.2tCO2e/t、インドは4.3tCO2e/t前後で、日本のデフォルト値はこれらの国を大きく下回る。一方、米国は1.4tCO2e/t前後と、日本よりさらに低い水準だった。これは、米国で電炉(EAF)による生産比率が日本より高いことが一因とみられる。電炉はスクラップを原料として電力で製造するため、一般的に高炉に比べて排出量が少ない。
アルミニウム分野では、アルミニウムの塊(CN7601)のデフォルト値は日本が0.36tCO2e/tで、韓国と並び最も低い水準だった。中国の3.0tCO2e/tと比べると約8分の1に相当する。一方、アルミニウム板・シート・ストリップ(CN7606)では、日本のデフォルト値は1.73tCO2e/tで、中国やインドの水準を大きく下回った。
CBAMの規定上、デフォルト値は定期的に見直される。デフォルト値は、実排出量を下回らないよう保守的に設定されており、一般的には実測値より不利になりやすい仕組みとなっている。上乗せであるマークアップ率は、EU域内の施設における平均値からのばらつき(偏差)を考慮して設定されており、多くの品目で2026年は10%、2027年は20%、2028年以降は30%と段階的に引き上げられる(ただし、肥料セクターのみマークアップ率は各年1%)。
日本企業にとって実測値とデフォルト値のどちらを利用するのが有利かについては、現時点で有識者や研究者の間でも見方が分かれている。欧州委のデフォルト値は、実排出量を下回ることを防ぐため、国別の平均排出単位にさらにマークアップが加えられており、例えば鉄鋼関連では、個々の製鉄所の実力を反映するものではない。そのため、先進的な設備を持つ日本企業の実際の排出量がデフォルト値を下回る場合には、実測値を提出することでCBAM上の金銭的負担を軽減できる可能性がある。もっとも、実務上はEUの輸入者や取引先から実測値の提出を求められるケースが少なくない。このため、制度上はデフォルト値の利用が可能であっても、取引継続や競争力維持の観点から、実測値への対応を迫られる企業も多いとみられる。
一方で、実排出量を報告するためには、生産に使用する前駆体や投入材料、さらには製造工程に至るまでの排出量データの収集・管理が必要となる。また、CBAMのルールに沿ったモニタリングプランの策定や測定体制の構築、第三者検証も求められるため、特に中小企業にとっては対応のハードルが高い。測定システムの整備やデータ管理、検証費用などの追加コストが発生するほか、専門的な知見を持つ人材の確保も課題となる。
さらに実排出量の算定には、製造工程ごとのエネルギー使用量や、購入する投入材料(前駆体)の体化排出量などの情報が必要となる。このため、企業によっては生産効率や工程に関する機微な情報を顧客や取引先に開示しなければならない可能性がある。
一部企業からは、排出量データの開示を通じて、製造ノウハウやコスト構造に関する情報が競合他社に間接的に把握されることへの懸念も聞かれる。
他方、アルミニウム関連については、日本のデフォルト値は既に極めて低い。企業によっては、実排出量を提出しても改善余地が限定的である可能性があり、製品によってはデフォルト値が十分に有利に機能することも考えられる。
CBAM対象の川下製品への拡大と日本企業への影響
欧州委は2025年12月、鉄鋼およびアルミニウム関連の川下製品を中心とする180品目を2028年からCBAMの対象に追加する案を発表した(2025年12月19日付ビジネス短信参照)。背景には、CBAMの対象が鉄鋼やアルミニウムなどの素材に限られる場合、こうした素材を加工した部品や完成品をEU域外で製造して輸入することで、炭素コスト負担を回避する迂回やカーボンリーケージへの懸念がある。
日本の対EU輸出は、自動車、産業機械、精密機器など鉄鋼・アルミニウムを多く使用する製品の割合が高いため、対象が拡大された場合、現行制度よりも広範な産業に影響が及ぶ可能性がある。100社以上の在欧日系企業を代表するロビイング団体である在欧日系ビジネス協議会(JBCE) は、川下製品へのCBAM適用拡大について、複雑なサプライチェーンを通じた実排出量データの把握・検証が困難であり、企業への負担が過大になるとして懸念を示している。JBCEは、対象範囲の見直しや制度の簡素化を求めている。
特に影響が懸念される追加対象品目として、自動車用変速機およびその部品が挙げられる。電力中央研究所の分析によれば、日本からEUへの輸入額に占める追加対象品目の割合は5.0%と、現在のCBAM対象品目(2.9%)を上回る。このため、川下製品も対象となれば、CBAMの影響を受ける日本企業の裾野はさらに広がる見通しだ。企業には、自社だけでなく取引先も含めたサプライチェーン全体の排出量データを把握・管理する体制づくりが、一段と重要になる。
日本版ETSの開始、CBAM負担への影響も
日本では2026年度からGX推進法に基づく排出量取引制度(GX-ETS)が本格稼働した。対象は、前年度までの3年度平均で年間10万トン以上の二酸化炭素(CO2)を直接排出する事業者で、政府から割り当てられた排出枠の保有義務を負う。不足分は市場で購入し、余剰分は売却できる仕組みとなっている。政府は同制度を「成長志向型カーボンプライシング構想」の柱の一つと位置付け、脱炭素投資を促す狙いだ(2024年5月23日付地域・分析レポート参照)。
EUのCBAM規則では、第三国で実際に支払われた炭素価格について、一定条件の下でCBAM負担額から控除できる仕組みが設けられている。このため、日本で導入が進むGX-ETSの排出枠取引や、2028年に導入予定の化石燃料賦課金が、控除対象としてどのように扱われるかが注目される。具体的には、GX-ETSがEUから「実効的な炭素価格」と認定されるか、無償割当部分をどう扱うか、排出枠価格をどのように証明するかなどが論点となる(表2参照)。
欧州委は2026年5月、CBAM本格適用に向けた第三国炭素価格の控除に関する実施法案を公表した(欧州委員会ウェブサイト参照)。同案では、第三国の排出量取引制度(ETS)や炭素税などをどのような条件で炭素価格として認めるかに加え、実際に負担した炭素コストの証明方法、通貨換算の手法、第三者認証機関の要件などについて、具体的なルールの整備が進められている。欧州委のCBAM担当者は、2027年以降、欧州委は炭素価格制度が導入されている第三国について、欧州委が当該国のデフォルト炭素価格を決定し、CBAM登録簿に算出方法とともに公開できると説明している(2025年11月19日付ビジネス短信参照)。
| 制度・措置 | 導入時期 | 概要 | EU CBAM対応上の注目点 |
|---|---|---|---|
| GX-ETS(第1フェーズ) | 2023~2025年度 | GXリーグ参加企業による自主的な排出量取引制度を試行 | 炭素価格の算定・報告体制構築の準備段階 |
| GX-ETS(第2フェーズ) | 2026年度~ | 一定規模以上の排出事業者を対象に排出枠保有を義務化 | EU CBAMは2026年から本格適用開始。企業が負担した排出枠購入費用をEUが「実効的な炭素価格」と認めるか |
| 化石燃料賦課金 | 2028年度~ | 化石燃料ごとのCO2排出量に応じて、輸入事業者などに賦課。当初は低い負担で導入し、段階的に引き上げる | 炭素税に類似する制度として、CBAM負担額の控除対象となるか |
| 発電部門向け有償オークション | 2033年度~ | 発電事業者に「有償オークション」を段階導入 | ー |
出所:経済産業省、欧州委員会資料を基にジェトロ作成
もっとも、GX-ETSはEU排出量取引制度(EU ETS)とは異なる制度設計となっており、EUがGX-ETSをどのように評価するかは現時点で明確ではない。一方、EU CBAMを参考に導入が進められている英国CBAMでは、2026年8月にGX-ETSが適格炭素価格制度(QCPS)として認定された。EUによる評価は未定であるものの、英国がGX-ETSを実効的な炭素価格制度として位置付けたことは、第三国のカーボンプライシング制度に対する国際的な評価動向を示す一つの重要な指標といえる。今後、日本のカーボンプライシング制度の発展やGX-ETSの実効性向上が進めば、EUとの制度的な整合性が高まり、日本企業のCBAM負担の軽減につながる可能性がある。CBAMの運用とGX-ETSの制度設計は、日本企業の対EU輸出競争力を左右する重要な政策動向として、今後も注目される。
- 注1:
-
欧州委が2023年10月~2025年6月においてCBAM移行期間登録簿に報告されたデータに基づく。対象はCBAM適用品目(鉄鋼、セメント、アルミニウム、肥料、電力、水素)で、順位はEU向け輸入量ベース。

- 注2:
-
体化排出量とは、EU域外から域内に輸入された対象製品の生産に伴う(製品に含まれる) 温室効果ガスの排出量のこと。
- 注3:
-
簡素化規則の適用に伴い、デフォルト値の利用については、従来設けられていた「一定条件の下でのみ認める」との制限が撤廃されている。詳細はジェトロ調査レポート「EU炭素国境調整メカニズム(CBAM)の簡素化規則の解説
 (466KB)」を参照。

- 執筆者紹介
-
ジェトロ調査部欧州課 リサーチ・マネージャー
伊尾木 智子(いおき ともこ) - 2014年、ジェトロ入構。対日投資部、ジェトロ・プラハ事務所、調査部国際経済課を経て2024年から現職。


よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- コマツ、アフリカ全土で建設・鉱山機械を展開 (2026年08月24日)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- MENA主要港湾動向(1)ホルムズ海峡危機に揺れる湾岸諸国 (2026年08月25日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- EU循環型経済関連法の最新概要‐エコデザイン規則(ESPR)、修理する権利指令(R2R 指令)、包装・包装廃棄物規則(PPWR)案‐(2024年11月)


