
 マイページ


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
EU CBAM本格適用:変わる競争環境と各国・企業の対応EU CBAM本格適用、排出量の把握や管理がコストや競争力に影響
2026年9月18日
EU炭素国境調整メカニズム(Carbon Border Adjustment Mechanism、CBAM)は、EU排出量取引制度(EU ETS)に基づいて域内で生産される対象製品に課される炭素価格に対応した価格を、域外から輸入される対象製品に課す。域内企業が、生産拠点を規制の緩い国や地域に移転し、海外での温室効果ガス(GHG)排出が増加する「カーボンリーケージ(炭素漏出)」を防ぐことで、世界の排出削減に貢献し、EU企業の競争力を維持する狙いがある。対象となるのは、カーボンリーケージのリスクが高い鉄鋼、アルミニウム、セメント、肥料、水素、電力の6分野だ。EU CBAMは、2023年10月に移行期間が開始し、2026年1月から本格適用が開始した。また、移行期間中の2025年10月に簡素化規則 が施行され、企業負担の軽減が図られた(2025年6月25日付ビジネス短信参照)。本稿では、(1)移行期間と本格適用による変化、(2)簡素化規則による変更点を整理し、日本企業のコストや競争力への影響を考察する。
2026年1月から本格適用開始、移行期間との違いは
CBAMの移行期間(2023年10月~2025年12月)は、制度を円滑に導入するための情報収集フェーズと位置付けられており、事業者には報告義務のみが課され、金銭的な負担は発生していなかった。CBAMにおける炭素価格に相当する賦課金の支払いは、輸入した製品の体化排出量(製品の生産に伴い排出されるGHGの量)に応じたCBAM証書〔体化排出量の二酸化炭素(CO2)換算排出量1トン当たりの電子形式による証明書〕を納付するかたちで行う。本格適用後は、対象製品を域内に輸入する輸入者が、輸入した製品の体化排出量に応じたCBAM証書の購入・納付義務を負い、実際に金銭的負担が発生する。そのため、単に排出量を算定・報告するだけでなく、排出量の算定結果や削減努力が企業負担を左右する段階に入った。
制度面では、四半期ごとの報告から年1回のCBAM申告へ移行し、鉄鋼、アルミニウム、水素については、本格適用後、CBAM規則どおり直接排出(注1)のみが対象となった。さらに、移行期間中は実排出量の報告を原則とし、デフォルト値に基づいて報告可能な割合が設定されていたが、排出量の第三者検証は不要だった。本格適用後は、後述する簡素化規則により100%デフォルト値を用いた報告も可能となった一方、実排出量を利用する場合には第三者検証が必須となった(表参照)。
| 項目 | 移行期間(transitional phase) | 本格適用(definitive period) |
|---|---|---|
| 期間 |
2023年10月~2025年12月末 ※本格適用に向けた情報収集・準備の期間(learning phase) |
2026年1月1日~ |
| 報告義務 | 四半期ごとに「CBAM報告書」を提出 | 年1回「CBAM申告書」を提出 |
| 提出先 | CBAM移行期登録簿(CBAM Transitional Registry) | CBAM登録簿(CBAM Registry) |
| 認可CBAM申告者(以下、認可申告者)の地位 |
認可申告者として認可を取得する必要はなし ※税関当局が税関申告者に報告義務があることを通知 |
輸入事業者は対象製品を域内に輸入する前に、認可申告者として管轄当局の認可を受ける必要 |
|
CBAM証書の購入義務 (金銭的負担) |
なし(※報告義務のみ) | あり(認可申告者がCBAM証書を購入し、納付) |
| CBAM証書の価格 | - | EU ETSの排出枠価格に連動し、週次ベースで算定・公表(※2026年は四半期ごと) |
| 対象となる排出の種類 |
直接排出量と間接排出量の両方を報告 ※CBAM規則で間接排出量が対象外の製品(鉄鋼・アルミニウム・水素)についても両排出量を報告 |
鉄鋼・アルミニウム・水素は、直接排出のみ(CBAM規則どおり)。 |
| デフォルト値の利用 | 投入材料の体化排出量の算出が必要となる製品の体化排出量の最大20%のみ、デフォルト値に基づいて報告可能(※2024年末まで柔軟化措置あり) | 100%デフォルト値での報告や、実測値とデフォルト値を組み合わせた報告が認められる。 |
| モニタリングプラン | 策定義務なし | 実排出量データを使用して報告する場合はモニタリングプランの策定が必須。 |
| 第三者検証 | 外部の検証者による検証は不要 | 実排出量データを使用して報告する場合は認定検証者による第三者検証が必須。CBAM申告書に認定検証者が発行する検証報告書の写しを含める(デフォルト値利用の場合は不要)。 |
出所:ジェトロ調査レポート「EU炭素国境調整メカニズム(CBAM)の解説(基礎編)(2024年2月)」を基にジェトロ作成
50トン基準と一部仕上げ工程の算定除外
移行期間中の2025年10月に施行した簡素化規則(注2)により、新たな重量ベースの閾値(しきいち)が導入され、電力・水素を除くCBAM対象製品の年間累積輸入量が50トン以下の輸入者は、CBAM義務の対象外となった。この簡素化により、輸入事業者の約9割が義務の対象外となる一方、対象製品の体化排出量の約99%は引き続きカバーされると見込まれている。なお、50トンの閾値は輸入者単位で判断されるため、域外生産者の輸出量が少なくても、輸入先となる域内企業の輸入量が閾値を超える場合は、CBAMの対象となる。
また、一部の鉄鋼・アルミニウム製品については、めっき、切断、溶接、仕上げなど、EU ETSの対象外となっている独立した仕上げ工程から発生する排出量が、CBAMの算定対象(システム境界)から除外された。ただし、ねじ・ボルトなど加工製品のCNコード自体がCBAM対象外になるわけではなく(注3)、前駆体の体化排出量など、除外対象となる工程以外の工程から発生する排出量は対象となる。また、EU ETSで対象外となっている定格熱入力20メガワット(MW)未満の施設について、欧州委員会は、CBAMは設備単位ではなく製品単位の制度であるため、この基準は適用されないとの見解を示している(注4)。
実排出量とデフォルト値の選択制に
簡素化規則により、これまで「認可申告者が輸入品に関連する実際の排出量を適切に算定できない場合に」との条件付きで認められていたデフォルト値の利用が、条件なしで100%選択できるようになった。企業は実排出量とデフォルト値のいずれか、あるいは両者を組み合わせて報告できる。前述のとおり、実排出量を利用する場合は、排出量の算定方法やデータ管理体制を定めたモニタリングプランの策定と第三者検証が必要となる。簡素化によりシステム境界から除外された工程のみを行う施設であっても、実測値を利用する場合は、当該施設が除外工程のみを行っていることや、前駆体の体化排出量などについて、第三者検証が必要となる(注5)。
デフォルト値は、CBAM対象製品ごと、国・地域ごとの平均排出原単位を基に設定されており、各生産国の平均値から算定されたデフォルト値が実排出量を下回ることを防ぐために、保守的な上乗せ(マークアップ)が加えられている。マークアップは2026年に10%、2027年に20%、2028年に30%と段階的に増加する(注6)。そのため、実排出量を利用すれば、CBAM証書の購入費用を抑えられる可能性が高い。デフォルト値を利用する場合、排出量の算定や第三者検証にかかる負担は軽減できるが、体化排出量が実態よりも高く評価され、競争力が低下するリスクがある。欧州委も、実排出量の利用はCBAMコストを削減し、競争力の向上につながると説明している。
日本の経済産業省の試算例(2026年3月時点)(注7)では、日本から鉄鋼製のねじ・ボルト(CNコード:73181542)を輸入し、2026年の製品1トン当たりのCBAM証書負担額が、実測値とデフォルト値いずれを利用した場合も29,139円になるよう仮定した場合、デフォルト値(2.8 tCO2e/t、製品1トン当たりのCO2換算排出量)を利用すると、負担額は2028年に40,166円、2034年に60,606円まで増加すると試算している。一方、実測値(1.79 tCO2e/tと仮定)を利用した場合は、2034年にも29,756円とほぼ横ばいとなっている。実務上は、前駆体のみデフォルト値を利用する場合や、排出量の削減努力、CBAM証書価格や為替の変動などさまざまな要因により実際の負担額は変動し得るが、デフォルト値の場合は年々金銭的な負担が増加すると想定されている。こうした状況を受け、EUに対象製品を輸出する多くの日系企業は、2027年9月が期限となっている2026年分の初回報告に向け、実排出量の算定・検証にかかるコストや欧州の輸入者からの要請などを踏まえ、自社にとって経済的に合理的な算定方法を検討している段階とみられる(本特集記事「日本企業を取り巻くCBAM対応の新局面」参照)。
初回CBAM申告は2027年9月末までに
簡素化規則により、CBAM証書の販売開始は2026年1月1日から2027年2月1日へと延期された。年次CBAM申告書の提出期限も、対象年の翌年5月31日から9月30日へ延長された。また、認可申告者は2026年から毎四半期末までに、CBAM登録簿に登録したCBAM証書の数を、暦年で年初から輸入した全対象製品の体化排出量(マークアップなしのデフォルト排出量値または前年に提出したCBAM証書数)の80%以上に相当する数とする必要があったが、同義務の適用開始時期は2027年へ延期され、必要CBAM証書数も体化排出量の50%以上へ引き下げた。企業にとっては、報告準備に時間的な猶予が生まれ、欧州委としても、この期間に第三国で支払われた炭素価格の控除に関する実施規則の採択や検証機関の整備などを進めるとみられる。
CBAM証書の価格は、EU域内生産者がEU ETSのもとで負担する炭素価格との公平性を確保するため、EU ETSの排出枠オークション価格と連動し、週次で設定される。しかし、2026年はCBAM証書の販売開始前となるため、欧州委が四半期ごとにCBAM証書の価格を算定し、公表する。2026年の各四半期価格は、当該四半期中にEU域内に輸入されたCBAM対象製品の排出量に対応するCBAM証書の販売に適用される。2026年第1四半期は75.36ユーロ、第2四半期は75.28ユーロとなっており、10月に第3四半期の価格が公表予定だ(2026年4月15日付ビジネス短信参照)。2027年以降は、規則どおり週次価格となる。
日本企業に求められる排出量データ対応
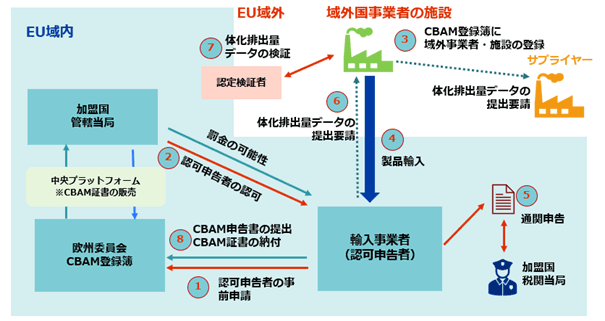
本格適用後のEU CBAM対応において、EU域内の輸入事業者は、対象製品を輸入する前に「認可申告者」の地位を取得し、生産者から入手した排出量データを基に申告を行う。そして、前年に輸入した製品について、毎年9月30日までにCBAM申告書を提出し、体化排出量に応じた数のCBAM証書を納付する。その後、10月末までに余剰となった証書の買い戻し申請などの調整が行われるほか、申告内容や証書納付数について加盟国当局の審査を受ける。CBAM証書の未納付などの場合、認可申告者は罰金を科される可能性がある。このように、CBAMにおける報告とCBAM証書の購入義務は、認可申告者となるEU域内の輸入事業者が負うが、日本企業への影響は大きい(図参照)。
図:本格適用後のCBAM対応の流れ(イメージ)

出所:ジェトロ作成
域外の生産者は、自社が輸出する製品の体化排出量を算定し、実排出量を利用する場合には認定検証者による第三者検証を受けた上で、輸入事業者に体化排出量データを提供することが求められる。また、CBAM対象製品の製造プロセスに使用される投入材料がCBAM対象製品である場合、「前駆体」として算定対象となる。前駆体も含めた製品の体化排出量の算定には、サプライチェーンを把握し、上流の企業に情報提供を依頼する必要がある。このため、輸出者だけではなく、そのサプライチェーン上の企業のデータ連携が必要となる。また、日系企業のEU子会社自身が認可申告者となり、報告義務を負う場合もある。
CBAM本格適用により、EU域内企業にとっては原材料の輸入コストが増加し、体化排出量の低い製品を選ぶ傾向が強まると予想される。企業にとっては排出量の把握や管理がコストや競争力にも影響するフェーズに入り、サプライチェーン全体でのデータ連携の重要性も高まっている。こうした中、体化排出量をいかに算定し、検証するかが今後の重要な課題となる(本特集記事「EU CBAM、排出量算定の実務対応」参照)。
- 注1:
-
CBAMにおける直接排出とは、生産プロセスで消費される温冷熱の発生に伴う排出と定義され、自社・他社からの供給を問わない。間接排出は、生産プロセスで消費される電力の発電に伴う排出と定義され、自社による発電であっても間接排出に当たる。

- 注2:
-
CBAM簡素化規則の詳細は、ジェトロ調査レポート「EU炭素国境調整メカニズム(CBAM)の簡素化規則の解説(2026年2月)」を参照。
- 注3:
-
CBAMの対象製品は、ジェトロ調査レポート「EU炭素国境調整メカニズム(CBAM)の解説(基礎編)(2024年2月)」の表1を参照。
- 注4:
-
欧州委DG TAXUDが2026年5月7日に開催したウェビナー「How to make your decarbonisation efforts pay off」による。
- 注5:
-
欧州委が8月14日に公開した「5D: 鉄鋼に関するセクター別ガイダンス」を参照。
- 注6:
-
肥料セクターのみ、デフォルト値のマークアップ率は各年1%。
- 注7:
-
経済産業省「ねじ・ボルト等におけるEU-CBAM 用算定ガイドライン第3 版
 (2.0MB)」(2026 年3月)「付属書 IV CBAM 証書数計算例」参照。炭素価格による減額は考慮していない。EU-ETSの炭素価格は 90ユーロ/tCO2e、ユーロとの為替は 1ユーロ185 円で計算している。

- 執筆者紹介
-
ジェトロ調査部欧州課
川嶋 康子(かわしま やすこ) - 2023年、ジェトロ入構。調査部調査企画課を経て、2025年4月から現職。


よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- コマツ、アフリカ全土で建設・鉱山機械を展開 (2026年08月24日)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- MENA主要港湾動向(1)ホルムズ海峡危機に揺れる湾岸諸国 (2026年08月25日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- EU循環型経済関連法の最新概要‐エコデザイン規則(ESPR)、修理する権利指令(R2R 指令)、包装・包装廃棄物規則(PPWR)案‐(2024年11月)


