

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
理念から現実重視路線へ、米国の水素政策と企業動向
2026年10月1日
米国の水素産業は、バイデン前政権下では脱炭素政策を追い風に成長期待が急速に高まった。一方、第2次トランプ政権発足後は、急激な政策転換により産業競争力やエネルギー安全保障に重点が移り、水素関連事業を取り巻く環境は大きく変化した。しかし、水素そのものへの政策的関心が失われたわけではなく、トランプ政権下では、水素政策は脱炭素推進策からエネルギー安全保障や産業競争力を重視する方向へと軸足を移している。
政権交代によりビジネス環境が激変
バイデン前政権が志向した脱炭素政策に後押しされた米国の水素産業は、2022年成立のインフレ削減法(IRA)やインフラ投資・雇用法(IIJA)、大規模な予算支出計画などを受け、成長期待が急速に高まった(2024年10月17日付地域・分析レポート参照)(注1)。2024年末までに、日本企業を含む多くの民間投資プロジェクトが全米各地で発表された。しかし、IRAに基づく水素生産施設向けの税額控除〔内国歳入法(IRC)45V〕の最終規則がバイデン前政権末期の2025年1月まで発表されなかったことに加え、その直後に第2次トランプ政権が発足し、大幅に政策転換が図られたことで、水素産業の見通しは一気に不確実性に覆われた(2026年2月2日付地域・分析レポート参照)。
特に焦点となったのは、IRAの税額控除プログラム45Vと、IIJAに基づき全米7カ所が指定された水素ハブだ(2023年10月16日付ビジネス短信参照)。45Vは、温室効果ガス排出量に応じて、水素1キログラム当たり最大3ドルの税額控除を認める制度で、水素製造への投資を後押しした。第2次トランプ政権は、立法審議を経て成立したこれらの制度を容易に覆すことができない。しかし、2025年7月に成立させた2026会計年度税制・歳出法のいわゆる「大きく美しい1つの法案法(OBBBA)」で、枠組み自体は維持しつつ対象期限を見直した。当初2033年1月1日までに着工する生産施設に認められていた税額控除を、2028年1月1日までに着工する案件に限定する修正を行った。これにより、水素生産に対する政策支援の長期安定性は大きく後退した。
後者の水素ハブのうち、エネルギー省(DOE)の予算見直しにより2025年10月、西海岸で指定された2つのハブに対する資金拠出の取りやめが発表された。これら2つのハブが所在する州は、資金拠出を求めて州政府がトランプ政権を提訴する事態に発展している。その他5つのハブについては、2026年4月に拠出額の維持が確定した(図、表1参照)。
図:DOEによる支援継続・停止が決定した水素ハブ所在地

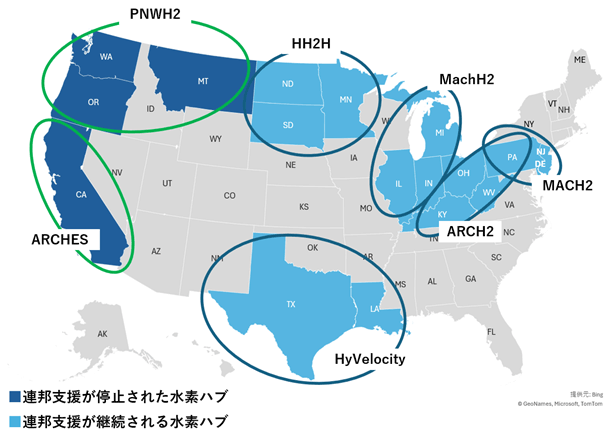
出所:各ハブ発表資料などを基にジェトロ作成
| 連邦支援 | 水素ハブ名 | 対象州 |
水素製造方式 (注1) |
主要な民間企業パートナー (注2) |
|---|---|---|---|---|
| 継続 | HyVelocity (Texas Gulf Coast) | テキサス、ルイジアナ | ブルー、グリーン | シェブロン、エクソン・モービル、エアリキード、三菱パワー |
| ARCH2 (Appalachia) | ウエストバージニア、オハイオ、ペンシルベニア、ケンタッキー | ブルー | EQT、CNXリソーシズ、エアリキード、プラグ・パワー | |
| MACH2 (Mid-Atlantic) | ペンシルベニア、デラウェア、ニュージャージー | グリーン、ピンク、オレンジ | モンロー・エナジー、デュポン、エアリキード | |
| MachH2 (Midwest) | イリノイ、インディアナ、ミシガン | ブルー、グリーン、ピンク | クリーブランド・クリフス、アルセロール・ミタル、ニコラ・モーター | |
| HH2H(Heartland) | ミネソタ、ノースダコタ、サウスダコタ | ブルー、グリーン | エクセル・エナジー、アトラス・アグロ | |
| 停止 | ARCHES(California) | カリフォルニア | グリーン | バラード、ボッシュ、ホンダ、豊田通商、岩谷産業、ヒュンダイ、アマゾン |
| PNWH2(Pacific Northwest) | ワシントン、オレゴン、モンタナ | グリーン | アマゾン、エアリキード、プラグ・パワー、アトラス・アグロ |
注1:水素製造方式の色分けは次のとおり;
(1)グリーン:再生可能エネルギーを活用して製造される水素
(2)ブルー:天然ガスや石炭など化石燃料から製造され、その過程で排出される二酸化炭素が回収・貯留(CCS)技術で回収される水素
(3)ピンク:原子力発電を活用した水の電気分解によって製造される水素
(4)オレンジ:廃棄物や残留物から製造される水素
注2:2026年8月時点で各ハブのウェブサイトに記載のあった企業の一部を記載。
出所:各ハブ発表資料などを基にジェトロ作成
資金拠出が維持された5つのハブと取りやめとなった2つのハブを比較すると、前者は化石燃料由来のブルー水素や原子力由来のピンク水素を主軸とする案件が多く含まれていた一方、後者はいずれも再生可能エネルギー由来のグリーン水素を主軸としていた点が特徴的だ。もっとも、資金停止・継続の判断は水素製造方式のみで決まったわけではなく、各ハブが取り組むプロジェクトの成熟度や地域経済への波及効果なども影響したとみられる。結果として、DOEの資金拠出が維持された案件には、既に水素製造に取り組んでいる、あるいは、天然ガスやパイプラインなどの既存の産業基盤を活用できるプロジェクトが多く含まれている。化石燃料部門の脱炭素化に効果的な二酸化炭素回収・利用・貯留(CCS/CCUS)に関するIRAの税額控除(IRC45Q)が、OBBBAで一部の修正に留まったことも、政権のエネルギー政策の方向性を考える上で参考になる。トランプ政権下では、脱炭素そのものより、産業競争力や化石燃料との親和性を重視した姿勢で選別を進めているといえる。
州レベルでは独自の対策が進む
激変した環境を背景に、州政府レベルでの取り組みも進んでいる(表2参照)。特に、トランプ政権の政策変更で最も大きく影響を受けたカリフォルニア州では、州独自のクリーンエネルギー市場の創設に積極的に取り組んでいる。政策面では、水素供給ステーションの迅速な整備を可能にする州法(SB1418 、2024年)、グリーン水素の活用普及に向けた州法(SB1350、2026年)などを成立させた。2026年8月末には、州政府機関カリフォルニア・エネルギー委員会(CEC)がゼロエミッション車の普及に向け9,520万ドルを投資すると発表した。そのうち1,500万ドルを水素充塡(じゅうてん)設備の整備に振り向け、水素の社会実装に向けた環境整備を推進する方針を鮮明にした。民間プロジェクトでは、州南部のロサンゼルス港/ロングビーチ港で進められている港湾の脱炭素化に向けた実証事業が、複数の日本企業を含む企業群と州政府・地元自治体との協業により進んでいる。カリフォルニア州の水素ハブARCHESは400社を超えるパートナー企業・団体が名を連ね、連邦資金の有無にかかわらず、州のクリーンエネルギーへの移行を目指す政策にビジネス機会を見いだしている。水素ハブへの連邦支援が継続するテキサス州などでも、州独自の水素戦略を策定し、中長期的な社会実装を目指す動きがみられ、各地で州政府の独自支援策と連携した存続可能な環境づくりが進む。
| 連邦・主要州 | 現状 |
|---|---|
| 連邦 |
|
| カリフォルニア州 |
|
| ワシントン州 |
|
| テキサス州 |
|
| ルイジアナ州 |
|
出所:各州政府発表資料などを基にジェトロ作成
こうした流れを踏まえ、業界団体の米国水素連合は2026年2月、ロビイングの対象を連邦政府から州政府にシフトする意向を表明した。連邦レベルの水素政策を巡る不確実性を踏まえ、雇用創出やサプライチェーンの透明化に資する水素事業の推進を州政府に訴えることで、許認可や公共インフラ整備などに関する州レベルの施策への働きかけを強める方針だ。
民間プロジェクトも現実的な選別が進む
連邦政府による5つの水素ハブへの資金拠出維持の方針を受けて、第2次トランプ政権発足以降、不透明感が強かった水素産業の事業環境は、政策の方向性が一定程度明確になった。企業にとっては、市場動向や事業の収益性を踏まえた中長期の計画を立てやすい環境が生まれたといえる(表3参照)。2026年8月には、世界最大のアンモニアメーカーであるCFインダストリーズ(米国、CF Industries)、JERA(日本)、三井物産(日本)の合弁企業のブルー・ポイント・ワン(Blue Point One)が、ルイジアナ州で低炭素アンモニア生産工場の建設に着工した。2025年4月に40億ドルを投じるプロジェクトとして発表されたものであり、IRAの45Qの適用対象となる見込みだ(2026年7月3日付ビジネス短信参照)。
こうした税制上のメリットを生かしたプロジェクトが進む一方、採算性や需要を見極め、事業を縮小・撤退する動きもみられる。エア・プロダクツ・アンド・ケミカルズ(Air Products and Chemicals)やプラグ・パワー(Plug Power)などの大手水素関連企業は、政策リスクを見極めつつも採算性を優先し、テキサス州やルイジアナ州での一部案件の中止や売却を選択した。また、石油大手エクソンモービル(Exxon Mobil)は、テキサス州で計画していた大型水素製造施設の建設について、市場形成の不透明さを理由に2025年11月に計画停止を発表し、現在も再開していない。企業が採算性や需要を見極めながら、案件の選別を進める姿勢を強めていることがうかがえる。
| 推進・慎重 | 内容 |
|---|---|
| 推進 |
|
| 慎重 |
|
出所:各企業発表などを基にジェトロ作成
今後はエネルギー安全保障や急増する電力需要の選択肢の1つに
水素を含む環境政策は、2026年11月の中間選挙において主要な争点になっていない。経済のほか、物価やガソリン価格の高騰といったアフォーダビリティー(手頃さ)が最大の対立軸となっており、クリーンエネルギーは、急増するデータセンター投資に伴う電力需要の増加への対応策の1つとして話題にのぼる程度だ。ただし、中間選挙を経て連邦議会の勢力図に変化が生じた場合、45Vの対象期限の延長や水素ハブ予算の再拡充が議論される可能性がある。
下院民主党は2026年3月、160人を共同提出者として「光熱費救済法(Energy Bills Relief Act、H.R.7977)」案を提出した。同法案では、OBBBAによる制度の見直しを取り消し、IRAに基づく支援措置を変更前の状態へ戻すことを目指している。また、下院共和党も同年4月、7人を共同提出者として「米国エネルギー支配法(American Energy Dominance Act、H.R.8477)」案を提出した。こちらも、OBBBAで変更されたIRAに基づく税額控除などの支援策を復活させる内容であり、水素については生産施設の着工期限を2033年1月1日に戻す条項が盛り込まれている。同法案では、水素をエネルギーの安定供給を支える手段の1つとして位置付けている。
いずれも現在の会期中に成立する見込みは低く、中間選挙後を見据えた制度修正案といえる。水素製造関連の投資は、テキサス州やルイジアナ州など共和党の地盤である州にとっても製造業の雇用創出策として期待されていることから、一部の共和党議員の間でも支援維持を求める動きがみられる。中間選挙、さらには2028年の大統領選挙の結果によらず、水素政策を支持する声は両党に存在する。また、各水素ハブの主要メンバーを見ると、国内外を問わず多くの企業が参加し、技術やインフラを持ち寄っている。日本企業も例外ではない。ただし、米国で水素ビジネスに携わる日本企業からは、水素は商用ベースでは補助金なしに成立しないとの意見が聞かれる。現時点では、多くの案件で補助金などの政策支援が採算確保の前提となっているとみられる(注2)。政権の方針に大きく左右されることから、ビジネスの観点では、短期的な収益化を目指すというよりも、中長期的な電力供給オプションとして位置付けながら取り組むことが選択肢となる。ブルー水素や産業用途向けの水素が支持を得やすい状況は今後も続く可能性が高く、地域ごとの需要や産業構造を踏まえた事業展開が重要となる。
- 注1:
-
バイデン前政権時の水素政策や産業動向の詳細については、2023年6月9日付地域・分析レポート「水素でも、自国中心のサプライチェーン構築を目指す米国」を参照。

- 注2:
-
ジェトロによるヒアリングに基づく(2026年4月実施)。

- 執筆者紹介
-
ジェトロ調査部米州課長
伊藤 実佐子(いとう みさこ) - 1999年、ジェトロ入構。海外調査部米州課、対日投資部(北米・大洋州担当)、サンフランシスコ事務所を経て2023年8月より現職。2010年5月、米国ペンシルベニア大学大学院修了、公共政策修士。共訳書に『米国通商関連法概説』(ジェトロ、2005年)。
よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- マイナス60度の超冷凍技術で広がる食品輸出の可能性(日本) (2026年09月01日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 紅海およびスエズ運河に関する物流動向 (2026年05月13日)
- 2025年の中国自動車生産・販売動向 (2026年06月26日)


