


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
経済安全保障で変わるビジネスアフリカにおけるレアアース開発を巡る各国の動向
供給網再編と戦略的競争の最前線に
2026年10月13日
レアアース(希土類元素)は、電気自動車(EV)や風力発電設備、防衛装備品、半導体などに不可欠な鉱物資源であり、経済安全保障上の戦略物資として位置付けられている。本稿では、現在アフリカで進展している大規模なレアアース開発プロジェクトについて解説する。中国、米国、EU、日本がアフリカの大型レアアース鉱床への関与を強める一方、資源国も国内加工や関連産業の育成を求めており、レアアース開発は経済安全保障と産業政策が交錯する戦略分野となっている。アフリカのレアアース生産量は世界全体の1%程度にとどまるものの、大型案件の事業化が進めば、供給網多角化に向けた重要な存在となる可能性がある。
生産シェアは1%前後、未開発鉱床に注目集まる
米国地質調査所(USGS)によれば、2025年の世界レアアース鉱山生産量は約39万トンで、このうち中国が27万トンと約69%を占めた。米国が5万1,000トン、オーストラリアが2万9,000トン、ミャンマーが2万2,000トンで続き、供給構造の集中が顕著だ。アフリカではマダガスカルが2,700トン、ナイジェリアが1,500トンを生産し、世界生産に占めるシェアは約1.1%にとどまる(表参照)。
| 国・地域 |
生産量 (2025年、推定) |
埋蔵量 |
|---|---|---|
| 中国 | 270,000 | 44,000,000 |
| 米国 | 51,000 | 1,900,000 |
| オーストラリア | 29,000 | 6,300,000 |
| ミャンマー | 22,000 | n.a. |
| タイ | 4,800 | n.a. |
| インド | 2,900 | n.a. |
| マダガスカル | 2,700 | n.a. |
| ロシア | 2,600 | 3,800,000 |
| ブラジル | 2,000 | 11,000,000 |
| ナイジェリア | 1,500 | n.a. |
| ベトナム | 150 | 3,500,000 |
| マレーシア | 110 | 710,000 |
| グリーンランド | — | 1,500,000 |
| タンザニア | — | 890,000 |
| 南アフリカ共和国 | — | 860,000 |
| カナダ | — | 830,000 |
| 合計(その他含む) | 390,000 | 75,000,000超 |
注:「-」は生産なし、「n.a.」はデータ入手不可を表す。
出所:米国地質調査所(USGS)
しかし、潜在的な埋蔵量の観点から見ると、アフリカはレアアースの分野でも一定の存在感を持っている。アフリカには複数の大規模未開発鉱床が存在し、中国や、中国依存の低減を目指す米国、EU、日本などが相次いで関与を強めている。
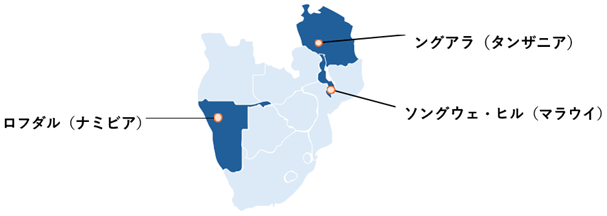
注:円は鉱床のだいたいの位置を表す。
出所:ジェトロ作成
中国が主導権を強めるタンザニア・ングアラプロジェクト
中国はレアアースの採掘だけでなく、分離・精製能力でも世界市場を支配している。国際エネルギー機関(IEA)によれば、世界のレアアース精製能力の85%が中国に集中しており、中国国外で採掘された鉱石も中国国内で処理されるケースが多い。この優位性を維持するため、中国企業は海外鉱床権益の確保を進めている。
その代表例がタンザニア南西部のングアラ(Ngualla)レアアース・プロジェクトだ。ングアラは約2億1,400万トン、平均品位2.15%TREO(Total Rare Earth Oxide、全レアアース酸化物換算量)(注)の鉱物資源量を有し、世界最大級の未開発レアアース鉱床の1つとされる。同案件はネオジム、プラセオジウムの比率が高く、EV用永久磁石向け原料の重要供給源として注目されている。
中国のレアアース大手、盛和資源(Shenghe Resources)は、そのシンガポール子会社を通じて2022年にングアラ・プロジェクトの開発主体であるオーストラリア企業のピーク・レアアース(Peak Rare Earth)の株式19.9%を取得し、筆頭株主となった。2023年には、ングアラで生産されるレアアース精鉱の全量を当初7年間にわたり引き取る拘束力ある契約を締結し、2024年6月にピークの株主とタンザニア鉱業委員会の承認を経て同契約が発効した。これにより、盛和資源は資本参加に加え、精鉱の販売・加工ルートにも強い影響力を確保した。さらに2025年、盛和資源はピークの完全子会社化に乗り出し、9月30日に全株式の買収を完了した。
ングアラは、中国企業が海外のレアアース鉱床開発から精鉱の引き取り・加工までのサプライチェーンを確保し、中国主導の供給網を強化する代表例といえる。
欧米が支援するマラウイのソングウェ・ヒルプロジェクト
欧米諸国は中国に集中するレアアース供給網の分散を目指している。その動きの中で、マラウイ南東部のソングウェ・ヒル(Songwe Hill)レアアース・プロジェクトは、アフリカにおける象徴的な案件の1つとなっている。開発主体はカナダのムカンゴ・リソーシーズ(Mkango Resources)で、米国は開発準備への資金支援を、欧州連合(EU)は重要原材料法(Critical Raw Materials Act、CRMA)に基づく戦略プロジェクト認定や域内の分離・精製施設との連携を通じて、同プロジェクトに関与している。
ムカンゴが2022年に公表した最終事業化調査(DFS)によると、ソングウェ・ヒルは推定鉱石埋蔵量1,810万トン、平均品位1.16%TREOを有し、生産開始後の最初の5年間に、総レアアース酸化物として年平均約5,954トンを生産する計画だ。このうち、永久磁石の主要原料となるネオジム・プラセオジム酸化物が年平均1,953トン、磁石の耐熱性向上に用いられる重希土類のジスプロシウム・テルビウム酸化物が56トンを占める。
米国国際開発金融公社(DFC)は2025年、ムカンゴの間接完全子会社であるランカスター・エクスプロレーション(Lancaster Exploration)との間で、460万ドルのプロジェクト開発資金契約を締結した。本資金は基本設計(FEED)など建設・操業に向けた準備作業に充てられる。
EUも2024年5月に発効した重要原材料法(Critical Raw Materials Act、CRMA )を通じてソングウェ・ヒルへの政策的関与を強めている。CRMAは、それぞれの戦略原材料について、関連する各加工段階で2030年までに単一の域外国からの輸入をEU年間消費量の65%以下に抑えることを目標とし、域外資源国との連携による調達先の多様化を重視している。欧州委員会は2025年6月4日、EU域外の13案件をCRMA上の戦略プロジェクトに認定し(欧州委員会ウェブサイト参照)、その1つにソングウェ・ヒルを選定した。
ソングウェ・ヒルで生産される混合レアアース炭酸塩(MREC)は、鉄道でモザンビークのナカラ港へ運ばれ、海上輸送を経て、ポーランドで計画されるプワヴィ(Puławy)分離施設で処理される構想だ。プワヴィではMRECを元素別に分離し、ネオジム、プラセオジム、ジスプロシウム、テルビウムなどの酸化物を生産する計画だ。同施設も2025年3月にEU域内の戦略プロジェクトに認定され、マラウイでの採掘・一次処理からEU域内での高度な分離・精製までの一体的な供給網が、CRMAの下で政策的な位置付けを得た。
米国は事業化準備の資金を、EUは戦略プロジェクト認定と域内加工への接続を支援している。ただし、いずれも建設資金の確保を意味するものではなく、本格的な資金調達が今後の課題となる。
日本が参画するナミビア・ロフダル重希土類プロジェクト
日本政府も、エネルギー・金属鉱物資源機構(JOGMEC)などを通じ、レアアースの供給源多角化に向けてアフリカへの関与を強めている。その代表例が、ナミビア北部クネネ州のロフダル(Lofdal)重希土類プロジェクトだ。JOGMECは2020年にカナダの探鉱会社ナミビア・クリティカルメタルズ(Namibia Critical Metals)との共同探鉱を開始し、資源量調査や事業性評価を進めてきた。2026年3月には豊田通商が共同開発事業者として参画し、同年7月には同社が設立した特定目的会社「TJ Namibia Rare Earths」に対し、JOGMECが最大4,766万8,000カナダドル(約54億6,000万円)を出資すると発表した(JOGMECウェブサイト参照)。
ロフダル鉱床は、電動車用モーターなどに使われる高性能永久磁石に不可欠なジスプロシウムやテルビウムなどの重希土類を多く含むことが特徴だ。重希土類は採掘や精製が特定の国・地域に集中しており、供給安定性や経済安全保障上のリスクが大きい。
JOGMECと豊田通商は、特定目的会社を通じて最終事業化可能性評価(DFS)を進めており、調査結果や事業環境を踏まえ、2026年度中をめどに事業化の最終判断を行う予定だ。本稿執筆時点では鉱床開発が正式決定した段階ではないものの、開発が実現すれば、日本の自動車産業を中心とする国内製造業の安定調達に寄与することが期待される。
資源国が進める国内加工・付加価値化政策
一方、資源国側も、国内加工や政府権益の確保を通じた付加価値向上を求める政策を強めている。
タンザニアでは2017年に鉱業法および天然資源関連法が改正され、未加工鉱物の輸出制限や、大型鉱山開発事業については政府が最低16%の無償持分を保有できる仕組みが導入された。ングアラ・プロジェクトでも国営鉱業会社STAMICOが16%の権益を保有している。ピークは2022年の事業化調査改訂版において、レアアース精製施設のタンザニア国内の建設も検討していた。現時点でタンザニア国内に精製施設は建設されていないものの、政府は引き続き国内加工能力の育成を重要課題と位置付けている。
マラウイ政府もソングウェ・ヒルプロジェクトを、レアアース開発を通じた経済成長が期待される重要案件と位置付けている。2024年にムカンゴと締結した鉱業開発協定(MDA)について、政府は持続可能な開発、利益の公平な配分、環境・社会的責任を重視する「ウィンウィン」の協定であると説明している。また、同プロジェクトを雇用創出や経済成長への貢献を通じて国家開発計画「Malawi 2063」の実現を後押しする案件と位置付けており、政府が10%の非希薄化持分を保有することとなっている。
ナミビアも2023年にレアアースを含む未加工鉱物について輸出規制を導入し、国内での加工・付加価値創出を促進する姿勢を示した。JOGMECと豊田通商が参画するロフダル重希土類プロジェクトでは、従来の精鉱輸出にとどまらず、ナミビア国内で軽希土類炭酸塩(LREC)や重希土類炭酸塩(HREC)といった高付加価値の中間製品を生産する可能性が検討されている。
このように、アフリカの資源国はレアアース権益獲得競争を活用しながら、単なる採掘権料やロイヤルティー収入の確保にとどまらず、加工産業の育成や雇用創出、技術移転を求める姿勢を強めている。今後、大型案件の事業化が進展する中で、各国政府による付加価値向上政策が投資判断や事業スキームに与える影響にも注視する必要がある。
供給網再編の成否を左右する大型案件の事業化
アフリカにおけるレアアース開発は、中国、米国、EU、日本による経済安全保障戦略と、アフリカ諸国の産業育成戦略が交差する地政学的競争の一端として理解する必要がある。今後は、大型案件が資金調達や加工体制の整備を経て事業化に至るかが、世界のレアアース供給網の再編を左右する。
- 注:
-
鉱物資源として推定された岩石全体の重量のうち、レアアース酸化物の合計が平均で2.15%含まれることを意味する。


- 執筆者紹介
-
ジェトロ調査部中東アフリカ課
波多野 瞭平(はたの りょうへい) - 2025年10月から現職。中東・アフリカ地域の調査業務を担当。


よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 2023~2024年の世界半導体市場の見通しと米国の戦略 (2023年05月08日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 中東情勢の緊迫化と日本の対中東貿易・エネルギー調達 (2026年10月14日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 米国2026年中間選挙(1)上院での多数派を目指す民主党の戦い (2025年11月18日)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- 米国の鉄鋼・アルミ・銅の232条関税の制度変更と企業の実務対応 (2026年05月20日)


