
 マイページ


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
インドにおける日系企業の進出動向
タイとの比較
2026年3月10日
近年、14億人の人口と経済成長による市場拡大を背景に、日本企業のインドへのビジネス展開への関心が高まっている。本稿では、アジアの中でも日系企業進出が多いタイを中心に他国との比較を通し、日系企業の進出について現在の状況を確認したい。
在インド日系企業数は2018年頃から横ばい
在インド日本大使館は2025年6月、ジェトロと共同で作成した「インド進出日系企業リスト(2024年10月時点) (587KB)」を発表した。これによると、2024年10月時点のインドにおける日系企業数は1,434社で、2023年からは35社増えたものの、2020年の1,455社をピークとして、2018年からほぼ横ばいの状態となっている。拠点数ベースで見ると、既進出企業の積極的な事業拡大により2020年以降増加傾向にあるものの、急激な増加には至っていない(図参照)。
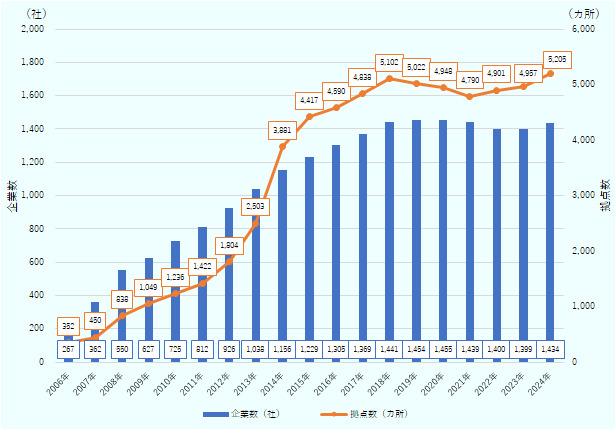
出所:「インド進出日系企業リスト(2024年10月時点)」を基にジェトロ作成
他国の日系企業進出状況と比較するとどうだろうか。日本の外務省が2025年8月に発表した「海外進出日系企業拠点数調査 (2024年10月1日時点)」によると、調査対象国によって集計単位が企業数と拠点数で混在しており単純比較はできないものの、インドよりも企業数・拠点数の観点で規模が大きい国としては、米国(9,639拠点)のほか、中国(3万2,364拠点)、韓国(3,003社)といった東アジアの国、タイ(6,083社)、シンガポール(4,558社)、ベトナム(2,543社)、マレーシア(1,643社)といったASEANの主要国が挙げられる(表1参照)。インドにおける日系企業の進出はこれらの国々に続く規模感となってきている。他方で、インドの人口規模や経済規模を加味すると、日系企業の進出はまだまだ発展途上だといえる。
| 国・地域名 | 企業数 | 拠点数 | 参考:在留邦人数(2025年) |
|---|---|---|---|
| 中国 | — | 32,364 | 92,928 |
| 米国 | — | 9,639 | 416,380 |
| タイ | 6,083 | — | 72,113 |
| シンガポール | 4,558 | — | 33,397 |
| 韓国 | 3,003 | — | 44,471 |
| ベトナム | 2,543 | — | 16,636 |
| マレーシア | 1,643 | — | 19,690 |
| インド | 1,434 | 5,205 | 8,865 |
| インドネシア | — | 2,409 | 15,266 |
| ドイツ | — | 1,902 | 44,648 |
| フィリピン | — | 1,630 | 13,342 |
| メキシコ | — | 1,607 | 9,344 |
| 台湾 | — | 1,595 | 21,755 |
| カナダ | — | 933 | 75,316 |
| 英国 | — | 925 | 62,270 |
| オーストラリア | — | 852 | 105,566 |
| フランス | — | 835 | 36,023 |
注:一部の国では、各大使館・総領事館の管轄する地域ごとで集計方法が異なり、拠点数と企業数が混在している。一部の国・地域では外務省以外の外部調査の結果を反映しており、「日系企業」の定義が完全に合致しない場合がある。タイについては、ジェトロが2025年2月に発行した「タイ日系企業進出動向調査2024年度」で活動が確認された企業数。
出所:外務省「海外進出日系企業拠点数調査」(2024年10月1日現在)および「海外在留邦人数調査統計」(2025年10月1日現在)、ジェトロ「タイ日系企業進出動向調査2024年度」および「インド進出日系企業リスト(2024年10月時点)」を基にジェトロ作成
進出業種は製造業に偏り
2024年10月時点のインド進出日系企業の業種の内訳を確認して見ると、1,434社中、製造業が708社と約半数の49.4%を占めた(表2参照)。製造業の内訳を見ると輸送用機械器具製造業(全体に占める割合10.9%)、電気・電子機器製造業(同7.0%)、金属製造・加工業(同6.9%)などで割合が大きかった。
ここで、ASEANの中で最も日系企業の集積が進んでいるタイと比較して見ると、タイでは製造業の割合はインドよりも低く約4割で、卸売・小売業(タイ:26.0%、インド:16.0%)やサービス業(タイ:18.8%、インド:16.4%)、不動産業・物品賃貸業(タイ:3.1%、インド:0.6%)などへ業種が多様化していることもみられた。また、製造業の中では食品・飲料(タイ:2.2%、インド:1.5%)や金属製造・加工(タイ:9.7%、インド:6.9%)などの分野でインドでの比率と比べてタイでの比率が高かった。
表2:インドとタイの業種別日系企業数(2024年) (375KB)
タイにおける日系企業進出の変遷を振り返るために、業種別企業数の推移を見てみると、2008年から2024年にかけて企業数は約1.6倍となり、製造業は1,879社から2,411社に増加しているものの、全体に占める割合は48.4%から39.6%に低下している(表3参照)。このことから、この約15年で製造業以外の分野における進出も拡大したことが見て取れる。特に伸びが大きかったのはサービス業で、2008年の12.2%から2024年には18.8%まで拡大している。
| 業種 | 2008年 | 2014年 | 2017年 | 2020年 | 2024年 | |||||
|---|---|---|---|---|---|---|---|---|---|---|
| 企業数 | 比率 | 企業数 | 比率 | 企業数 | 比率 | 企業数 | 比率 | 企業数 | 比率 | |
| 農、林、漁、鉱業 | 9 | 0.2% | 14 | 0.3% | 17 | 0.3% | 16 | 0.3% | 14 | 0.2% |
| 建設業 | 137 | 3.5% | 136 | 3.0% | 150 | 2.8% | 152 | 2.6% | 169 | 2.8% |
| 製造業 | 1,879 | 48.4% | 2,147 | 47.0% | 2,346 | 43.1% | 2,344 | 40.0% | 2,411 | 39.6% |
| 電気・ガス・熱供給・水道業 | — | — | 15 | 0.3% | 26 | 0.5% | 33 | 0.6% | 15 | 0.2% |
| 情報通信業 | 118 | 3.0% | 148 | 3.2% | 191 | 3.5% | 209 | 3.6% | 238 | 3.9% |
| 運輸業、郵便業 | 144 | 3.7% | 176 | 3.9% | 204 | 3.7% | 211 | 3.6% | 190 | 3.1% |
| 卸売業・小売業 | 942 | 24.3% | 1,082 | 23.7% | 1,360 | 25.0% | 1,486 | 25.4% | 1,583 | 26.0% |
| 金融業・保険業 | 56 | 1.4% | 80 | 1.8% | 95 | 1.7% | 91 | 1.6% | 81 | 1.3% |
| 不動産業、物品賃貸業 | 63 | 1.6% | 64 | 1.4% | 100 | 1.8% | 188 | 3.2% | 188 | 3.1% |
| サービス業 | 475 | 12.2% | 696 | 15.2% | 914 | 16.8% | 1,039 | 17.7% | 1,146 | 18.8% |
| 分類不能の産業・その他 | 61 | 1.6% | 9 | 0.2% | 41 | 0.8% | 87 | 1.5% | 48 | 0.8% |
| 合計 | 3,884 | 100.0% | 4,567 | 100.0% | 5,444 | 100.0% | 5,856 | 100.0% | 6,083 | 100.0% |
出所:「タイ日系企業進出動向調査2024年度」を基にジェトロ作成
他方、インドでは、2018年から2024年で前述のとおり企業数に大きな変化がなく、製造業の割合にも変化は見られない(表4参照)。ただし、タイでの状況とは反対にサービス業の割合は縮小しており、卸売業・小売業の割合が拡大する傾向が見られた。
| 業種 | 2019年 | 2020年 | 2021年 | 2022年 | 2023年 | 2024年 | ||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 企業数 | 比率 | 企業数 | 比率 | 企業数 | 比率 | 企業数 | 比率 | 企業数 | 比率 | 企業数 | 比率 | |
| 農、林、漁、鉱業 | 11 | 0.8% | 12 | 0.8% | 12 | 0.8% | 11 | 0.8% | 12 | 0.9% | 13 | 0.9% |
| 建設業 | 33 | 2.3% | 33 | 2.3% | 33 | 2.3% | 32 | 2.3% | 33 | 2.4% | 36 | 2.5% |
| 製造業 | 713 | 49.0% | 717 | 49.3% | 701 | 48.7% | 692 | 49.4% | 691 | 49.4% | 708 | 49.4% |
| 電気・ガス・熱供給・水道業 | 7 | 0.5% | 8 | 0.5% | 9 | 0.6% | 11 | 0.8% | 8 | 0.6% | 4 | 0.3% |
| 情報通信業 | 82 | 5.6% | 86 | 5.9% | 83 | 5.8% | 87 | 6.2% | 90 | 6.4% | 92 | 6.4% |
| 運輸業、郵便業 | 69 | 4.7% | 71 | 4.9% | 69 | 4.8% | 72 | 5.1% | 66 | 4.7% | 65 | 4.5% |
| 卸売業・小売業 | 226 | 15.5% | 224 | 15.4% | 225 | 15.6% | 216 | 15.4% | 220 | 15.7% | 229 | 16.0% |
| 金融業・保険業 | 33 | 2.3% | 31 | 2.1% | 35 | 2.4% | 34 | 2.4% | 35 | 2.5% | 36 | 2.5% |
| 不動産業、物品賃貸業 | 16 | 1.1% | 15 | 1.0% | 12 | 0.8% | 9 | 0.6% | 9 | 0.6% | 8 | 0.6% |
| サービス業 | 264 | 18.2% | 255 | 17.5% | 256 | 17.8% | 233 | 16.6% | 230 | 16.4% | 235 | 16.4% |
| 分類不能の産業・その他 | 0 | 0.0% | 3 | 0.2% | 4 | 0.3% | 3 | 0.2% | 5 | 0.4% | 8 | 0.6% |
| 合計 | 1,454 | 100.0% | 1,455 | 100.0% | 1,439 | 100.0% | 1,400 | 100.0% | 1,399 | 100.0% | 1,434 | 100.0% |
出所:「インド進出日系企業リスト(2024年10月1日現在)」を基にジェトロ作成
直接投資額で製造業の割合は大きくも、徐々に多様化が進む
続いて、日本からタイやインドに対する業種別の直接投資額を確認する。タイは、1980年代後半からの経済自由化により、日本をはじめとした海外からの投資を受け入れ急速な工業化と経済成長を遂げた。2000年代には既にGDPに占める製造業の割合が3割に達している。日本銀行が公表している2024年末時点での日本からタイへの直接投資残高を見ると、製造業が57.8%を占めており投資の中心となっていることが分かる(表5参照)。他方で、その割合は2014年末時点の64.2%から縮小しており、特に主軸産業である輸送機械器具の占める割合は21.1%から14.6%に減少するなど、10年間で業種の多様化が進んだことが明らかだ。
2024年末時点での日本からインドへの直接投資残高(5兆8,179億円)は、タイ向けの11兆8,119億円と比較すると見劣りする一方、10年前の2014年末時点の日本からタイへの直接投資残高(6兆1,784億円)と近い水準までは拡大しつつある。業種の内訳を見ると、製造業が2014年末時点の75.3%からは縮小しているものの、61.9%と依然大きな割合を占める。特に輸送機械器具への投資の割合は高く、全体の33.9%を占めている。
| 項目 | タイ | インド | ||||||
|---|---|---|---|---|---|---|---|---|
| 2014年末時点 | 2024年末時点 | 2014年末時点 | 2024年末時点 | |||||
| 金額(億円) | 割合(%) | 金額(億円) | 割合(%) | 金額(億円) | 割合(%) | 金額(億円) | 割合(%) | |
| 製造業 | 39,668 | 64.2% | 68,244 | 57.8% | 12,404 | 75.3% | 36,021 | 61.9% |
 食料品 |
1,074 | 1.7% | 3,379 | 2.9% | 54 | 0.3% | 333 | 0.6% |
|
繊維
|
542 | 0.9% | 1,455 | 1.2% | 62 | 0.4% | — | — |
|
木材・パルプ
|
1,051 | 1.7% | 1,908 | 1.6% | 176 | 1.1% | 629 | 1.1% |
|
化学・医薬
|
2,997 | 4.9% | 7,297 | 6.2% | 1,303 | 7.9% | 3,096 | 5.3% |
|
石油
|
— | — | — | — | — | — | — | — |
|
ゴム・皮革
|
2,343 | 3.8% | 2,450 | 2.1% | 186 | 1.1% | 428 | 0.7% |
|
ガラス・土石
|
714 | 1.2% | 1,230 | 1.0% | 273 | 1.7% | — | — |
|
鉄・非鉄・金属
|
5,504 | 8.9% | 8,077 | 6.8% | 653 | 4.0% | 1,747 | 3.0% |
|
一般機械器具
|
2,933 | 4.7% | 7,213 | 6.1% | 1,009 | 6.1% | 5,225 | 9.0% |
|
電気機械器具
|
6,908 | 11.2% | 13,722 | 11.6% | 1,717 | 10.4% | 2,906 | 5.0% |
|
輸送機械器具
|
13,046 | 21.1% | 17,287 | 14.6% | 6,619 | 40.2% | 19,741 | 33.9% |
|
精密機械器具
|
1,360 | 2.2% | 1,400 | 1.2% | 144 | 0.9% | 370 | 0.6% |
| 非製造業 | 22,117 | 35.8% | 49,874 | 42.2% | 4,063 | 24.7% | 22,158 | 38.1% |
|
農・林業
|
— | — | — | — | — | — | — | — |
|
漁・水産業
|
— | — | — | — | — | — | — | — |
|
鉱業
|
29 | 0.0% | — | — | — | — | — | — |
|
建設業
|
102 | 0.2% | 306 | 0.3% | 67 | 0.4% | 253 | 0.4% |
|
運輸業
|
397 | 0.6% | 556 | 0.5% | 142 | 0.9% | 398 | 0.7% |
|
通信業
|
66 | 0.1% | 272 | 0.2% | -1,181 | -7.2% | 269 | 0.5% |
|
卸売・小売業
|
3,251 | 5.3% | 9,332 | 7.9% | 707 | 4.3% | 3,245 | 5.6% |
|
金融・保険業
|
17,157 | 27.8% | 34,984 | 29.6% | 3,985 | 24.2% | 13,794 | 23.7% |
|
不動産業
|
59 | 0.1% | 1,382 | 1.2% | — | — | 2,258 | 3.9% |
|
サービス業
|
651 | 1.1% | 1,747 | 1.5% | 194 | 1.2% | 1,702 | 2.9% |
| 合計 | 61,784 | 100.0% | 118,119 | 100.0% | 16,467 | 100.0% | 58,179 | 100.0% |
出所:日本銀行「業種別・地域別直接投資残高」を基にジェトロ作成
輸出視野の製造業、非製造業分野での進出拡大に余地も
足元、インドでは日系企業数、拠点数が伸び悩んでいるが、今後の拡大に余地がある分野はどこなのか。これまで見てきたとおり、インドと同様に製造業、特に自動車産業の展開から始まり、徐々に業種が多様化していったタイでの日系企業進出の動向に照らし合わせると、今後インドでも輸送機器関連以外の製造業や、非製造業分野での進出の拡大が見込まれる。日系企業の進出数でみてもインドとタイでは4倍以上の差があり、拡大の余地が大きい。
他方で、インドとタイでは条件が大きく異なる。インドの国土はタイの約6倍で、首都バンコク周辺に産業が集積するタイと異なり、北部・西部・南部にかけて広く産業集積地が分布している。そのため、1拠点から全土をカバーすることは困難であり、インド全土でのビジネスを目指す場合には製造業においても非製造業においても多拠点展開の検討が必須となる。このことから、既進出企業のインド国内再投資も並行して広がることが期待される。
また、インドの人口はタイの約20倍、ASEAN全体と比較しても2倍以上の規模があり、一定の経済成長率を維持していることから、内需の規模が大きい。GDPに占める貿易額の割合で示される貿易依存度も低く、インド経済は内需に支えられる構造となっている。日系企業の事業状況を見ても、インドの日系企業では、売上高に占める輸出の割合が14.1%にすぎず、アジア地域の中で最も「内販型」であるという結果が出ている〔「2025年度海外進出日系企業実態調査(アジア・オセアニア編)」参照(KB)〕。これに対しインド政府は、「メーク・イン・インディア、メーク・フォー・ザ・ワールド」のスローガンを掲げ、国内製造業振興だけでなく、輸出振興にも取り組もうとしているが、今のところは上記のとおり内需主導型の産業構造となっている。
一方で、近年は輸出先の多角化を図るため、インド政府は各国との自由貿易協定(FTA)の締結に向けた交渉を積極的に進めている。既に、2022年2月にはアラブ首長国連邦(UAE)との包括的経済連携協定(CEPA)の締結(2022年2月24日付ビジネス短信参照)、2025年7月には英国とのFTA締結(2025年7月30日付ビジネス短信参照)や2026年1月にはEUとのFTA交渉妥結(2026年2月2日付ビジネス短信参照)が発表されている。こういった政策面での動きが後押しし、タイなどASEANの国々がグローバルな生産拠点として製造業を拡大させてきたように、インドでは特にアジア地域から遠い欧州、中東、そしてアフリカといった西方地域に向けた生産拠点として輸出も視野に入れたビジネスモデルが拡大する可能性が考えられる。

- 執筆者紹介
-
ジェトロ・ニューデリー事務所
丸山 春花(まるやま はるか) - 2021年、ジェトロ入構。企画部情報システム課、ジェトロ・ムンバイ事務所を経て、2024年7月から現職。
よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 紅海およびスエズ運河に関する物流動向 (2026年05月13日)
- 中国の安全保障貿易管理に関する制度情報 専門家による政策解説(2026年9月)
- 2025年の中国自動車生産・販売動向 (2026年06月26日)


