

 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
中国・山東省の木材産業と日本産木材の輸出可能性
2026年10月26日
2026木材・木製品大会が9月3~5日、山東省日照市で開催された(2026年9月29日付ビジネス短信参照)。日照港では、海外から輸入された丸太(HS4403)が荷揚げされていた(取材日:2026年9月5日)。もっとも、取材時に荷揚げされていた丸太の大半は米国やロシア、タイからのもので、日本産丸太ではなかった。日本の丸太輸出は近年、中国向けの比重を急速に強めている。しかし、中国側の省・市別輸入統計を見ると、輸入額の大半は浙江省や福建省などの沿海部で計上されており、山東省向けは限定的だ。
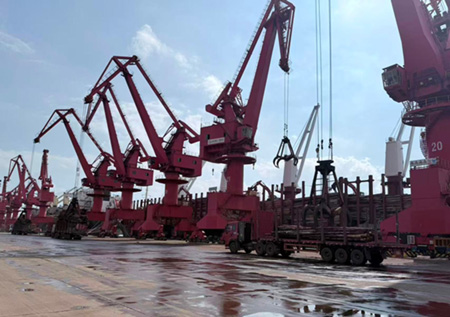
中国有数の木材加工産業集積地である山東省で注目されるのは、丸太ではなく製材品(HS4407)だ。本稿では、日本の木材輸出の中心である丸太の現状と山東省の木材産業の構造を確認した上で、日本産木材製品の販路開拓の可能性を、付加価値を高めにくい丸太の供給ではなく、技術集約型の川下製品に見いだす。
山東省の木材産業を支えるのは住宅建築よりも加工産業
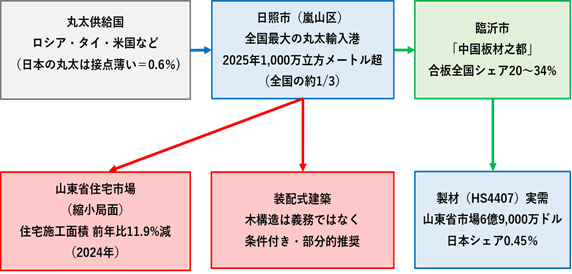
山東省の木材産業は、日照市(特に嵐山区)と臨沂市という2つの都市による分業体制で成り立っている(図1参照)。日照港は全国最大の丸太輸入口岸であり、2025年の輸入量は1,000万立方メートルを超え、全国の約3分の1を占めた。日照市嵐山区は、山東省で唯一の国家級輸入木材貿易加工モデル区(注1)に指定されている(「斉魯晩報・斉魯壱点」2026年1月18日)。
一方、臨沂市は、人造板の年間生産量が6,000万立方メートルを超え、全国の約5分の1を占める。また、2024年の合板生産能力は4,270万立方メートルで、全国の19.3%を占めた。木材産業チェーン全体の生産額は3,000億元(約7兆2,000億円、1元=24円)を超え、丸太供給、板材加工、全屋定制(オーダー家具)、木工機械、接着剤などを含む総合的な木材産業クラスターを形成している。なお、済南市や青島市、煙台市といった山東省の主要経済都市は、木材産業の集積地として知られる日照市や臨沂市とは異なる産業構造を有している。
出所:S&P Global GTA(輸出入額)、各種公表資料を基にジェトロ作成
この構造を踏まえると、山東省で木造建築需要が拡大していることを前提に市場を捉えるのは難しい。山東省の住宅市場は縮小局面にあり、2024年の住宅施工面積は4億5,848万2,000平方メートルと前年比11.9%減となった。また、中国政府が推進する装配式建築(組み立て式建築)政策においても、木造建築は義務ではなく、条件付きでの部分的な推奨にとどまる(注2)。山東省の木材ビジネスの可能性を、住宅の新規着工増に伴う丸太需要の拡大に見いだすことは難しく、日照市と臨沂市の既存の分業構造の中で生じる需要をどう取り込むかという観点から捉える必要がある。
日本産丸太の輸出先は沿海4省・市に集中、山東省向けは0.6%
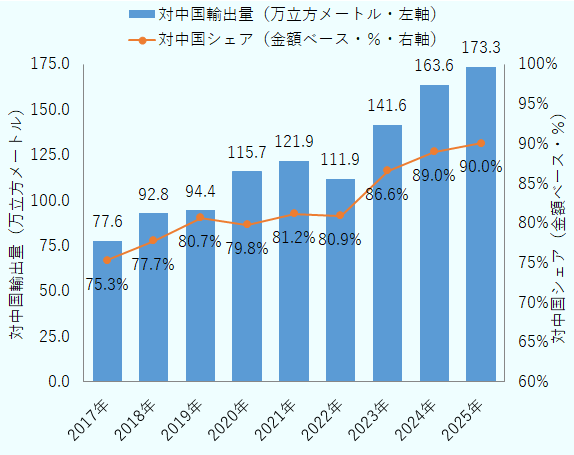
日本の丸太輸出は、この9年間で中国依存を急速に強めてきた。同品目の輸出金額の世界輸出全体に占める中国のシェアは2017年の75.3%から2025年には90.0%に達し、輸出数量も77万6,000立方メートルから173万3,000立方メートルとほぼ倍増した(図2参照)。もっとも、単価は1立方メートル当たり118.5ドル(2017年)から103.7ドル(2025年)へと低下しており、ウッドショック(注3)で単価が上昇した2021年を除けば、数量拡大に比べて、輸出単価の面での付加価値向上は限定的だったことがうかがえる。また、日本の林野庁の木材輸出政策でも、丸太中心の輸出から付加価値の高い木材製品輸出への転換を課題として掲げている(注4)。
出所:S&P Global GTA(輸出量、輸出額)を基にジェトロ作成
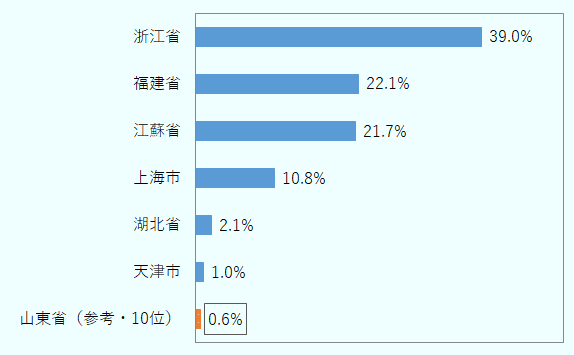
さらに重要なのは、この丸太が中国国内のどこに向かっているかだ。2025年の中国側輸入統計を見ると、日本産丸太の輸入は浙江省(全国に占めるシェア39.0%)、福建省(22.1%)、江蘇省(21.7%)、上海市(10.8%)の沿海4省・市に9割超が集中しており、山東省のシェアはわずか0.6%で、全国10位にとどまる(図3参照)。また、日照港で取り扱われる輸入丸太の中心は米国やロシア、タイ産であり、日本産丸太との結び付きは現時点では限定的だ。
出所:S&P Global GTA(輸入額)を基にジェトロ作成
山東省の製材品市場は大きいが、日本の存在感は小さい
丸太とは対照的に、製材品(HS4407)は、山東省において一定規模の輸入市場が確認できる品目だ。山東省の製材品輸入市場は2025年時点で6億9,000万ドル規模に達し、全国の省・市別輸入額でも第4位、全国シェア10.7%を占める。ただし、日本のシェアは0.4%にとどまる。また、中国全体で見た日本のシェアも0.16~0.24%の範囲で推移しており、この9年間、おおむね横ばいで、上位10カ国には入っていない。
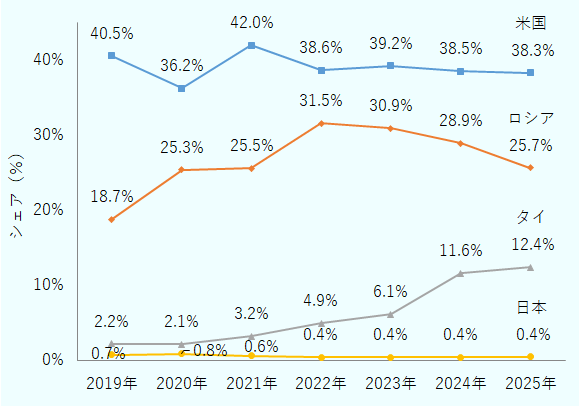
調達先も、中国全体と山東省とで異なる。中国全体ではロシアが37.2%で首位だが、山東省では米国が38.3%で首位となっている。近年はタイのシェアも急速に伸び、2019年の2.2%から2025年には12.4%へ上昇した。日本は一貫して上位国には入っておらず、0.4~0.8%台で横ばいに推移している(図4参照)。
出所:S&P Global GTA(輸入額)を基にジェトロ作成
商機は丸太よりも高付加価値製品・加工技術にある
以上を踏まえると、日本が山東省市場において丸太供給の拡大のみを主要戦略とすることには、一定の限界があると考えられる。丸太は単価が伸び悩んでいる上、日照市と臨沂市の既存の丸太処理インフラは、既に米国やロシア、タイを主な供給元として確立されている。こうした構造の中では、日本産丸太がシェアを大きく伸ばす余地は必ずしも大きくない。
価格競争力に優れるロシア産木材の攻勢は、丸太に限った話ではない。合板など(HS4412)は、日本が中国輸入全体の最大8.7%(2021年)のシェアを持っていた実績のある品目だが、山東省の輸入が倍増した2024年には、その大半をロシア産が占め(85.4%)、日本のシェアは実質ゼロとなった(2023年2.23%から2024年0.13%へ低下)。技術集約型の製品であっても、価格競争などを背景に市場シェアが低下する可能性がある。
なお、造作用加工木材(HS4409)についても検討したが、中国全体での日本シェアは0.03~0.06%と極めて小さく、山東省では2020年以降、一貫してシェアがゼロとなっている。少なくとも輸入統計からは、有望な商機を見いだせなかった。
このため、日本企業にとって重要なのは、価格競争が中心となる原料供給や汎用(はんよう)品分野ではなく、乾燥技術による含水率管理や寸法精度、耐久性など、日本の技術力や品質管理能力を生かせる領域を開拓することだ。製材品(HS4407)は山東省で一定規模の輸入市場が確認できる品目であり、高品質化や差別化による市場開拓の余地があると考えられる。加えて、建築用木工品(HS4418)は、中国全体の市場規模が縮小する中でも、日本からの輸入シェアはむしろ上昇しており、2017年の1.5%から2025年には2.7%となり、2025年には上位10カ国に入った。これは、技術集約型製品における競争力を示す傾向として注目に値する。もっとも、山東省の建築用木工品輸入市場は年間16万~160万ドル程度と小さく、日本シェアも0.1%台から37.6%まで大きく変動するなど、少数の取引による影響を受けやすいため、図表としては掲載していない。
また、臨沂市は板材などを海外へ輸出する輸出志向型の産業集積地でもある。日本企業にとっては、山東省を丸太の供給先としてだけでなく、高付加価値部材や加工技術の提供先、さらには第三国市場も視野に入れた協業先として捉える視点も有効と考えられる。
- 注1:
-
日照市嵐山区は2008年に国家級輸入木材貿易加工モデル区の中核地域に指定された。日照港嵐山港区を活用した「前港後園」モデル(港湾の背後に加工団地を配置し、輸入丸太の荷揚げから加工・流通までを一体的に行う産業配置)により、木材物流・加工産業が集積し、中国有数の丸太輸入拠点として発展している。
- 注2:
-
「国務院弁公庁による組立式建築の大規模な普及促進に関する指導意見」(国弁発〔2016〕71号(中国語)
 )では、「条件を備えた地域では現代木構造建築の発展を提唱する」と規定するにとどまる。装配式建築は、工場で生産した部材を現場で組み立てる建築方式の普及を目的とする政策であり、木材利用の拡大を義務付けるものではない。
- 注3:
-
2021年に世界的に発生した木材不足、価格高騰の現象。米国などでの住宅需要の増加、コロナ禍による製材工場の稼働制約、海上輸送の混乱などが主因とされる。
- 注4:
-
林野庁「⽊材輸出を巡る状況
 (9.6MB)」(2026年4⽉、⽊材利⽤課)の「政府の輸出促進政策」を参照。
- 執筆者紹介
-
ジェトロ・青島事務所長
皆川 幸夫(みながわ ゆきお) - 1992年、ジェトロ入構。ジェトロ・北京事務所、海外開発協会(出向)、海外展開支援部主幹、日本台湾交流協会(出向)などを経て、2024年8月から現職。
よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 2023~2024年の世界半導体市場の見通しと米国の戦略 (2023年05月08日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 中東情勢の緊迫化と日本の対中東貿易・エネルギー調達 (2026年10月14日)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 米国の鉄鋼・アルミ・銅の232条関税の制度変更と企業の実務対応 (2026年05月20日)