


ジェトロ対日投資報告2026
第2章 日本の対内直接投資動向 第5節 対日クロスボーダーM&A等の動向
1. 件数の推移、国・地域別トップ10
対日M&A等件数が伸長、資本参加・出資拡大が全体の約7割を占める
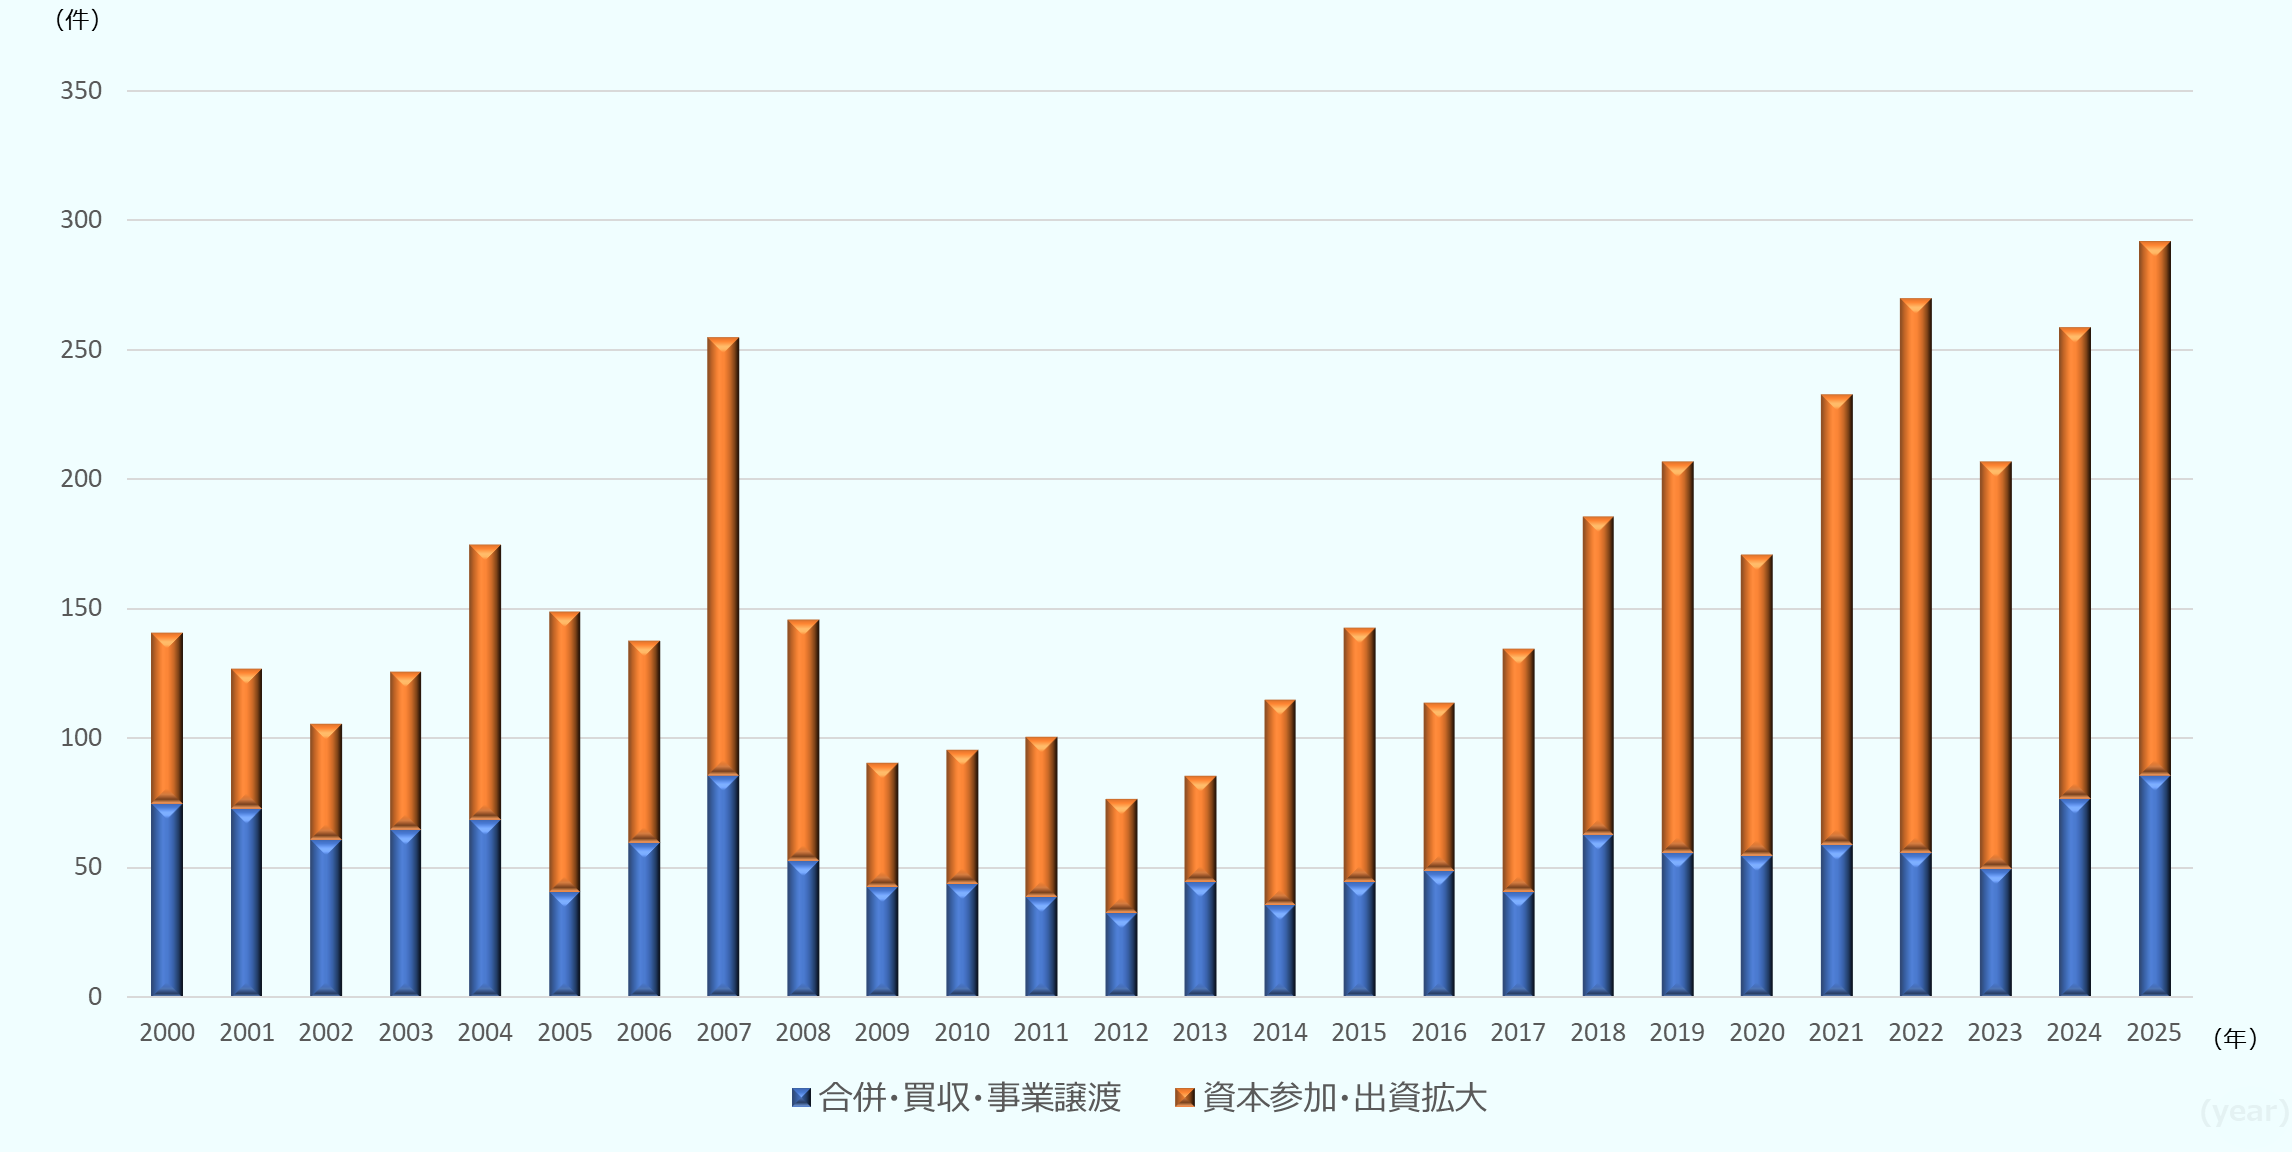
2025年の対日クロスボーダーM&A等の件数は、前年比12.7%増の292件と2000年以来の過去最高となった(図表2-19)。内訳を見ると、合併・買収・事業譲渡が86件(前年比11.7%増)、資本参加・出資拡大が206件(同13.2%増)となり、資本参加・出資拡大が全体の約7割を占めた。投資元国・地域別では、米国が120件(構成比41.1%)と最多で、英国49件(同16.8%)、シンガポール25件(同8.6%)、香港24件(同8.2%)が続いた(図表2-20)。資本参加・出資拡大では、米国が83件と最も多く、英国39件、シンガポール25件となった。リーマン・ショック後に一時減少した資本参加・出資拡大は、その後回復基調が定着し、近年では合併・買収・事業譲渡と並ぶ主要な対日投資形態となっている。
-
〔注〕
日系の海外法人を対象とする取引を除く
-
〔出所〕
「MARR Pro」(レコフデータ)を基にジェトロ作成
| 順位 | 国・地域 | 2025年(合計) | 2025年(内訳) | |||||
|---|---|---|---|---|---|---|---|---|
| 件数 | 伸び率(前年比) | 構成比 | 合併・買収・事業譲渡 | 伸び率(前年比) | 資本参加・出資拡大 | 伸び率(前年比) | ||
| 1 | 米国 | 120 | △ 1.6 | 41.1 | 37 | △ 17.8 | 83 | 7.8 |
| 2 | 英国 | 49 | 53.1 | 16.8 | 10 | 66.7 | 39 | 50.0 |
| 3 | シンガポール | 25 | △ 3.8 | 8.6 | 0 | △ 100.0 | 25 | 8.7 |
| 4 | 香港 | 24 | △ 17.2 | 8.2 | 3 | 50.0 | 21 | △ 22.2 |
| 5 | 台湾 | 13 | 0.0 | 4.5 | 4 | 100.0 | 9 | △ 18.2 |
| 6 | 中国 | 13 | 44.4 | 4.5 | 5 | 0.0 | 8 | 100.0 |
| 7 | フランス | 12 | 100.0 | 4.1 | 8 | 60.0 | 4 | 300.0 |
| 8 | 韓国 | 11 | 175.0 | 3.8 | 2 | * | 9 | 125.0 |
| 9 | インド | 7 | * | 2.4 | 5 | * | 2 | * |
| 10 | スウェーデン | 6 | 100.0 | 2.1 | 3 | 50.0 | 3 | 200.0 |
| 全体 | 292 | 12.7 | 100 | 86 | 11.7 | 206 | 13.2 | |
-
〔注〕
日系の海外法人を対象とする取引を除く。
「資本参加・出資拡大は、当事者によるニュースリリース等の一次情報および大量保有報告書に基づく5%超の株式取得・保有割合増加案件を集計したもの -
〔出所〕
〔注〕・ 〔出所〕「MARR Pro」(レコフデータ)を基にジェトロ作成
2. 投資元国・地域別の金額推移
米国が全体として最大の投資元を維持する一方、資本参加・出資拡大では投資元が多様化
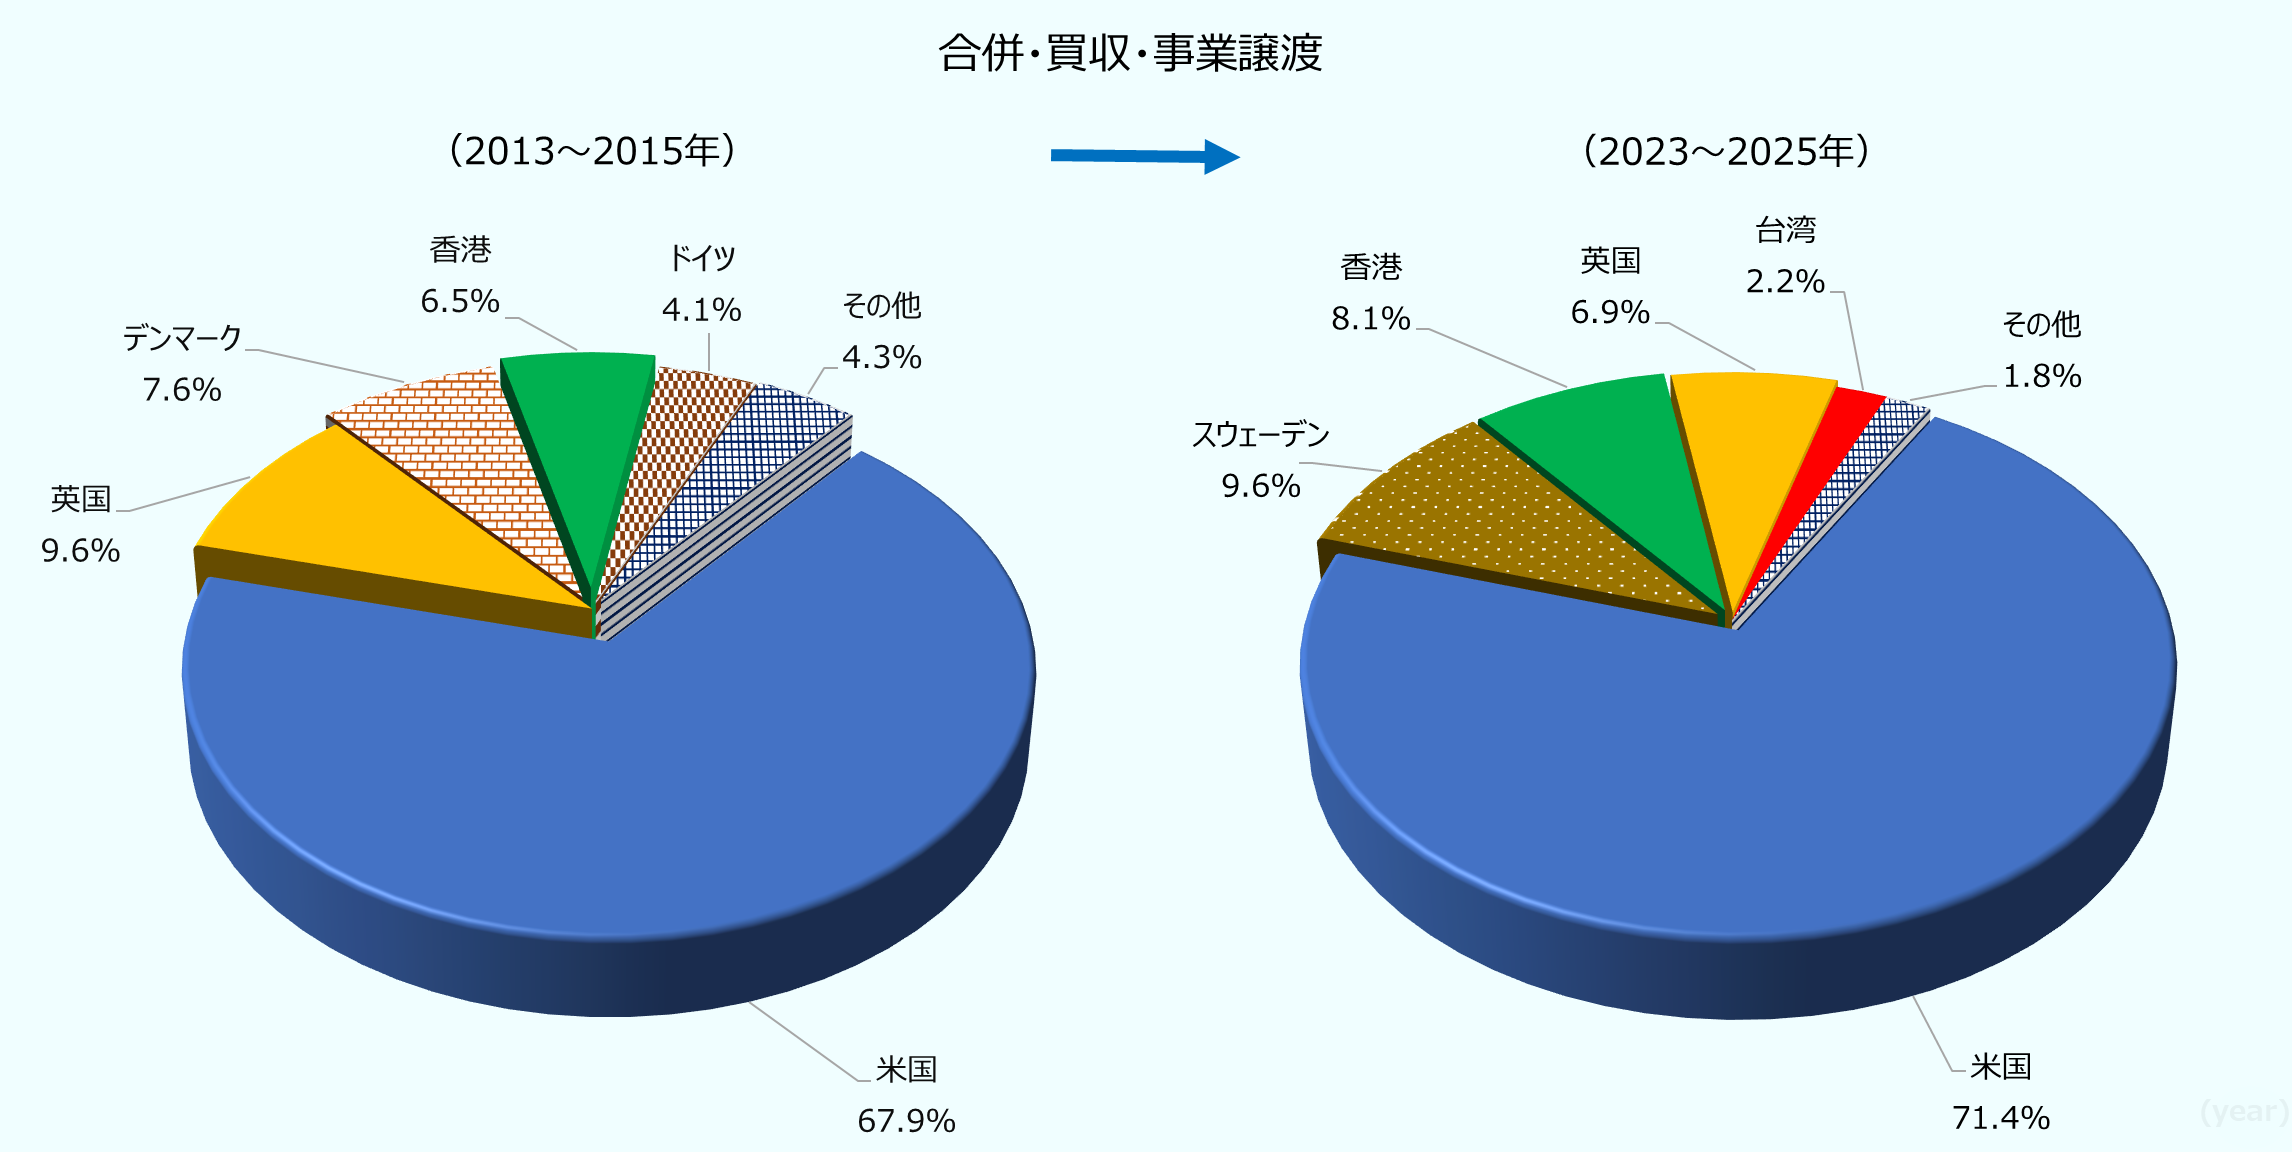
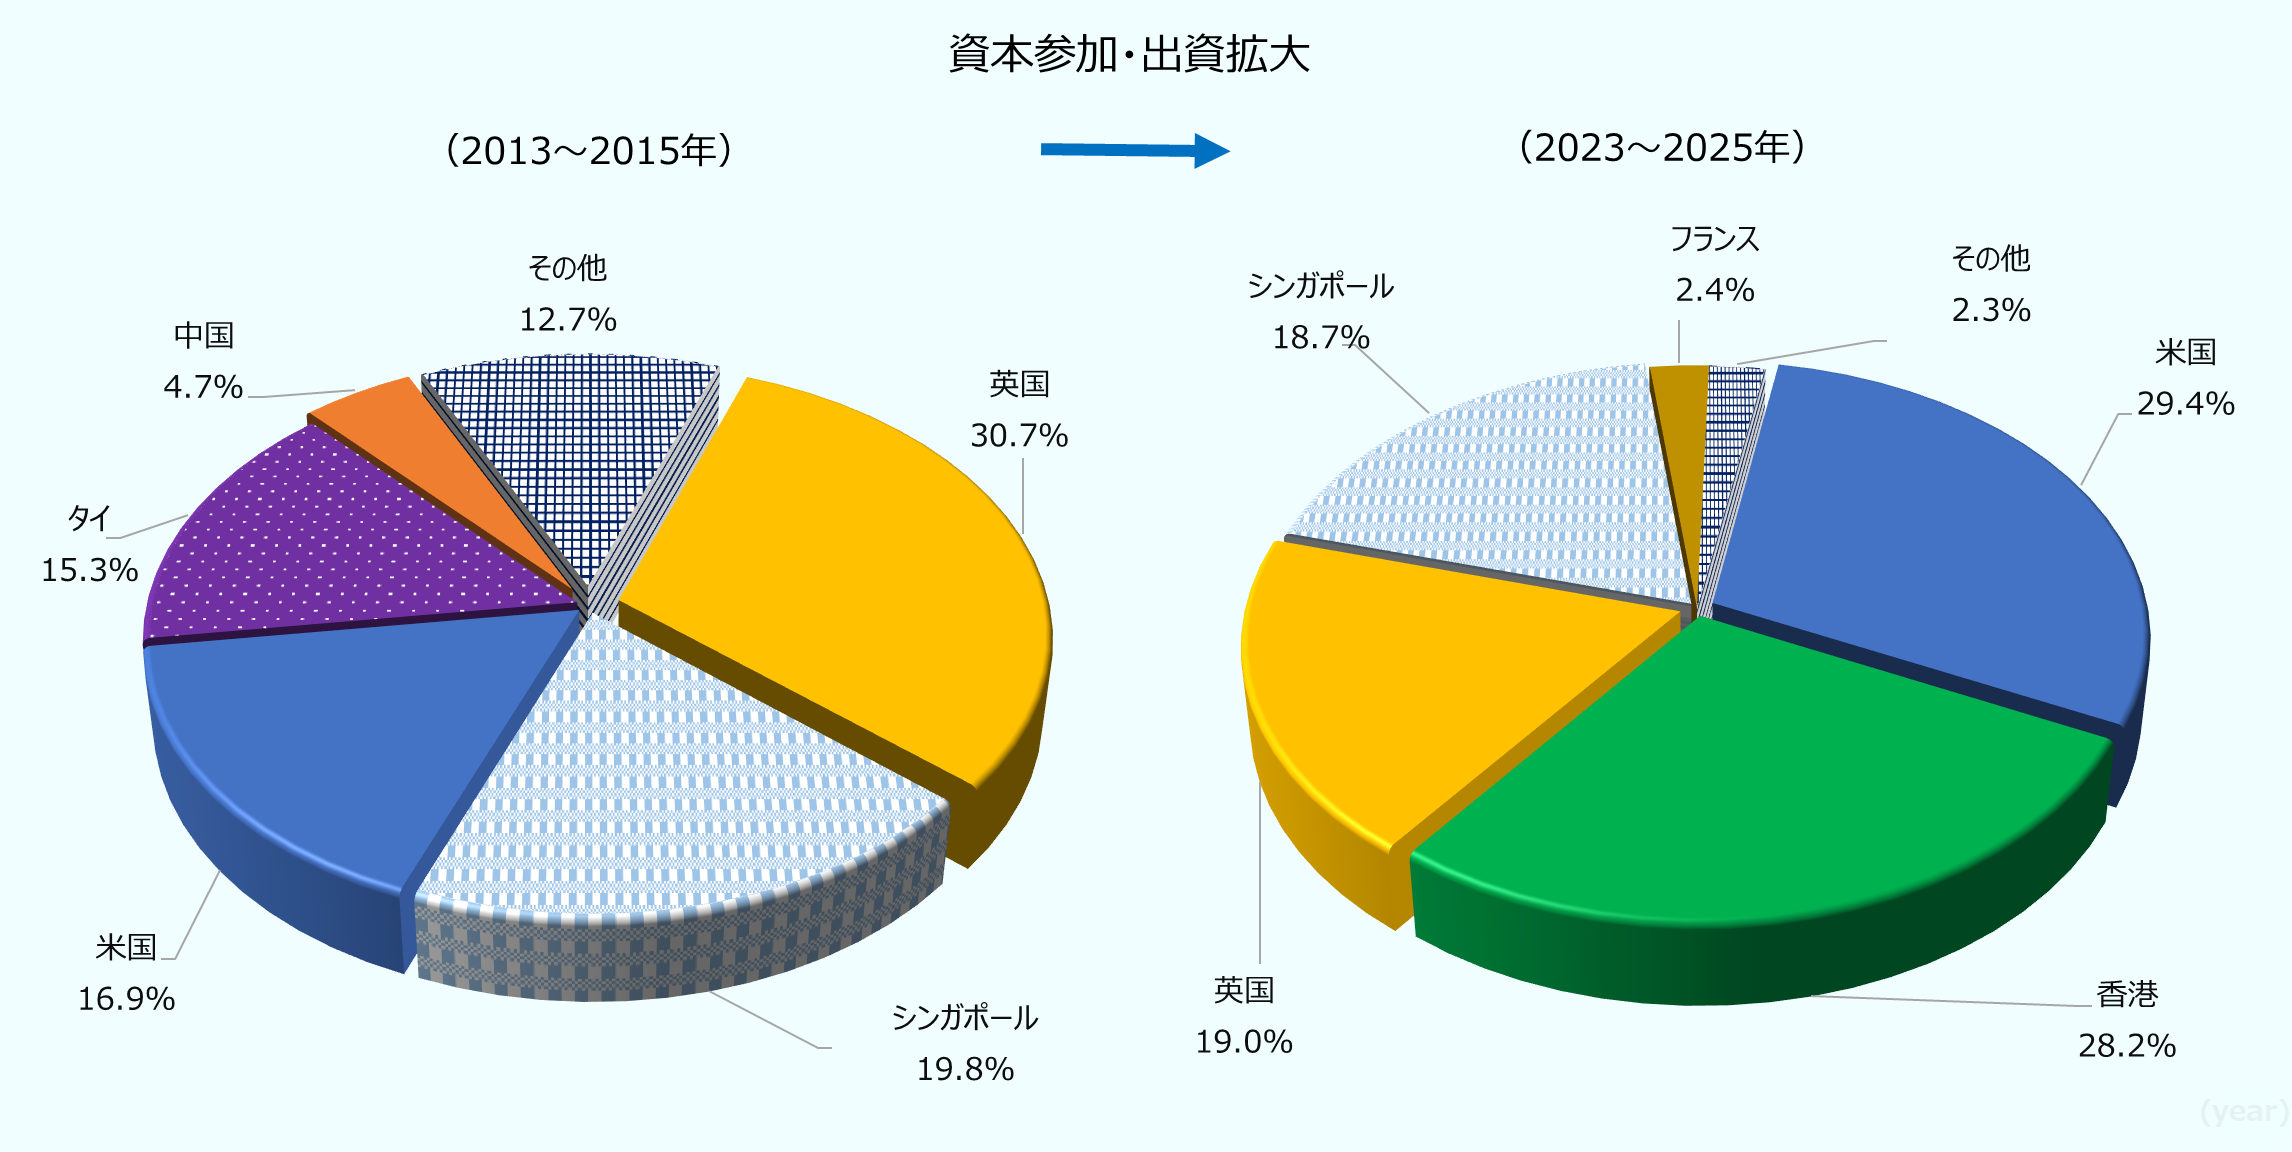
2023~2025年の3年間における対日クロスボーダーM&A等投資金額は約10.2兆円となり 、このうち米国・英国・シンガポールの上位3カ国・地域が約7.6兆円(構成比75.0%)を占めた。合併・買収・事業譲渡では米国が71.4%と引き続き大半を占め、2013~2015年と比較しても構成比に大きな変化はみられない。一方、資本参加・出資拡大では、2013~2015年には英国が30.7%で最大であったのに対し、 2023~2025年では米国、香港、英国、シンガポールが拮抗しており、投資元国・地域の多様化が進んでいる(図表2-21)。
-
〔注〕
日系の海外法人を対象とする取引を除く。
-
〔出所〕
「MARR Pro」(レコフデータ)を基にジェトロ作成
3. 投資対象企業の業種別件数・金額構成
サービス業、情報通信業が中心、金額ベースでは業種構成に違いがみられる
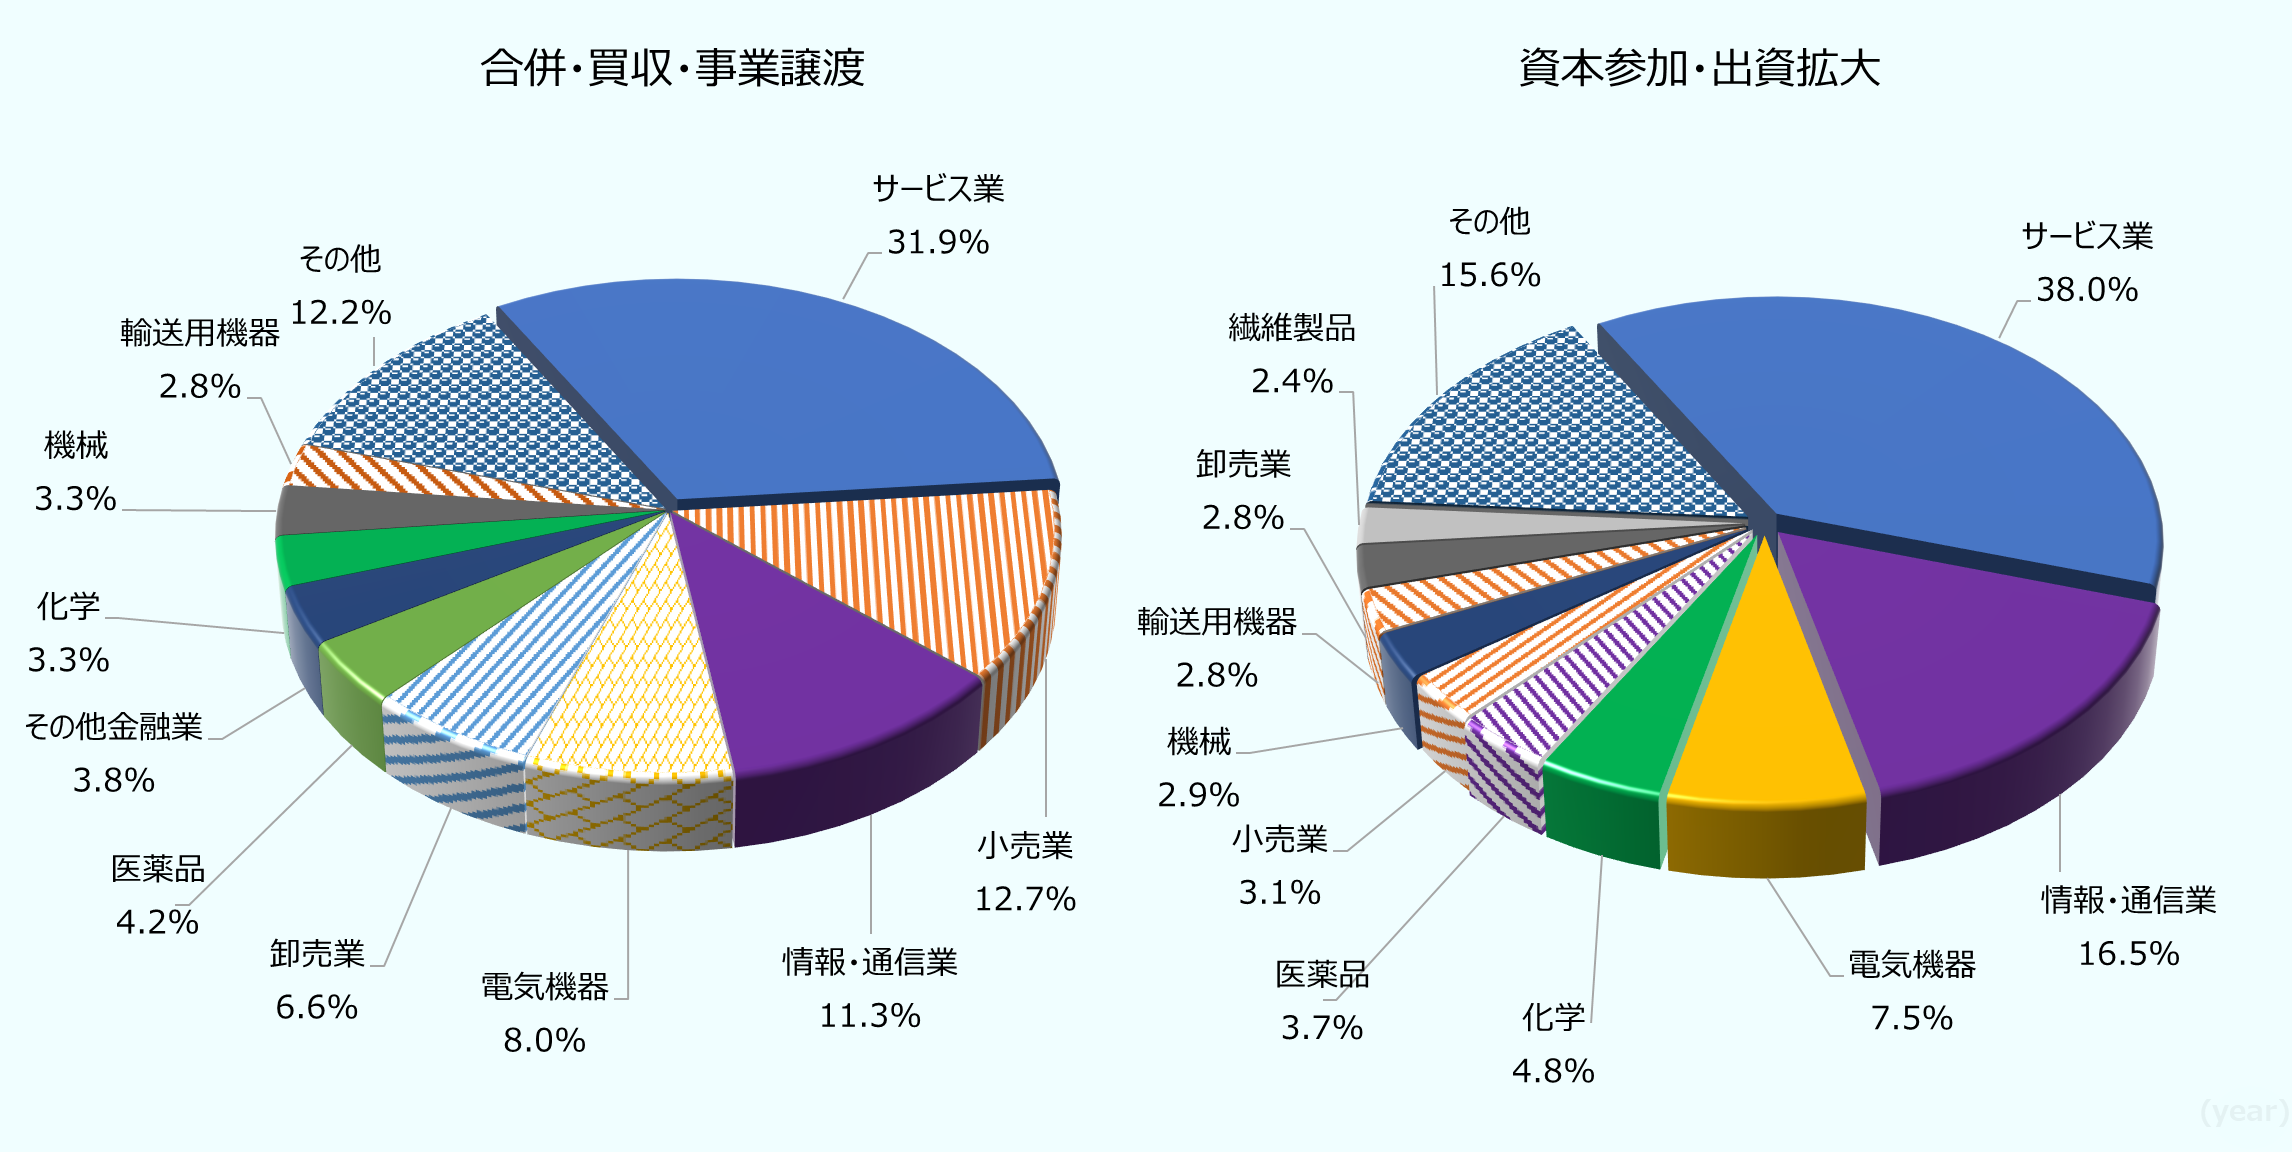
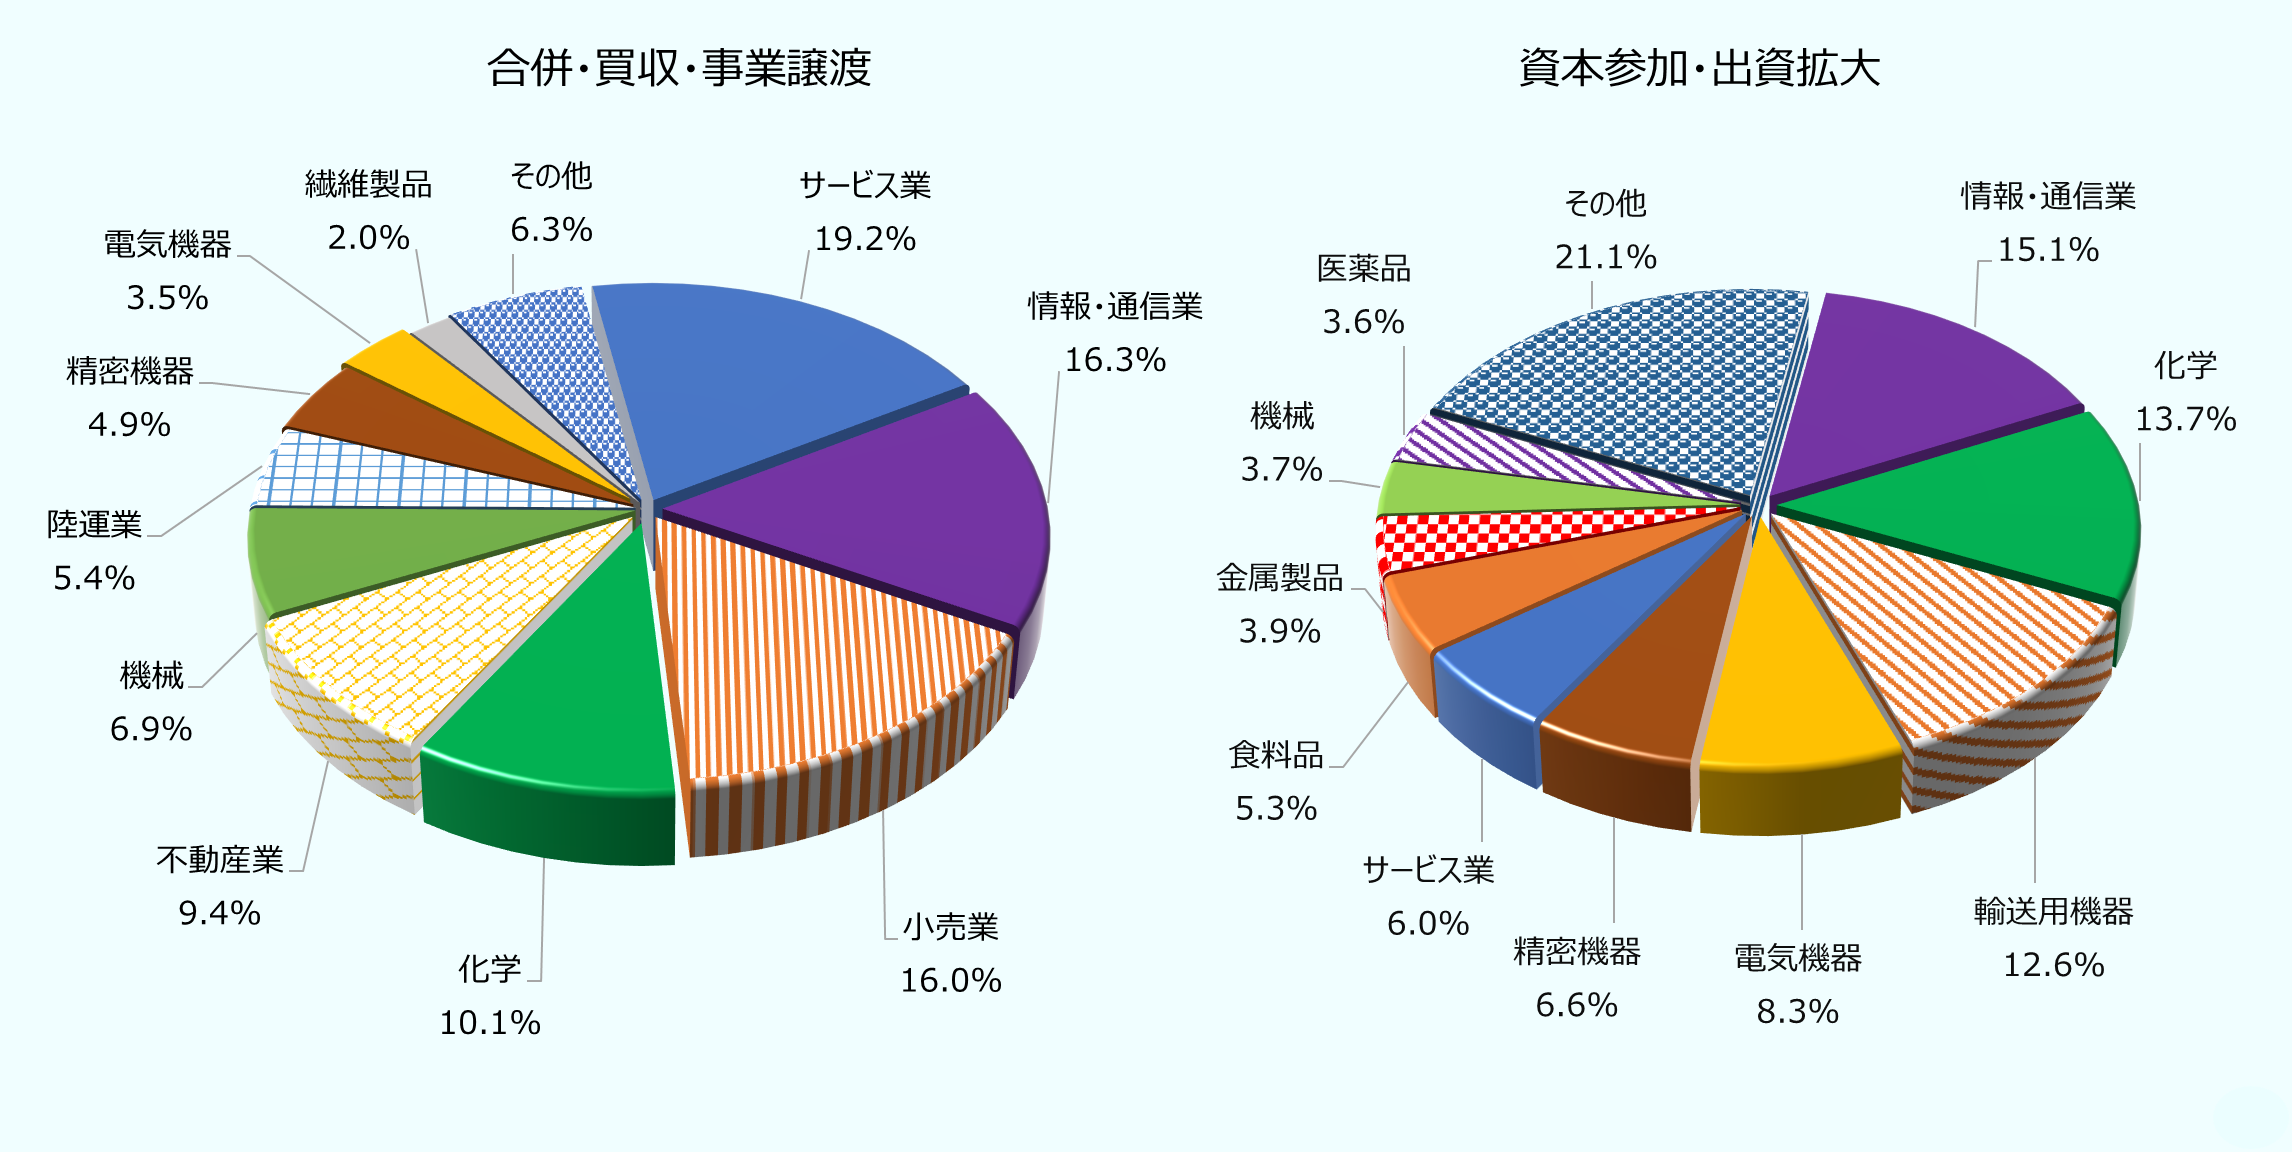
2023~2025年の対日クロスボーダーM&A等を投資対象企業の業種別に見ると、件数ベースでは、合併・買収・事業譲渡、資本参加・出資拡大ともにサービス業および情報・通信業の割合が高く、両業種で全体の約半数を占めた(図表2-22)。一方、金額ベースでは業種構成に違いがみられ、合併・買収・事業譲渡ではサービス業(構成比19.2%)、情報・通信業(同16.3%)、小売業(同16.0%)が上位となったのに対し、資本参加・出資拡大では情報・通信業(同15.1%)、化学(同13.7%)、輸送用機械(同12.6%)が上位となった(図表2-23)。件数ではサービス業への投資が中心である一方、金額では製造業を含む多様な業種に投資が分散している。
(2023~2025年、公表日ベース)
-
〔注〕
日系の海外法人を対象とする取引を除く。
-
〔出所〕
「MARR Pro」(レコフデータ)を基にジェトロ作成
(2023~2025年、公表日ベース)
-
〔注〕
日系の海外法人を対象とする取引を除く。
-
〔出所〕
「MARR Pro」(レコフデータ)を基にジェトロ作成
4. 投資会社による対日クロスボーダーM&A等の推移
投資会社による対日投資が拡大、資本参加・出資拡大では金額面で存在感
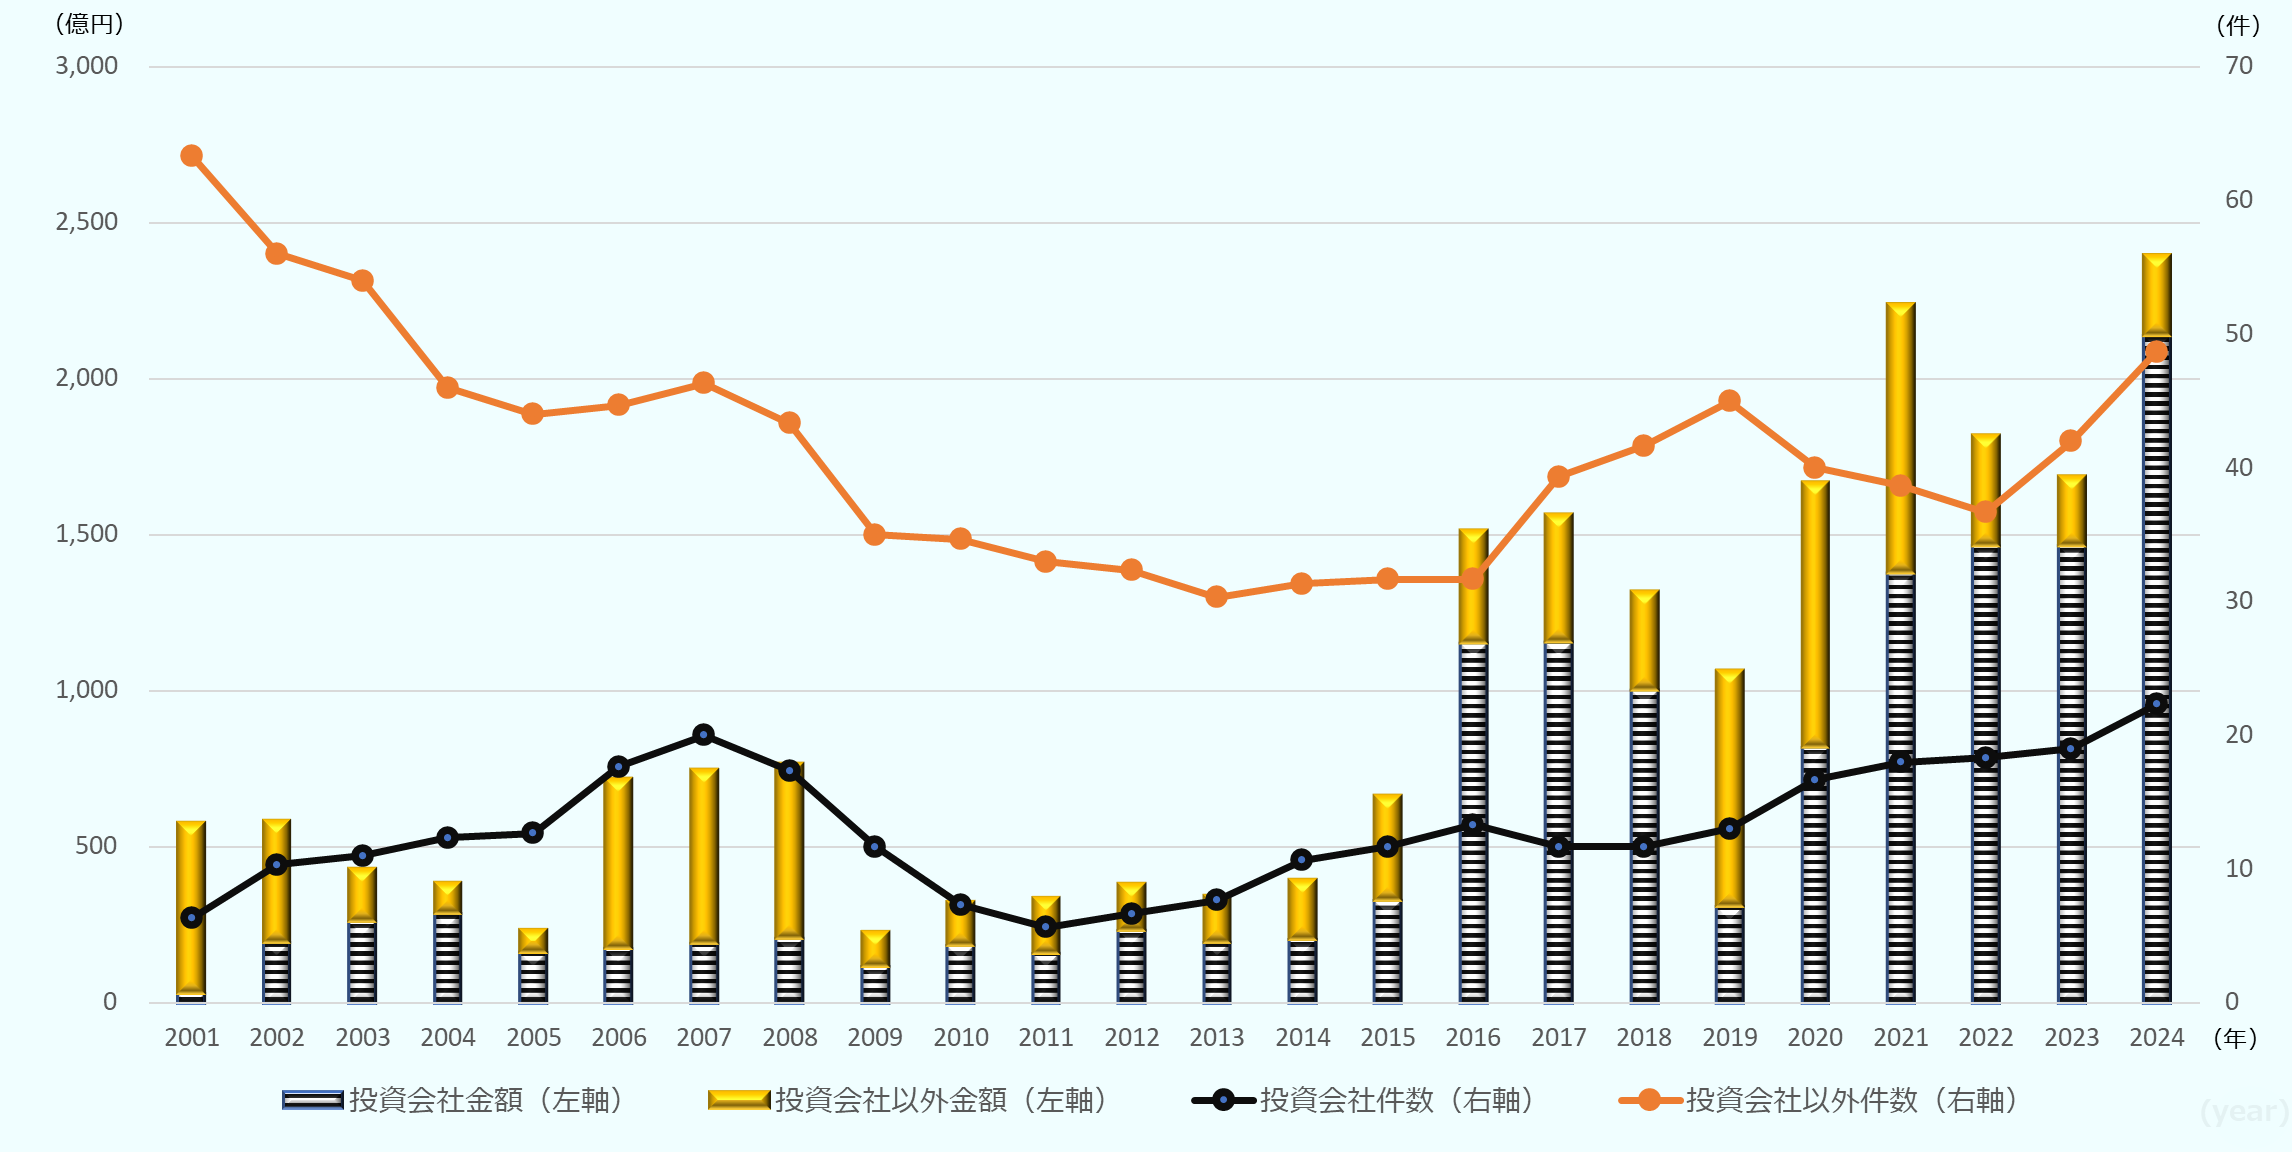
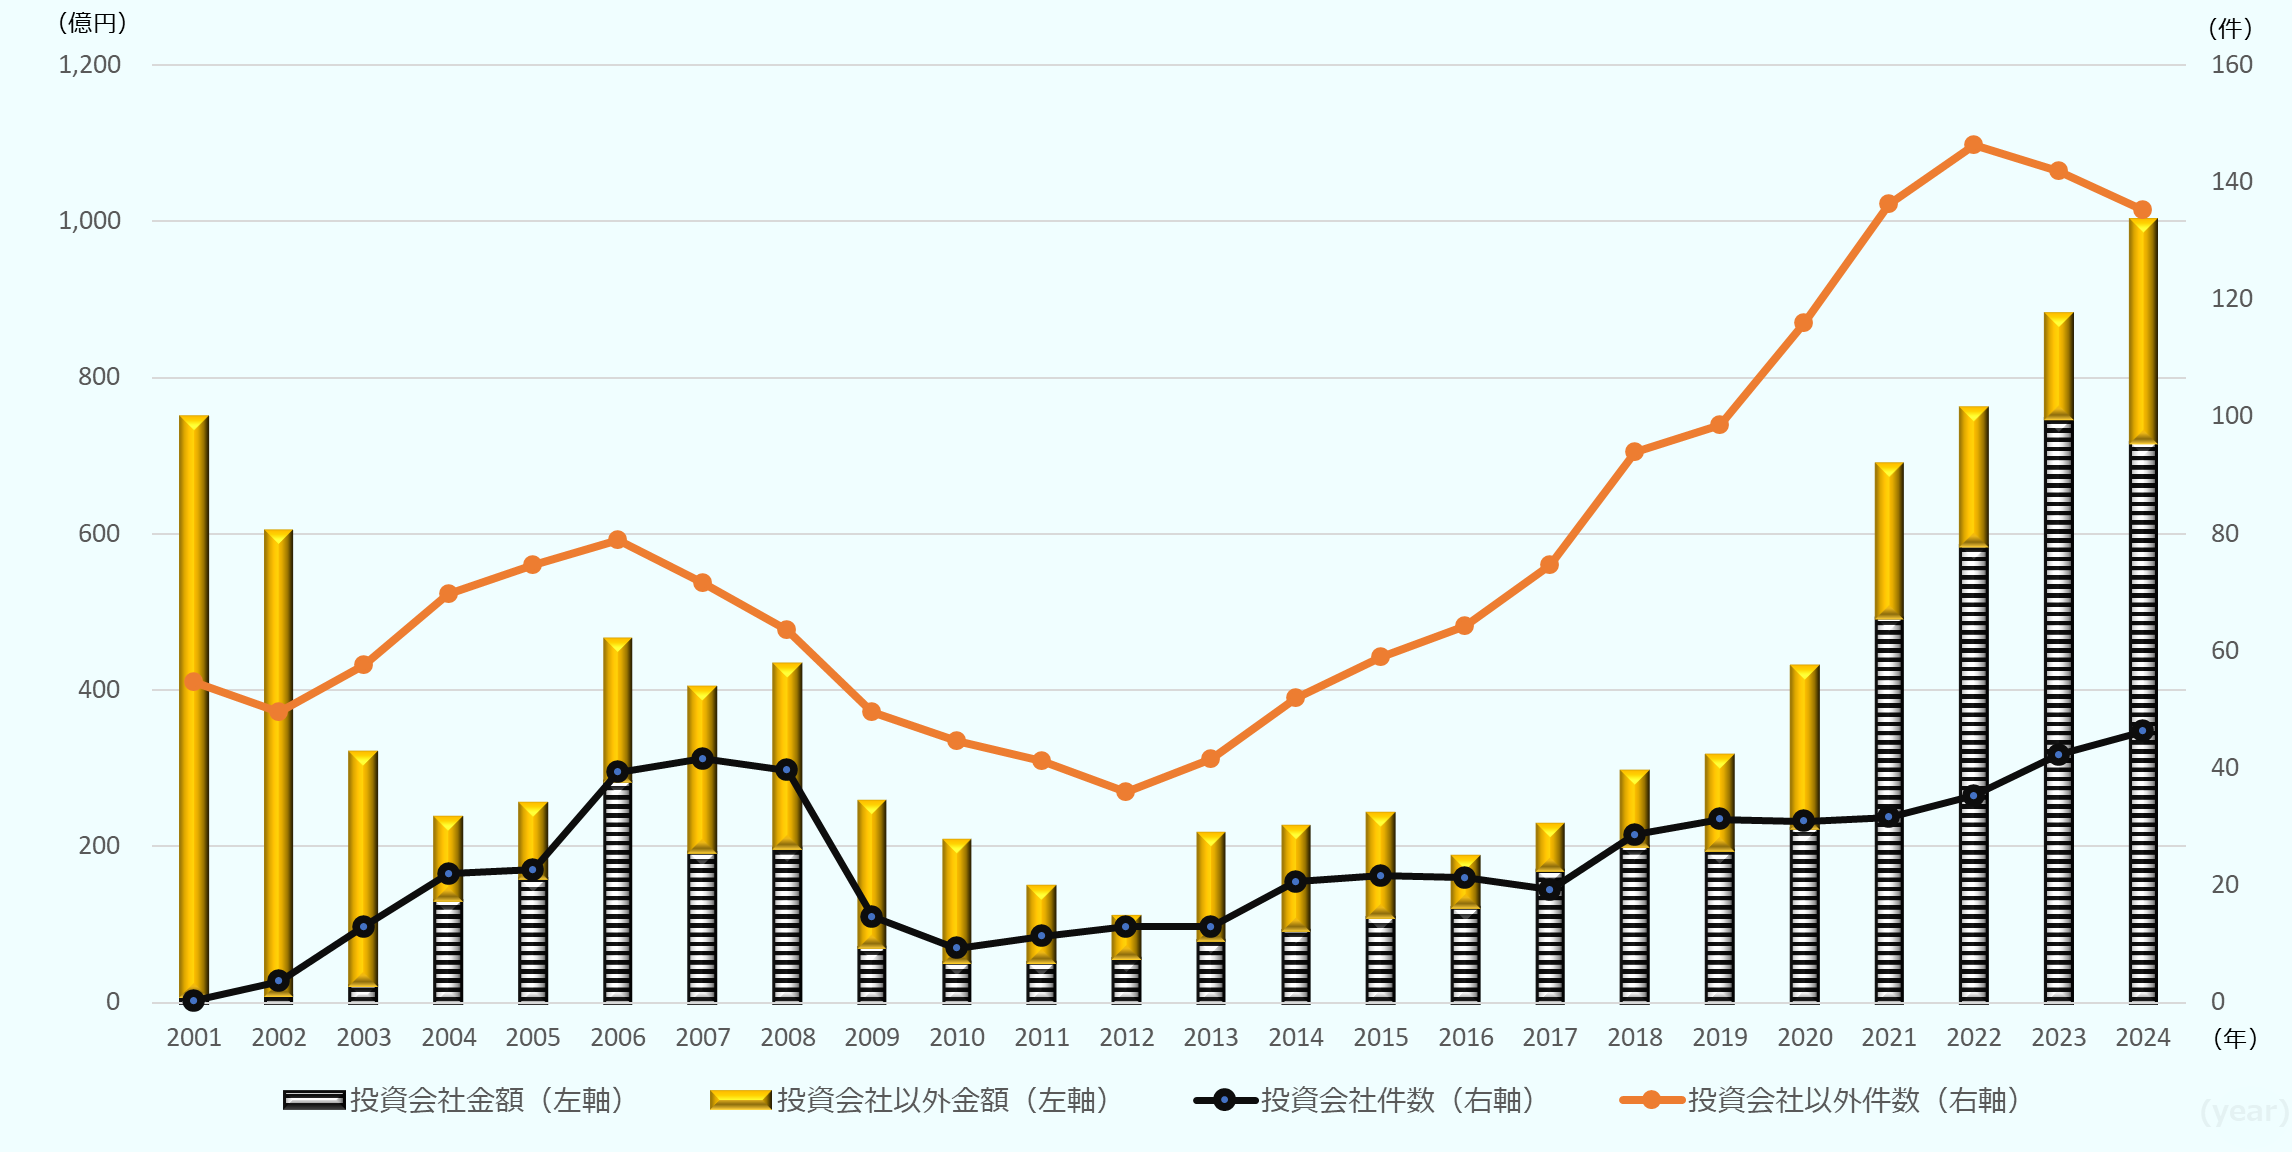
対日クロスボーダーM&A等を投資主体別に見ると、投資会社による取引は、合併・買収・事業譲渡、資本参加・出資拡大のいずれにおいても増加傾向にあり、その存在感が一段と高まっている(図表2-24、図表2-25)。
件数ベースでは、合併・買収・事業譲渡、資本参加・出資拡大ともに投資会社以外による取引が多数を占めるものの、投資会社による取引も2010年代半ば以降増加している。
金額ベースでは、合併・買収・事業譲渡は大型案件の影響により投資主体別の構成が年によって変動している。一方、資本参加・出資拡大では、近年、投資会社による投資額が投資会社以外を上回って推移しており、件数以上に投資会社の存在感が大きい。
-
〔注〕
日系の海外法人を対象とする取引を除く。
-
〔出所〕
「MARR Pro」(レコフデータ)を基にジェトロ作成
-
〔注〕
日系の海外法人を対象とする取引を除く。
-
〔出所〕
「MARR Pro」(レコフデータ)を基にジェトロ作成
5. 【参考】 M&Aと資本参加・出資拡大
企業買収に加え、資本参加を通じた経営関与も拡大
近年の対日投資では、企業買収や事業譲渡を通じた経営権取得に加え、資本参加・出資拡大を通じた日本企業への関与も増加している。資本参加・出資拡大は件数ベースで全体の約7割を占め、投資会社による投資額も増加している。外資による日本企業への関与は、経営権取得を目的とする買収から、少数持分保有を通じた経営関与まで多様化しており、近年の対日投資を理解する上では両者を併せて捉えることが重要である。
| 項目 | 大型M&A・事業譲渡 | 資本参加・出資拡大 |
|---|---|---|
| 主な目的 | 経営権取得、事業再編 | 経営関与、企業価値向上 |
| 件数構成 | 約3割 | 約7割 |
| 主な投資主体 | 事業会社、PEファンド | 投資会社、各種投資ファンド |
| 投資元の特徴 | 米国が中心 | 米国・香港・英国・シンガポールが拮抗 |
| 主な手法 | TOB、非公開化、事業譲渡 | 少数持分取得、持分引上げ |
| 主な投資対象 | サービス業、情報通信業等 | サービス業、情報通信業、製造業など幅広い業種 |
6. 主な対日クロスボーダーM&A案件(2025年1月~2026年6月、公表日ベース)
企業買収・事業譲渡に加え、資本参加・出資拡大を通じた経営関与もみられる
近年の対日クロスボーダーM&A等では、企業買収・事業譲渡に加え、資本参加・出資拡大を通じた経営関与もみられる。2025年1月~2026年6月に公表された主な企業買収・事業譲渡案件をみると、EQTによるトプコンの非公開化、カーライルによるSGKホールディングスの買収、MBKパートナーズ等によるソラストのMBO・非公開化など、投資会社が関与する案件がみられた(図表2-27)。
このほか、同期間には海外投資家による資本参加・出資拡大もみられるなど、企業・事業の取得に加え、株式保有を通じた経営関与など、対日投資には多様な形態がみられる。
| 譲渡側対象企業名 | 譲渡側対象企業:業種 |
取得側企業名 (実質的な取得者名)〔注1〕 |
取得側企業:国・地域 (最終親会社等) |
取得側企業:業種 | 形態 | 概要 |
公表年月日 (有効年月日)〔注2〕 |
金額 (単位:億円)〔注3〕 |
|---|---|---|---|---|---|---|---|---|
| ヨーク・ホールディングス | 小売業 |
BCJ-96(受け皿会社) (ベインキャピタル) |
米国 |
その他金融 (投資ファンド) |
事業譲渡 | 米投資ファンドのベインキャピタルは、BCJ-96を通じ、セブン&アイHD傘下の食品スーパーマーケット・専門店等で構成されるSST事業グループを会社分割により承継した。セブン&アイHDはコンビニエンスストア事業を軸とする成長戦略を進める一方、SST事業では収益構造の最適化や不動産の有効活用が課題とされていた。ベインキャピタルは小売り・消費財分野の知見と資金力を活用し、SST事業グループの潜在価値を引き出し、IPOを目指す方針。 |
2025/ 3/7 (2025/ 9/1) |
8,147 |
| カカクコム | ソフト・情報 |
Kamgras1(買付目的会社) (EQT運営ファンド、デジタルガレージ[DG]共同出資) |
スウェーデン | その他金融 | 買収(TOB) | カカクコムは、「価格.com」「食べログ」「求人ボックス」等のデジタルプラットフォームを展開する。EQT運営ファンドとデジタルガレージは、EQT傘下のKamgras 1を通じてTOBを実施し、同社の非公開化を進めている。非公開化後は、EQTのデジタル・AI分野の知見やグローバルネットワークと、カカクコムのブランド力・データ資産を組み合わせ、プラットフォームやテクノロジー基盤を強化し、中長期的な成長と企業価値向上を図る。 |
2026/ 5/13 (2026/ 9/3) |
6,562 |
| 日本板硝子 | 窯業 |
Lumina Japan Acquisition(受け皿会社) (アポロ・グローバル・マネジメントが投資助言を行うファンド) |
米国 | その他金融 | 買収(第三者割当) | 日本板硝子は、長期的な成長投資を進めるうえで財務基盤の改善が課題となっていた。企業投資などを手掛けるグローバルな資産運用会社アポロ・グローバル・マネジメントの関連会社が運用するファンドによる第三者割当増資と主要金融機関による債務の株式化やリファイナンス等を組み合わせ、資本再構成を実施する。負債削減と資本増強により、上場廃止後の成長投資に向けた財務余力の獲得を図る。 |
2026/ 3/24 (2026/ 9/30) |
5,900 |
| 譲渡側対象企業名 | 譲渡側対象企業:業種 |
取得側企業名 (実質的な取得者名)〔注1〕 |
取得側企業:国・地域 (最終親会社等) |
取得側企業:業種 | 形態 | 概要 |
公表年月日 (有効年月日)〔注2〕 |
金額 (単位:億円)〔注3〕 |
|---|---|---|---|---|---|---|---|---|
|
三菱ケミカルグループ (譲渡対象となった田辺三菱製薬の親会社) |
化学(医薬) |
BCJ-94(受け皿会社) (ベインキャピタルが投資助言を行うファンド) |
米国 |
その他金融 (投資ファンド) |
事業譲渡 | 三菱ケミカルグループは、医薬品開発の中心がバイオ医薬・遺伝子治療等へ移行し、ケミカルズ事業とのシナジーが低下する一方、2020年に100%子会社化した田辺三菱製薬の成長には継続的な大型研究開発投資が必要になることを課題としていた。このため、ライフサイエンス分野に知見と資金力を有するベインキャピタルに同社を譲渡。ベイン傘下で、自社製品開発、ライセンシング、戦略的買収等を通じた成長投資を進める。 |
2025/ 2/8 (2025/ 7/1) |
5,100 |
| テクノプロ・ホールディングス | サービス |
ビー・エックス・ジェイ・イー・ツー・ホールディング(買付目的会社) (ブラックストーン・グループ運営ファンド) |
米国 | その他金融 | 買収(TOB) | テクノプロHDは、技術者派遣業務をより生産性の高いサービスモデルへ転換する必要性を課題としている。ブラックストーンによるTOB後、完全子会社化・非公開化を行い、AIツール導入や技術者育成への先行投資を進める。外部環境変化を成長機会として取り込むためのトランスフォーメーションを加速する。 |
2025/ 8/7 (2025/ 12/11) |
5,079 |
| 太陽ホールディングス | 化学 |
KJ005(買付目的会社)および積水化学工業 (コールバーグ・クラビス・ロバーツ以下、 [KKR] ) |
米国 | その他金融 | 買収(TOB) | 太陽ホールディングスは、生成AI・データセンター等の拡大によるエレクトロニクス分野の事業機会の獲得や、医療・医薬品事業の構造改革と製造受託事業の拡大を課題としていた。KKRによるTOBを通じて非公開化し、迅速な意思決定の下、KKRの業界知見、グローバルネットワーク、運営ノウハウを活用するとともに、コア技術への長期投資を進め、長期的な成長戦略を加速する。 |
2026/ 4/1 |
4,907 |
| サッポロ不動産開発[サッポロホールディングスの不動産事業子会社] | 不動産・ホテル |
SPARK合同会社(受け皿会社) (PAGインベストメント・マネジメント(PAGグループ)およびKKR) |
香港・米国 | その他金融 | 買収 | サッポロHDは、酒類事業への経営資源集中と資本収益性向上を目的に、不動産事業を担うサッポロ不動産開発をPAGおよびKKRが運用するファンドへ譲渡する。譲渡資金は酒類事業を中心とした成長投資等に活用し、企業価値向上を目指す。 |
2025/ 12/25 (2029/ 6/1) |
4,770 |
| フジテック | 機械 |
Bospolder1(買付目的会社) (EQT運営ファンド) |
スウェーデン | その他金融 | 買収(TOB) | フジテックは、地域ごとに異なるITシステム、独立系保守会社の台頭、中国不動産市況悪化に加え、株主との関係を含むガバナンス上の課題を抱えていた。スウェーデンのグローバル投資会社・プライベートエクイティ(PE)ファンドのEQTはTOB後の非公開化を通じ、データ利活用、価格最適化、新製品開発、保守・リニューアル強化、海外事業支援を進める方針を示している。 |
2025/ 7/30 (2026/ 3/25) |
4,081 |
| トプコン | 精密機器 |
TK(買付目的会社) (KKR運営ファンド、トプコン経営陣、JICキャピタル、産業革新投資機構運営ファンドが出資) |
米国 |
その他金融 (投資ファンド) |
買収(TOB) | KKR運営ファンド、トプコン経営陣、JICキャピタル等が出資するTKは、MBOの一環としてトプコン株式のTOBを実施し、非公開化手続きを進めた。トプコンは、スマートインフラ、ポジショニング、アイケア等を展開する精密機器メーカーであり、成長戦略の加速、収益性改善、外部連携・M&Aを含む施策の実行が課題とされていた。KKRのグローバルな知見・ネットワーク、JICCの国内産業支援機能を活用し、事業成長を進める。 |
2025 /3/29 (2025/ 12/4) |
3,490 |
| 譲渡側対象企業名 | 譲渡側対象企業:業種 |
取得側企業名 (実質的な取得者名)〔注1〕 |
取得側企業:国・地域 (最終親会社等) |
取得側企業:業種 | 形態 | 概要 |
公表年月日 (有効年月日)〔注2〕 |
金額 (単位:億円)〔注3〕 |
|---|---|---|---|---|---|---|---|---|
| MCJ | 電機 |
ビーシーピーイー・メタ・ケイマン・エルピー(買付目的会社) (ベインキャピタルおよびMCJ現経営陣) |
米国 | その他金融 | 買収(TOB) | MCJは、国内パソコン市場が成熟する中、さらなる事業規模の拡大に向けた組織・事業運営体制の構築や、成長施策に必要な先行投資の実行を課題としていた。ベインキャピタルと創業者によるMBOを通じて非公開化し、短期的な業績への影響を伴う施策も中長期的な視点で実行できる体制を構築。ベインキャピタルの知見・ネットワークを活用し、国内PC販売の拡大、海外展開や製品・サービスの拡充、M&Aによる事業拡大を進める。 |
2026/ 2/6 (2026/ 6/18) |
2,082 |
| ジェイ・エス・ビー(JSB) | 不動産・ホテル |
Ursa4(買付目的会社) (ウォーバーグ・ピンカス運営ファンド) |
米国 | その他金融 | 買収(TOB) | 米投資会社ウォーバーク・ピンカス傘下のUrsa 4は、学生マンションの企画・開発・運営等を手掛けるジェイ・エス・ビー(JSB)に対するTOBを実施した。JSBは全国約10万戸を管理し、1,200以上の大学・教育機関との関係を有する学生住宅大手。Warburg Pincusは、アジアの住宅・居住関連不動産への投資経験を生かし、学生住宅の供給拡大、サービス・デジタル機能の強化、追加M&A等を通じた成長を図る。 |
2026/ 6/12 2026/ 9/4 |
1,914 |
| ホギメディカル | 繊維 |
TCG2509(買付目的会社) (カーライル・グループ運営ファンド) |
米国 | その他金融 | 買収(TOB) | ホギメディカルは、医療用不織布製品のほか、手術に必要な医療材料をあらかじめ組み合わせた手術用キットを製造・販売し、医療現場における手術準備や物品管理等の負担軽減に対応している。国内市場への収益依存や海外事業の拡大を課題とする中、高付加価値の手術キットを軸に、医療機関の課題を幅広く解決するソリューションプロバイダーへの転換を目指す。カーライルによるTOB・非公開化を通じ、同社のネットワークや経営ノウハウを活用し、製品・サービスの高付加価値化、サプライチェーンの強化、ASEANでの営業・マーケティング体制の構築等を進める。 |
2025/ 12/18 (2026/ 5/19) |
1,446 |
| マンダム | 化学 |
カロンホールディングス(買付目的会社) (CVCキャピタル・パートナーズおよびマンダム現経営陣) |
英国 | その他金融 | 買収(TOB) | マンダムは、若年層人口の減少、ASEAN市場を含む事業環境変化、既存ブランドの再活性化、経営管理体制の高度化への対応を課題としていた。CVCはMBOにより非公開化し、ブランド別KPIの設定、データに基づくマーケティング、インドネシア等でのサプライチェーン強化、EC・D2C活用、経営管理・DX人材の補完を進める方針。 |
2025/ 9/11 (2026/ 5/19) |
1,260 |
| 日新 | 運輸・倉庫 |
BCJ-98(買付目的会社) (ベインキャピタル運営ファンド、日新現経営陣) |
米国 |
その他金融 (投資ファンド) |
買収(TOB) | ベインキャピタルが投資助言を行うファンドが出資するBCJ-98は、日新経営陣等とのMBOの一環として、総合物流会社である日新の株式に対するTOBを実施した。日新は、運賃市況正常化による競争激化、海上・航空スペース調達力の強化、海外事業拡大、デジタルフォワーディング高度化、国内のドライバー・作業員不足への対応を課題としていた。非公開化後は、ベインのネットワークと経営支援を活用し、機動的な経営改革を進める。 |
2025/ 5/13 (2025/ 10/17) |
1,183 |
| 譲渡側対象企業名 | 譲渡側対象企業:業種 |
取得側企業名 (実質的な取得者名)〔注1〕 |
取得側企業:国・地域 (最終親会社等) |
取得側企業:業種 | 形態 | 概要 |
公表年月日 (有効年月日)〔注2〕 |
金額 (単位:億円)〔注3〕 |
|---|---|---|---|---|---|---|---|---|
| ラクスル | ソフト・情報 |
R1(買付目的会社) (ゴールドマン・サックスおよびラクスル現経営陣) |
米国 | 証券 | 買収(TOB) | ラクスルは、調達・マーケティングプラットフォーム事業でM&Aを活用してきたが、今後は大型M&Aを含む成長投資、サービスラインアップ拡充、複数サービス間のID・決済基盤統合、営業・マーケティング活動の最適化が課題とされた。ゴールドマン・サックスと経営陣によるMBO後、非公開化下で周辺領域の買収と既存事業投資を進める。 |
2025/ 12/12 (2026/ 6/2) |
1,135 |
| 芝浦電子 | 電機 |
YAGEO Electronics Japan合同会社(買付目的会社) (YAGEO) |
台湾 | 電機 | 買収(TOB) | 台湾の電子部品大手YAGEOは、YAGEO Electronics Japanを通じ、芝浦電子株式に対するTOBを実施した。芝浦電子はサーミスタ素子・温度センサを主力とし、EV、産業機器、家電等向けに製品を供給している。YAGEOは、芝浦電子の技術力とYAGEOのグローバル顧客基盤・販売チャネルを組み合わせ、生産能力拡張、製品開発支援、製造自動化技術の共有を進める方針を示した。TOBは2025年10月に成立した。 |
2025/ 2/6 (2026/ 1/15) |
1,089 |
| SGKホールディングス(杉孝グループの持株会社、オリックスの投資先) | サービス |
TCG2515(受け皿会社) (カーライル・グループ) |
米国 | その他金融 | 買収 | SGKホールディングス傘下の杉孝グループは、足場・仮設機材レンタルで石油プラント、橋梁補修、建設現場向けに事業を展開している。オリックスは、建設業界の人手不足やインフレ進行により事業環境が変化する中、インフラ事業領域で投資実績と経営支援の知見を有するカーライルが杉孝にとっての持続的成長に向けたパートナーと判断し、全株式を譲渡する。 |
2026/ 3/4 |
958 |
| ソラスト | サービス |
MP-2605(買付目的会社) (MBKパートナーズが運用するファンドおよびソラスト現経営陣) |
英国 | その他金融 | 買収(TOB) | ソラストは、医療事務受託、介護、保育等を展開する中で、企業価値向上に資する最適な取引構造を検討していた。MBKパートナーズと現経営陣は、所有と経営を一致させることで柔軟かつ機動的な経営判断を可能にするMBOが最適と判断。TOB後は株式併合により非公開化を予定する。 |
2026/ 3/25 (2026/ 8/10) |
880 |
| フォーラムエンジニアリング | サービス |
KJ003(買付目的会社) (KKR運営ファンド) |
米国 | その他金融 | 買収(TOB) | フォーラムエンジニアリングは、機電系エンジニアの人材サービスを展開する中、人材確保、テクノロジーを活用した競争力強化、海外事業の拡大を課題としていた。KKRによるTOB・非公開化を通じ、短期的な業績にとらわれず中長期的な成長投資・経営改革を進める。KKRの経営資源やノウハウを活用し、AIによるスキルマッチングの高度化、人材育成・研修への投資拡充等を進め、国内外での事業基盤強化を図る。 |
2025/ 11/11 (2026/ 5/15) |
877 |
| トライト | サービス |
TCG2505(買い付け目的会社) (カーライル・グループ) |
米国 | その他金融 | 買収(TOB) | トライトは、医療福祉業界向け人材サービス、建設業界向け人材サービス、人事採用関連DXサービス等を展開する。今後の成長に向けて、売上高と利益のバランスを取った事業拡大や、適切な経営資源の配分、中長期的な投資の実行が課題となっていた。カーライルによるTOB・非公開化を通じ、中長期事業戦略やKPIを含むガバナンス体制を再構築するとともに、人材紹介事業の生産性向上、新規事業の成長等を進める。カーライルは投資先支援の知見や人材ネットワークを活用し、これらの施策を支援する。 |
2025/ 6/11 (2025/ 9/26) |
876 |
2026年
-
第1節
-
第2節
-
第3節
-
第4節
-
第1節
-
第2節
-
第3節
-
第4節
-
第5節
-
第1節
-
第2節
-
第3節
PDF版
 (3.3MB)
会社設立の手続き パンフレット
日本での会社設立に関わる基本的な法制度情報や各種手続きをまとめた冊子(PDF)を日本語および英語で提供しています。資料請求ボタンよりフォームに入力の上、ダウンロードしてください。
お問い合わせ
フォームでのお問い合わせ
ジェトロはみなさまの日本進出・日本国内での事業拡大を全力でサポートします。以下のフォームからお気軽にお問い合わせください。
お問い合わせフォームお電話でのお問い合わせ
-
- 拠点設立・事業拡大のご相談:
- 03-3582-4684
-
- 自治体向けサポート:
- 03-3582-5234
-
- その他の対日投資に関するお問い合わせ:
- 03-3582-5571
受付時間
平日9時00分~12時00分/13時00分~17時00分
(土日、祝祭日・年末年始を除く)