

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
2年連続減産も投資は過去最高
2025年スペイン自動車動向(後編)
2026年9月29日
2025年のスペイン自動車販売動向を取り上げた前編に続き、本稿では、国内生産と輸出の動向を見る。生産は2年連続で減少した一方、電動化投資は過去最高を記録しており、スペインでは次世代の自動車・電池産業集積に向けた再編が進んでいる。また、ハイブリッド車(HEV)とプラグインハイブリッド車(PHEV)の増産、バッテリー式電気自動車(BEV)量産に向けた工場再編など、生産構造の変化を追う。さらに、中国企業との協業やバッテリー関連投資など、電動化を軸に進む生産基盤の再構築について概観する。
欧州第2位の生産国、2年連続で減産
スペインは2025年も世界第9位、欧州第2位の自動車生産国で、国内には欧米メーカーを中心に12の主要な完成車工場が立地する。スペイン自動車工業会(ANFAC)によると、2025年の生産台数は前年比4.3%減の227万4,026台となり、2年連続で前年を下回った(図1参照)。うち乗用車は5.7%減の181万331台で、小型のスポーツ用多目的車(SUV、67万7,234台)と小型車(47万3,105台)が乗用車生産の63.5%を占めた。減産幅は、EUプラス英国の約1%減を上回った。ANFACはスペインの減産要因として、主要輸出先である欧州市場の需要低迷と、電動化モデル導入に伴う生産ライン再編を挙げている。
輸出台数は前年比8.2%減の195万103台と、生産台数を上回るペースで減少し、生産に占める輸出比率も3.6ポイント低下して85.8%となった。欧州・トルコ向けが輸出全体の92.6%を占め、輸出先の上位はドイツ(34万179台)、フランス(33万7,166台)、英国(24万826台)、トルコ(23万3,284台)、イタリア(19万9,525台)だった。輸出の大半を欧州市場に依存するだけに、域内需要の弱さが国内生産を下押しした。なお、欧州以外の主要輸出先は、メキシコ(3万2,563台)、モロッコ(2万5,179台)、日本(2万422台)、南アフリカ共和国(9,216台)、チリ(8,212台)だった。
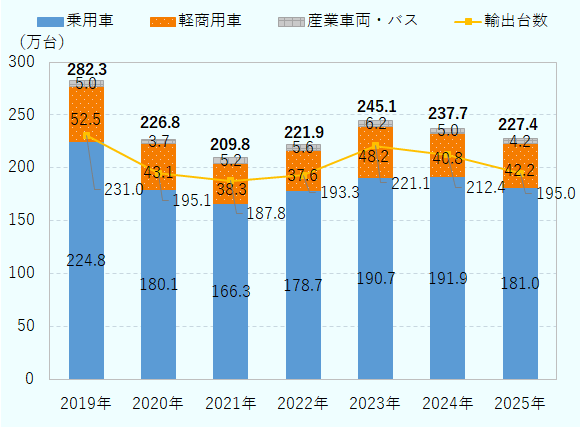
出所:ANFAC
電動車は37.5%に、HEVが増産を牽引
全体が減産となる一方、HEV、PHEV、BEVを合わせた電動車の生産は、前年比27.3%増の85万1,647台と大幅に増加し、生産全体に占める割合は37.5%と前年から9.3ポイント上昇した。前年からの電動車増加分約18万3,000台のうち、9割近くをHEVが占めた。
HEVは34.3%増の62万6,441台と、生産全体の27.5%まで拡大した。HEV生産の中心的な担い手はルノーで、同社はスペインをグループの世界的なHEV生産拠点に位置付ける。ルノーのフルHEV全7モデルのうち5モデルをパレンシア工場とバリャドリード工場で生産し、バリャドリードではHEV用バッテリーも組み立てる。PHEVも33.8%増の11万7,474台となった。地元スペインのクプラ(セアト)やルノーなどでEV走行距離を100キロ超に伸ばした新世代モデルの生産が本格化したほか、欧州市場でPHEV販売が伸びたことも増産を後押しした。BEVへの移行ペースを巡り各社が製品計画を見直す中、HEVやPHEVの増産が足元の電動化を支える構図が鮮明になった。
これに対し、BEVの生産台数は前年比6.1%減の10万7,732台と2年連続で減少し、生産全体に占める割合は4.7%にとどまった。欧州では2025年にBEV販売が回復したものの、スペインでは新たな量販BEVの立ち上げを翌年に控え、工場改修や生産準備の端境期となった。次の柱となるのが、VWグループの改良型EV専用プラットフォームを採用する小型BEV4車種だ。クプラ「ラバル」とVW「ID.ポロ」はセアトのマルトレル工場、シュコダ「エピック」とVW「ID.クロス」はVWのナバラ工場で生産する。ラバル、ID.ポロ、エピックは2026年6月に量産を開始し、ID.クロスも年内に生産を開始する予定だ。VWグループは、2万ユーロ台のBEVの量販市場に投入することで、中国勢との価格競争に対応する。
工場再編進む、中国勢との協業も具体化
| メーカー(OEM含む) | 2019年 | 2024年 | 2025年 | 25/24年比 | 主な生産車種(2025年) | HEV(MHEV含む)/PHEV/BEVモデル |
|---|---|---|---|---|---|---|
| ステランティス(注2) | 93.0 | 98.1 | 95.9 | △2.2% | シトロエン「C4」「C4 X」、プジョー「2008」「208」、オペル「コルサ」、ランチア「イプシロン」、K9系小型商用・乗用車(ベルランゴ/パートナー/リフター/コンボ/ドブロ/トヨタ「プロエース・シティ」) |
HEV(MHEV含む):C4系、2008、208、コルサ、イプシロン PHEV:なし BEV:C4系、2008、208、コルサ、イプシロン、K9系小型商用・乗用車 |
| セアト/クプラ/アウディ(VW傘下) | 50.0 | 48.1 | 47.0 | △2.2% | セアト「イビサ」「アロナ」「レオン」系、クプラ「レオン」系、「フォーメンター」、アウディ「A1」 |
HEV(MHEV含む):レオン系、フォーメンター PHEV:レオン系、フォーメンター BEV:なし |
| ルノー/三菱 | 47.7 (三菱は生産なし) | 35.1 (三菱含まず) |
34.4 (三菱含まず) |
△1.9% | ルノー「キャプチャー」「シンビオズ」「オーストラル」「エスパス」「ラファール」、三菱「ASX」「グランディス」 |
HEV(MHEV含む):キャプチャー、シンビオズ、オーストラル、エスパス、ラファール、ASX、グランディス PHEV:ラファール BEV:なし |
| フォルクスワーゲン(VW) | 32.1 | 27.5 | 22.5 | △18.0% | 「Tクロス」「タイゴ」 |
HEV(MHEV含む):なし PHEV:なし BEV:量産なし |
| メルセデス・ベンツ | 14.5 | 12.0 | 11.8 | △1.6% | 「ヴィトー」「クラスV」など |
HEV(MHEV含む):クラスV PHEV:なし BEV:「eVito」「EQV」 |
| フォード | 34.6 | 12.1 | 9.9 | △18.7% | 「クーガ」 |
HEV(MHEV含む):クーガ PHEV:クーガ BEV:なし |
| イベコ | 4.1 | 5.0 | 4.2 | △16.0% | 「S-Way」「X-Way」「T-Way」「Daily」 |
HEV(MHEV含む):なし PHEV:なし BEV:なし |
| エブロ(EVモーターズ、奇瑞汽車と提携) | ― | 0.1 | 1.7 | ―(初の通年操業) | 「S400」「S700」「S800」「S900」 |
HEV:S400 PHEV:S700、S800、S900 BEV:なし |
注1:各メーカーの数値は、各社発表や報道に基づくものであり、一部に計画値を含むため、合計はANFACの生産台数データとは一致しない。
注2:ステランティスの2019年はグループPSA(当時)としての数値。
出所:各社プレスリリース、ANFAC、報道を基にジェトロ作成
メーカー別の生産状況を見ると、2025年の減産幅は一様でない(表参照)。要因もさまざまで、VWナバラ工場では前述のBEV車種の導入工事により生産が減少した。ステランティスのサラゴサ工場では、2024年夏に生産を終えたSUV2車種の生産終了、欧州販売の低迷、次期電動車基盤「STLAスモール」に向けたライン改造が重なった。フォードのバレンシア工場は2024年4月以降、小型SUV「クーガ」1車種のみの生産体制となり、低稼働が続いた。イタリアのイベコは欧州の商用車需要減少が響いた。欧州需要だけでなく、既存モデルの終了、次期モデルの配分・投入時期、ライン改修などが工場別の生産を左右した。
こうした既存工場の生産余力を、中国企業との協業で活用する動きも広がる。奇瑞汽車(Chery)とEVモーターズは旧日産バルセロナ工場を「エブロ」ブランドの生産拠点として再稼働させ、2026年6月に新たな製造ラインを稼働させた。当初の中国製半完成車を組み立てるセミノックダウン(SKD)生産から現地工程を拡大し、車体溶接・塗装設備の導入も進めている。グローバルなサプライチェーンと段階的な生産拠点の現地化を組み合わせる戦略は、中国勢のスペイン進出を象徴する動きの1つとなっている。
フォードと吉利汽車は2026年7月、バレンシア工場を拠点とする欧州市場向け合弁会社の設立に合意した。2027年上半期に事業を開始し、2028年から複数の動力方式に対応するフォードの新型車2車種と吉利ブランドの電動SUV2車種を投入する。既存のクーガと合わせ、5車種を生産する計画だ(2026年7月30日付ビジネス短信参照)。ステランティスと零跑汽車(リープモーター)も、協業範囲を生産、共同開発、調達へ広げる。サラゴサ工場ではリープモーター「B10」に加え、新型オペルのCセグメントBEVの生産を検討している。同モデルは、ドイツで設計するオペルの車両開発力と、リープモーターのEVアーキテクチャーやバッテリー技術によるコア部品を活用し、開発期間を2年未満に短縮するとともに、コスト競争力の向上を狙う。また、ステランティスのマドリード工場の所有権を合弁会社へ移管することも検討されている。
中国勢の進出は既存工場の活用にとどまらない。上海汽車集団(SAIC)傘下のMGは2026年6月、ガリシア州に欧州大陸初の生産拠点を新設すると発表した。初期投資額は約2億ユーロで、2028年の生産開始を予定し、年産能力は最大12万台を見込む。同拠点は研究開発、主要部品供給、スマート物流などを統合する産業エコシステムと位置付けられている(2026年6月22日付ビジネス短信参照)。一方で、発表済みの投資・生産計画が直ちに増産を意味するわけではなく、本格的な量産開始時期が今後の焦点となる。
欧州メーカー側には、既存工場の稼働率を高め、中国企業の技術基盤や調達網を活用し、コスト競争力を補うというメリットがある。中国側にとっては、EUが中国製BEVに相殺関税を課す中、欧州域内に生産基盤を持つことの意味が大きくなっている。欧州委員会は2026年3月、バッテリーや自動車部品を含む戦略製品について、公共調達や財政支援に「域内産(Made in EU)」要件を導入する産業加速法案を提案した(2026年3月13日付ビジネス短信参照)。市場では競争相手である中国企業との生産・調達面での協業の合理性が高まっているが、発表案件が実際の量産と域内付加価値に結び付くかは慎重に見極める必要がある。
電動化を軸に投資は過去最高、電池工程も集積
ANFACによると、2025年のメーカー投資額は前年比24.7%増の31億9,700万ユーロと過去最高となった。投資は主に、電動車生産に対応する工場転換や新たな産業プロジェクトに向けられた。バッテリーは大型・重量物で、車両ごとの仕様に合わせた組み立て・供給が必要なため、バッテリー工程を完成車工場内またはその周辺に配置し、物流の効率化を図る動きも進む(図2参照)。
図2:スペインの車載バッテリー関連拠点・投資計画(2026年6月末現在)

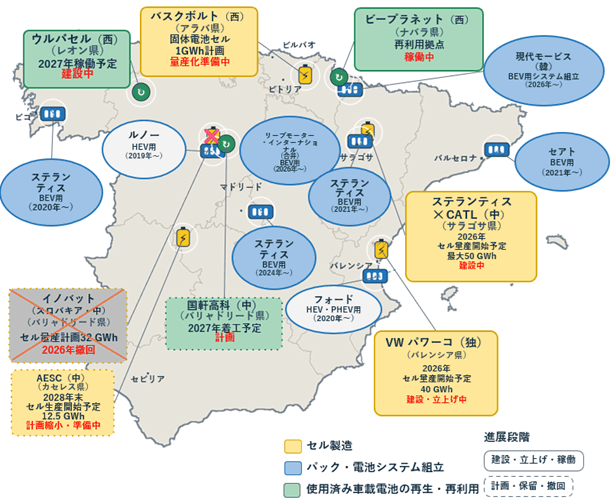
注:モジュール・パック組み立て拠点はいずれも稼働中。
出所:各社ウェブサイト、各種報道からジェトロ作成
セアト工場では2026年3月、年産30万基の電池システムの組み立てを開始し、クプラ「ラバル」とVW「ID.ポロ」の生産ラインへ直接供給する。サラゴサ近郊でもリープモーター・インターナショナル(ステランティスとリープモーターの合弁会社)が6月、電池モジュールの組み立てなどを行う拠点を開設した。さらに、中国のCATLとステランティスの合弁会社は、ステランティスのサラゴサ工場に隣接してリン酸鉄リチウム(LFP)電池工場を建設している。投資額は最大41億ユーロ、年産能力は最大50ギガワット時(GWh)で、2026年末の生産開始を目指す。
一方、バリャドリードでは、スロバキアのバッテリー製造新興企業イノバットの工場計画(32GWh)が頓挫した。その後、同社に出資する中国の車載電池大手・国軒高科が約9億5,000万ユーロを投じ、電池リサイクルを先行させ、正極材製造へ展開する2段階の計画を進めている。
スペイン全体では、現在建設・立ち上げが進むバッテリー用大型セル案件は東部の完成車集積地に集中し、モジュール・パックは既存工場内・周辺への併設が中心となる。加えて、バスク州のエネルギー研究機関からスピンオフしたバスクボルトによる次世代電池の開発・量産化準備や、使用済み車載電池の再利用・リサイクル拠点の整備も進む。セル工場計画には撤回や生産遅延、規模縮小に至った案件もあり、公表計画が全て当初どおり量産に結び付くわけではない。公表された生産能力と稼働開始時期には、なお隔たりがある。
2025年は欧州需要の低迷と工場再編で生産が減少した一方、HEV・PHEVの増産、量販BEVへの転換、中国企業との協業、バッテリー投資が並行して進んだ。2026年以降は、相次ぐ新モデルと投資案件を継続的な生産増加や域内付加価値の拡大に結びつけられるかが、欧州第2位の生産拠点としての競争力を左右する。
2025年スペイン自動車動向
シリーズの前の記事も読む

- 執筆者紹介
-
ジェトロ・マドリード事務所
伊藤 裕規子(いとう ゆきこ) - 2007年よりジェトロ・マドリード事務所勤務。
よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- マイナス60度の超冷凍技術で広がる食品輸出の可能性(日本) (2026年09月01日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 紅海およびスエズ運河に関する物流動向 (2026年05月13日)
- 2025年の中国自動車生産・販売動向 (2026年06月26日)


