

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
プラグイン車、新車登録の約2割に
2025年スペイン自動車動向(前編)
2026年9月29日
2025年のスペインの乗用車新車登録台数は前年比12.9%増の114万8,650台となった。ハイブリッド車(HEV)が最大燃料タイプの地位を固める一方、購入補助によりプラグインハイブリッド車(PHEV)とバッテリー式電気自動車(BEV)の割合も19.6%まで上昇した。EUによる中国製BEVへの相殺関税が適用される中、中国系ブランドはPHEVなどを相次いで投入し、市場への浸透を強めた。前編ではHEV・PHEVを電動化の軸として進め、中国勢もそれに対応した商品戦略を強めている販売動向に関して、後編ではそれに対応した生産動向を解説する。
乗用車市場は回復続く、電動車補助と買い替え需要が追い風
スペイン自動車工業会(ANFAC)の年次報告(スペイン語) によると、2025年の乗用車新車登録台数は114万8,650台と前年比12.9%増加した(図参照)。2年連続で100万台を上回ったが、コロナ禍前の2019年(125万8,251台)にはなお1割弱届かなかった。販売チャネル別では、個人向けが53万9,642台(18.1%増)と好調で、法人向けは41万8,574台(12.0%増)、レンタカー向けは19万434台(2.3%増)だった。
需要を押し上げたのは、雇用・所得環境に支えられた個人・法人向け需要の好調、「MOVES III」などのプラグイン車(BEV・PHEV)購入補助制度、2024年秋の東部洪水被災(2024年11月5日付ビジネス短信参照)に伴う車両の買い替えだ。2026年上半期の乗用車新規登録も、前年同期比6.2%増となるなど、拡大基調が続く。なお、2025年の軽商用車は18万5,056台(11.6%増)と好調だった一方、産業車両・バスなどは3万5,389台(3.1%減)だった。
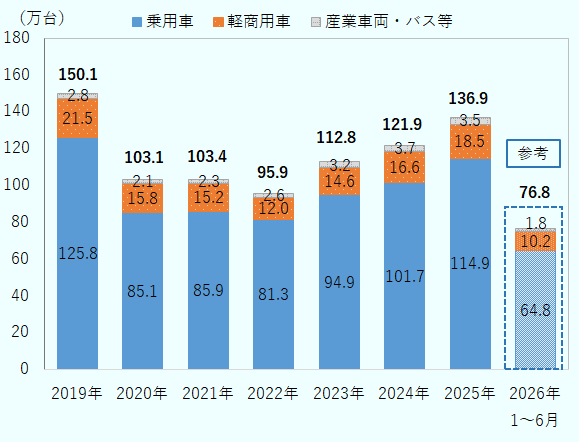
注:2026年は1~6月累計。
出所:スペイン自動車工業会(ANFAC)のデータを基にジェトロ作成
トヨタ首位維持、ルノーと中国系が躍進
メーカー・ブランド別では、トヨタ(レクサス含む)が10万5,739台(0.9%増)で4年連続の首位を維持した(表1参照)。ただし、2位のセアト(クプラ含む、9万2,731台、5.7%増)との差は縮小した。3位のルノーは8万3,308台(29.7%増)だった。スペイン生産のフルHEVによるスポーツ用多目的車(SUV)群の好調が伸びを支えた。
| 順位 | メーカー・ブランド | 販売台数 |
前年比 伸び率 |
シェア |
シェア (前年比) |
|---|---|---|---|---|---|
| 1 | トヨタ/レクサス | 105,739 | 0.9 | 9.2 | △1.1 |
| 2 | セアト/クプラ | 92,731 | 5.7 | 8.1 | △0.6 |
| 3 | ルノー | 83,308 | 29.7 | 7.3 | 0.9 |
| 4 | フォルクスワーゲン | 76,545 | 14.4 | 6.7 | 0.1 |
| 5 | 現代 | 68,568 | 5.7 | 6.0 | △0.4 |
| 6 | ダチア | 65,788 | 20.1 | 5.7 | 0.3 |
| 7 | 起亜 | 61,708 | 3.0 | 5.4 | △0.5 |
| 8 | プジョー | 57,142 | 10.4 | 5.0 | △0.1 |
| 9 | メルセデス | 50,721 | 7.6 | 4.4 | △0.2 |
| 10 | BMW | 45,867 | 1.4 | 4.0 | △0.5 |
| 11 | MG | 45,163 | 46.8 | 3.9 | 0.9 |
| 12 | シュコダ | 42,387 | 10.8 | 3.7 | △0.1 |
| 13 | アウディ | 41,260 | 6.4 | 3.6 | △0.2 |
| 14 | 日産 | 34,711 | 10.1 | 3.0 | △0.1 |
| 15 | シトロエン | 34,286 | △10.9 | 3.0 | △0.8 |
| 16 | フォード | 29,065 | 13.6 | 2.5 | 0.0 |
| 17 | オペル | 26,549 | 3.2 | 2.3 | △0.2 |
| 18 | BYD | 25,556 | 373.9 | 2.2 | 1.7 |
| 19 | マツダ | 19,003 | 8.4 | 1.7 | △0.1 |
| 20 | テスラ | 16,005 | △4.0 | 1.4 | △0.2 |
| ー | その他 | 126,548 | 25.4 | 11.0 | 1.1 |
| 合計 | 1,148,650 | 12.9 | 100.0 | — | |
注:トヨタはレクサスを含み、セアトはクプラを含む。
出所:スペイン自動車工業会(ANFAC)のデータを基にジェトロ作成
中国系では、上海汽車(SAIC)傘下のMGが主力SUV「ZS」とHEV・PHEVの商品拡充を追い風に4万5,163台(46.8%増)で11位となった。販売網と車種構成を急拡大して本格量販に移行したBYDは2万5,556台(同4.7倍)で18位に上昇した。中国系20ブランド(注1)は、合計10万2,186台と前年の約2.2倍に増加、新規登録全体に占めるシェアは8.9%となり、日本系ブランド(17万7,381台、同3.9%増、シェア15.4%)や韓国系ブランド(13万4,164台、同3.4%増、シェア11.7%)には依然及ばないが、市場への浸透を強めている。
車種別では、低価格のダチア「サンデロ」(3万8,548台)が3年連続の首位となり、ルノー「クリオ」(2万7,104台)、MG「ZS」(2万3,731台)、セアト「イビサ」(2万3,201台)、現代「ツーソン」(2万1,974台)が続いた。上位15モデルのうち9モデルがSUVだ。SUVは登録台数全体の6割超を占め、前年からの増加分の約8割を占めるなど、2025年の乗用車市場を牽引した。こうした需要を背景に、HEVやPHEVのSUVラインアップを拡充したメーカーが販売を伸ばした。
PHEVとBEVが急伸、プラグイン車のシェアは約2割に
燃料タイプ別では、HEVが48万3,280台(23.2%増)、シェア42.1%で最大となった(表2参照)。ただし、うち6割近くは小型モーターでエンジンを補助するマイルドハイブリッド車(MHEV)であり、フルHEVはHEV全体の41.9%と、その比率が徐々に低下している。一方、ガソリン車は31万8,224台(16.0%減)、ディーゼル車は6万2,670台(35.0%減)と後退し、ガソリン車とディーゼル車の合計シェアは、2020年の77.5%から33.2%へ縮小した。
| 燃料タイプ | 2020年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 |
前年比 (%) |
||
|---|---|---|---|---|---|---|---|---|---|
| 台数 | 台数 | 台数 | 台数 | 台数 | 構成比 | 台数 | 構成比 | ||
| ハイブリッド車(HEV) | 137,428 | 219,426 | 239,672 | 302,988 | 392,384 | 38.6 | 483,280 | 42.1 | 23.2 |
| ガソリン車 | 423,579 | 387,931 | 341,063 | 387,609 | 378,688 | 37.2 | 318,224 | 27.7 | △16.0 |
| ディーゼル車 | 235,890 | 171,164 | 139,599 | 118,646 | 96,429 | 9.5 | 62,670 | 5.5 | △35.0 |
| プラグインハイブリッド車(PHEV) | 23,310 | 43,227 | 47,791 | 62,165 | 58,565 | 5.8 | 123,989 | 10.8 | 111.7 |
| バッテリー式電気自動車(BEV) | 17,920 | 23,680 | 30,521 | 51,611 | 57,376 | 5.6 | 101,627 | 8.8 | 77.1 |
| その他(注) | 13,083 | 14,049 | 14,730 | 26,343 | 33,521 | 3.3 | 58,860 | 5.1 | 75.6 |
| 合計 | 851,210 | 859,477 | 813,376 | 949,362 | 1,016,963 | 100.0 | 1,148,650 | 100.0 | 12.9 |
注:その他は、燃料電池車(FCV)、天然ガス自動車(NGV)、液化石油ガス自動車(LPG)を含む。
出所:ANFACのデータを基にジェトロ作成
2025年に最も大きく動いたのはプラグイン車だ。PHEVは12万3,989台と前年比2.1倍に拡大し、BEVも77.1%増の10万1,627台と初めて10万台を超えた。両者を合わせたプラグイン車は22万5,616台(94.6%増)で、シェア19.6%(前年比8.2ポイント増)に達した。
BEVの主要メーカー・ブランド別では、BYDの登録台数が前年比4.2倍に拡大し、首位のテスラに肉薄した。また、起亜、ルノー、現代も2~4倍に伸びたことで、テスラの独走から多極化へ移った(表3参照)。
象徴的なのが、最大605キロメートル(km)の航続距離を掲げる小型SUV、起亜「EV3」だ。登録台数5,661台でBEVモデル別3位となり、テスラ車以外で最上位に入った。PHEVでも、BYD「Seal U」、MG「EHS」、トヨタ「C-HR」、メルセデス・ベンツ「GLC」などのSUVが上位を占める。プラグイン車が先行ユーザー向けの商品から、実用性を重視する一般消費者向けに裾野を広げ始めたことがうかがえる。
表3:主要メーカー・ブランド別プラグイン乗用車新規登録台数(2025年)
| メーカー | 2024年 | 2025年 | |
|---|---|---|---|
| 台数 | 前年比 | ||
| テスラ | 16,680 | 16,005 | △4.0 |
| BYD | 3,801 | 15,859 | 317.2 |
| 起亜 | 2,820 | 6,772 | 140.1 |
| ルノー | 1,360 | 5,509 | 305.1 |
| 現代 | 1,498 | 4,993 | 233.3 |
| 合計(その他含む) | 57,376 | 101,627 | 77.1 |
| メーカー | 2024年 | 2025年 | |
|---|---|---|---|
| 台数 | 前年比 | ||
| メルセデス・ベンツ | 13,397 | 16,081 | 20.0 |
| トヨタ | 3,591 | 13,839 | 285.4 |
| BYD | 1,592 | 9,697 | 509.1 |
| クプラ | 4,124 | 9,598 | 132.7 |
| MG | 1,559 | 8,417 | 439.9 |
| 合計(その他含む) | 58,565 | 123,989 | 111.7 |
注:PHEVはガソリンベースとディーゼルベースの合算。ディーゼルPHEV乗用車は全数がメルセデス・ベンツ。
出所:ANFAC
2026年上半期のプラグイン車は、前年同期の約4割増と引き続き好調だ。
各メーカーで異なる低CO2戦略
2025年のEU全体の燃料別シェア(乗用車)は、HEV 34.5%、ガソリン26.6%、BEV 17.4%、PHEV 9.4%、ディーゼル8.9%だった。スペインはHEVとPHEVの比重が高い一方、BEVのシェアはEU平均の約半分にとどまる。BEVへの直接移行だけでなく、ハイブリッド化による段階的な低排出化が大きな役割を果たしている。
メーカー別に見ると、トヨタはフルHEVを主力としつつPHEVを上積みし、ルノーはフルHEVを主軸に液化石油ガス(LPG)車やBEVを組み合わせ、両社とも車両登録税が免除される新車の1台当たり平均CO2排出量は、120g/km以下の車両比率を約9割へ高めた。ステランティスは2024年に投入したMHEVを本格的に拡販し、BEVの拡充を進めた。フォルクスワーゲン・グループはガソリン・ディーゼル車をなお主力としながらPHEV、MHEV、BEVを増やした。プレミアムブランドでは、BMWがMHEVを主力にBEVを伸ばす一方、メルセデスはMHEVとPHEVを中心に販売している。同じ低CO2対応でも、既存顧客、価格帯、欧州戦略の違いがスペインでの各社の販売構成に表れている。
こうした構造変化により、平均CO2排出量は、2024年の約115.5g/kmから2025年には103g/kmへ10.8%低下した。EUの乗用車CO2規制は2025年から目標が厳格化され、2025~2027年の平均排出量が目標値を超えないようにしなければならない。各社にとってはBEV比率だけでなく、量販車全体をいかに速く低排出化するかが収益と規制対応を左右する。なお、欧州環境庁(EEA)によると、同年の欧州平均は1台当たり96.7g/km(暫定値、EUにノルウェー、アイスランドを含む)だった。
関税と域内生産優遇、競争軸は生産地へ
中国系メーカーも戦略は一様でない。交通総局(DGT)のデータに基づくと、中国ブランドの2025年の新規登録台数(10万2,186台)のおおよその燃料別構成比は、BEVが2割、PHEVが3割、フルHEVが2割、その他内燃機関・ガス車が3割だった。BYDはBEV約6割、PHEV約4割のプラグイン車だけで販売を4.7倍に伸ばしたのに対し、MGは主にフルHEV、PHEV、ガソリン車、BEVと幅広い動力源で46.8%増を実現した。
中国車の燃料構成は通商政策の影響も受けている。EUは2024年10月末より、中国製BEVにメーカー別で7.8~35.3%の追加相殺関税を適用している。その中で、2025年の中国からの乗用車輸入額(注2)は前年比19.0%増の約25億ユーロとなったが、BEV輸入額は前年比48.5%減少した一方、PHEV輸入額は同約6.1倍に増加した。輸入額に占めるBEVの割合は2024年の64%から28%へ、PHEVの割合は8%から39%へと逆転した。新型車投入や需要、価格など関税以外の要因も考えられるが、中国勢がPHEVを拡充する動きと整合している。
さらに、「MOVES III」の後継として2026年7月に制度化されたプラグイン車購入支援策「Auto+」では、車両がEU域内で最終組み立てされた場合に車両カテゴリー別最大助成額の15%が加算される。さらに、バッテリーに関する要件を満たした場合には同10%が加算される。PHEVなどでは、製造工程の一部(少なくともバッテリーパックの組立)をEU域内で行うことが要件となる。BEVについては、これに加えてバッテリー部品の供給源分散や水銀含有量に関する条件も課される。助成額の算定要素に「EU域内産」を明示的に組み込んだことで、中国勢を含む各社にとって競争の焦点は「何を売るか」だけでなく「どこで製造するか」にも広がっている。次稿では、この変化をスペインの自動車生産と各社の投資戦略から検証する。
- 注1:
-
2025年にスペインで新車登録実績のある中国系ブランドは、MG、 BYD、オモダ(OMODA)、 ジャクー(JAECOO)、 零跑汽車(LEAPMOTOR)、 領克(LYNK&CO)、 斯威汽車(SWM)、 小鵬汽車(XPENG)、 東風小康汽車(DFSK)、 奔騰(BESTUNE)、 睿藍汽車(LIVAN)、 東風汽車(DONGFENG)、 賽力斯汽車(SERES)、 北京汽車(BAIC)、 嵐図汽車(VOYAH)、 雲度汽車(YUDO)、 開沃新能源汽車(SKYWELL)、 騰勢(DENZA)、 上汽大通汽車(MAXUS)、 知豆汽車(ZHIDO)の20ブランド。

- 注2:
-
「中国原産車」の貿易統計には、テスラや欧州系ブランドなど、非中国系ブランドの中国生産車も含まれる。
2025年スペイン自動車動向
シリーズの次の記事も読む

- 執筆者紹介
-
ジェトロ・マドリード事務所
伊藤 裕規子(いとう ゆきこ) - 2007年よりジェトロ・マドリード事務所勤務。
よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- マイナス60度の超冷凍技術で広がる食品輸出の可能性(日本) (2026年09月01日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- 紅海およびスエズ運河に関する物流動向 (2026年05月13日)
- 2025年の中国自動車生産・販売動向 (2026年06月26日)


