
 マイページ


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
正念場を迎える「アジアのデトロイト」(タイ)
タイの自動車産業動向
2026年9月4日
回復の兆しを見せるタイの自動車市場だが、その内実は中国企業によるバッテリー式電気自動車(BEV)の販売増だ。生産の大半を占めるガソリン・ディーゼル車の需要は戻っておらず、これまで内需の低迷をカバーしてきた輸出も、中東情勢などにより厳しい局面に入っている。EVは生産・販売の両面で拡大が見込まれる一方、BEVやバッテリーの輸入依存度が高く、国内産業への恩恵を疑問視する声が出ている。地政学リスクに翻弄(ほんろう)される中、東南アジアの自動車大国の地位を守れるのか。それとも、EV化の波に取り残されるのか。タイ自動車産業が迎える課題について考察する。
生産は底を打つもBEVが牽引、ガソリン・ディーゼルは依然低調
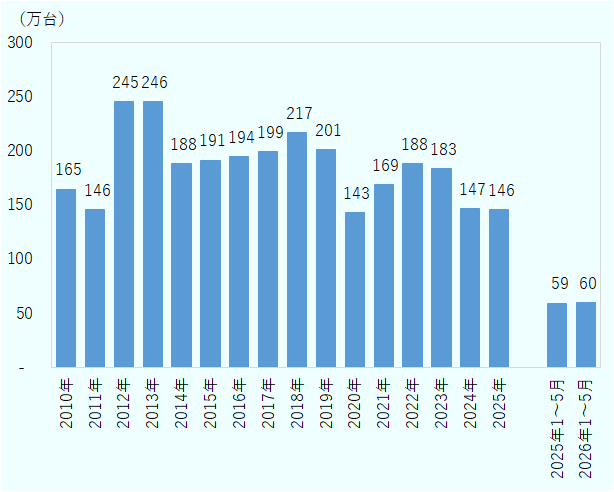
タイ工業連盟(FTI)によると、2025年の自動車生産台数は145万5,569台で、前年比0.9%減となった(図1参照)。2023年以降、3年連続の減少となる。一方、足元では回復の兆しもみられ、2026年1~5月の生産台数は前年同期比0.4%増の60万台となった。
出所:FTI資料を基にジェトロ作成
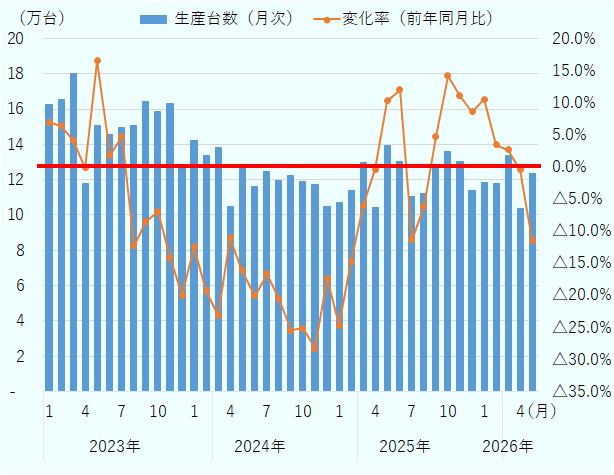
生産動向を月次で見ると、2023年8月以降、前年同月比で減少が続いていたが、2025年5月に10.3%増と1年9カ月ぶりにプラスへ転じた(図2参照)。その後は一部の月を除き、月産平均12万台を超えるペースで推移したものの、直近の2026年5月は前年同月比11.4%減と再び減少に転じている。
出所:FTI資料を基にジェトロ作成
セグメント別に見ると、2025年は、BEVの生産が前年比で7倍以上伸び、7万台を超えた(表1参照)。BEVは依然全体に占める割合は小さいものの、生産拡大ペースは他セグメントを大きく上回り自動車生産を牽引している。一方、乗用車(前年比1.8%減、約54万台)や商用車(0.4%減、約92万台)となり、自動車全体では2023年以降、生産台数の減少傾向が続く。商用車生産の6割を構成するピックアップトラックは前年比でほぼ横ばいを示しており、回復基調に入ったとは言い難い。全体の約2割を占める1,500cc以下の小型乗用車も、生産台数は2年連続で前年比約15%減となった。ガソリン・ディーゼル車を中心とした車両生産の低調な状況が続いている。
| セグメント | 2023年 | 2024年 | 2025年 | ||
|---|---|---|---|---|---|
| 台数 | 台数 | 台数 | 構成比 | 伸び率 | |
| 乗用車 | 640,153 | 549,752 | 539,807 | 37.1% | △1.8% |
| 1,500cc以下 | 439,461 | 374,145 | 317,858 | 21.8% | △15.0% |
| 1,501cc~1,800cc | 59,629 | 53,779 | 58,576 | 4.0% | 8.9% |
| 1,801cc~2,000cc | 57,416 | 58,566 | 55,721 | 3.8% | △4.9% |
| 2,000cc超 | 11,995 | 5,314 | 11,045 | 0.8% | 107.8% |
|
バッテリー式 電気自動車(BEV) |
— | 9,520 | 70,913 | 4.9% | 644.9% |
| 不明 | 71,652 | 48,428 | 25,694 | 1.8% | △46.9% |
| 商用車 | 1,201,533 | 919,245 | 915,762 | 62.9% | △0.4% |
| ピックアップ | 1,151,579 | 893,700 | 893,921 | 61.4% | 0.02% |
| その他トラック | 37,475 | 16,847 | 11,192 | 0.8% | △33.6% |
| 小型・大型バス | 8,768 | 8,698 | 10,649 | 0.7% | 22.4% |
| 合計 | 1,841,686 | 1,468,997 | 1,455,569 | 100% | △0.9% |
出所:FTI資料を基にジェトロ作成
BEVの生産拡大については、タイ政府によるEV振興策の条件である国内生産義務に応じて、主に中国BEVメーカーの現地生産が進展したことが背景にある。上海汽車(SAIC)はタイ財閥企業CP(チャロン・ポカパン・グループ)との合弁事業を通じて2016年から生産を行っている。これに対し、BYDや広州汽車、長安汽車などは、2022~2024年にかけて新たに現地生産計画を発表した(表2参照)。米国調査会社ロジウム・グループによると、2026年第2四半期時点で、これら中国メーカーの工場のほとんどが操業を開始している(米国調査会社ロジウム・グループウェブサイト参照)。
| 企業名 |
GWM (長城汽車) |
BYD (比亜迪) |
Changan (長安汽車) |
SAIC (上海汽車) |
Chery (奇瑞汽車) |
GAC (広州汽車) |
Wuling (五菱汽車) |
NETA (哪吒汽車) |
|---|---|---|---|---|---|---|---|---|
| パートナー | — | — | — | CPグループ | — | — | EVプライマス | バンチャン・ゼネラル・アッセンブリ |
| 発表年 | 2020 | 2022 | 2023 |
2016 (EVは2023〜) |
2024 | 2024 | 2023 | 2023 |
|
投資額 (100万ドル) |
664 | 492 | 242 | 157 | 147 | 63 | 不明 | 70 |
| 生産品目 | EV / ICE | EV | EV | EV / ICE | EV | EV | EV | EV |
|
生産能力 (万台) |
8 | 15 | 10 | 10 | 8 | 5 | 1 | 20 |
| 稼働状況 | 稼働中 | 稼働中 | 稼働中 | 稼働中 | 稼働中 | 稼働中 |
稼働中 (委託生産) |
不明 |
| 所在地 | ラヨーン | ラヨーン | ラヨーン | チョンブリー | ラヨーン | ラヨーン | チャチェンサオ | バンコク |
出所:ロジウム・グループ
中東情勢で輸出停滞
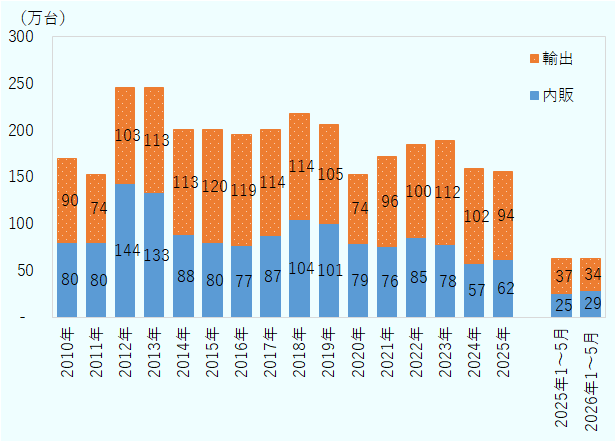
2025年は、タイ国内市場(内販)が約62万台に対して、タイから海外市場向けの輸出台数は約94万台となった。生産ピークだった2013年(246万台)と比べて、国内市場向けの比率は縮小している。ただ、国内市場向けの生産台数は、2024年の約57万台から2025年は62万台まで回復し、2026年1~5月も前年同期比43.8%増と、緩やかに持ち直しの動きがみられる。
出所:FTI資料を基にジェトロ作成
他方、輸出向け生産は、2025年は100万台を下回り、前年比8.2%減少となった。2026年1~5月も、前年同期比8.5%減の約34万台と、同様の傾向が続いている。タイ通関統計に基づき、同時期の乗用車(HS8703)の輸出を仕向け地別に見ると、最大の輸出先であるオーストラリアが同39%減となったほか、中東諸国(サウジアラビア、アラブ首長国連邦〔UAE〕、イラク、クウェートなど)もおおよそ50~100%近く減少している。オーストラリア向けでは、2025年2月に施行した「2024年新車効率性基準(NVES)法」に基づく環境規制が、中東向けでは、ホルムズ海峡の事実上の封鎖(2026年4月14日付地域・分析レポート参照)が、輸出減少の一因となった。2026年5月単月で見ると、輸出(約5.9万台)と内販(約5.8万台)が拮抗(きっこう)している。タイ工業連盟(FTI)自動車産業グループの会長顧問(広報担当)のスラポン・パイシットパッタナポン氏は、「輸出向生産台数がこの水準まで落ち込んだのは初めて」とコメントしている(「バンコクポスト紙」6月30日付)。
次に、2025年の国内自動車販売台数をセグメント別に見ると、商用車のピックアップトラックと2~4トン級のトラックを除く全てのセグメントが前年比プラスとなった(表3参照)。販売回復は、構成比の大きい乗用車と四輪駆動車(商用車)が牽引した。一方、ピックアップトラック(構成比30%)は前年比6.9%減と低迷が続いている。2024年に続き、主な購入層である農家や中小企業事業者に対する自動車ローン審査が厳格化され、需要回復を抑制している(2025年6月27日付地域・分析レポート参照)。タイの家計債務残高(対GDP)は、2026年第1四半期(1~3月)で85.9%と、2021年第4四半期(10~12月)の94.6%からは改善しているが、依然として高水準にある。
| セグメント | 2023年 | 2024年 | 2025年 | ||
|---|---|---|---|---|---|
| 台数 | 台数 | 台数 | 構成比 | 伸び率 | |
| 乗用車 | 292,384 | 224,156 | 239,244 | 38.5% | 6.7% |
| 商用車 | 483,396 | 348,519 | 381,922 | 61.5% | 9.6% |
| 1トンピックアップ | 325,024 | 200,190 | 186,416 | 30.0% | △6.9% |
| 2~4トントラック | 13,509 | 7,222 | 6,136 | 1.0% | △15.0% |
| 4トン超トラック・バス | 14,173 | 8,824 | 9,169 | 1.5% | 3.9% |
| 四輪駆動車 | 114,608 | 117,800 | 166,918 | 26.9% | 41.7% |
| その他 | 16,082 | 14,483 | 13,283 | 2.1% | △8.3% |
| 合計 | 775,780 | 572,675 | 621,166 | 100% | 8.5% |
出所:FTI資料を基にジェトロ作成
2026年上半期で日系シェアが6割弱に
生産・販売の両面でBEVの割合が拡大する中、タイでBEVを生産・販売している中国メーカーの存在感が高まっている。かつて約85%の自動車市場シェアを占めていた日本メーカーの牙城を崩しつつある(2026年5月11日付地域・分析レポート参照)。この構図は2026年も変わらず、上半期(1~6月)の自動車の新規登録台数(タイ運輸省陸運局)を見ると、中国メーカーの市場シェアは約33%に達し、日本勢のシェアは6割を切る水準にまで低下している(表4参照)。メーカー別では、トヨタとホンダ、三菱の3ブランドで50%近いシェアを維持する一方、ピックアップトラックの販売不振が響くいすゞは伸び悩んでいる。中国メーカーでは、BYD、MG(上海汽車)、AION(広州汽車)などが安定成長を見せるとともに、JAECOO(奇瑞汽車)やGEELY(吉利汽車)といったタイ市場へ参入した後発メーカーも急速に成長している。
| ブランド | 2024年 | 2025年 | 2026年1~6月 | |||
|---|---|---|---|---|---|---|
| 台数 | 台数 | シェア | 前年比 | 台数 | シェア | |
| トヨタ | 181,176 | 183,045 | 35% | 1% | 108,080 | 32% |
| ホンダ | 83,260 | 71,510 | 14% | △14% | 41,838 | 12% |
| いすゞ | 49,077 | 39,253 | 7% | △20% | 22,950 | 7% |
| 三菱 | 24,594 | 22,513 | 4% | △8% | 12,700 | 4% |
| 日産 | 9,407 | 8,317 | 2% | △12% | 4,334 | 1% |
| マツダ | 10,746 | 7,722 | 1% | △28% | 4,020 | 1% |
| スズキ | 6,759 | 4,811 | 1% | △29% | 2,634 | 1% |
| 日系全体 | 367,181 | 338,648 | 64% | △8% | 197,125 | 59% |
| BYD | 26,906 | 41,209 | 8% | 53% | 25,956 | 8% |
| MG | 17,874 | 24,121 | 5% | 35% | 16,875 | 5% |
| JAECOO | 161 | 8,993 | 2% | 5486% | 15,020 | 4% |
| AION | 5,184 | 13,763 | 3% | 165% | 11,812 | 4% |
| DEEPAL | 5,617 | 8,459 | 2% | 51% | 7,773 | 2% |
| GEELY | — | 1,608 | 0% | — | 6,198 | 2% |
| 中資系全体 | 77,110 | 136,079 | 26% | 76% | 110,712 | 33% |
| タイ合計 | 505,790 | 527,085 | 100% | 4% | 335,739 | 100% |
注:「日系全体」「中資系全体」はブランド名などの情報を基に筆者が集計。またブランドの順は2026年1~6月の登録台数を国籍別に列挙。
出所:タイ運輸省陸運局(DLT)
今後の見通しとして、地場金融大手アユタヤ銀行は2026年1月時点で、自動車生産は横ばい、国内販売は前年比1~2%増、輸出は1~2%減を見込む(表5参照)。生産面では、ガソリン車(ICE)の減少と、ハイブリッド(HEV)やプラグインHEV(PHEV)を含む電気自動車(XEV)の生産増加を予測している。タイ政府の振興策「EV 3.5」に基づく補助金供与の条件であるEVのタイ国内での生産や、物品税減税措置が、EV全般の生産を後押しする見込みだ。一方、国内需要については、短期的にはピックアップトラック市場の低迷を指摘しつつも、景況感の改善などにより、徐々に回復するとした。輸出については、主要輸出先の成長鈍化や環境規制の強化などが阻害要因になると見込む。もっとも、この予測は中東情勢の緊迫化以前に公表されたものであり、その後の状況を踏まえると、輸出環境はより厳しい見通しとなる懸念がある。
| 項目 | 内容 |
|---|---|
|
乗用車 全体 |
|
| EV |
|
出所:アユタヤ銀行「タイ産業見通し(2026~2028年)」(2026年1月20日付)
2026年3~4月にバンコクで開催されたモーターショーでは、約13万台の販売予約のうち、約7割を中国系ブランドが占めた(2026年4月15日付ビジネス短信参照)。この結果について、サイアム商業銀行の調査部門(SCB EIC)は、自動車ローン審査の厳格化から、販売予約の3割がキャンセルされる可能性があると分析している。また、納車される車両の大部分が輸入車になると述べ、タイの地元経済への恩恵は限定的と見る。この点、現地紙「ザ・スタンダード紙」(6月29日付)は、バッテリーセルなどEVの重要部品は輸入に依存しており、タイの部品メーカーの間で、EV市場の拡大による恩恵がタイ国内に還元されているのか疑問が生じていると指摘した。綿密な構造設計がなければ、約2,400社に及ぶサプライチェーンと69万人の雇用を抱えるタイの自動車産業はEVエコシステムから取り残され、最大11万人が失業のリスクにさらされるとの推定を紹介した。60年かけて築いてきた「アジアのデトロイト」の地位が岐路に立たされている。

- 執筆者紹介
-
ジェトロ・バンコク事務所 広域調査員
藪 恭兵(やぶ きょうへい) - 2013年、ジェトロ入構。経済産業省通商政策局経済連携課(日本のEPA/FTA交渉に従事)、戦略国際問題研究所(CSIS)日本部客員研究員、調査部国際経済課(経済安全保障)などを経て、2024年10月から現職。主な著書:『グローバルサプライチェーン再考:経済安保、ビジネスと人権、脱炭素が迫る変革』(編著、文眞堂)、『FTAの基礎と実践:賢く活用するための手引き』(共著、白水社)、『NAFTAからUSMCAへ-USMCAガイドブック』(共著、ジェトロ)。
よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- コマツ、アフリカ全土で建設・鉱山機械を展開 (2026年08月24日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- MENA主要港湾動向(1)ホルムズ海峡危機に揺れる湾岸諸国 (2026年08月25日)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- マイナス60度の超冷凍技術で広がる食品輸出の可能性(日本) (2026年09月01日)


