

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント

ジェトロ世界貿易投資報告 2026年版
第Ⅱ章 世界と日本の直接投資と産業動向
第2節 主要国・地域の産業動向 第5項 その他戦略産業・投資動向(原子力・重要鉱物・宇宙)
中国を中心に原子力発電に注力
低炭素かつ安定的な電力供給源の1つとして、一部の国では原子力発電を見直す動きもある。IEAによると、2026年の原子力発電への投資額は約800億ドルと見込まれる。40カ国・地域以上が既に原子力発電の導入を支援する政策を策定している。
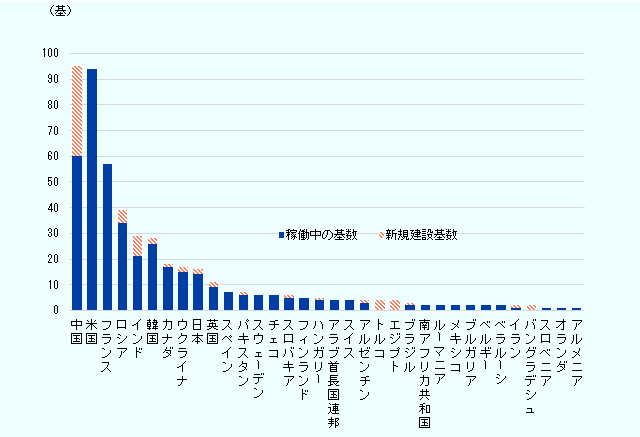
国際原子力機関(IAEA)注1によると、2026年5月26日時点で、世界で415基の原子力発電炉が稼働している(運転停止中を含む)。米国が94基を有し世界最多となっているが、新規建設中の原発は中国が最多の35基で、計画中の建設が完了すれば、中国は原発基数、発電容量とも世界トップの米国に並ぶ見込みだ(図表Ⅱ- 34)。
- 注:
- 2026年5月26日時点のデータ。稼働中の基数には、運転停止中の基数も含まれる。
- 出所:
- IAEA “The Database on Nuclear Power Reactors”から作成
また、米国も2025年5月、原子力産業の活性化に向けた4本の大統領令を発表し、同国の原子力発電容量を2050年までに現在の約100GWから400GWまで拡大させる方向を打ち出しており、導入が広がる可能性がある。
EUでも、エネルギー情勢の変化を受け原子力発電への方針が見直されつつある。2026年3月の第2回「原子力エネルギー・サミット」で、欧州委員会のフォン・デア・ライエン委員長は「信頼性が高く、手頃な価格で、低炭素の電力源に背を向けたことは、欧州にとって戦略的な誤りだった」と発言した。
原子力回帰でSMRにも関心集まる
原子力発電が再注目される中、小型モジュール炉(Small Modular Reactor:SMR)にも関心が集まる。SMRは1基当たり最大300MW程度の出力で、工場で製造した小型炉を現地に輸送して設置でき、「従来の大型炉に代わる補完的な原子力オプション」と位置付けられている注2。小型化、モジュール化により、従来の大型原発に比べて建設期間やコストの削減が期待され、電力需要が大きいデータセンターへの併設も可能となる。
IEAによると、中国は既に、陸上設置型SMRを稼働させており、ロシアも海洋型SMRを稼働させている。両国はさらに商用SMRをもう1基ずつ建設している注3。IEAは、適切な政策の支援があれば、SMRが2040年までに世界の原子力発電容量全体の10%を占める可能性があると分析している注4。
原子力回帰を表明したEUも、特に域内のSMR開発に注力する方針だ。2026年3月にエネルギー政策パッケージの一環として、SMRの開発と展開を支援する戦略を発表し、2030年代初頭までにSMRの実用化を目指している。
特定国に集中する重要鉱物の採掘と精錬加工
重要鉱物は、半導体、EV、蓄電池、再生可能エネルギー、防衛・宇宙などの戦略産業を支える基盤であり、各国にとって安定調達と供給源の多元化が課題となっている。主要鉱物の採掘シェアの変化を見ると、特定国への集中が一段と強まる鉱物がある一方、新興産地での生産拡大により分散の動きがみられる鉱物もあり、状況は鉱物ごとに異なる。採掘シェアの推移を2020年から2025年まで比較したものが図表Ⅱ-35になる。レアアース、ニッケル、コバルト、マンガン、ガリウムでは、もともとの最大生産国がさらにシェアを拡大しており、既存の生産集中構造が一段と強まった。特にレアアースでは中国、ニッケルではインドネシアの存在感が増している。一方、生産の分散の動きもみられる。リチウム、天然黒鉛、蛍石、銅、アンチモンでは、最大生産国のシェアが低下しており、生産地の分散が進んだ。その受け皿となった国・地域を見ると、リチウムでは中国やジンバブエ、天然黒鉛ではタンザニアやマダガスカル、蛍石はモンゴルやメキシコ、銅ではコンゴ民主共和国やロシア、アンチモンではロシア、タジキスタンのシェア上昇が目立つ。また、地域別に見るとアフリカ諸国の存在感が高まっている。図表Ⅱ- 35に示した対象の鉱物で、2020年から2025年にかけて最大生産国自体は変わっていないが、鉱物によって集中と分散の方向性が分かれている点が特徴だ。生産地の分散が進む鉱物では、EV、蓄電池、再生可能エネルギー、送電網などのエネルギー用途を中心とする需要拡大を背景に、既存産地以外での生産拡大が進んだことが一因とみられる。
| 鉱物 | 最大生産国のシェア変化幅(pt)と生産シェア(%) | 最大生産国以外でシェア上昇幅が大きい国・地域のシェア変化幅(pt)と生産シェア(%) |
|---|---|---|
| レアアース |
中国 (+10.9pt, 69.2%) |
— |
| リチウム |
豪州 (-16.4pt, 31.7%) |
ジンバブエ(+9.1pt, 9.7%) 中国(+5.3pt, 21.4%) |
| ニッケル |
インドネシア (+36.3pt, 66.7%) |
— |
| コバルト |
コンゴ民主共和国 (+5.2pt, 74.2%) |
インドネシア(+13.4pt, 14.2%) |
| 天然黒鉛 |
中国 (-1.1pt, 77.8%) |
タンザニア(+4.2pt, 4.2%) マダガスカル(+2.3pt, 4.4%) |
| マンガン |
南アフリカ共和国 (+3.6pt, 38%) |
ガボン(+7.5pt, 25.0%) ガーナ(+6.6pt, 10.0%) |
| 蛍石 |
中国 (-5.5pt, 60%) |
モンゴル(+6.7pt, 15.0%) メキシコ(+3.9pt, 15.0%) |
| ガリウム |
中国 (+2.3pt, 99%) |
— |
| 銅 |
チリ (-4.8pt, 23%) |
コンゴ民主共和国(+6.1pt, 13.9%) ロシア(+1.7pt, 5.7%) |
| アンチモン |
中国 (-18.6pt, 36.4%) |
タジキスタン(+8.3pt, 20.0%) ロシア(+6.6pt、29.1%) |
- 注:
-
- カッコ内は、2020年から2025年にかけての世界生産シェア変化幅と、2025年時点の世界シェアを示す。
- 薄灰色は最大生産国のシェアが2020年から2025年にかけて増加した鉱物を示す。
- 右列は2020年から2025年にかけてシェア上昇幅が大きかった国・地域を示す。カッコ内は、変化幅と2025年時点の生産シェア。
- 「-」は最大生産国以外に顕著なシェア上昇がみられなかったことを示す。
- 出所:
- USGS, “Mineral Commodity Summaries 2022”, “Mineral Commodity Summaries 2026”を基に作成。
IEAは鉱物生産だけではなく、精錬・加工の分野でも一部地域への集中がみられると指摘する注5。銅、リチウム、ニッケル、コバルト、天然黒鉛、レアアースの精錬・加工段階では、各鉱物の上位3カ国の平均シェアが2020年の82%から2024年には86%へ上昇した。精錬・加工済み材料の生産増加も特定国に偏っており、2020年から2024年にかけての増加分の約9割は最大供給国によるものだった。鉱物別では、ニッケルはインドネシア、コバルト、天然黒鉛、レアアースは中国が増加分の中心となっている。
供給網の分散を目指し、各国で戦略策定の動き
IEAは供給地の集中が高まる中で、輸出規制や供給途絶リスクが拡大していると指摘しており、主要国・地域は調達能力の強化に向けて、国内資源の開発、精錬・加工能力の整備、リサイクル、備蓄、同志国・資源国との連携を組み合わせた独自の戦略を策定している(第Ⅲ章第1節(2)参照)。図表Ⅱ- 36に記載した国・地域ごとの内容は、資源の有無や産業構造によって異なる。オーストラリア、カナダといった資源国では、サプライチェーン上流の生産だけでなく、下流の精錬・加工までを国内で行う能力を構築することを重視した戦略を発表している。
一方、英国、ドイツ、日本、韓国のような輸入依存度の高い需要国は、輸入依存の低減、備蓄、リサイクル、調達先の多角化を重視する。EU加盟国は、EU重要原材料法を共通枠組みとして、域内での採掘、加工、リサイクル能力の強化と、調達先の多角化を進める。同法は2030年までに、戦略原材料についてEU域内で年間消費量の少なくとも10%を採掘、40%を加工、25%をリサイクルで賄うことを目標とする。また、関連する加工段階のいずれにおいても、単一の第三国からの供給がEU年間消費量の65%を超えないことを目指す。
米国は、国内供給網の強化に加え、同盟国・友好国との連携を重視している。2026年2月には、重要鉱物分野の新たな協力枠組みとして鉱物資源安全保障パートナーシップ(MSP)の後継の「資源の戦略地政学的関与に関するフォーラム(FORGE)」の創設を発表した(第Ⅲ章第1節(2)参照)。これは、重要鉱物を巡る同盟国・友好国間の投資、貿易、価格面での協調を進め、特定国への依存低減と安定供給の確保を目指す枠組みだ注6。
| 類型/国・地域例 | 戦略の重点 |
|---|---|
|
資源国・付加価値化型 オーストラリア、カナダ |
採掘に加え、精錬・加工、材料化まで国内に取り込み、資源から得られる付加価値を高める |
|
需要国・調達安定化型 英国、ドイツ、日本、韓国、EU |
域内での採掘・加工・リサイクル能力を数値目標で強化し、単一第三国依存を低減 |
|
同盟・友好国連携型 米国 |
国内供給網強化に加え、同盟国・友好国との投資、貿易、価格面での協調を重視 |
|
新興資源国・外資活用型 インド、アフリカ資源国など |
国内探査・開発、外資誘致、加工能力整備を通じて供給国としての地位向上を目指す |
- 出所:
- 各国・地域政府資料、IEA“Critical Minerals Policy Tracker”から作成
重要鉱物関連投資、精錬・加工や電池材料で大型案件
重要鉱物関連の代表的な大型投資案件を金額順に見ると、製錬・精錬、電池材料、EV向け素材など、採掘後の工程に関わる案件が上位に並ぶ(図表Ⅱ- 37)。fDi Marketsに基づく2025年以降の発表案件では、最大案件は韓国の高麗亜鉛による米国での重要鉱物製錬・精錬案件で、投資額は74億ドルだった。次いで、ノルウェーのビアノードによるカナダでの黒鉛系負極材案件、英国のベダンタ・リソーシズによるインドでの金属製造・EV向け素材案件が続く。
| 投資企業(所在国) | 発表年月 | 投資先 | 金額(億ドル) |
|---|---|---|---|
| 高麗亜鉛(韓国) | 2025年12月 | 米国(テネシー州) | 74 |
| ビアノード(ノルウェー) | 2025年11月 | カナダ(オンタリオ州) | 24 |
| ベダンタ・リソーシズ(英国) | 2025年9月 | インド | 14.2 |
- 注:
- 2025年以降に発表された重要鉱物の採掘・精錬関連案件のうち、投資額上位3件を抜粋。
- 出所:
- fDi Markets(Financial Times)から作成
宇宙経済は2035年には1.8兆ドル規模へ
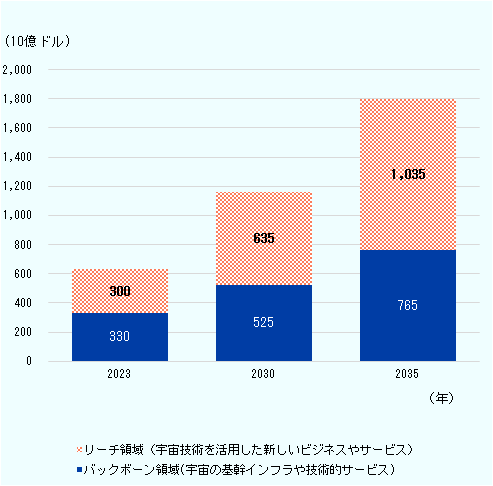
宇宙経済は、ロケットや衛星などのハードウエアを中心とした従来型の宇宙開発から、通信、測位、地球観測、防災、農業、金融、安全保障など、地上の幅広い産業・社会インフラを支える基盤的な産業へと発展している。世界経済フォーラム(WEF)と米マッキンゼーの共同レポート注7によれば、世界の宇宙経済は2023年の6,300億ドルから、2035年には1兆8,000億ドルへ拡大し、年平均9%と世界GDP成長率の約2倍のペースで成長する。特に、宇宙技術を活用した新たなビジネスやサービスを示す「リーチ」領域は、2023年の3,000億ドルから2035年には、約3.5倍の1兆350億ドルへと拡大し、ロケット、衛星、地上設備などの「バックボーン」領域を上回る成長が予測されている(図表Ⅱ- 38)。2035年までの宇宙産業の成長を牽引する分野としては、サプライチェーン・輸送、食品・飲料、防衛、小売・消費財、デジタル通信での活用が挙げられており、宇宙技術の活用が幅広い分野で拡大する可能性を示唆している。
- 出所:
- WEF,マッキンゼー “Space: The $1.8 Trillion Opportunity for Global Economic Growth”から作成
先行する米国と追う各国の動向
宇宙産業では米国企業の存在感が圧倒的だ。米宇宙産業調査会社のブライステックによれば、2025年の軌道打ち上げは世界全体で325回となり注8、そのうち米国が193回と世界全体の59%を占めた注9。また、2025年に打ち上げられた宇宙機注104,544機のうち、米民間宇宙開発会社のスペースXが85%を打ち上げた。宇宙機の用途では通信衛星が83%を占め、低軌道(LEO)衛星による大規模なネットワーク展開(メガコンステレーション)注11が市場を牽引している。スペースXは2026年6月に過去最大規模の新規株式公開(IPO)を実施しており、857億ドルの調達総額、2兆ドルの時価総額となった注12。また、新興企業への投資額についても、米国企業が牽引している。米宇宙投資会社セラフィム・スペースによると注13、2026年第1四半期の世界の宇宙関連技術への投資額は約80億ドルと同社の四半期統計上で過去最高を記録した。2025年1月から2026年3月までの主要資金調達案件を見ると米国企業が先導する(図表Ⅱ- 39)。
| 順位 | 企業名 | 国名 | 時期 | 事業内容 | ステージ |
調達金額 (億ドル) |
|---|---|---|---|---|---|---|
| 1 | サロニック | 米国 | 2026年1~3月 | 衛星通信を利用した無人水上艇の開発 | シリーズD+ | 17.5 |
| 2 | ストークスペース | 米国 | 2025年10月~ 2026年3月 | 再利用可能なロケットの開発 | シリーズD+ | 8.6 |
| 3 | 星際栄耀(iSpace) | 中国 | 2026年1~3月 | 再利用可能なロケットの開発 | シリーズD+ | 7.3 |
| 4 | シエラスペース | 米国 | 2026年1~3月 | 宇宙ステーション | シリーズC | 5.5 |
| 5 | アクシオムスペース | 米国 | 2026年1~3月 | 宇宙ステーション | シリーズD+ | 3.5 |
- 注:
- 2025年第1四半期~2026年第1四半期までに確認された宇宙関連企業の外部資金調達案件を対象とするランキングであり、企業規模や累計調達額の順位ではない。
- 出所:
- Seraphim Space Index Q1 2025~Q1 2026、各種報道から作成
こうした中、各国は自国の強みを生かして宇宙産業への参入を図っている。英調査メディアfDi Intelligenceは新興国がゼロから完全な宇宙産業を構築するのではなく、競争力を持つバリューチェーンの一部に参入することが重要だと指摘する注14。例えば、赤道に近いエクアドルは打ち上げ拠点としての地理的優位性を生かした宇宙港整備を進めており、UAEは国内に点在する宇宙経済特区を通じて、税制優遇、規制整備、インフラ、人材を組み合わせた投資誘致を図るとしている。同様に、宇宙産業の育成という面でも、地理的条件、既存産業、人材基盤などを起点に重点分野を絞り込む動きがみられる。ニュージーランドは、低い人口密度や混雑の少ない空域といった強みを生かし、宇宙・先端航空分野の研究開発、試験、打ち上げ、データ利活用の拠点形成を目指している注15。インド政府は2023年に策定した宇宙政策で宇宙経済のバリューチェーン全体で民間企業の参入を促進する方針を示した注16。また、ルクセンブルクは衛星通信で培った産業基盤と法制度を生かし、宇宙資源利用という先端分野で主導的な役割を目指している注17。このように、各国の宇宙産業政策は、従来のように国家主導で宇宙開発を進めるだけでなく、自国の強みを踏まえた政策・制度を整備し、民間企業の参入や関連投資を促すことで、宇宙産業の育成を図っている。
注記
- 注1
-
IAEA “Power Reactor Information System(PRIS)
 ”(2026年5月26日時点のデータに基づく)

- 注2
-
IAEA “Small Modular Reactors: Advances in SMR Developments 2024” (2024年)
- 注3
-
IEA “Global Energy Review 2026”(2026年4月)
- 注4
-
IEA “The Path to a New Era for Nuclear Energy”(2025年1月)
- 注5
-
IEA “Global Critical Minerals Outlook 2025”(2025年5月21日)
- 注6
-
米国務省 “2026 Critical Minerals Ministerial”(2026年2月4日)
- 注7
-
WEF,マッキンゼー “Space: The $1.8 Trillion Opportunity for Global Economic Growth”(2024年4月8日)
- 注8
-
政府主導の打ち上げも含む。
- 注9
-
BRYCE TECH ”Global Orbital Space Launches 2025 Year in Review”(2026年5月19日)
- 注10
-
地球の大気圏外(宇宙空間)で活動するために作られた人工物の総称。
- 注11
-
数千から数万の低軌道衛星が連携して地球規模の通信・インターネット・観測サービスを提供する大規模衛星ネットワーク。
- 注12
-
ロイター「スペースX、IPO調達額857億ドルに グリーンシュー行使で過去最大更新」(2026年6月16日付)
- 注13
-
セラフィム・スペース ”seraphim space index Q1 2026
 (997KB)”
- 注14
-
fDi Intelligence “The space economy isn’t just for superpowers”(2026年5月19日)
- 注15
-
New Zealand Ministry of Business, Innovation & Employment “New Zealand Space and Advanced Aviation Strategy 2024–2030.”(2026年7月3日閲覧)
- 注16
-
Indian Space Research Organisation “Indian Space Policy 2023.(336KB)”(2026年7月3日閲覧)
- 注17
-
Luxembourg Space Agency “Space Resources”(2026年7月3日閲覧)
目次

-
第Ⅰ章
世界と日本の貿易 -
第Ⅱ章
世界と日本の直接投資と産業動向 -
- 第1節 世界の直接投資
- 第2節 主要国・地域の産業動向
- 戦略産業の概況
- 世界のデジタル・AI関連投資・産業動向
- 世界の半導体関連投資・産業動向
- 世界のEV・脱炭素投資・産業動向
- その他戦略産業・投資動向(原子力・重要鉱物・宇宙)
- 第3節 日本の直接投資と企業動向
-
第Ⅲ章
世界の通商秩序を巡る動向
(2026年7月28日)


