

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント

ジェトロ世界貿易投資報告 2026年版
第Ⅱ章 世界と日本の直接投資と産業動向
第2節 主要国・地域の産業動向 第4項 世界のEV・脱炭素投資・産業動向
世界の新車販売の4分の1がEVに、欧州で成長
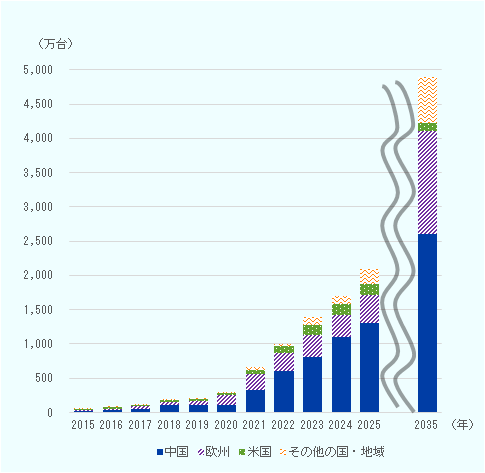
各国・地域の産業政策の動向の影響が大きいEV関連分野だが、エネルギー安全保障への関心の高まりやEVの価格競争力向上を受け、世界のEV市場は成長を続けることが見込まれる。IEA注1によれば、2025年の世界のEV注2新車販売台数(乗用車のみ)は、前年から20%増加して2,000万台を突破した(図表Ⅱ- 31)。世界の新車販売台数の4分の1をEVが占める計算となる。
主要国・地域における販売台数は、中国が最大の1,330万台で最多だが、前年比の伸び率は2割弱となり、前年(約4割増)から低下した。欧州は2025年からの新車販売における二酸化炭素(CO2)排出基準引き上げに加え、一部の国におけるEV購入補助金の再導入や継続も後押しし注3、前年比3割増の420万台となった。米国はEV購入への税額控除撤廃などの政策転換を受け、前年からほぼ横ばいの153万台だった。
IEAによると、2026年第1四半期は前年同期比8%減の390万台だった。中国のEV下取り制度改定とEV購入税優遇措置の縮小、米国のEV関連政策の縮小が影響したが、欧州やその他の地域では増加した。2026年の世界のEV販売台数は約2,300万台で、現行の政策に基づいた予測では、2035年には約4,900万台に到達すると見込まれる。IEAは、中東情勢を受けた原油価格高騰を機に、EV市場の成長が加速する可能性も示唆している。
- 注:
- 2035年のデータは現行の政策に基づくIEAの予測値。
- 出所:
- IEA “Global EV Outlook 2026”から作成
中国EVメーカーはメキシコ、カナダ参入をもくろむ
EV成長を牽引する中国だが、国内市場は中国語で「内巻」と呼ばれる過度な価格競争に陥っている。前述のIEAの見通しによると、中国における2025年のバッテリー式EV(BEV)の平均価格は前年比1割減の2万4,000ドルで、同国で販売されたEVの7割近くが従来型の内燃機関車より安価だった。こうした状況を問題視した中国内の業界団体や政府は、不当に安価な価格での販売防止策や、販売促進策を打ち出している。国内市場の競争過熱と利益率低下を受け、中国は輸出(第Ⅰ章第1節(2)参照)や現地生産も進めている。
一方、安価な中国製EVの流入に対して、欧米を中心に規制強化が進んでいる。中国の国家補助により不公正に競争市場がゆがめられているとして、2024年に米国、カナダ、EUが中国製EVに対する関税を強化した注4。国内市場の飽和と各国の関税引き上げを受け、中国の大手メーカーは完成車輸出だけでなく、海外進出にも注力するが、一部の欧州向けの工場稼働時期に遅れが生じている(図表Ⅱ- 32)。
| メーカー | 進出予定国 | 開業・予定時期 | 状況 |
|---|---|---|---|
| 寧徳時代新能源科技(CATL) | ハンガリー |
(新工場でのバッテリーモジュール組み立て) 2026年5月 (バッテリーセル生産開始)2025年末⇒延期 |
2024年秋から賃借工場でのバッテリーモジュール生産が行われてきたが、2026年5月に新工場での組み立てを開始した。一方、バッテリーセル生産は工場操業に必要な環境許認可取得が難航しており、当初計画の2025年12月の生産開始から遅れている。セル工場の建設は完了しており、生産開始に必要な認可が取得され次第、バッテリーセルの試験生産が開始される見込み。 |
| 比亜迪(BYD) | ハンガリー |
2025年5月末 ⇒2026年第4四半期予定 |
生産開始は当初予定から約1年遅れる見込み。有害物質を含む土壌管理や環境規制違反の疑いによりハンガリー警察・当局による捜査を受けていたが、同社は規制を遵守していると反論している。 |
| 比亜迪(BYD) | トルコ |
2026年末予定 ⇒未定 |
年産15万台の電気自動車(EV)とプラグインハイブリッド車(PHEV)の生産工場、モビリティー技術開発センターを設立すると発表していたが、2026年6月時点ではハンガリー工場を優先しトルコ工場は保留と報じられている。トルコ政府は投資契約有効なままと主張している。 |
| 比亜迪(BYD)、吉利汽車(Geely) | メキシコ | — | 閉鎖が決まった日産・メルセデスベンツ工場買収の最終候補となっていると報じられている。 |
| 比亜迪(BYD) | カナダ | — | 当初2024年に進出予定だったが、中国製EVへの関税引き上げを受け計画を凍結していた。2026年に入り、再び進出を検討している。 |
- 出所:
- 各社発表、報道などから作成
米国の追加関税への対抗策として、メキシコ、カナダを足掛かりに北米に進出しようとする動きもみられる。中国系EVメーカーのメキシコへの投資計画は、2024年10月のクラウディア・シェインバウム大統領就任や、米国の第2次トランプ政権発足などにより、2025年に撤回や修正が相次いだ。例えば、BYDは米国の関税政策などの不確実性の高まりから2025年7月に投資計画を保留していた。だが2026年に入り、同社とGeely は閉鎖が決まった日産・メルセデスベンツ工場買収の最終候補に残っていると報じられている注5。製造拠点の買収も含めて、中国メーカーからの関心がメキシコに向けられている。
カナダは2024年10月から中国製EVに対し100%の関税を適用してきたが、中国との戦略的関係強化の一環で2026年1月、年間4万9,000台の中国製EVの輸入割当枠を設け、最恵国待遇(MFN)税率の6.1%まで関税を引き下げた。カナダ側は、中国メーカーとの合弁事業設立や投資誘致も促したい考えだ注6。BYDは関税引き下げを受け、現地事業の設立も視野に入れている注7。
自動車分野でも活用が期待される次世代燃料
運輸部門の脱炭素化に向けては、全面電動化だけではなく、バイオ燃料や合成燃料などの次世代燃料との併用が進められている。航空燃料(SAF)に比べ自動車分野での次世代燃料活用は限定的ではあるが、ここでは自動車分野における各国での次世代燃料導入の動きを取り上げる。
IEA注8によると、再生可能電力や液体バイオ燃料などの利用拡大に伴い、輸送部門における再エネ消費量は2030年までに50%増加すると予測されている。増加分の半分近くをEV向けの再生可能電力が占め、次点で道路輸送用バイオ燃料(35%)が続く。以降は、特に大幅な成長が見込まれる4カ国の動向を見ていく。
ブラジルはサトウキビ由来のエタノール生産量が世界一で、バイオ燃料のモビリティー分野での活用が進む。2025年8月、国家エネルギー政策評議会(CNPE)がガソリンのエタノール混合率を27%から30%に引き上げており、将来的に35%まで拡張を検討している。
インドでは、化石燃料からのエネルギー転換の一環で、バイオ燃料が有望視される。農業大国で残さが豊富であること、残さをバイオ燃料開発企業が買い取ることで農村部に経済的恩恵を与えられることなどが背景にある。同国では、日系企業数社が牛ふんからバイオガスを製造する圧縮バイオガス(CBG)の製造に乗り出している。ガソリンへのエタノール混合率についても、現行のE20(エタノール混合率が20%のガソリン)から、2030年~31年度(2030年4月~2031年3月)までに国内全体で26%まで引き上げることが計画されている。2026年6月にはE85(エタノール混合率が80~85%のガソリン)の販売も開始された。
世界最大のパーム油生産国のインドネシアも、国家戦略としてバイオ燃料の導入を進める。軽油の代替として2023年8月、全国でB35(35%混合バイオディーゼル)の使用義務化が本格導入され、2025年にB40へ引き上げられた。さらに、2026年7月からはB50の導入と、軽油の輸入停止が始まった。マレーシアでも2020年、植物由来の油を20%混合し、環境負荷を減らすB20への移行を段階的に開始したが、B20の導入は全国展開が遅れ、B30への移行は2030年に延期されている。
上記の4カ国に加え、EUは2025年末に発表した「自動車パッケージ」で、乗用車・バンのCO2排出削減目の2035年目標を「2021年比で100%削減」から「90%削減」に引き下げる案を示した。今後この政策が成立すれば、2035年以降の内燃機関を搭載した新車販売の実質禁止の方針を転換するかたちとなる。残りの10%は、EU域内産の低炭素鉄鋼または合成燃料(e-fuels)やバイオ燃料の使用により相殺可能としている。この変更により、EVに加え合成燃料やバイオ燃料の普及が進む可能性がある。例えば、ドイツでは電動化が難しい大型・重量車両、長距離輸送などの分野で合成燃料が有望な選択肢とされ、実証・研究開発が進められている。
各国が脱炭素目標を掲げる中、EVを補完するかたちで再エネ燃料の普及が並行して進められている。
世界の再エネ発電容量は増加も、投資は縮小
自動車分野の脱炭素化と並行して、世界の再エネ発電容量も増加が見込まれるが、発電容量や関連投資の増加ペースは落ち着きつつある。IEA注9の予測では、世界の再エネの発電容量(累積)は2030年に約9,530GWに達する見込みだ。発電容量の予測値は中国における固定価格制(FIT)から競争入札(オークション)制への移行や、米国の再エネ政策縮小などにより、前年の予測から下方修正された。国・地域別では、中国が世界の容量増加の約6割を占め、欧州、アジア太平洋(中国除く)が続く。分野別では、太陽光発電が世界の再エネ発電容量の増加を牽引している。
fDi Marketsによると、2025年の産業別のグリーンフィールド投資額で、再エネ産業の投資額は2,000億ドル(発表ベース)だった。再エネ産業への投資額は、前年まで6年連続で産業別の投資額として首位だったが、2025年はデータセンターを含む通信分野(3,460億ドル)に次ぐ2位に下降した(本章第1節(1)参照)。投資件数は795件(前年比116件減)だった。
分野別では、太陽光発電が最多の394件で、次点がその他(再エネ)注10で235件だった。全分野で前年から投資件数が減少し、特に風力発電(36件減)、その他(35件減)の減少幅が大きい。
| 投資企業(国) | 発表年月 | 投資先 | 分野 | 概要 |
|---|---|---|---|---|
| アバングリッド・リニューアブルズ(スペイン) | 2025年3月 | 米国 | 電力グリッド | 2020年代末までに米国の電力網インフラに200億ドルを投資。 |
| ハインフラ(ポーランド) | 2025年7月 | インド | アンモニア | 年間最大100万トンのグリーンアンモニア生産と3GWの再エネ発電設備を設置。2029年初頭に操業開始予定。グリーンアンモニアの大部分は日本、韓国、台湾に輸出され、残りはインド国内で利用。 |
| トランジション・インダストリーズ(米国) | 2025年7月 | メキシコ | メタノール | 世界最大規模の単一のメタノール製造施設の建設を予定。2029年の操業時には、年間約35万トンのグリーンメタノールと180万トンのブルーメタノールの生産を予定。 |
| モーリング・エナジー・グループ(ドイツ) | 2025年11月 | モーリタニア | 水素、アンモニア | グリーン水素・アンモニアの製造施設を開発。電解能力を最大1GWまで拡大し、年間最大14万トンのグリーン水素と40万トンのグリーンアンモニアを欧州市場に供給予定。 |
- 注:
- 30億ドル以上の案件のうち、世界貿易投資報告2025年版に掲載済みの案件は除外。
- 出所:
- fDi Markets(Financial Times)から作成
投資案件は、再エネの発電容量拡大から、より効率的な活用のためのインフラ整備へと重点が移りつつある。fDi Marketに登録されている投資額30億ドル以上の大型案件(図表Ⅱ- 33)では、グリーン水素やアンモニア・メタノール製造に関連する案件のほか、電力グリッド設置の案件が含まれている。送電網への投資は近年加速しており、2025年には約4,500億ドルとなり、2026年には約5,400億ドルに達すると予想されている注11。
中東情勢下で供給源の多角化が進む
2026年のイランと米国・イスラエルの紛争に起因するエネルギー危機を受け、再エネの普及だけでなく、各国は供給源の多角化も進める。IEA注12によれば、世界のエネルギー投資は2026年に3兆4,000億ドル(予測値)に達する見通しだ。うち約2兆2,000億ドルは、クリーンエネルギー技術注13に、残りの約1兆2000億ドルは化石燃料注14に投資されると予測される。エネルギー投資総額のうち、電力部門への投資は約1.兆5,000億ドルに達する見込みで、再エネ発電への投資額が約6,650億ドルを占めると予想される。再エネ発電のうち半分以上が太陽光発電に投じられる見込みだ。
化石燃料では、石油投資は3年連続の減少が見込まれるのに対し、天然ガス投資は過去10年間で最高水準の約3,300億ドルに達する見込みだ。米国でのLNGプロジェクト増加が主因となっている。また石炭への投資は約1,800億ドルと予測され、2012年以来の最高水準が見込まれる。うち約70%を中国が占め、インドが続く。IEAは、中東情勢を受け、アジアでは既存の石炭火力発電所の稼働期間が延長される可能性があるとしている。
米国では再エネ市場への逆風が吹いている。2025年7月に成立した「大きく美しい1つの法(OBBBA)」により、建設中の太陽光・風力発電施設への補助は、法案成立から12カ月以内の2026年7月までに建設を開始し、2027年12月末までに稼働する施設が対象との制限が課された。一方、AIやデータセンターの電力需要拡大が化石燃料回帰を後押ししている。 また、安定的な供給源として原子力発電の存在感も高まっている(本節(5)参照)。各国ともエネルギー安全保障の観点から、供給源の分散を図っている。
注記
- 注1
-
IEA “Global EV Outlook 2026
 ”(2026年5月)

- 注2
-
バッテリー式電気自動車(BEV)とプラグインハイブリッド車(PHEV)の合計。
- 注3
-
EUはCO2排出量について、2025~2029年までに、2021年比で新車販売におけるCO2排出量を15%削減する規則を掲げる。
- 注4
-
EUの追加関税の対象はBEVのみ。
- 注5
-
ロイター “Exclusive: Seeking Mexico foothold, China's BYD and Geely bid to buy car plant”(2026年2月12日付)
- 注6
-
CBC “Canada wants to be 1st in North America to build EV with Chinese knowledge: senior official”(2026年1月17日付)
- 注7
-
FT Locations “Redirection, not retreat: Tariffs and North American FDI” (2026年4月23日付)
- 注8
-
IEA “Renewables 2025” (2025年10月)
- 注9
-
同前
- 注10
-
「その他(再エネ)」に分類されるプロジェクトは、水素や蓄電池などの再エネを補完する技術領域に属するものが多い。
- 注11
-
IEA “World Energy Investment 2026”(2026年5月)
- 注12
-
同前
- 注13
-
送電網、蓄電、低排出燃料、原子力、再生可能エネルギー、エネルギー効率化、電化を含む。
- 注14
-
石油、天然ガス、石炭を含む。

(2026年7月28日)


