

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント

ジェトロ世界貿易投資報告 2026年版
第Ⅱ章 世界と日本の直接投資と産業動向
第2節 主要国・地域の産業動向 第3項 世界の半導体関連投資・産業動向
産業政策主導から需要主導に軸足移る
新型コロナ禍以降の半導体市場は、供給制約や地政学リスクの高まりを背景として、各国の補助金政策や生産拠点誘致に支えられた「産業政策主導」の投資局面を経験してきた。しかし、足元で半導体市場の成長構造は変化しつつある。すなわち、政策が投資を先導する構図から、AI需要が投資の方向性と規模を規定し、政策はそれを補完・下支えする役割へと重心が移行しつつある。本項では、こうしたフェーズ変化の実情を多角的な視点から捉え、今後の示唆を分析する。
予測上回る高成長を続ける世界の半導体市場
まず明らかなのは、近年の驚異的な半導体市場の成長だ。世界半導体市場統計(WSTS)のデータから、半導体市場規模の長期的な推移を確認する(図表Ⅱ- 28)。公開データから比較可能な1986年から新型コロナ禍前の2019年までは、CAGR8.7%で成長してきた。この間、数年ごとに市場は「急拡大」と「わずかな拡大、または縮小」のフェーズを繰り返してきた。これは、半導体需要がスマホやパソコン、自動車といった最終製品市場の出荷動向に強く依存する景気循環型の性格を有することが関係している。こうした好況と不況のサイクルは「シリコンサイクル」と呼ばれてきた。しかしいま、半導体市場は従来のサイクルを抜け、需要の高まりが中長期的に継続する「スーパーサイクル」に突入したとの見方もされている注1。図表Ⅱ- 28に目を戻すと、2025年の市場規模は約8,000億ドルを記録した。2026年には1兆5,000億ドルに到達、2027年には2兆ドル間近になると見込まれている。2026年の前年比増加率は、過去最高の89.9%との予測だ。WSTSが2025年12月に発表した2026年の市場規模予測(9,755億ドル)から大幅な上方修正となったかたちだ。2024年頃までは、「2030年までに1兆ドル市場」という見立てが業界で広く共有されていた注2ところ、これが大幅に前倒しされたかたちである。
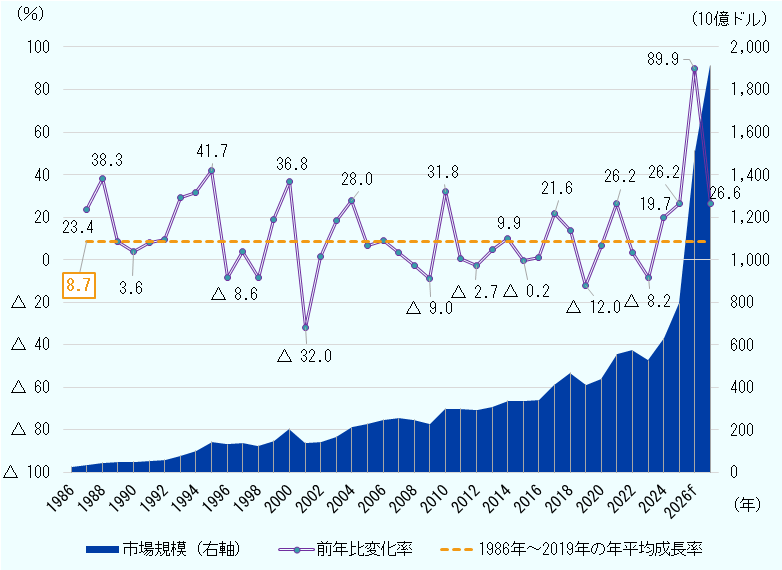
- 注:
- 2026年、2027年のデータは、2026年6月に発表された予測値に基づく。
- 出所:
- 世界半導体市場統計(WSTS)から作成
半導体サプライチェーン全体に広がるAI関連需要
市場の動きがスーパーサイクルとも評される背景にはAI関連需要の急速な高まりがある。WSTSは、データセンター投資に伴うAIサーバー向けのメモリーやGPUを含むロジック半導体に対する需要が半導体業界の主要な成長要因だとしている。
AI関連需要は、半導体サプライチェーン全体に広がっている。半導体の国際業界団体SEMIの発表に基づき、(1)シリコンウエハー、(2)半導体材料、(3)半導体製造装置の3市場について2025年および2026年以降の市場動向をまとめた。これらは半導体サプライチェーンの異なるセグメントを構成しており、それぞれが市場動向を異なる角度から示す指標となる。(1)シリコンウエハーは半導体製造の基礎材料であり、その出荷量は業界全体の生産動向を反映する。(2)半導体材料市場は、先端プロセス化や先端パッケージ化の進展による製造工程の複雑化を捉えることができる。(3)製造装置市場は企業の設備投資動向を示すものであり、将来の供給能力や需要見通しに対する業界の期待を表す。2025年は、(1)シリコンウエハー出荷面積(MSI)は前年比増、(2)半導体材料および(3)半導体製造装置では売上高が過去最高を更新した(図表Ⅱ- 29)。こうした成長はAI関連用途が主導しており、先端ロジック、HBM、先端パッケージングといった先端分野向けの材料・装置が伸びた。材料・製造装置ともに、前工程向け以上に後工程向けの伸びが大きかった。後述するとおり、先端パッケージングを中心とした後工程の技術高度化および供給能力拡大がAI向け半導体の性能を占う要素となっており、投資が拡大している。他方、自動車や産業機器、民生電子機器といった成熟ノードは回復途上にあり、これがシリコンウエハー売上高の下振れ要因になっている。
| セグメント | 2025年の市場実績 |
|---|---|
| シリコンウエハー |
|
| 半導体材料 |
|
| 半導体製造装置 |
|
- 注:
- +は前年比増、△は前年比減を表す。
- 出所:
- SEMIプレス発表(2026年2月10日付、同年4月7日付、同年5月12日付)から作成
製造装置市場を国・地域別に見ると、その重心は東アジアに置かれていることがわかる。2025年の半導体製造装置売上高は中国が493億ドルと、最大市場を維持した(図表Ⅱ- 30)。地場メーカーが成熟ノードおよび一部先端分野への投資を継続した結果とされる。台湾はAI・高性能コンピューティング(HPC)向け能力増強を背景に、前年比90.2%増と急拡大し、315億ドルの中国に次ぐ市場となった。韓国でもHBM・DRAM注3向け投資が堅調に推移し、25.8%増の258億ドルとなった。日本も2割を超える前年比増加率を記録した。SEMIは背景要因を「国内の先端ノード製造への継続的な投資」としており、後述のラピダスやマイクロン・テクノロジー(以下、マイクロン)の設備増強などが寄与した可能性が高い。総じて、この東アジア4カ国・地域で2025年の世界の半導体製造装置市場の85.9%を占める結果となった。欧州は自動車および産業用需要の低迷が響き、2年連続の縮小となった。米国を中心とする北米でも約2割減となった。米国では「CHIPSおよび科学法」(CHIPSプラス法、2022年施行)に基づく補助金を受けた大規模投資案件が複数先行しており、2025年は調整局面となったことが示唆される。その他の国・地域での伸び(前年比24.8%増)についてSEMIは、「新興の半導体生産市場における活動の拡大を反映」としている。具体的な内訳は示されていないが、近年大型投資案件の発表が相次ぐインドや、後工程・先端パッケージング投資が拡大するASEAN諸国(マレーシア、シンガポール、ベトナムなど)が主要市場となっている可能性が高い。
2026年第1四半期の製造装置市場も前年同期比14.0%増、前期比0.8%増と好調な滑り出しとなった。特に台湾(前年同期比23.7%増)と韓国(16.1%増)が市場全体の伸びに寄与した。また、台湾・韓国を上回る伸び率を記録したのは、その他の国・地域だ。市場規模は依然として限定的であるものの、半導体製造拠点の多極化が徐々に進んでいることが見て取れる。
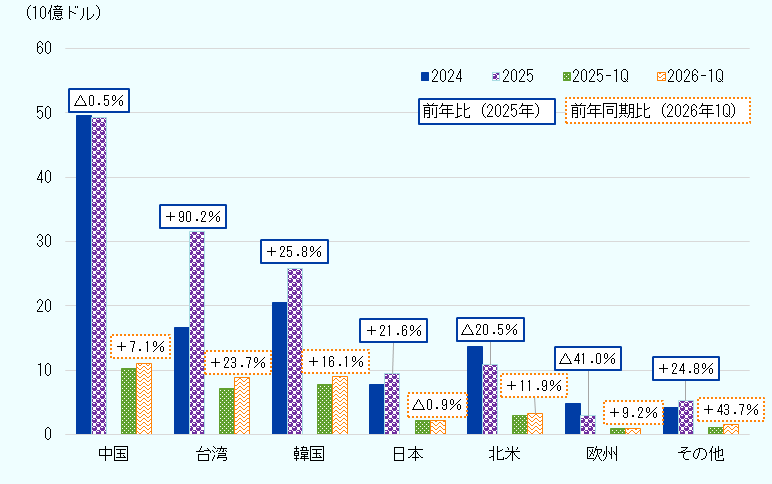
- 注:
- +は前年比増、△は前年比減を表す。単年データは4月7日付の発表、四半期データは6月4日付の発表から引用。
- 出所:
- SEMIプレス発表(2026年4月7日付、同年6月4日付)から作成
AI需要受け先端ロジック・メモリー投資続く
ここからは、個別企業の投資動向を概観する。まずはAI向けで市場をリードする主要なファウンドリーおよびメモリーメーカーに焦点を当てる。
ファウンドリー世界最大手の台湾TSMCは、AI向け半導体や先端ロジック半導体需要の中長期的拡大を前提とした積極投資を進めている。台湾では、新竹の「Fab 20」、高雄の「Fab 22」などで複数のフェーズ注4が並行して進んでいる。Fab 20およびFab 22では、2nm(ナノメートル)世代注5に続く、1.6nmプロセスでの量産を2026年第4四半期から開始することを目指す。さらに、建設中の台中(Fab 25)を中心に、より先端の1.4nm世代の採用も見込まれている。TSMCはグローバル拠点の拡充にも積極的で、その中核を担うのは米国アリゾナ州の「Fab 21」だ。4nmプロセスでの量産が進むフェーズ1に続き、フェーズ2では3nmプロセスを導入し、2027年下半期に量産開始予定だ。また、建設中のフェーズ3では2nmおよび1.6nmプロセスを採用する見込みであり、Fab 21は台湾に並ぶ同社の先端ロジック製造拠点として位置付けられる。さらに2025年3月には、アリゾナ州への1,000億ドルの追加投資を発表した注6。フェーズの追加(フェーズ4~6)に加え、2つの先端パッケージング施設、研究開発センターの新設が計画されている。これは、米国向けの単一のFDIとして、史上最大の金額となった。このほか、日本(熊本県)とドイツ(ドレスデン)でもTSMC主導の子会社がファブの増強を進めている。いずれも車載・産業向けなど、成熟~準先端プロセスを主軸とする計画とされていたが、日本に関しては2026年に入り、計画変更が報じられた。フェーズ2において、AI向けなどに対応できる3nmプロセスが導入される見込みだ注7。総じてTSMCは、台湾に最先端の量産を集中させつつ、地域分散による供給の安定性も同時に追求していることが読み取れる。
韓国のサムスン電子(以下、サムスン)とSKハイニックスも、AI需要の拡大を背景に先端半導体の生産能力強化に向けた投資を加速している。サムスンはソウル近郊の京畿道平沢市のファブ群を中心に、DRAMおよび3D NAND注8ラインを拡張している。また、サムスンはファウンドリー事業も手掛けており、先端ロジック半導体向けの投資も同時に進めている点が特徴だ。同社のファウンドリー部門売上高は、TSMCに次ぐ世界第2位注9。ロジック半導体の先端プロセス開発・量産でTSMCを追うサムスンは、米国テキサス州のテイラーをその戦略的拠点として位置付けている。テイラー拠点のフェーズ1は、2026年に入り本格的な装置搬入・立ち上げ段階に入ったとみられる注10。今後、ファブのフェーズ2に加え、研究開発施設およびHBM向けのパッケージング設備も同時に整備する構想だ。また、同州のオースティンでは既存ファブ拡張に向けた投資が進む。テキサス州は幅広いプロセスのロジック半導体に加え、HBMを含むAI向け半導体の実装・統合を担う先端パッケージング機能も備えた、同社の主要な半導体製造エコシステムとして立ち上がりつつある。
他方、メモリー専業のSKハイニックスは、韓国国内を中心にDRAM・3D NANDの両分野で投資を進めている。中でも、京畿道龍仁市に建設中の「Y1」ファブがHBMを含むAI向けDRAMの大規模量産拠点になる見込みだ注11。清州市に新設した「M15X」ファブも2026年に入り稼働している。M15Xは当初NANDラインとして想定されていたが、2024年4月、SKハイニックスはAI需要を受け、HBMを含むDRAMを製造する方針に転換した注12。
さらに、2026年6月にはサムスン・SKハイニックスによる新たな国内投資計画が発表された。両社合計で総額800兆ウォン(5,000億ドル超)を投じ、韓国南西部に2つずつファブを新設する。
同じくメモリー大手のマイクロンは米国、日本、シンガポール、台湾で複数のプロジェクトを進めている。現地メディアによると、米国アイダホ州では、第1ファブ建設および第2ファブ建設に向けた準備が進んでいる注13。ニューヨーク州でも4つ計画されているファブのうち、1つ目の起工式を2026年1月に行った注14。この2つの州でのプロジェクトを中核に、マイクロンは米国内で2035年までに2,500億ドル超の投資を行い、DRAM製造の40%を米国で行うことを目的としている。これにはHBMのパッケージング技術や研究開発への投資も含み、中長期的にHBMの製造工程を米国内で完結させる思惑がうかがえる。同時に、マイクロンは米国外への投資にも積極姿勢だ。日本では、広島県の既存DRAMファブにEUV(極端紫外線)露光装置注15を導入して先端化を進めているほか、新たなファブの建設も進めている。後者のファブ新設には1兆5,000億円を投じ、HBM専用のDRAMを量産する見込みだ注16。シンガポールでは、新たな3D NAND向けファブの建設を進めている。
インテルはグローバル拠点再編し次世代技術開発へ
インテルは、前工程・後工程を含めたグローバルな拠点戦略を見直しながら、選択集中型の投資を続けている。インテルは2025年7月、ファウンドリー事業の見直しとして、(1)ドイツ・ポーランドのプロジェクトからの撤退、(2)コスタリカの後工程(組み立て・テスト)拠点をベトナム・マレーシアに集約、(3)米国オハイオ州でのファブ建設計画をさらに減速させることを発表した注17。(1)のドイツ(マクデブルク)では先端ファブ、ポーランド(ヴロツワフ)では後工程拠点を新設する計画で、欧州半導体法に基づく両国政府からの助成が予定されていた。しかし、インテルは過去数年間の投資を「過剰かつ時期尚早」だったとして、顧客ニーズに裏打ちされた案件に資本を配分する方針に転換した。その中でも最優先事項は、2nm世代に相当する「Intel 18A」での本格的な量産立ち上げとされている。その中核を担うのが、CHIPSプラス法による多額の助成を受けて整備されてきた、米国アリゾナ州の「Fab 52」だ。報道によると、Fab 52では自社製品向けを中心に、18Aを採用したウエハーの量産に入ったという注18。インテルが18Aの先に見据えるのは、1.4nm世代に相当する「Intel 14A」技術だ。その技術開発を担うオレゴン州の「D1X」ファブに対しては継続的な設備投資が見込まれている。D1Xは2024年に導入した高NA EUV露光装置注19を活用し、次世代技術でのリードを狙う。このように、2025年から2026年にかけて財務体質の改善に努めてきたインテルだが、AI需要の拡大が追い風になり、成長を前提とした攻勢戦略に乗り出し始めている。同社は2026年4月、アイルランドの「Fab 34」を運営する合弁会社の株式49%を投資会社から買い戻し、完全子会社化した注20。同社は「AI時代においてCPUが果たす役割の拡大と重要性の高まりに支えられた、インテルの持続的な事業の勢い」を反映した決定としている。Fab 34は、EUV技術を用いて主力CPUを量産できるファブとして、戦略的に重要な拠点だ。ドイツ・ポーランドの新規投資は撤回されたものの、欧州での生産はアイルランドを軸に維持・強化される見込みだ。
AI半導体の国産化に向け能力増強進める中国企業
中国では、AI向け半導体を中心としたサプライチェーンの国産化が進められている。ファウンドリー中国最大手の中芯国際集成電路製造(SMIC)は2025年も生産能力増強を進め、同社によると、売上高は前年同期比16.2%増と好調だった注21。AI、データセンター、自動運転といった分野が成長を牽引している。また、SMICは2025年に7億7,400万ドル(売上高の8.3%)を投じ、製造プロセスの高度化や製品性能向上に向けた研究開発、およびサプライチェーン企業との共同開発を進めた。さらに、同年には先端パッケージング研究所を設立した。こうした動きは、中国国内におけるAI関連需要の拡大が半導体投資を後押ししていることを示している。同じくファウンドリーの上海華力微電子(HLMC)も生産能力の拡大を進めている。同社は上海を中心に12インチファブへの投資を継続しており、成熟ノードに加え、7nm世代への対応準備も報じられている注22。このように、中国のファウンドリー各社は、自動車や産業機器向けを中心とした成熟ノードの供給拡大にとどまらず、AI関連需要の高まりを見据えた技術高度化も進めている。
メモリー分野では、長鑫存儲科技(CXMT)の存在感が高まっている。同社はデータセンターやAIサーバー向けの高性能メモリー製品の量産を進めている。CXMTは上海証券取引所に近く上場する見込みだ。また、NANDフラッシュメモリー大手・長江存儲科技(YMTC)の親会社もIPOに向けた準備を行っていると報じられている注23。中国ではロジック半導体からメモリー、ストレージまでを含めた半導体サプライチェーンの構築が進みつつある。
先端ロジック・メモリーで再起図る日本の半導体産業
日本企業も先端半導体の国内製造強化に向けた投資を加速している。2022年設立のラピダスは、北海道千歳市に整備している「IIM-1」において、2nm世代のパイロットラインを2025年に稼働させた。2027年の量産開始を目指して開発を進めるとともに、先端パッケージングを含む後工程技術の研究開発も推進している。日本が長らく競争力を失っていた最先端ロジック製造の再構築を目指す取り組みとして注目される。
メモリー分野では、キオクシアがAI時代を見据えた投資を進めている。同社は米サンディスク注24との合弁事業として、三重県四日市市および岩手県北上市でNANDフラッシュメモリー製造を手掛ける。2025年には北上市の「K2」ファブを新たに稼働した。K2は3D NANDの高積層化に対応しており、AIやデータセンター向けストレージ需要の拡大を見据えた先端フラッシュメモリーの供給拠点として整備が進む。
先端パッケージングが価値の源泉に
従来の半導体産業では、チップ上により多くのトランジスタを集積する前工程の「微細化」が性能向上の中心だった。実際、長年にわたり、トランジスタ密度がおおむね指数関数的に向上するという「ムーアの法則」が定説だった。しかし近年では、微細化に伴う技術的難易度や製造コストが大幅に上昇しており、半導体の性能が微細化だけでは規定されにくくなっている。そこで、性能向上はパッケージングを含む後工程により依存するようになっている。中でも、複数のチップを高密度に接続するチップレット設計や、その実装を支える2.5D(2.5次元)注25・3D(3次元)積層技術などを活用した「先端パッケージング」が新たな性能向上手段として重要性を増している。特に、生成AIや大規模モデルの処理に用いられるGPUなどのAIアクセラレーターは、演算性能そのものに加え、膨大なデータを高速処理するためのメモリー帯域を必要とする。ここでは、演算を担うロジック半導体とHBMをできる限り近接配置し、高速かつ低電力消費で接続することが重要となる。そのため、両者を一体的に実装する2.5D・3Dパッケージング技術がAI半導体の性能を左右する要素となっている。
この結果、AI半導体の供給制約は、先端パッケージング工程における処理能力不足がボトルネックとなるケースが顕在化している。台湾の調査会社トレンドフォースによると、TSMCのCoWoS(Chip on Wafer on Substrate)技術注26をはじめとする先端パッケージングの供給逼迫は2023年から継続している注27。その影響はパッケージング設備や基板、パッケージング材料、その他関連部材にも及び、サプライチェーン全体で供給制約が見られる。こうした中で、エヌビディアは早期から主要な材料・部材を確保していた一方、グーグルなどテック大手では一部の主要部材の確保が遅れ、製品展開が制約を受けるケースも見られるという。
こうした状況を受け、各社は先端パッケージングに対する投資を加速させている。TSMCは台湾の南西部に位置する台南および嘉義を中心に、CoWoS能力を増強している。同時に、CoWoSに続く次世代の技術に対する投資も並行して進めている注28。一方、インテルはEMIB(Embedded Multi-die Interconnect Bridge)やFoverosといった独自の2.5D・3Dパッケージング技術を中核に据え、TSMCへの対抗を図っている。マレーシアにおいて先端パッケージング量産拠点の整備を進めており、2026年末の稼働が報じられている注29。また、米国後工程大手アムコー・テクノロジー(Amkor Technology)と提携し、韓国や将来的には米国でもEMIB供給能力を拡充する方針だ注30。 アムコー・テクノロジーは米国アリゾナ州に先端パッケージング施設を建設している。このプロジェクトはCHIPSプラス法に基づく4億ドル超の助成を受け、2つのフェーズを合わせた総投資額は70億ドルに上る注31。同じく後工程大手のASEテクノロジー・ホールディングも、2025年は設備投資予算を当初額から最大16%増額し、先端パッケージングおよびテスト能力を増強してきた。その中核は台湾の高雄に建設する新施設(K18B)で、約5億8,000万ドルを投じると報じられている注32。こうした各社の投資動向を受け、先端パッケージングの供給逼迫は徐々に改善に向かう見込みだ。トレンドフォースは世界的な2.5Dパッケージング不足は2027年以降に改善すると予測している。
また、基板や装置、材料に至るまで、サプライチェーン全体で能力増強の動きが広がっている。投資拡大の波は、先端パッケージングを支える材料・部材、装置分野の日本企業にも及んでいる。例えば、先端パッケージ基板の反り抑制に用いられる特殊ガラス繊維(T-glass)で高いシェアを持つ日東紡は、約150億円を投じて福島県の生産能力を増強する注3。また、パッケージ基板の絶縁材料であるABF(Ajinomoto Build-up Film)を供給する味の素グループも、生産能力拡大に向け岐阜県に新工場を建設する注34。
エヌビディアのAI半導体覇権に影
AI半導体市場において、エヌビディアは高性能GPUとCUDA注35を中心とするソフトウエア基盤を組み合わせることで、強固な競争優位を築いてきた。ハードウエアとソフトウエアの一体的なプラットフォーム戦略が、開発者や企業による継続的な利用を促す好循環を形成している。しかしながら、足元ではこの構図に対して変化の兆しが見え始めている。
第一に、本項(2)で取り上げた、ハイパースケーラーによる独自アクセラレーター開発の動きが挙げられる。これらはいずれも特定用途に最適化されたASIC(特定用途向け集積回路)であり、汎用(はんよう)性の高いGPUに対して、性能やコストの面で優位性を追求するものである。
第二に、多様なプレイヤーによる競争の広がりである。まず、特定のAIアルゴリズムや用途に特化したチップの開発を進めるスタートアップ企業が登場している。例えば、韓国のスタートアップであるフュリオサAIは、AI推論向けアクセラレーター「RNGD(Renegade)」を開発し、性能当たりの消費電力や総保有コスト(TCO)の低減を訴求している。2026年5月には、韓国政府主導の「国民成長ファンド」を通じて、約8,000億ウォンの出資を受けることが報じられた注36。また、AMDやインテルがAI向けGPU・アクセラレーター開発でエヌビディアと競合するほか、ブロードコムやマーベル・テクノロジーはハイパースケーラー向けカスタムAI半導体事業を拡大している。さらに、中国企業も独自のAI半導体開発を推進しており、技術的制約はあるものの、国内市場を中心とした一定の存在感を示している。中でも、華為技術(ファーウェイ)は「Ascend」シリーズのAI半導体を開発し、米国の輸出規制によって先端GPUへのアクセスが制約される中で、国産AI基盤の構築を進めている。2031年までに1.4nm世代の開発を行う計画としており、その実現性が注目される。こうした多様なプレイヤーの参入は、市場の競争環境を徐々に変化させている。
注記
- 注1
-
KPMG “Global Semiconductor Industry Outlook for 2026
 (4.6MB)”(2026年3月9日)

- 注2
-
例えば国際的な業界団体SEMIの代表が2024年2月の記事で同様の見立てを示している。Ajit Manocha “Global Semiconductor Industry – Driving to $1 Trillion and Beyond Together
 ”(2024年2月13日)参照。
- 注3
-
DRAMは短期記憶用のメモリー。
- 注4
-
半導体デバイス製造工場(ファブ)では、各製造拠点に固有名称・管理番号が付けられているケースが多い(ここでは「Fab 20」「Fab 22」)。また、1つのファブの敷地内では複数の建屋や生産ラインを順次増設していくことが一般的であり、その区切りを「フェーズ」と呼ぶ。
- 注5
-
同社が現在量産している最先端プロセス。
- 注6
-
TSMCプレス発表(2025年3月4日付)
- 注7
-
日本経済新聞「TSMC、28年に熊本で3ナノ半導体生産へ 台湾当局が許可」(2026年3月31日付)、朝日新聞「台湾当局、TSMCの3ナノ半導体生産を許可 28年に熊本で量産へ」(同日付)ほか
- 注8
-
NANDは長期記憶用(ストレージ)のメモリー。NANDの中でも、データを記憶する半導体素子(メモリセル)を垂直方向に積み上げた「3次元構造」のフラッシュメモリーを3D NANDという。
- 注9
-
同社のファウンドリー部門のみを計上。
TrendForce “AI Demand Drives 4Q25 Global Top 10 Foundries Revenue Up 2.6% QoQ; Samsung Gains Share and Tower Moves Up in Rankings, Says TrendForce”(2026年3月12日)
- 注10
-
2026年4月に稼働準備を終え、主要装置の据え付け式典を行う旨報道された(例えば下記参照)。
THE CHOSUN Daily “Samsung's Texas Foundry Begins Equipment Installation for Tesla”(2026年4月16日付)
- 注11
-
SKハイニックスプレス発表(2024年7月26日付)
- 注12
-
SKハイニックスプレス発表(2024年4月24日付)
- 注13
-
Idaho News 6 “Everything you need to know about Micron's massive Boise manufacturing expansion”(2026年2月26日付)
- 注14
-
マイクロンプレス発表(2026年1月7日付)
- 注15
-
EUVはExtreme Ultravioletの略。半導体回路の微細加工に不可欠な装置。
- 注16
-
日本経済新聞「米マイクロンが広島にAI半導体新工場 1.5兆円投資、国内入手容易に」(2025年11月29日付)
- 注17
-
インテルプレス発表(2025年7月24日付)
- 注18
-
CNBC “Inside Intel’s new Arizona fab, where the chipmaker’s fate hangs in the balance”(2025年12月19日付)
- 注19
-
レンズ口径を表す開口数(NA)を0.55に高めることで、2nm以下の回路形成を1回の露光で実現する最先端の露光装置。
- 注20
-
インテルプレス発表(2026年4月1日付)
- 注21
-
SMICプレス発表(2026年3月26日付)
- 注22
-
ロイター “China’s No. 2 chipmaker readies 7 nm production as Beijing ramps up self-sufficiency drive”(2026年3月16日付)
- 注23
-
ロイター「中国最大のフラッシュメモリーメーカー、IPOに向け手続き開始」(2026年5月19日付)
- 注24
-
もともとキオクシアの合弁パートナーはウエスタンデジタルだったが、同社は2025年2月にフラッシュメモリー事業を分離。その事業会社がサンディスクとして独立・上場した。
- 注25
-
チップを上下方向に積み重ねる3Dパッケージングと異なり、2.5Dパッケージングは主に水平方向の集積によって性能向上や省電力化を図る。
- 注26
-
GPUロジックダイ(小さなシリコン片)と複数のHBMスタックをシリコンインターポーザー上に配置する2.5D実装技術。
- 注27
-
TrendForce “AI Competition Turns into a Supply Chain Arms Race, Tightening Advanced Packaging and 3nm Capacity, Says TrendForce”(2026年4月30日付)
- 注28
-
TechNews “CoWoS 產能吃緊,Intel EMIB 競爭升溫,台積電推 CoPoS 應戰”(2026年4月16日付)
- 注29
-
CRN ASIA “Intel's Malaysian packaging complex set for first-phase operations this year”(2026年3月18日付)
- 注30
-
Converge Digest “Intel Expands Foundry with EMIB, Alliances, 18A Variants”(2025年4月29日付)
- 注31
-
アムコー・テクノロジープレス発表(2025年10月6日付)
- 注32
-
Taipei Times “ASE to build new facility in Kaohsiung”(2025年10月4日付)
- 注33
-
日本経済新聞「日東紡、福島市で起工式 特殊ガラスの新工場棟」(2025年9月17日付)
- 注34
-
味の素プレス発表(2026年5月7日付)
- 注35
-
エヌビディアが提供するGPU向け並列計算プラットフォームおよび開発環境。開発者はCUDAを利用することで、AIや機械学習、高性能計算向けの処理をGPU上で効率的に実行できる。
- 注36
-
THE CHOSUN Daily “National Growth Fund Invests 800 Billion Won in FuriosaAI”(2026年5月28日付)

(2026年7月28日)


