

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント

ジェトロ世界貿易投資報告 2026年版
第Ⅱ章 世界と日本の直接投資と産業動向
第2節 主要国・地域の産業動向 第2項 世界のデジタル・AI関連投資・産業動向
AIが牽引するデジタルインフラ投資
近年、AIを巡る技術革新と市場拡大が世界のデジタル産業構造を大きく変化させている。2025年以降、AI関連サービスの拡大が半導体やデータセンターなどのデジタルインフラ投資を強く牽引する構図が鮮明となった。特に、生成AIサービスの利用拡大はクラウド事業者による大規模なデータセンター投資を促している。その結果、半導体分野では画像処理装置(GPU)や高帯域幅メモリー(HBM)、先端パッケージング技術に対する需要が急増している。半導体企業はこうした需要に対応するため製造能力の拡張を進めており、AI需要がデジタルインフラ全体の投資サイクルを形成する状況となっている。
以降では、AI需要の拡大を起点として、ハイパースケーラーによる設備投資、データセンター市場の変化、半導体投資の拡大という一連の流れを概観する。
AI市場は次なるステージへ
ドイツの統計調査会社スタティスタ(Statista)の予測によると、2025年のAI市場規模は前年の2.3倍となる5,488億ドルに達した。今後も右肩上がりの予測で、2026年には6,176億ドル、2032年には1兆4,152億ドルまで成長する見込みだ。2025年のAI市場全体の56.8%を占める生成AI市場(3,117億ドル)は、前年から3.4倍となり、AI市場の牽引役といえる。
2022年末のオープンAIによる「ChatGPT」公開以降、生成AI市場は急速に拡大してきた。当初は大規模言語モデル(LLM)の性能向上や新モデルの開発競争が注目されたが、企業による本格導入や業務利用が拡大しつつあり、市場は新たな段階へ移行している。米コンサルティング大手マッキンゼー・アンド・カンパニーの2025年の調査注1によると、少なくとも1つの業務機能で定期的にAIを活用しているとした回答者の割合は88%に達し、前年(78%)から10ポイント上昇した。生成AIに限定すると、同じ割合は2025年、79%だった。さらに、AIエージェントと呼ばれる自律的なタスク実行システムへの期待も高まっている。回答者の62%がAIエージェントの導入や実験を開始したとしており、単純なチャットボットを超えた利用が広がり始めていることが分かる。
このようにAIの社会実装が進むにつれて、AI市場においてはモデル学習(Training)だけでなく推論(Inference)の重要性が高まる。学習は推論に比べて実施頻度が低く済むが、推論は利用者がサービスを使うたびに計算資源(コンピューターの処理能力)を消費する。そのためAIサービスの利用拡大は継続的な計算需要の増加につながる。特に、AIエージェントやフィジカルAI注2の進展により、AIワークロード注3は従来のクラウド中心の処理から多様化する。中でもフィジカルAI分野では、エッジ(利用者や機器の近くに配置された端末やサーバー)側でのAI処理が増加すると見込まれる。さらに、現実空間にあるロボットや機械を制御するかたちで、AIは物理世界へと拡張していく。こうした環境では、リアルタイムでの認識・判断・制御が繰り返し求められるため、推論は単発的な処理から連続的かつ高頻度な計算プロセスへと質的に変化する。この結果、推論需要は単なる利用回数の増加を超え、常時的な計算負荷を生み出す。これに伴い、AIインフラ全体に対する需要は一段と加速していくと考えられる。AI市場はもはやソフトウエア産業の一分野にとどまらず、膨大な計算能力を必要とするインフラ集約型産業としての性格を強めている。
AI関連のVC投資、モデル開発と計算基盤整備に集中
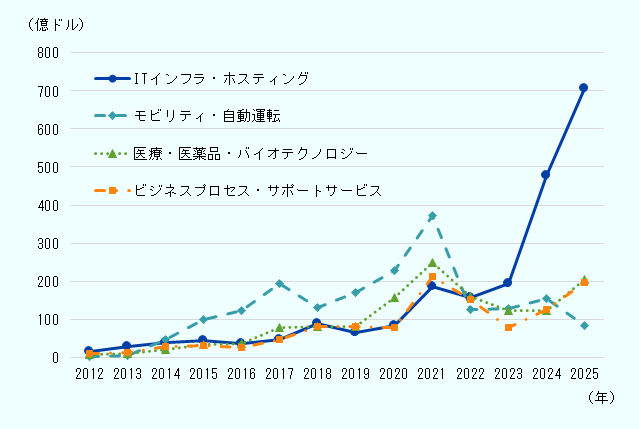
AI関連の未上場企業に対するベンチャーキャピタル(VC)投資動向からも、モデル開発と並行して計算資源の強化が進んでいることがうかがえる。OECDによると、AI関連企業注4へのVC投資額は2025年、前年比62.7%増の2,496億ドルを記録した注5。AI関連のVC投資額として過去最高だった2021年に並ぶ水準で、2025年のVC投資額全体の約58%を占める。企業の産業別に見ると、ITインフラ・ホスティングが最も多額のVC投資を集めている。2023年に首位に躍り出て、2024年には478億ドル、2025年には706億ドルへと急増した(図表Ⅱ- 25)。このカテゴリには、米データブリックスなどの企業による計算基盤(コンピューティングインフラ)への投資や、米オープンAIやアンソロピックなどのモデル開発企業への直接投資が含まれる。こうした投資増加についてOECDは、「生成AIモデルの開発・応用およびその計算基盤に対する関心が大幅に高まったこと」を要因と分析している。
- 注:
- 2026年4月8日時点のデータに基づく。
- 出所:
- OECD.AI(Preqinのデータから引用)から作成
VC投資のステージにも変化が見られる。OECDは2023年以降、AI関連企業に対する投資が1件当たり1億ドルを超える規模に集中していると分析している。2025年のVC投資額のうち、10億ドルを超える大型案件が約半数を占めるという。 2026年に入り、さらに大規模なAI関連VC投資が相次いでいる。スタートアップのデータベースを運営するクランチベースによると、2026年第1四半期のVC投資額は約3,000億ドルに達し、四半期として過去最高額を記録した注6。その牽引役となったのがAIモデルの開発を手掛ける米国企業3社だ。オープンAI(1,220億ドル)、アンソロピック(300億ドル)、xAI(200億ドル)だけで1,700億ドル超を調達した。なお、オープンAIとアンソロピックは6月に米国での新規株式公開(IPO)を申請したと報じられている。
ハイパースケーラーによる投資競争
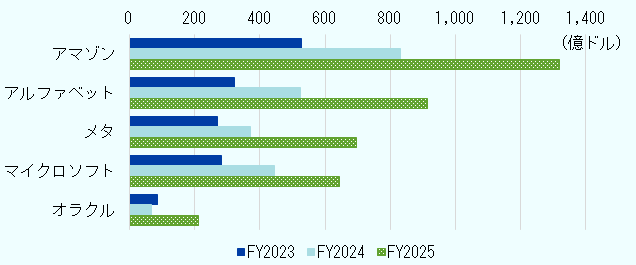
計算基盤強化に向け大規模投資を牽引しているのは、米国の大手クラウド事業者だ。代表例はマイクロソフトやアマゾン、グーグルなどで、一般に「ハイパースケーラー」とも呼ばれる。ハイパースケーラーの特徴は、大規模なデータセンターを運営し、クラウドサービスや大規模計算能力を提供することにある。サーバーやネットワーク、電源、空調、セキュリティなども自社で一体的に管理・最適化するケースが多い。AIワークロードはクラウド上で処理されることが多いため、ハイパースケーラーは設備投資を拡大し、計算基盤の整備を加速している。アマゾン、アルファベット(グーグルの親会社)、メタ、マイクロソフト、オラクルの設備投資額(CapEx)について、2023~2025年度(各社の会計年度については図表注参照)の推移をまとめた(図表Ⅱ- 26)。これを見ると、2025年度は5社全てで設備投資額が大幅に増加している。
- 注:
- 各社の会計年度は、マイクロソフトが7月1日~翌年6月30日、オラクルが6月1日~翌年5月31日、ほか3社が1月1日~12月31日。
- 出所:
- 各社年次報告書(SEC EDGAR)から作成
米調査会社テレジオグラフィー(TeleGeography)によると、2026年の主要なハイパースケーラーによる総設備投資額は6,000億〜7,000億ドル規模に達すると見込まれている。注目すべきは、その投資の中身である。金融アナリストの推計によれば、こうした投資の約75%がAIインフラ向けに充てられており、従来のクラウドサービス基盤への投資を大きく上回る水準となっている注7。ハイパースケーラーの設備投資は「クラウド拡張」から「AI計算基盤の構築」へとシフトしていることが分かる。
GPU確保に多角的取り組み進む
AI向け計算基盤の中でも中核をなすのが、GPUだ。もともと画像描画のために開発されたGPUは、多数の計算を並列処理できる。中央演算処理装置(CPU)に比べてはるかに高速の処理が可能であり、特にAIモデルの学習において重要な役割を担う。こうしたGPUを多数組み合わせた「AIクラスター」が、現代のAIインフラの基盤となっている。
その中で、ハイパースケーラーは生成AI需要の急拡大に対応するため、GPU確保を優先課題として多面的な取り組みを進めている。国際データセンター機関(IDCA)によると、データセンターのAIアクセラレーター注8に占める台数シェアは米エヌビディアが90%で、続く米AMD(6%)を大きく引き離す注9。そのため、最も基本的な対応としては、エヌビディア製GPUの確保が挙げられる。同時に、ハイパースケーラー各社でもAIチップの開発を進めることで、エヌビディア製GPUへの依存低減を図っている。グーグルはTPU、アマゾンはトレニアム(Trainium)、メタはMTIAなど独自アクセラレーターの開発を進めており、AIインフラの内製化を強化している。
しかし、これらの取り組みにもかかわらず、ハイパースケーラーが自社だけで必要な計算資源を確保することは依然として困難である。そこでハイパースケーラーが活用を強化しているのが、GPUに特化したクラウドサービス「GPU-as-a-Service(GPUaaS)」である。GPUaaSは、AIの学習や推論に必要な高性能GPUをクラウド経由で提供するものであり、米コアウィーブ(CoreWeave)やラムダ(Lambda)などの専門事業者(ネオクラウド)が主導している。ネオクラウドはAI用途に特化した設計を採用することで、GPUを高密度に集積するとともに、高速ネットワークやベアメタル環境注10を通じてGPUの稼働効率を最大化している。また、大規模データセンターの新設には通常2~4年を要する一方、ネオクラウドは既存施設を活用し、数週間で大規模GPUクラスターを展開することが可能だ。こうした「AI専業ならでは」の強みを持つネオクラウドは、ハイパースケーラーに対するGPUの重要な供給源になっている。ハイパースケーラーはGPUaaSに基づく計算資源を自社インフラと統合して顧客に提供している。
このように、AI時代における計算資源の確保は、単に自社インフラを拡張するだけでは完結せず、外部プレイヤーとの連携を含めた複合的な戦略へと進化している。GPUaaSはその中核をなす仕組みであり、ハイパースケーラーとネオクラウドが相互補完的に機能する新たなインフラ構造が形成されつつある。
AIデータセンター向けに投資集中
AI用途向けでは、インフラ整備の方向性も従来型と異なる。既存のデータセンターを改修してAI用途に対応する動きも見られるものの、投資の中心は新設の大規模施設に移っている。これは、AIワークロードが従来のIT処理と比べてはるかに高い電力密度を要求するとともに、大量のGPUを効率的に運用するための液冷など高度な冷却技術や、専用設計された建屋構造を必要とするためである。
こうした背景から、ハイパースケーラー各社は世界各地で大規模プロジェクトを進めている。米国においては、AWS、マイクロソフト、グーグル、メタの4社でデータセンター投資額全体の約7割を占めるとされ、圧倒的な影響力を持つ注11。以降では、具体的な投資案件をいくつか例示する。AWSはペンシルベニア州に200億ドル、ノースカロライナ州にも100億ドル規模の投資計画を発表している。中西部でもインディアナ州やオハイオ州で投資を進めている。マイクロソフトはウィスコンシン州に70億ドル超を投じ、2つのAIデータセンターを整備している。2025年11月にはジョージア州にAIデータセンターを開設したことを発表した。グーグルはバージニア州に90億ドル規模の追加投資を進めている。メタは特に投資規模が大きく、ルイジアナ州では総額500億ドル超を投じ、5GW(ギガワット)規模の「ハイペリオン・データセンター」を整備している。このプロジェクトでは外部資本(米資産運用会社のブルー・アウル)が大きな役割を担っており、データセンター投資における金融との連携の深化が見られる。
欧州ではAWSやマイクロソフト、グーグルなどが引き続き投資を進めているが、同時にデータ主権への関心が高まっている。EUは域内データの保護を重視しており、域内企業主導の投資も進む。 中南米はブラジルやメキシコを中心にハブ化が進行しており、メキシコ中央部に位置するケレタロ州などでは大規模なクラスター形成が見られる。
アジア・太平洋ではハイパースケーラーのほか、豪エアトランク、シンガポールのST テレメディア・グローバル・データセンターをはじめとする大手事業者による投資が進む。日本では東京・大阪圏を中心に大規模なデータセンター開発が行われている。インドは急成長市場であり、グーグルやアダニコネックス(インドの新興財閥アダニ・グループと米国大手データセンター運営会社エッジコネックスの合弁会社)がGW級のAIデータセンター開発を進めている。人口規模とデジタル化の進展により、今後の成長余地が極めて大きい。
中東では国家主導の大型プロジェクトが特徴だ。例えば、サウジアラビアでは「Vision 2030」政策の下でGW級のデータセンター容量を目指す計画も進む。アフリカでは南アフリカ共和国(南ア)のアフリカデータセンターズや米エクイニクスなどが投資を拡大し、徐々に基盤整備が進んでいる。
また、中長期にわたる世界規模でのAIインフラ投資として注目されるのが、2025年1月に発表された「スターゲート」計画だ。オープンAI、ソフトバンク、オラクルなどが4年間で総額5,000億ドルを投じ、米国内に先進的なAIモデルの学習および運用に特化したデータセンター群を構築する。報道によると、2025年9月には主力拠点であるテキサス州アビリーンの施設が一部稼働を開始した注12。なお、オープンAIは各国政府と連携してAIインフラを整備する「オープンAI各国連携プログラム(Open AI for Countries)」構想の下、第1号案件として2025年5月、「スターゲートUAE」を始動した。
データセンター市場は右肩上がり、米国が最大市場
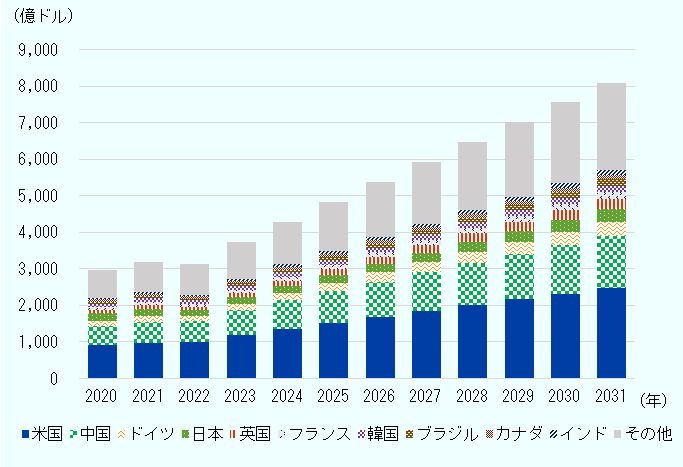
こうした旺盛な投資を反映し、世界のデータセンター市場は右肩上がりの見込みだ。スタティスタの予測データ(2026年6月時点)によると、2025年の世界のデータセンター市場規模は前年比12.7%増の4,830億ドルとなった。前年比15.0%増となった2024年からは減速したものの、着実に拡大している(図表Ⅱ- 27)。2026年から2031年も年平均成長率(CAGR)は8.5%と着実にプラス成長を続け、市場規模は2031年に8,000億ドルを超えるとされている。国別に見ると、最大市場は米国で2025年は1,519億ドルとなり、中国(875億ドル)が続く。上位2カ国で世界市場の約5割を占める。データセンター数で見ても米国が最多で、2026年6月25日時点で4,423カ所と、2位の英国(555カ所)に大きく差をつけている注13。
- 注:
-
- Statistaの予測データ(2026年6月時点)に基づく。
- 2025年の市場規模上位10カ国とその他を掲載。
- 出所:
- Statista Market Insightsから作成
データセンターの稼働能力は、ハイパースケーラーによる投資拡大とAI需要の増加を受け、大きく増加する見込みだ。不動産サービス会社のJLLは、2025年に101 GWだった世界のデータセンターの稼働能力が、2030年に200GWまで倍増する見通しを示している。種別で見ると、ハイパースケーラーが2025年の29GWから70GW、コロケーション注14が2025年の42GWから105GWと、それぞれCAGR約2割のペースで拡大すると予測している。反対に、自社施設にサーバーなどを設置し運用するオンプレミス型については、2025年の31GWから縮小する見通しで、2030年には25GWになると見通している。
注記
- 注1
-
McKinsey & Company “The state of AI in 2025: Agents, innovation, and transformation
 ”(2025年11月5日)
2025年6月25日~7月29日に実施したオンライン調査の結果。105カ国・地域の1,993人から回答を得た。回答者の38%は、年間売上高が10億ドルを超える組織に勤務していると回答している。回答率の差異を調整するため、データは各回答者の国が世界のGDPに占める割合に基づいて加重されている。
- 注2
-
フィジカルAIとは、ロボットや自動運転車、産業機器などの物理的な環境と相互作用しながら動作するAIを指す。センサー入力に基づくリアルタイム認識と意思決定を継続的に行う点に特徴があり、従来のデジタル空間中心のAIとは異なり、常時的な推論処理を必要とする。
- 注3
-
ワークロードとは、コンピューターシステムが実行する処理のことであり、ここではAIの学習や推論などの処理を指す。
- 注4
-
AIシステムの研究・提供、またはAIに大きく依存する製品・サービスを開発する民間企業を指す。生成AI(例:ChatGPT、画像生成など)や計算基盤(例:GPU、半導体など)に特化した分野も含まれる。
- 注5
-
OECD.AIの2026年4月8日時点のデータ(原典はPreqin)に基づく。
- 注6
-
Crunchbase “Q1 2026 Shatters Venture Funding Records As AI Boom Pushes Startup Investment To $300B”(2026年4月1日付)
- 注7
-
TeleGeography “The Hyperscaler AI Arms Race: Reshaping Global Cloud Infrastructure”(2026年5月20日付)
- 注8
-
AIの処理を高速化するために開発された専用ハードウエア(GPUを含む)。
- 注9
-
IDCA “Global Artificial Intelligence Report(2025)”(2025年6月2日)
- 注10
-
物理サーバーを仮想化せず直接利用する環境。
- 注11
-
IDCA “Global Data Center Report(2026)”(2026年5月13日)
- 注12
-
CNBC “OpenAI’s first data center in $500 billion Stargate project is open in Texas, with sites coming in New Mexico and Ohio”(2025年9月24日付)
- 注13
-
Statista “Number of data centers worldwide as of June 2026, by country or territory”(原典はData Center Map)
- 注14
-
オペレーター企業が管理するスペースを借り、自社サーバーを自社で管理する形態。

(2026年7月28日)


