

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント

ジェトロ世界貿易投資報告 2026年版
第Ⅰ章 世界と日本の貿易
第1節 世界の財貿易 第2項 世界の商品別貿易
工業製品が復調、資源は価格動向によりばらつき
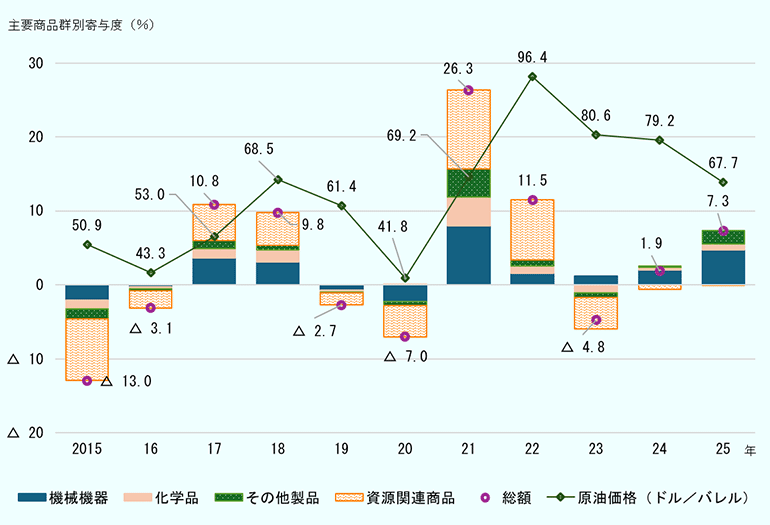
2025年の世界貿易(輸出額ベース)を商品別に見ると、工業製品が回復し、中でも半導体を中心としたデジタル関連製品の貿易が好調を続ける一方、鉄鉱石や鉱物性燃料といった一部原料の落ち込みが目立った(図表I- 9)。主要商品群では、一般機械が17.5%増、電気機器が12.8%増、輸送機器が4.5%増、化学品が5.3%増など、前年から伸びが加速した。機械機器全体では、2025年の伸びに対する寄与度は4.8%に上った。
一方、資源関連商品の寄与は相対的に限定され、2021年から2022年にかけて顕著だった資源価格要因による押し上げ効果は後退した。原油価格は2025年時点では67.7ドルと2022年時点と比べ29.7%安となり、貿易額への価格面の寄与を弱めた。原油を含む燃料の輸出が、8.2%減の2兆6,459億ドルと低調だった分を、非燃料が4.8%増の3兆9,556億ドルへ押し上げた結果、資源関連商品全体としては0.8%減の6兆6,015億ドルで横ばいを続けた。鉄鉱石や石油・同製品が前年に続き減少する中、卑金属・同製品ではアルミニウムや銅、ニッケルが増加し、これら鉱物を含む「重要鉱物」全体では後述するように、前年比17.7%増で過去最高を記録した。
品目別寄与の動きから、2025年の世界貿易拡大は、国・地域間でのサプライチェーン再構築が進む中、製造業を中心とした実需の伸びに支えられる構造だったと分析できる(図表I-10)。
| 品目 | 金額 | 構成比 | 伸び率 | 寄与度 |
|---|---|---|---|---|
| 全体 | 252,988 | 100.0 | 7.3 | 7.3 |
| 機械機器 | 107,627 | 42.5 | 11.6 | 4.8 |
| 一般機械 | 33,286 | 13.2 | 17.5 | 2.1 |
| 電気機器 | 41,257 | 16.3 | 12.8 | 2.0 |
| リチウム・イオン電池 | 1,262 | 0.5 | 10.2 | 0.0 |
| 輸送機器 | 24,875 | 9.8 | 4.5 | 0.5 |
| 自動車 | 12,524 | 5.0 | 1.7 | 0.1 |
| 乗用車 | 9,754 | 3.9 | 1.9 | 0.1 |
| 電気自動車(BEV) | 1,597 | 0.6 | 11.4 | 0.1 |
| 自動車部品(エンジン除く) | 4,602 | 1.8 | 0.1 | 0.0 |
| 精密機器 | 8,209 | 3.2 | 6.2 | 0.2 |
| 化学品 | 34,893 | 13.8 | 5.3 | 0.7 |
| 医薬品・医療用品 | 10,132 | 4.0 | 8.9 | 0.4 |
| プラスチック・ゴム | 9,598 | 3.8 | 0.8 | 0.0 |
| 食料品 (a) | 19,224 | 7.6 | 7.6 | 0.6 |
| 油脂その他の動植物性生産品 (b) | 3,047 | 1.2 | 5.4 | 0.1 |
| その他原料・同製品 | 76,223 | 30.1 | 3.4 | 1.0 |
| 鉱石(c) | 3,672 | 1.5 | 8.6 | 0.1 |
| 鉄鉱石 | 1,454 | 0.6 | △ 4.5 | △ 0.0 |
| 鉱物性燃料等 (d) | 26,459 | 10.5 | △ 8.2 | △ 1.0 |
| 鉱物性燃料 | 24,195 | 9.6 | △ 9.4 | △ 1.1 |
| 天然ガス | 4,180 | 1.7 | 3.3 | 0.1 |
| 石油・同製品 | 18,624 | 7.4 | △ 10.8 | △ 1.0 |
| 原油 | 10,692 | 4.2 | △ 11.6 | △ 0.6 |
| 繊維・同製品 | 8,873 | 3.5 | 1.5 | 0.1 |
| 卑金属・同製品 (e) | 15,831 | 6.3 | 2.5 | 0.2 |
| 鉄鋼 | 8,010 | 3.2 | △ 1.6 | △ 0.1 |
| 銅・同製品 | 2,490 | 1.0 | 12.5 | 0.1 |
| ニッケル・同製品 | 432 | 0.2 | 5.6 | 0.0 |
| アルミニウム・同製品 | 2,608 | 1.0 | 6.1 | 0.1 |
| 重要鉱物 | 26,599 | 10.5 | 17.7 | 1.7 |
| 資源関連商品 (合計) | 66,015 | 26.1 | △ 0.8 | △ 0.2 |
| 燃料(d) | 26,459 | 10.5 | △ 8.2 | △ 1.0 |
| 非燃料(金属・食料・飲料) | 39,556 | 15.6 | 4.8 | 0.8 |
| 金属(c + e) | 17,285 | 6.8 | 1.8 | 0.1 |
| 食料・飲料(a + b) | 22,271 | 8.8 | 7.3 | 0.6 |
| デジタル関連財 | 50,806 | 20.1 | 18.8 | 3.4 |
| コンピューター・周辺機器類 | 11,655 | 4.6 | 41.6 | 1.5 |
| コンピュータ・周辺機器 | 8,234 | 3.3 | 42.7 | 1.0 |
| 通信機器 | 7,384 | 2.9 | 19.2 | 0.5 |
| 携帯電話(スマートフォン含む) | 2,885 | 1.1 | 2.6 | 0.0 |
| 半導体等電子部品類 | 14,501 | 5.7 | 16.8 | 0.9 |
| 集積回路 | 13,036 | 5.2 | 19.5 | 0.9 |
| プロセッサー・コントローラー | 5,114 | 2.0 | 20.0 | 0.4 |
| 記憶素子 | 3,196 | 1.3 | 27.1 | 0.3 |
| 計測器・計器類 | 3,576 | 1.4 | 6.7 | 0.1 |
| 半導体製造機器 | 1,605 | 0.6 | 12.2 | 0.1 |
- 注:
-
- 輸出額ベース。
- 商品分類は資料「付注1」を参照。
- 出所:
- ジェトロ推計値(Global Trade Atlasから作成)から作成
- 注:
-
- 輸出額ベース。
- 商品分類は「付注1」参照。
- 出所:
- ジェトロ推計値(Global Trade Atlasから作成)、IMFから作成
デジタル関連財が世界貿易を力強く牽引
半導体を含むデジタル関連財は世界貿易の20.1%を占め、4年ぶりに2桁増を記録した。世界貿易の拡大に対する寄与率は47.0%に上り、重要な牽引役を果たした。デジタル関連製品は総じて好調だったが、中でもコンピューター・周辺機器類は41.6%増の1兆1,655億ドルと、過去最大の伸びを記録したほか、集積回路も19.5%増の1兆3,036億ドルと2年連続で2桁増だった。
コロナ禍における在宅需要の拡大を背景に世界貿易を牽引してきたコンピューター・周辺機器は、2025年には一時的な買い替え需要により輸出が大きく伸びた。AIサーバーや高性能コンピューティング向け処理装置への需要急増に加え、Windows 10のサポート終了(2025年10月)を控えた世界的なパソコン入れ替え需要が生じたためである。多くの既存端末はWindows 11の要件を満たさず、OS更新ではなく本体交換が必要となった。加えて、コロナ禍の2020~21年に導入されたパソコンの更新期到来が重なったほか、AI対応パソコンの普及により高解像度モニターやウェブカメラ、オーディオ機器といった高付加価値帯の周辺機器需要も増加し、数量と金額ともに市場拡大を下支えしたと見られる。主要輸出国・地域の中では、中国が6.1%減で減少に転じる中、台湾が2.2倍の1,834億ドル、メキシコが1.9倍の1,100億ドル、米国が52.2%増の612億ドルへとそれぞれ大幅に輸出を伸ばした。
また、2025年に2桁増で輸出が拡大した集積回路(HS8542)に関し、世界半導体市場統計(WSTS)によれば、世界の半導体市場は2025年には前年比26.2%増の7,956億ドルに拡大した注1 。2026年には前年比89.9%増の1兆5,112億ドルにまで市場が急拡大する見通しだ。2025年には、AI関連のアプリケーションとコンピューティング、データセンターインフラの継続的な需要が下支えし、主にロジックIC(前年比38.8%増)とメモリーIC(39.0%増)が成長を牽引した。市場動向を受け、集積回路の中でもプロセッサー・コントローラーの輸出が20.0%増の5,114億ドル、記憶素子(メモリー)が27.1%増の3,196億ドルと、いずれも2年連続で増加し過去最高を記録した。世界の集積回路輸出の79.4%は、北東アジア・ASEANを含むアジア域内貿易が占めるが、中でも取引ハブとして20.2%を占める最大の香港が19.4%増の2,628億ドル、次いで16.1%を占める台湾が27.3%増の2,099億ドルを輸出した。
半導体分野では、北東アジアを中心とした国際分業体制が確立しているが、一部では供給網再編の兆しもある。長期の貿易フローに着目すると、ディスクリート半導体を含むHS8541では、2019年から2025年にかけ、日本、韓国、台湾から中国向け輸出の対世界シェアがそれぞれ0.5ポイント前後低下し、アジア域内取引全体の比重も1.5ポイント縮小した。この間、チャイナ+1戦略を受けた、ASEAN(同期間における対世界輸出シェアは1.0ポイント増)やインド(同0.7ポイント増)など中国以外の国・地域による輸出が増加し、中国の内製化進展と相まって、供給網の一部に多極化・分散化の動きが出た。ただこうした変化は、現時点では、半導体貿易全体の構造を大きく変えるには至っていない。実際、半導体デバイスの中でも中心的な地位を占める集積回路(世界の輸出総額に占めるシェア5.2%)は、ディスクリート半導体(同0.6%)に比べ輸出規模も大きく、スマートフォンやデータセンター、AI用途の拡大を背景に輸出額の伸びが続くが、ここでアジアの域内貿易シェアは3.2ポイント増加しており、既存の集積構造が引き続き維持されている。
半導体製造機器の輸出も好調で、2025年は前年比12.2%増の1,605億ドルと、2年連続で2桁増を記録した。先進ロジック、メモリー、AI関連の生産能力拡張に向けた世界的な設備投資が下支えした。半導体国際業界団体SEMIによれば、とりわけウエハー処理用装置や、その他前工程装置の分野が底堅く売り上げを伸ばしたほか、テスト装置や組み立て・パッケージング装置といったいわゆる後工程装置も好調だった注2 。国・地域別では、最大の輸出国である日本が2.4%増の304億ドルで微増した一方、オランダは13.0%増の295億ドル、シンガポールも11.0%増の276億ドルとそれぞれ2桁増を記録した。
さらに、半導体の基礎材料であるシリコンウエハーの輸出は3.7%増の173億ドルと、前年の14.6%減から反転し、2023年以降続いていた減少傾向に歯止めが掛かった。日本、中国、韓国の3カ国で世界の輸出額の57.3%を占めるものの、日本が5.6%増、韓国が50.4%増で輸出を伸ばす一方、中国からの輸出は10.1%減に縮小した。SEMIによると、2025年の世界のシリコンウエハー出荷量は前年比5.8%増加したものの、販売額は同1.2%減と小幅に減少した。AIアプリケーションの拡大を背景に、ロジックや広帯域幅メモリー(HBM)など先端ノード向けアプリケーションに使用されるウエハーの需要は底堅さを維持した。しかし、構成比としては大きい、自動車、産業機械、民生用電子機器といった成熟ノード向けのレガシー半導体では、需要と価格の回復が遅れていることから、全体として販売額が伸び悩み、出荷量と販売額の動きに違いが出た。
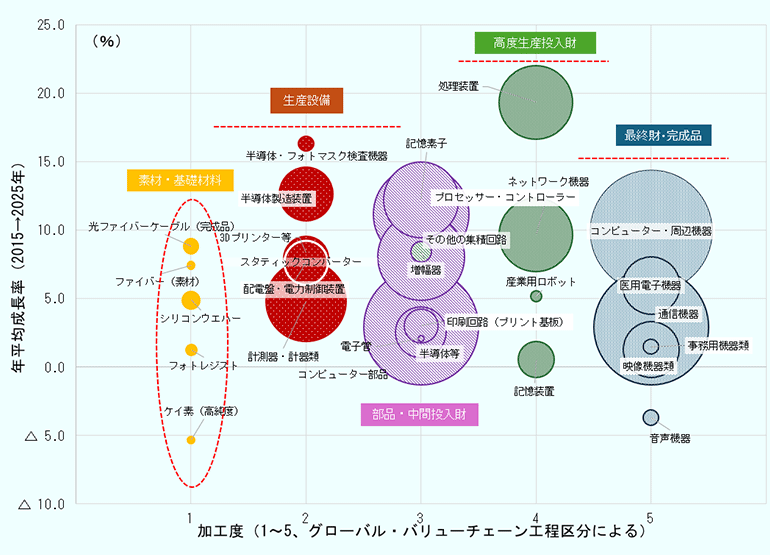
図表I-11は、コンピューターや半導体を含むデジタル関連財全体について、長期の成長過程を可視化したものである。グローバル・バリュー・チェーン(GVC)上の工程区分を示す加工度を横軸、2015年から2025年までの世界貿易額(輸出額ベース)の年平均成長率(CAGR)を縦軸、2025年の輸出額をバブルサイズとして示した。注目されるのは、加工度2~4に位置する生産設備および部品・中間投入財が、相対的に高い成長率を示した点である。とりわけ生産設備においては、加工度が低位(2)に位置しながらも、半導体製造装置や計測器・計器類などでCAGRが10%前後、またはそれを上回る品目もある。デジタル関連財貿易の長期的な成長が、生産能力への投資拡大を通じて牽引されたことがうかがえる。また、高度生産投入財も、規模と成長率の両面で一定の存在感がある。処理装置(CAGRは品目別としては最も高い19.3%)や産業用ロボット、ネットワーク機器といった品目は、システム単位での導入や更新需要を背景に輸出が拡大した。GVCの中流(加工度2~4)工程における厚みが増し、供給網の再編が進んだとみられる。
- 注:
- 横軸は工程区分、縦軸は世界貿易額の年平均成長率、バブルサイズは2025年の輸出額。加工度は、各品目の機能や工程段階の違いを踏まえ、HSコードに基づき5段階で分類した。うち、高度生産投入財は、生産工程に投入される財のうち、高度な情報処理・制御・システム機能を有し、GVC上で付加価値創出に重要な役割を果たすものを、分析上便宜的に総称したもの。
- 出所:
- ジェトロ推計値(Global Trade Atlasから作成)、UNCTAD、RIETI-TIDから作成
一方、最終財・完成品(加工度5)は、2025年時点の輸出額規模こそ大きいものの、成長率は相対的に落ち着いた水準にある。加工度が最も高い領域に大きなバブルが集中する一方、CAGRは10%未満の品目が多く、完成品分野が成熟段階にあることを示唆している。
最後に、素材・基礎材料(加工度1)は成長率のばらつきが大きく、分野内での選別が進む。光ファイバーケーブル(CAGR8.8%)やファイバー(同7.4%)など比較的高い成長率を示した品目もある半面、全体としては輸出規模が小さく、デジタル関連財全体の成長を主導する位置にない。デジタル関連貿易の成長構造は、生産装置や中間財を軸とした投資・工程が主導するかたちに移行してきたと整理できる。このような工程別の成長差は、サプライチェーン再編の中で、近年生産能力や中間工程への投資が拡大していることとも整合的である。
輸送機器:BEV輸出回復で環境対応車の比率拡大
世界貿易の1割を担う輸送機器の輸出は、前年比4.5%増の2兆4,875億ドルとなった。輸送機器のうち約4割を占める乗用車は、1.9%増の9,754億ドルで2年ぶりに増加した。乗用車の輸出上位は、ドイツ(0.6%増)、中国(22.4%増)、日本(1.2%減)の順で、前年3位の中国が2位に浮上した。
BEVの輸出は、前年比11.4%増の1,597億ドルだった。BEVの伸び率は2019年に120%超となって以降、2桁台で推移していたが、2024年に9.5%減で初めて減少に転じた。2025年は、輸出総額の6割弱を占めるEUの輸出が22.4%増で前年のマイナスから大幅に回復した。国別で輸出額トップのドイツは11.1%増の456億ドルで、前年(2.1%増)から伸びが加速した。欧州におけるCO2排出基準の引き上げや、各国の購入支援策の再導入による生産増加が、輸出増にも影響したとみられる。
ドイツに次いで輸出額が大きい中国は、13.9%増の364億ドルとなり、前年の減少(6.3%減)から回復した。台数ベースでも、34.4%増の222万台だった。国内市場の需要の鈍化から、主要メーカーが輸出に注力していることなどが影響したとみられる。最大の仕向け地であるEU向け輸出は、前年比16.5%減の98億ドルで、国別の輸出先首位のベルギー向けも23.5%減の51億ドルだった。EU向けの輸出不振は、EUが2024年10月から中国製EVに相殺関税を課した影響とみられる。他方、インドネシア(3.0倍)、マレーシア(2.4倍)など東南アジア向けの増加幅が大きい。
ハイブリッド車(HEV)の輸出は、前年比13.9%増の1,527億ドルだった。世界のHEV輸出の半数近くを占めるEUの輸出額は、27.0%増の703億ドルと、前年(0.5%増)から伸びが加速した。主な輸出先はEU域内で、2025年のEUの乗用車市場では、初めてHEVの新車登録台数がガソリン車を上回り首位となった。国別のHEVの輸出額では、首位の日本(301億ドル)が2割弱のシェアを占める。韓国は31.1%増の148億ドルで、ドイツ(134億ドル)を追い抜き2位に浮上した。韓国の増加要因として、国産メーカーを中心に、消費者の需要集中と新型モデル販売開始による供給能力拡大などにより市場が成長していることが考えられる。4位のスロバキアも、前年比31.1%増の131億ドルで大幅に増加した。なお、中国のHEV輸出は、世界シェア5.3%にとどまるが、75.3%増の81億ドルへ急拡大した。特にスペインやイタリアなど欧州や、ブラジルやメキシコなど中南米向けが大幅に伸びた。
PHEVの輸出は、40.7%増の976億ドルだった。首位ドイツの輸出額は29.1%増、次点の中国(224億ドル)も約2.8倍だった。中国の輸出はUAE(11.4倍)やイスラエル(13.7倍)など中東向けで前年から急増しているほか、EU向けも約3.6倍となった。中国のHEVやPHEVのEU向け輸出が伸びた背景には、相殺関税が導入されたBEVと比べ注3 、HEVやPHEVは相対的に関税率が低いことがあるとみられる。
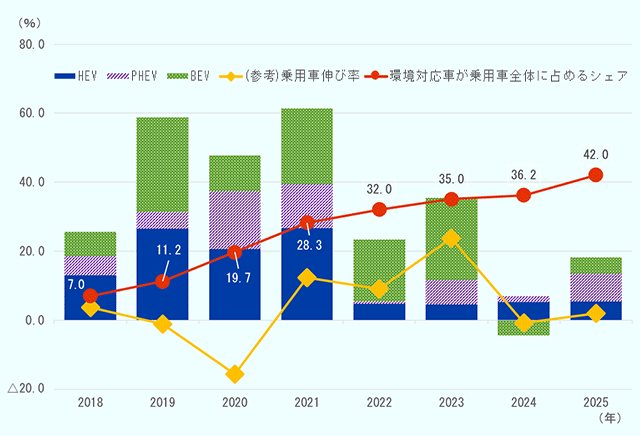
これまで見たHEV、PHEV、BEVを合算した環境対応車全体の伸び率は、2021年をピークに、2024年には前年比2.5%増まで低迷したが、2025年は18.2%増の4,100億ドルと持ち直した。環境対応車の伸びに対する寄与度では、特にPHEVが8.1%で大きい(図表I-12)。BEVの寄与度は前年のマイナス4.4%から、2025年はプラス4.7%となった。乗用車の輸出総額に占める環境対応車の割合は42.0%で、2017年以降で最高となった注4 。環境対応車の輸出総額に占める割合は、BEVが38.9%で最多だが、HEV(37.2%)が1.7ポイント差に迫る。米国を筆頭にEV推進政策の転換もあり、BEVの一辺倒ではなく、HEVやPHEV市場も拡大していることがうかがえる。
世界最大の自動車輸入国である米国の関税措置は、世界の自動車輸出に打撃を与えた。米国は2025年4月3日から自動車、5月3日から同部品について、全ての国・地域に対して25%の追加関税を適用した注5 (第Ⅲ章第1節(2)参照)。米国の乗用車輸入額を月次で見ると、追加関税適用直前の2025年3月単月は、駆け込みにより前年同月比18.5%増の206億ドルだった。一方、追加関税が適用された4月は31.0%減の133億ドルと大きく落ち込んだ。同年5月から2026年3月までは15~25%程度の減少幅で推移した。同年4月には増加に転じたが、いまだ関税発動前の水準には戻っていない。2025年の米国の中国からの輸入は、52.3%減で大幅に減少した。ただし中国側から見ると、中国の乗用車の輸出額に占める米国向けのシェアは1.6%にとどまり、総額は増加したことから、乗用車輸出における中国にとっての関税の影響は限定的だったとみられる。
- 注:
- 輸出額ベース。
- 出所:
- ジェトロ推計値(Global Trade Atlasから作成)から作成
リチウム・イオン電池:EVや蓄電需要により回復
リチウム・イオン電池注6 の輸出額は、前年比10.2%増の1,262億ドルだった。同品目のHSコードが新設された2012年以来、初めて減少した前年(9.6%減)から回復した。輸出総額の約6割を占める中国は、25.6%増の768億ドルで、前年の6.0%減から持ち直した。中国の輸出のうち、シェア17.4%を占めるドイツ向けは30.1%増で大幅に増加した。一方、15.5%を占める米国向けは22.2%減少した。シェアは1.9%と小さいが、ハンガリー向けが97.6%増加しており、中国のEVや同バッテリーメーカーの同国進出が相次いでいる影響とみられる。一方、世界の輸出の約2割を占めるEUの輸出は、8.4%減の274億ドルだった。
2025年のリチウムの年間平均価格は、前年から24.9%下落し8万5,305ドル/トンとなったが注7 、価格下落を上回るEVや蓄電池向け需要の増加が輸出回復につながったとみられる。
石油関連製品:米国の天然ガス・LNG輸出が増加
鉱物性燃料の輸出は、前年比9.4%減の2兆4,195億ドルだった。輸出額首位の米国が3.3%減の3,072億ドル、以下、サウジアラビア(11.9%減)、ロシア(16.1%減)、UAE(9.7%減)の上位国の輸出はいずれも前年を割り込んだ。鉱物性燃料のうち、石炭類(1,235億ドル、22.9%減)、石油および同製品(1兆8,624億ドル、10.8%減)と、石油・同製品中の原油(1兆692億ドル、11.6%減)は、価格変動を受け軒並み減少した。
一方、天然ガス等(4,180億ドル、3.3%増)、同品目のうち液化天然ガス(LNG)(1,915億ドル、2.9%増)は、伸び率は小さいが前年の減少からプラスに転じた。両品目の最大輸出国である米国は、それぞれ32.1%増の819億ドル、55.3%増の446億ドルで輸出額が伸長した。米国はトランプ政権下でLNGの新規開発や輸出促進へと方針を転換しており、特にEU向け(104.1%増)の増加が顕著だった。
なお、プラスチックなどの原料となるナフサを含む軽質油およびその調製品(HS271012)の主要34カ国・地域の輸出は、11.2%減の1,908億ドルだった。2026年2月末以降のホルムズ海峡封鎖を受けて中東地域からの供給が懸念される中、最大の輸出国である米国からの輸出は急増しており、3月単月は前年同月比28.6%増の49億ドル、4月は51.5%増の51億ドルとなった。4月の米国からの輸出先別では、エクアドル(前年同期比4.5倍)や、アジアでは日本(同4.9倍)、中国(同1677.7倍)、韓国(同63.6倍)向けで増加が顕著だった。
肥料:中東情勢下で窒素肥料の供給に懸念
中東情勢の影響で、世界的に供給断絶が懸念される品目の1つが肥料だ。中東地域は窒素肥料の原料となる尿素やアンモニアの主要な供給源であり、肥料や食料品の供給に影響を及ぼすおそれがある。
2025年の肥料(HS31)の輸出は、前年比20.8%増の948億ドルだった。国別ではロシア(145億ドル、27.2%増)、中国(135億ドル、58.7%増)の上位2カ国で輸出総額の約3割を占める。中東地域全体の輸出額は14.5%増の133億ドルだった。肥料のうち、中東からの輸出割合が多い窒素肥料(HS3102)の主要34カ国・地域の輸入は、前年比31.1%増の292億ドルだった。2026年第1四半期の窒素肥料の輸入は前年同期比18.0%増の69億ドルとなった。しかし、窒素肥料の原料となる尿素やアンモニアの生産は天然ガスに依存しているため、中東情勢下での天然ガスの価格上昇やホルムズ海峡の物流混乱の影響が今後懸念される。
鉄鋼:対中関税措置で半製品の輸出が増加
鉄鋼の輸出は、前年比1.6%減の8,010億ドルだった。前年(3.8%減)から減少幅は縮小したが、2年連続の減少となった。国別では、約2割を占める中国が最大で、5.5%増の1,799億ドルだった。世界の輸出の約4割を占めるEUは、前年から微増の3,018億ドル、米国は10.1%減の386億ドルだった。
鉄鋼は主に中国での過剰供給が懸念され、米国やEUなどで関税引き上げや貿易救済措置が導入されてきた。中国からの鉄鋼半製品(HS7207)の輸出が前年比119.4%増の65億ドルと急増しており、完成品への規制強化の回避として、比較的規制の少ない半製品の輸出が増えていることも一因とみられる。
世界の鉄鋼需要は近年低迷しており、2025年は前年比1.9%減だったが、2026年には0.3%増で5年ぶりの増加を見込む注8 。
非鉄金属(銅・アルミニウム):価格上昇が輸出額を押し上げ
世界情勢に連動して価格変動が大きく、鉄鋼と同様に米国の232条関税の対象となった非鉄金属のうち、アルミニウム・同製品の輸出は、前年比6.1%増の2,608億ドルだった。輸出額は中国が最大で、1.4%増の401億ドル、2位のドイツも9.4%増の208億ドルだった。世界銀行によると、アルミニウムの2025年の平均価格は前年から8.8%上昇し2,631ドル/トンとなっており、輸出額増加の一因になったとみられる。最大の輸入国は米国で、輸入額は6.9%減の256億ドルだった。
銅・同製品の輸出は、12.5%増の2,490億ドルだった。2025年の銅の平均価格は1トン当たり9,947ドルで、前年比8.8%上昇と前年(7.7%上昇)に続き、既往のピーク(2021年、9,317ドル/トン)を上回る価格上昇が、輸出額を押し上げたとみられる。コンゴ民主共和国が215億ドルで最大の輸出国だった。中国も、35.1%増の189億ドルと伸びが大きかった。
重要鉱物:各鉱物の輸出は少数国に集中
重要鉱物はEVバッテリーや半導体、再生可能エネルギー分野で不可欠であり、近年需要が拡大している。一方、供給源が特定の国・地域に偏在し、輸出規制も強化されていることから、供給リスクが懸念される。重要鉱物に統一的な定義はないが、UNCTAD注9 は「エネルギー転換・デジタル化・産業高度化に寄与する」「貿易や開発にとって重要」「供給リスクや経済的機会を伴う」との基準から、60種類の鉱物を「重要鉱物」と位置付け、約500のHSコードとひもづけている。本項ではUNCTADの定義に基づく重要鉱物の貿易動向を取り扱う。
2025年の重要鉱物の輸出総額は、前年比17.7%増の2兆6,599億ドルだった。国別ではスイスが最多の2,133億ドルで、前年から63.5%と大幅に増加した。前年輸出額トップのオーストラリアはほぼ横ばいの1,943億ドルだった。重要鉱物のうち、品目別では金が最多だった。2025年の金の平均価格は前年比44.1%高の3,441.5ドル/トロイオンスまで上昇しており、輸出額の増加も価格上昇の影響とみられる。
スイスは鉱物の主要な産出国でないが、重要鉱物の輸出額が急増した背景として、同国が金の精錬地かつ貿易の中継地となっていることが挙げられる。スイスは金(HS7108)の輸出額も1,959億ドルと世界最大で、伸び率も67.7%に上る。前述の金価格の上昇が、重要鉱物全体の輸出額を押し上げたとみられる。
需要側から見ると、アジアは1兆3,010億ドルで輸入全体の約半分を占め、国別で最大の中国(5,680億ドル)は世界全体の20.7%を占める。主要な供給源であるオーストラリア側から見ても中国は最大の輸出先で、同国の輸出額の4割以上を占める。
以降は、重要鉱物の中でも特に輸出規制が集中する希土類(レアアース)や、需要が高い半面、少数の輸出国への依存度が高いとされるコバルト、リチウム、人造黒鉛を取り上げる。
レアアース:ミャンマーから中国へ流入
希土類注10 の輸出は、前年比11.3%増の33億ドルだった。国・地域別では、ミャンマーが全体の約2割を占め、3.4%減の7億ドルだった。次いで中国が4.6%増(5億ドル)だった。中国は2025年4月、サマリウム、ガドリニウムなど7種の中・重希土類レアアース関連品目を輸出管理の対象に加えた。同国の2025年の月別の輸出額を見ると、規制強化翌月の5月は48.3%減と大きく落ち込んだが、8月以降は前年同月比で増加に転じた。同年5月以降に複数回行われた米中協議を経て、レアアース輸出規制を緩和する方向で合意がなされて以降、輸出が再開されたことを反映しているとみられる。一方、2026年第1四半期の中国の輸出は前年同期比8.9%減の1億1,632万ドルで、特に米国向け(2,351万ドル、45.2%減)の減少が大きい。2025年の輸出額3位のマレーシア(5億ドル、31.0%増)、4位のラオス(4億ドル、64.1%増)では大幅に増加した。中国は輸入額では最多の16億ドルで、世界全体の約5割を占める。中国にとって最大の輸入相手はミャンマーで、同国が輸出するレアアースの大半が中国に流入しているとみられる。
コバルト:最大輸出国のコンゴ民主共和国の供給が減少
EVバッテリーなどに使用されるコバルト(HS2822、8105)の輸出は、5.3%減の52億ドルだった。最大の輸出国はコンゴ民主共和国で、同国が世界の輸出額の3割以上を占めるが、2025年の輸出額は前年比38.9%減の18億ドルへ大幅に減少した。これは供給過多による価格下落を受け、同国が2025年2月から同年10月まで輸出を禁止し、10月以降も輸出割り当て制を導入した注11 影響によるものとみられる。一方で、輸出額2位の中国(6億ドル)は74.4%増と急増した。シェアは3%程度だが、インドネシアも7.0倍(2億ドル)と急増した。インドネシアで生産されるコバルトの大半がMHP(混合水酸化物沈殿物)で、同国が主要供給源のニッケル生産の副産物と考えられる注12 。需要側では、中国の輸入が約3割減少した。
リチウム:チリ、中国で輸出額が激減
リチウム(HS282520、283691)の輸出は27.7%減の45億ドルだった。輸出額首位のチリは世界の半分近くのシェアを誇るが、2025年の輸出額は24.6%減の22億ドル、2位の中国も70.5%減の7億ドルと大幅に減少した。リチウム・イオン電池の項で述べたリチウム価格の下落も輸出額減少の一因とみられる。一方、3位のアルゼンチンは60.1%増と大幅に増加した。同国では近年リチウム関連投資が拡大しており、米国地質調査所(USGS)によると、同国のリチウム生産量は前年比66.7%増の2万3,000トンに達している注13 。リチウム輸出は上位3カ国で8割近いシェアを占め、1位のチリ、2位の中国のマイナスが響いた。また、前年輸出実績がほぼなかったインドネシアの輸出が2億ドルで急増したが、同国は輸入額も約20倍に増加しており、国内で加工した上での再輸出が中心とみられる。なお、リチウム市場は短期的には十分な供給が見込まれるものの、需要の急増により、2035年時点では需要に対して供給が40%不足すると予測されている注14 。
人造黒鉛:米国輸入で中国のシェア低下
太陽光や風力発電の設備、EV向け電池の材料となる人造黒鉛(HS3801)の輸出は、1.8%増の65億ドルだった。輸出額トップのチリが7.2%増の15億ドルに拡大した一方、これに次ぐ中国は前年比17.5%減の13億ドルとなり、特に米国向けは53.0%減で大幅に減少した。一方、米国の輸入では、インドネシアからの輸入額が約352倍に増加した。
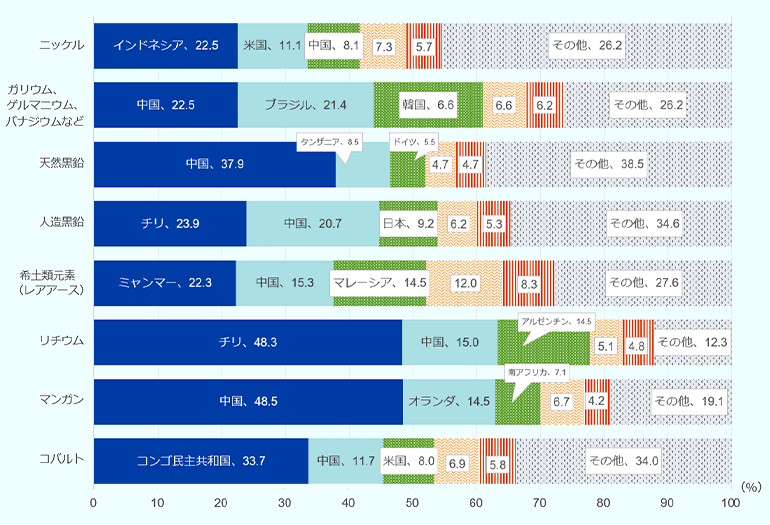
図表I-13は、主要な重要鉱物の2025年の輸出総額に占める、各国輸出額のシェアを示している。マンガン(中国、48.5%)、リチウム(チリ、48.3%)、天然黒鉛(中国、37.9%)、コバルト(コンゴ民主共和国、33.7%)は、輸出総額に占める最大輸出国の輸出額のシェアが3割を超え、特に少数の輸出国への依存度が高いことを示している。
- 注:
-
- ジェトロ推計値(Global Trade Atlasから作成)から作成。
- 重要鉱物の定義はUNCTADに基づく。
- 「ニッケル」はニッケル・同製品を指す。
- 各鉱物4位以下の輸出国名は省略しているが、同じ塗り分けが同一の国を指すとは限らない。
- 出所:
- ジェトロ推計値(Global Trade Atlasから作成)から作成
AI関連好調続くも2026年は国・地域で明暗分化
直近の貿易につき、2025年の世界貿易の約8割を占める、データ取得可能な34カ国・地域の動向を見ると、2026年第1四半期の輸出総額は前年同期比13.3%増の5兆2,989億ドルだった(図表I- 14)。四半期の伸び率が2桁に到達するのは、コロナ禍からの回復期に当たる2022年第3四半期(10.3%増)以降、約3年半ぶり。最大の輸出国である中国(14.5%増)と次点の米国(15.4%増)が、それぞれ2桁増に拡大した。その他主要国では、ドイツが13.1%増、フランスが14.1%増と輸出を拡大させる一方、英国は16.1%減で2期連続マイナス。アジアでも、シンガポールの35.0%増やマレーシアの26.3%増などASEANで広範に輸出が加速する中、インドは2.9%減で4期ぶりのマイナスと振るわず、同じ地域内でも国・地域によって明暗が分かれた。
中国では、内需の弱さと過剰生産を背景に輸出が調整弁として拡大した側面がある。同時に、米中対立を受けたサプライチェーン再編により、いくつかの品目で中国が輸出先を米国以外の国・地域へ多角化しつつある(本章第1節(3)参照)。さらに、AIを含むデジタル関連財の需要急増が貿易全体を引き続き牽引していることから、この分野に強みを持つ米国と、台湾(50.9%)や韓国(38.3%)など一部アジア諸国の輸出が大きく押し上げられた。
品目別では、電気機器を中心に機械機器が堅調さを維持。2025年に世界貿易を牽引したデジタル関連財も伸びを加速させた。特に集積回路は6期連続の2桁増と好調が際立ち、2026年第1四半期の伸び率は56.1%に上る。輸送機器も8.2%増と底堅く、特にEVは2期連続で伸びが20%を上回った。
一方、鉱物性燃料や化学品などの落ち込みが目立った。需要の弱さや価格下落を背景に貿易額が減少したほか、四半期末にかけて中東情勢が緊迫化し、供給面の不確実性も高まりつつある。例えば、原油の輸入は7.1%減の2,646億ドルと、2025年までの価格下落を主因とした貿易縮小の流れを引き継ぎ、7期連続でマイナスを続けた。化学品は、とりわけ有機化学品(26.3%減)の下落が響き、8期ぶりに縮小に転じた。有機化学品のうち、一定の金額規模を有しつつ減少幅が大きかったのは、ヘテロ環化合物およびホルモン関連化合物だった。これらはナフサ由来原料に直接依存する品目ではないことから、中東情勢の影響が主因とは考えにくいものの、原料コスト上昇や供給不確実性への懸念も、市場環境に影響を与えた可能性がある。
WTOは、2026年3月の見通しで、同年の世界の財貿易量の伸びを前年比1.9%増と予測した。2025年の4.6%から減速するもので、AI関連貿易の急拡大や米国の関税回避を目的とした前倒し輸入など、2025年の特殊要因が一巡することを踏まえた。前段で見た、第1四半期の強いモメンタムは続かないとの見立てである。WTOは、中東情勢の混乱によりエネルギー価格が高止まりする「高エネルギー価格シナリオ」では、財貿易の伸び率が1.4%にとどまるとの見通しも示した。高エネルギー価格シナリオ下では、アジアや欧州などの燃料純輸入地域でコスト増により輸入が抑制される一方、純輸出国では収入増が輸入の伸びを上振れさせる見通しである。
| 品目 |
世界貿易カバー率 (2025年) |
2025年(伸び率) | 2026年1Q | |||||
|---|---|---|---|---|---|---|---|---|
| 1Q | 2Q | 3Q | 4Q | 金額 | 伸び率 | 寄与度 | ||
| 総額 | 78.2 | 4.9 | 7.3 | 8.1 | 9.5 | 52,989 | 13.3 | 13.3 |
| 機械機器 | 83.4 | 6.0 | 10.7 | 11.7 | 15.1 | 24,737 | 22.1 | 9.6 |
| 一般機械 | 83.7 | 10.6 | 15.7 | 14.4 | 19.5 | 7,843 | 23.5 | 3.2 |
| コンピュータ・周辺機器 | 74.5 | 31.3 | 38.2 | 23.7 | 47.6 | 1,983 | 51.4 | 1.4 |
| 半導体製造装置 | 93.2 | 11.8 | 12.4 | 10.5 | 5.4 | 356 | 1.7 | 0.0 |
| 電気機器 | 84.0 | 6.9 | 12.8 | 13.1 | 17.0 | 10,054 | 32.6 | 5.3 |
| 携帯電話 | 85.4 | 5.3 | 0.8 | △ 1.7 | 3.1 | 594 | 5.9 | 0.1 |
| 半導体等 | 93.7 | △ 13.7 | △ 3.7 | 3.3 | 16.3 | 368 | 20.4 | 0.1 |
| 集積回路 | 95.1 | 11.6 | 20.6 | 22.8 | 26.1 | 4,074 | 56.1 | 3.1 |
| 輸送機器 | 81.2 | △ 0.1 | 2.8 | 8.1 | 9.1 | 5,051 | 8.2 | 0.8 |
| 自動車 | 78.4 | △ 2.8 | 0.3 | 2.3 | 7.1 | 2,473 | 7.2 | 0.4 |
| 電気自動車 | 83.1 | △ 4.0 | 9.5 | 4.8 | 20.8 | 367 | 25.2 | 0.2 |
| 自動車部品 | 73.2 | △ 6.1 | 0.5 | 1.8 | 1.2 | 849 | 2.9 | 0.1 |
| 精密機器 | 86.2 | 3.0 | 6.7 | 5.6 | 7.0 | 1,789 | 7.7 | 0.3 |
| 化学品 | 86.9 | 8.0 | 4.8 | 4.2 | 1.9 | 7,535 | △ 2.1 | △ 0.3 |
| 有機化学品 | 92.3 | 27.2 | 4.4 | 4.8 | △ 11.7 | 1,074 | △ 26.3 | △ 0.8 |
| 医薬品・医療用品 | 91.6 | 10.2 | 9.2 | 6.0 | 8.8 | 2,302 | 0.5 | 0.0 |
| プラスチックス・ゴム | 82.7 | 0.1 | 1.1 | 0.3 | △ 1.1 | 2,013 | 2.5 | 0.1 |
| 食料品* | 73.9 | 6.7 | 9.8 | 8.4 | 5.2 | 3,618 | 4.2 | 0.3 |
| 鉱物性燃料等* | 80.3 | △ 7.4 | △ 14.9 | △ 9.3 | △ 9.3 | 5,560 | △ 5.6 | △ 0.7 |
| 天然ガス* | 80.3 | 5.0 | △ 1.9 | △ 5.1 | △ 12.6 | 929 | △ 10.5 | △ 0.2 |
| 石油・同製品* | 83.3 | △ 10.5 | △ 18.0 | △ 10.1 | △ 8.8 | 4,009 | △ 3.5 | △ 0.3 |
| 原油* | 95.4 | △ 9.9 | △ 17.3 | △ 11.3 | △ 10.5 | 2,646 | △ 7.1 | △ 0.4 |
| 金* | 90.1 | 15.3 | 81.1 | 69.1 | 57.7 | 3,013 | 99.6 | 3.2 |
| 卑金属・同製品* | 71.7 | 3.2 | 1.9 | 0.5 | 4.8 | 3,021 | 8.2 | 0.5 |
| 鉄鋼* | 65.5 | △ 2.7 | △ 3.2 | △ 4.1 | △ 1.0 | 1,281 | △ 3.4 | △ 0.1 |
| 重要鉱物* | 84.9 | 3.1 | 18.9 | 18.7 | 25.8 | 7,493 | 45.7 | 4.9 |
| デジタル関連財 | 84.1 | 11.2 | 17.6 | 16.1 | 22.0 | 12,727 | 37.1 | 7.4 |
- 注:
-
- 34カ国・地域は図表I-8参照。
- *で示した商品は輸入ベース。
- 出所:
- Global Trade Atlas(S&P Global)から作成
注記
- 注1
-
WSTS “Global Semiconductor Market Surges Beyond $1.5T 2026
 ”(2026年6月2日)

- 注2
-
SEMI “SEMI Reports Global Semiconductor Equipment Billings Reached $135 Billion in 2025, Up 15% Year-on-Year”(2026年4月7日)
- 注3
-
EUは2024年10月、各EVメーカーに対し最大35.3%の相殺関税を賦課した。
- 注4
-
HEV、PHEV、BEVのHSコードは2017年に新設された。
- 注5
-
ただし、USMCAの原産地規則を満たす自動車部品は例外となり、救済規定の適用対象とされた。
- 注6
-
リチウム・イオン電池(HS850760)は、用途別の貿易額まで確認できないため、車載用バッテリーのほか、携帯電話やコンピューター、産業用向けも含まれる。
- 注7
-
IMF “PCPS”
- 注8
-
世界鉄鋼協会「世界鉄鋼短期見通し」(2026年4月)
- 注9
-
UNCTAD “Trade in critical minerals shapes energy transition, digital transformation and industrial development worldwide”(2025年6月26日)
- 注10
-
中国が2025年4月4日に発表した、一部の中・重希土類の輸出管理の対象製品の参考HSコードとは一致しない。
- 注11
-
IEA “Temporary suspension of cobalt export from the Democratic Republic of Congo”(2026年5月28日閲覧)
- 注12
-
Cobalt Institute “Cobalt Market Report 2025”(2026年5月)
- 注13
-
USGS “Mineral Commodity Summaries 2026”(2026年2月)
- 注14
-
IEA “Global Critical Minerals Outlook 2025”(2025年5月)
目次

-
第Ⅰ章
世界と日本の貿易 -
- 第1節 世界の財貿易
- 世界の国・地域別貿易
- 世界の商品別貿易
- 下振れリスクとAIの台頭が交錯する世界貿易
- 第2節 世界のサービス・デジタル貿易
- 第3節 日本の貿易
- 第1節 世界の財貿易
-
第Ⅱ章
世界と日本の直接投資と産業動向 -
第Ⅲ章
世界の通商秩序を巡る動向
(2026年7月28日)


