

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント

ジェトロ世界貿易投資報告 2026年版
第Ⅱ章 世界と日本の直接投資と産業動向
第1節 世界の直接投資 第3項 サプライチェーン見直しに伴う投資動向
中国外でのサプライチェーン再編が加速
世界では過去5年余りの間に、新型コロナ禍、ロシアによるウクライナ侵攻や中東情勢の変化、これらに伴う国際物流の混乱や半導体の供給不足、エネルギー価格の高騰など、企業のサプライチェーンに大きなインパクトを与える事象が相次いだ。とりわけ2025年は、米中対立の先鋭化や追加関税措置の発動を背景に、企業が供給網の再編に本格的にかじを切る転機となった。非市場的な政策・慣行に対する懸念も相まって、特定国・地域への過度な依存の見直しや、サプライチェーンの強靱化、多角化に向けた取り組みは、検討段階から実行段階へと移行しつつある。
近年のサプライチェーンの変化について、WTOは2020年のコロナ禍以降、企業が効率性と強靱性のバランスを重視しつつ、特定サプライヤーへの集中を見直し、デジタルツールの活用に投資することで、より柔軟な事業運営を追求していると指摘する注1。こうした動きを踏まえ、現在進行しているバリューチェーンの再構成は、過去20年で最も多極化が進んだ状態にあると分析する。
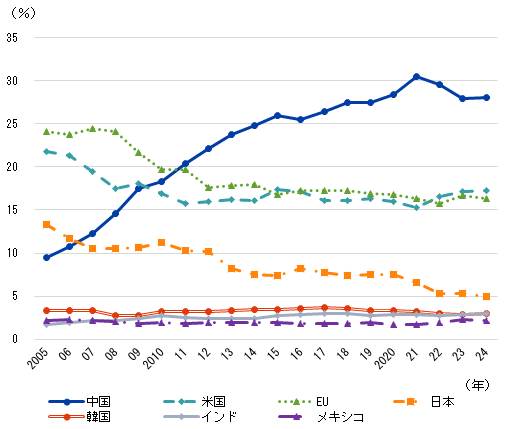
国・地域別に製造業付加価値(MVA)注2シェアの推移を見ると、中国は2000年代に製造能力を大きく拡大し、2021年には世界全体の約3割を占めた。しかし、その後は世界の製造業における中国の付加価値シェアはやや低下している。一方、右肩下がりだった米国やEUのシェアは2022年以降、緩やかな拡大傾向を示しており、背景には製造能力強化に向けた取り組みの加速がある。加えて、世界的に生産拠点の多元化が進む中、インドやメキシコのシェアは韓国に次ぐ水準にあり、新興国の存在感が高まっている(図表Ⅱ- 18)。
さらに、企業が資源をはじめとする供給の安定確保に向けて新たな地域拠点を模索する中、南米やアフリカがサプライチェーンに組み込まれる機会も広がっている。南米では、巨大な北米市場への近接性を背景に、ニアショアリング先としての関心が高まっている。また、アフリカでは、重要鉱物に加え、軽工業製品の供給拠点としての役割にも関心が集まっている。こうした動きは、多国籍企業による投資先の選定にも影響を与えており、従来のコストや市場規模に加え、地政学リスクへの耐性や供給安定性を重視した立地戦略が一段と強まっている。
シェアの推移
- 注:
-
- 製造業付加価値(MVA)は名目ドルベース。
- 各国シェアは世界合計に対する割合。
- EUはEU加盟国の合計。その他は上位6カ国を抽出。
- 出所:
- UNIDO "National Accounts, MVA" から作成
中国からの対米投資が顕著に減少
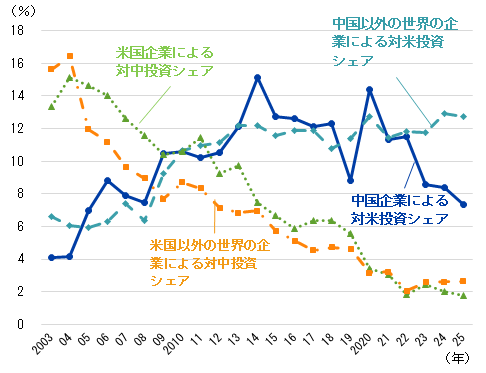
近年、対米および対中投資の動向にも変化がみられる。2003年以降の対中グリーンフィールド投資件数(発表ベース)の推移を見ると右肩下がりとなっており、近年の低下は必ずしも米中間の緊張の高まりのみで説明されるものではなく、中国国内の景気減速や競争激化などを背景に、世界全体として対中投資のシェアが低下している注3(図表Ⅱ- 19)。2025年の対中直接投資(実行ベース)は中国商務省によると、7,477億元(約1,055億ドル)と前年比9.5%減となり、3年連続の減少となった。一方で、ハイテク産業向け投資額は2,418億元(約340億ドル)となり、このうち電子商取引サービス業、医療機器・器具製造業、航空宇宙機器・設備製造業は、それぞれ前年比で75.0%、42.1%、22.9%増加した。
ここ数年、多国籍企業において中国拠点を中国市場向けに特化させる一方、グローバル輸出拠点については中国以外に分散する「イン・チャイナ・フォー・チャイナ」の動きが広がっている。その背景には、上述の中国国内の景気減速や競争激化に加え、近年国家安全保障を理由に中国政府が強化してきた輸出管理の運用が、企業のサプライチェーン戦略に影響を及ぼしている可能性がある。在中国欧州企業の商工会議所である中国EU商会が2025年末に公表した調査注4では、輸出許可申請プロセスに関し、影響を受ける企業の40%が審査期限の45日を超過したと回答し、また40%が納期の「2カ月以上遅延」を経験したとした。対応策として、36%がサプライヤーと協力して中国国外の生産能力拡大を図る意向を示した。
図表Ⅱ- 19で米国向けグリーンフィールド投資件数(発表ベース)を長期で見ると、2021年以降、中国企業からの対米投資シェアが低下基調にある。一方で、中国以外の世界の企業による対米投資シェアは、拡大傾向にある。背景には、米国の巨大市場や産業政策が投資を呼び込んでいる一方、中国側の対外投資に関する資本規制再強化や、米国側の中国に対する対内投資審査の厳格化など政策面での逆風を受けて、中国企業による対米投資が抑制されている様子が見受けられる。米ロジウム・グループは、中国の対米直接投資が2016年のピークから大きく落ち込み、過去5年間にわたり低水準で推移しているとした上で、米中間の関係改善がみられたとしても、中国からの対米投資が大幅に回復する可能性は低いと指摘する注5。
対世界シェアの推移
- 注:
- 2026年6月11日時点。
- 出所:
- fDi Markets(Financial Times)から作成
2025年10月末の米中首脳会談を受け、同年11月には米国が対中追加関税の一部撤廃、中国が一部輸出管理の停止を打ち出すなど、両国間の通商関係には一時的な緩和の動きがみられた。2026年5月の首脳会談では、投資委員会を設立し、双方の投資分野におけるそれぞれの懸念事項について協議することに合意した。スコット・ベッセント米財務長官のコメントによると、投資委員会では、小売業など安全保障上の懸念を生まない分野の案件を扱う見込みだ。
2025年末の在中国米国企業向け調査注6では、景況感の持ち直しもみられ、2026年の米中関係を「肯定的・中立」と見る企業が79%へ上昇した。さらに、在中国米国企業の57%は対中投資を拡大する方針を示し、企業心理が改善している。もっとも、これはあくまで在中国米国企業の対中事業見通しの改善を示すものであり、米国企業による対中投資意欲の回復や、中国企業による対米投資の回復を直接意味するものではない。
米企業は国内回帰、欧企業はフレンドショアリングへ
米国企業と欧州企業では、サプライチェーン再編の動きに傾向の違いがある。仏コンサル会社のキャップジェミニが欧米企業に対し2026年1月に実施した調査注7によると、米国企業ではリショアリング(国内回帰)の動きが鮮明だったと指摘する。現在の米国の産業政策の優先事項に沿って、戦略的な国内生産能力の強化に投資している。財政的なインセンティブが後押ししているが、コスト、人材、不確実な政策が課題となっている。米国企業による欧州への投資は2019年から2025年にかけて38%減少しており、アジアへの関心が増している。また、第2次トランプ政権における関税を巡る不透明感や、国内投資を促進する補助金や税制優遇措置を含む「アメリカ・ファースト」政策により、欧州に対して慎重な姿勢を見せている注8。一方、欧州企業ではフレンドショアリングを軸としたハイブリッド型の供給網戦略が採用されており、米国やインドへの事業展開を拡大している。欧州域内でのエネルギー価格の高騰、人件費上昇、生産性の伸び悩み、域内市場の規制強化が要因になっている。
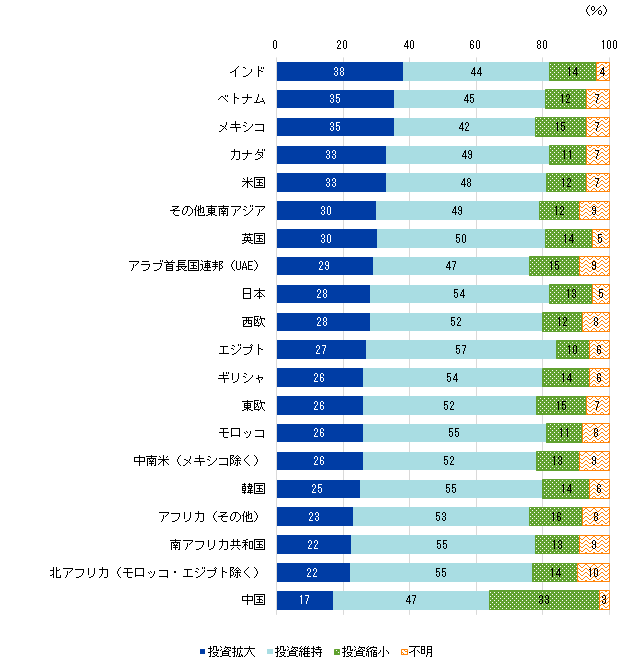
欧米企業が今後3年間に対外事業を拡大する先として、インド、ベトナム、メキシコが上位3カ国に挙げられた(図表Ⅱ- 20)。一方、中国については64%の企業が「投資拡大」または「維持」と回答しつつ、33%の企業が「投資縮小」と回答した。欧米企業にとって中国は引き続き重要な市場であるものの、中国への依存を減らしつつ、複数地域に供給網を分散させる方針がうかがえる。
- 注:
-
- 数値は小数点以下を四捨五入しているため、内訳の合計は必ずしも100%と一致しない。
- その他東南アジアは、インドネシア、マレーシア、タイ、フィリピンなどを指す。
- 出所:
- キャップジェミニ“Reindustrialization strategies in Europe and the US, 2026”から作成
第2次トランプ政権下の対米投資案件動向
2025年以降、米国は関税協議と連動して、同盟国・友好国や主要企業から大型の対米投資コミットメントを相次いで引き出した。こうした案件の総額は、ホワイトハウスによると10兆6,000億ドルに達するとされ注9、メタ、アップル、エヌビディアなど米国企業による大型投資計画も多数含まれる。日本は対米投資5,500億ドルの覚書を締結し(本章第3節(3)参照)、韓国も2025年11月に3,500億ドルの戦略投資MOUを締結した。EUは米EU間の政治合意の中で6,000億ドルの対米投資方針を示したが、この金額は主として民間企業の投資意向を前提とするものだ。一方、これらの大部分は5~10年の期間を前提とした中長期の構想であり、金額規模は大きく、当該国・地域の対外直接投資残高総額の最大50%に達するものもあり注10、発表額と実行額に乖離(かいり)が生じる可能性がある。さらに、ロイターはリストの約半分が、バイデン政権期に始まった案件や通常の企業投資を再公表したものだったと報じている注11。
業種別ではエネルギー、防衛・航空宇宙、AI、製薬など戦略産業が目立つ。主要対内投資案件のうち、スターゲートプロジェクトでソフトバンクが主導するデータセンター2カ所は、2026年中の稼働開始を見込む。英アストラゼネカも中核案件のバージニア工場は着工済みだ。一方、台湾TSMCのパッケージング施設計画は進行するが、半導体製造拠点(ファブ)の新規建設は水不足や人手不足、ビザ規制に直面しており、案件ごとに進捗や時間軸に差がある(図表Ⅱ- 21)(本章第2節(3)参照)。
| プロジェクト・企業(本社所在地) |
ホワイトハウス 公表 |
進捗 | 各社の発表と進捗 |
|---|---|---|---|
|
スターゲートプロジェクト(ソフトバンク、オープンAI、オラクル) (米国・日本) |
5,000億ドル AIインフラ |
ソフトバンク主導案件は2026年稼働予定 |
2025年1月にホワイトハウスでコミットメントを発表。2025年9月、5つの新たなAIデータセンター設立を発表。 ソフトバンク主導案件では、2025年8月にソフトバンクがフォックスコンのオハイオ州ローズタウン施設を取得し、フォックスコンが運営を継続。取得額は3.75億ドルと報道。スターゲート向けのAIサーバーやデータセンター機器製造拠点として転用される見込みで、2026年稼働予定。2つめのテキサス州ミラム郡サイトでは、SBエナジーがオープンAI向け1.2GWデータセンターを建設・運営する案件で、オープンAIとソフトバンクがSBエナジーに計10億ドルを投資し、第1期について推定4.7億ドルの建設届出も2026年4月に確認され、2026年10月完成予定。 |
| TSMC(台湾) |
追加1,000億ドル アリゾナで半導体製造拡大 |
パッケージング施設のみ計画進行 | 既発表の第3ファブまでの計画に加え、2025年3月に追加で3つのファブ、2つの先端パッケージング施設、R&Dセンターを追加し、TSMCの米国向け投資は累計1,650億ドルになると発表。2026年1月にアリゾナ拠点に隣接する900エーカーの土地を取得。第4~6工場やR&Dセンターの詳細は未公表。先端パッケージング施設は2029年開設予定で、2026年4月時点で建設開始と報じられる。 |
|
アストラゼネカ (英国) |
500億ドル 米国での製造・R&D |
中核案件は着工済み | 2025年7月に2030年までの500億ドル投資を発表。中核案件のバージニア新工場は、2025年10月に投資額を45億ドルに引き上げ、着工済み。稼働は4~5年後見込み。2025年11月には、メリーランド州でのバイオ医薬品製造施設拡張と新臨床製造施設建設を併せて20億ドルの投資を発表。2029年稼働予定。 |
|
現代自動車 (韓国) |
260億ドル 米国での製造・R&D |
製鉄所建設で具体化 | 2025~2028年の米国投資計画を2025年8月に210億ドルから260億ドルに引き上げ。うち90億ドルは米国での年間生産能力を120万台に拡大するための設備投資に充当。2025年3月にグランドオープンしたジョージア州の製造工場は、2028年までに30万台から50万台へ拡張予定。60億ドル規模のルイジアナ州の新製鉄所の建設開始は2026年第3四半期予定で、現代スチールによる29億ドルの資本増強や設備サプライヤー契約が確認され、具体化が進む。2028年までに年産3万台規模のロボティクス施設(50億ドル規模と報道)を設立予定。その他、部品・物流の現地化、AI・自動運転、空飛ぶ車(AAM)・エネルギーなどの将来産業投資も含むが、進捗不明。 |
- 注:
- クロスボーダー案件の金額上位6案件から異業種の4件を表示。
- 出所:
- ホワイトハウス”The Trump Effect”、各社プレスリリース、報道から作成
リスク対応型の供給網へ移行する多国籍企業
米中対立の長期化、米国の関税措置、各国・地域による産業政策や輸出管理の強化を背景に、多国籍企業の生産・サプライチェーンは再編局面にある。ただし、その動きは単純な「脱中国」や「国内回帰」ではない。主要産業の企業動向を見ると、企業は中国を含む既存の生産集積を活用しつつ、最終組み立て、部材調達、在庫、物流、販売市場への供給体制を複線化している。すなわち、コスト効率を重視した従来型の国際分業から、関税、地政学リスク、政策変更、需要地との近接性、FTA活用を織り込んだ「リスク対応型」の供給網へ移行しつつある。
再編の方向性は、産業ごとに異なる。PC・スマートフォン(スマホ)、家具、縫製品では、中国に集中していた最終組み立てや調達の一部をASEAN、インド、米国などへ移す動きが目立つ(図表Ⅱ- 22)。スマホでは、アップルが2026年末までに米国向けiPhoneの大半をインドでの生産に切り替える方針だ。PCでは、HPが北米向け製品のタイ生産を拡大し、レノボもインドでの現地生産比率の引き上げを進めている。家具でも、米国のRHが2025年9月時点で中国製造の大部分をベトナムやノースカロライナ州の自社工場へ移管済みと発表。スウェーデンのイケアも、米国内での生産比率を拡大すると同時期に発表している。一方、電子部品、繊維・生地、副資材、家具部材などでは中国の供給力がなお大きく、どの工程でどの国の材料が使われているかを丁寧に把握しながら、仕入れ先や生産地の組み合わせを必要に応じ再検討する必要があると考えられる。
自動車では、従来の日本・ドイツ中心の輸出構造から、需要地に近い地域で生産・加工体制を整える動きが強まっている。特にメキシコは、トランプ関税の数少ない例外措置となっているUSMCAを活用できることに加え、米国市場への近接性や物流面の優位性を背景に、米国向け完成車・部品の供給拠点として存在感を高めている。中国EV大手・比亜迪(BYD)がメキシコでの生産拠点設置を検討するなど、関税回避を目的とした「迂回型投資」も観察される注12(本章第2節(4)参照)。
半導体や医薬品などの戦略物資では、各国政府の産業政策が企業の投資・生産配置に与える影響を強めている。半導体では、東アジア、米国、欧州を中核に設計、前工程、後工程、製造装置、材料にまたがる国際分業体制が高度に形成されており、短期的に大規模な移転が進むわけではないが、米国、EU、日本を中心とした各国の支援策を背景に生産能力の分散・増強が進む。医薬品では、米国の関税リスクや供給安全保障への関心の高まりを受け、米国のイーライリリー、ファイザー、ジョンソン・エンド・ジョンソン、ドイツのメルク、スイスのロシュ、ノバルティス、英アストラゼネカが米国内での製造・研究開発投資を拡大している。また、世界の医療用医薬品市場に占める米国市場の割合は5割超と極めて大きく注13、コスト効率化や地理的分散の観点よりも、市場規模の大きい米国への投資集中を促す要因となっている。
以上を踏まえると、多国籍企業のサプライチェーン再編は、(1)最終組み立て工程の分散、(2)需要地近接型の生産・加工体制の構築、(3)関税・FTA・産業政策を織り込んだ立地選択、(4)中国依存の見直しと中国の供給力の併存、(5)戦略物資における政府支援を前提とした能力増強、という複数の動きが並行して進んでいる。世界の生産・貿易構造は、効率性を追求した単線的なグローバル化から、リスク分散と政策対応を組み込んだ多極的なサプライチェーンへ移行しつつある。
| 分野 | 企業 | 本社 | 主な生産国・地域 | 今後の方針 |
|---|---|---|---|---|
| スマホ | アップル | 米国 | 中国、インド |
2026年末までに米国向けiPhoneの大半をインドで生産。 2027年にインドをiPhoneの重要生産拠点とし、生産能力を全体の30~40%に引き上げ。 |
| PC | HP | 米国 | タイ | 2025年6月時点で、北米市場向け製品の90%をタイで生産。2026年までにPC生産量の50%を中国本土から移転し、最終目標として中国以外での PC生産量を70% に引き上げる方針。 |
| 医薬品 | メルク | ドイツ | ドイツ、米国、日本、中国 | 米国向け供給を米国内で完結させる方向でサプライチェーンを再編。2018年以降、累計約210億ドルの米国内投資を進めている。 |
| 建設機器 | XCMG | 中国 | 欧米印、東欧、ブラジル、ウズベキスタン | 米国関税への対応として、リソースの分散と現地生産を進めることを検討。 |
| 家具 | イケア | スウェーデン | 中国、ポーランド、イタリア | 米国の関税引き上げ、輸送コスト、高まる物流不確実性を受け、米国内での生産比率を拡大へ。 |
- 出所:
- ジェトロ「特集:分断危機下の最適なグローバルサプライチェーンとは」から作成
注記
- 注1
-
WTO、ジェトロ・アジア経済研究所ほか “Global Value Chain Development Report 2025 – Rewiring GVCs in a Changing Global Economy
 ”(2025年12月)

- 注2
-
MVAは国内の製造業が生み出した純生産額(総生産額から原材料や中間消費を差し引いた金額)を指す。
- 注3
-
DHL“Global Connectedness Report 2026”(2026年3月)
- 注4
-
中国EU商会の会員企業へ2025年11月6~24日にかけてアンケートを行ったもので有効回答数は131社。同レポートで引用されている回答割合は、最初の設問「どの輸出管理規制による影響を受けているか(または受けると予想するか)」で、「影響がない」と回答した企業を除外し、「影響がある」と回答した75社を母数として算出されているものとなる。
- 注5
-
ロジウム・グループ“Why Chinese FDI in the US Won’t Rebound”(2026年4月30日)
- 注6
-
在中国米国企業などで構成する中国米国商会が2025年10~11月に実施した会員企業向けアンケートの結果を取りまとめた中国ビジネス環境調査レポート2026年版。回答数は368社。
- 注7
-
年商10億ドル超の米国、ドイツ、英国、フランス、イタリア、オランダ、北欧、スペインの製造業を中心とした13業種の企業の幹部1,208人を対象にした業界調査。2026年1月2日~2月3日に実施。
- 注8
-
EY「欧州魅力度調査2026年版」(2026年5月21日)
- 注9
-
ホワイトハウス “The Trump Effect”(2026年3月10日)
- 注10
-
UNCTAD “Global Investment Trends Monitor, No.50” (2026年1月20日)
- 注11
-
ロイター “'Trump Effect' website takes credit for US investment made under Biden”(2025年7月9日付)
- 注12
-
FT Locations “Redirection, not retreat: Tariffs and North American FDI”(2026年4月23日)
- 注13
-
Statista “Market share of leading 10 national pharmaceutical markets worldwide in 2024”(原出所はIQVIA)(2025年5月1日)
目次

-
第Ⅰ章
世界と日本の貿易 -
第Ⅱ章
世界と日本の直接投資と産業動向 -
- 第1節 世界の直接投資
- 世界の直接投資動向
- グローバルサウス諸国の投資動向
- サプライチェーン見直しに伴う投資動向
- 第2節 主要国・地域の産業動向
- 第3節 日本の直接投資と企業動向
- 第1節 世界の直接投資
-
第Ⅲ章
世界の通商秩序を巡る動向
(2026年7月28日)


