

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント

ジェトロ世界貿易投資報告 2026年版
第Ⅱ章 世界と日本の直接投資と産業動向
第1節 世界の直接投資 第2項 グローバルサウス諸国の投資動向
グローバルサウスの中所得国に投資が集中
2025年の新興・途上国・地域向けの対内直接投資額は、UNCTADによると、前年比2.1%増と微増だった。所得水準別注1で見ると、上位中所得国が2%増となった一方、下位中所得国は5%減と、明暗が分かれた。低所得国の水準は低いものの、10%増だった。特に、中南米(前年比14.2%増)、インド(43.6%増)、マレーシア(50.8%増)、タイ(30.3%増)、サウジアラビア(52.9%増)向けのFDIが伸びた。近年、FDIは資本集約的かつ技術主導型のプロジェクトに集中する傾向が強まっており、これが所得の低い国の競争力を一層低下させる要因となっている。また、新興・途上国・地域向けのFDI(金額ベース)の72%が、シンガポール、中国、ブラジル、UAE、メキシコ、インド、インドネシアなど10カ国・地域に集中しており、投資先の集中傾向がみられる。
大型案件に着目すると、2025年以降に発表された50億ドル以上のグローバルサウス向けグリーンフィールド投資案件では、通信や半導体といったデジタル関連投資に加え、資源分野の案件が多い。投資先としては、ブラジル、アルゼンチン、UAE、シンガポールに加え、カザフスタンも2025年~2026年上半期の上位案件(金額ベース)にランクインした。最も金額が大きかったのは、中国のバイトダンスによるブラジル向けデータセンター投資で、406億ドル規模と発表された。投資元国としては、従来の米国や中国に加え、インド、カナダといったミドルパワー諸国の存在感も高まっている(図表Ⅱ- 14)。
| 投資先国 | 時期 | 親企業名 |
親会社 所在地 |
金額 (億ドル) |
業種 | 内容 |
|---|---|---|---|---|---|---|
| ブラジル | 2026年4月 | バイトダンス | 中国 | 406.2 | 通信 | データセンター(新規) |
| シンガポール | 2026年1月 | マイクロンテクノロジー | 米国 | 240 | 半導体 | NAND型フラッシュメモリチップ工場設立(拡張) |
| カザフスタン | 2025年6月 | イーストホープ | 中国 | 120 | 金属 | アルミニウムおよび非鉄金属のメガプロジェクト(新規) |
| UAE | 2025年9月 | ラナグループ | インド | 100 | 自動車 | 自動車スマート製造ハブの開設(新規) |
| シンガポール | 2025年1月 | マイクロンテクノロジー | 米国 | 70 | 半導体 | 大容量メモリ先端パッケージング施設の建設(新規) |
| アルゼンチン | 2026年2月 | ルンディン・マイニング | カナダ | 70 | 鉱業 | 銅・金・銀鉱床採掘(拡張) |
| UAE | 2025年11月 | マイクロソフト | 米国 | 55 | 通信 | AIおよびクラウドインフラの拡充(拡張) |
- 注:
-
- 50億ドル以上の案件を抽出。
- 2026年6月15日時点。
- 出所:
- fDi Markets(Financial Times)から作成
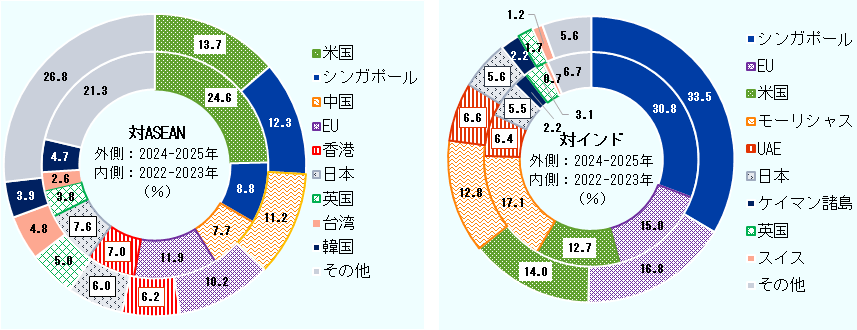
グローバルサウス諸国の中でも日本企業が多く進出するASEANと、近年進出先として注目を集めるインドについて、対内直接投資の投資元を比較する(図表Ⅱ- 15)。ASEAN事務局の統計データベースであるASEAN statsによると、2025年のASEAN向けFDI(国際収支ベース、ネット、フロー)は前年比10.1%増の2,457億ドルだった。2024~2025年における主要投資元の構成比を国・地域別で見ると、米国は13.7%と最大だった。次いでシンガポール(構成比12.3%)、中国(同11.2%)、EU(同10.2%)の順だった。中国の構成比は2022~2023年と比較して、7.7%から11.2%へ上昇した一方、日本の構成比は、7.6%から6.0%へ低下した。
- 注:
-
- ASEANは2026年7月1日時点、インドは2026年4月時点。
- 導管国や投資経由地を含む。最終投資家の所在を必ずしも反映しない。
- ASEANは国際収支ベース、インドは実行ベース。
- 出所:
- ASEAN stats、インド商工省産業国内取引促進局(DPIIT)から作成
他方、インド向けの2024~2025年のFDI(実行ベース)はインド商工省産業国内取引促進局(DPIIT)の発表によると、シンガポールが首位を維持し拡大傾向にある(構成比33.5%)。EU(同16.8%)、米国(同14.0%)は次点に浮上し、シェアは拡大している。日本の構成比は5.6%と、2022~2023年比で横ばいだった。その他、UAEも構成比をわずかに拡大させている。一方、対インド投資における中国の存在感は極めて小さい。
中国企業がグローバルサウスへの投資を拡大
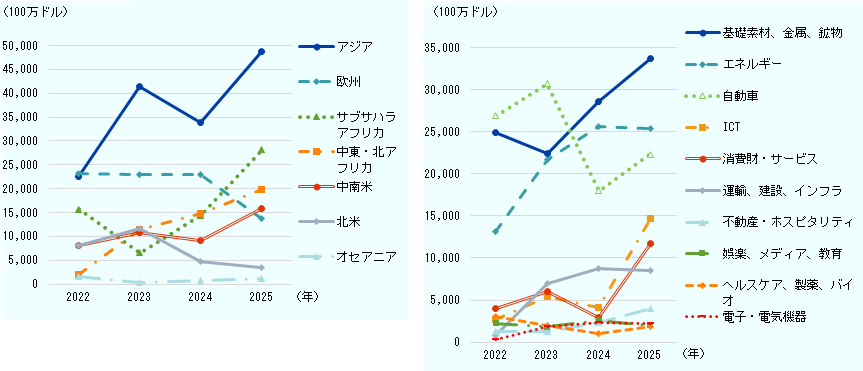
中国はグローバルサウスへの投資をさらに拡大している。2022年以降、中国企業の対外直接投資額(発表ベース)は、アジア、中東・アフリカ、中南米向けで増加傾向にある一方、欧州・北米向けでは減少傾向にある注2(図表Ⅱ- 16)。業種別に見ると、基礎素材・金属・鉱物、ICT、消費財・サービス分野が2022~2025年にかけて拡大した。エネルギー分野は金額規模が大きいが、2024~2025年にかけては横ばいで推移した。自動車分野は2023年にピークを迎え、その後は減速している。
(2022~2025年、金額ベース、発表ベース)
- 注:
- 2022~2025年の合計額上位10業種のみを表示。
- 出所:
- ロジウム・グループ “China’s Global M&A Activity Jumps to Five-Year High: Q1 2026 Update”(2026年5月7日)から作成
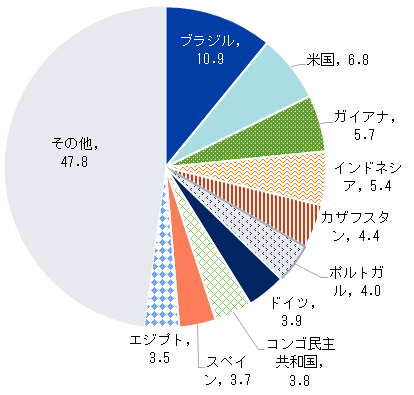
国別に見ると、ブラジル・中国ビジネス評議会(CEBC)によれば、2025年の中国からの対外投資額はブラジル向けが最も大きかった注3。中国企業は米国市場へのアクセスを巡る地政学的緊張のリスクをヘッジするため、中南米・カリブ地域への関心を高めており、米国向け輸出を視野に入れた自動車産業や電子機器分野で、同地域への参入を加速している注4。次いで投資額のシェアは米国(6.8%)、ガイアナ(5.7%)、インドネシア(5.4%)、カザフスタン(4.4%)が高かった(図表Ⅱ- 17)。中国からの投資受け入れ先トップ10の国・地域のうち、6カ国・地域を新興・途上国・地域が占めた。
2025年の中国の新興国・地域向け資本集約型プロジェクトを業種別に見ると、エネルギーおよび鉱業分野に集中していた。特にガイアナでは石油関連投資が中心であり、コンゴ民主共和国では金属採掘を軸とする大規模事業が進められた。ブラジルとインドネシアも同様に、資本集約度の高いプロジェクトはエネルギーおよび鉱業分野に向けられていたが、自動車部門の割合も大きく、ITなどを含むプロジェクトの多様性も高かった。代表的な案件として、ブラジルの自動車メーカーのカオアは2025年11月、中国の長安汽車と提携し、同社モデルをブラジルで生産する計画を発表した。また、中国のデリバリーサービス大手の美団も同年5月、5年間で10億ドルをブラジルに投資する計画を発表した。同年12月より傘下のフード配達アプリ「キータ」がサンパウロでフードデリバリー事業を開始した。
また、 2026年に入ると、投資形態にも変化がみられる。米調査会社ロジウム・グループによると、中国企業の海外展開モデルは、従来のグリーンフィールド投資中心から、資源、技術、ブランドの取得を目的とするクロスボーダーM&Aを通じた展開に変化している。こうしたクロスボーダーM&Aは、金額ベースで中国発対外直接投資全体の4割を占める規模に拡大しているという。2026年第1四半期の中国企業によるクロスボーダーM&Aは、2021年以来の最高水準を記録した。今後の見通しとして、世界的な貿易・投資の不確実性は、サプライチェーンの強靱化や新たな市場開拓に向けたさらなる投資を中国企業に促す可能性がある。
(2025年、金額ベース、%)
- 出所:
- ブラジル・中国ビジネス評議会(CEBC)“CHINESE INVESTMENTS IN BRAZIL 2025”から作成
2013年に提唱された中国の一帯一路における投資・建設事業などの対外関与額は、新型コロナ禍の停滞を経て、2023年以降、再び拡大基調にあり、2025年には過去最高額を記録した注5。一帯一路案件の重心は、従来の交通インフラ建設請負や融資を中心とする性格が相対的に弱まり、収益を生み出しやすい石油・ガスなどのエネルギー分野や、金属・鉱業、データセンターや電気自動車(EV)バッテリーなどに代表されるテクノロジー・製造分野を押さえる企業投資型へ変化している。背景として、中国経済の減速などを受けて案件の量から質重視へ転換を志向し始めた2018年を境目として、対外融資では実施額、約束額いずれにおいても規模が縮小するとともに、対象国を絞り込んでいた。一方、2023年以降、デジタル・グリーン産業に必要な資源を押さえる枠組みとして、重要鉱物・金属、再エネ・化石燃料向けの投資が加速し、金額の増加につながった。
一帯一路プロジェクトの進捗を見ると、重点国・地域の絞り込みや職業教育・訓練は、既存の支援国で教育内容の拡充が進むなど一定の進展がみられる。一方、2017年から提唱しているデジタル圏の拡大や、2023年以降前面に押し出すようになったグリーン経済支援は進捗が芳しくなく、一部の専門家には中国政府の狙いどおりに進まない可能性が高いと評価される注6。
注記
- 注1
-
世界銀行の分類に基づく。国連基準の「先進国」と世銀基準の「高所得国」の違いは、主に香港・シンガポール・アラブ首長国連邦によるもので、これらの3カ国・地域だけで新興・途上国・地域への資金流入額の3分の1以上を占める。

- 注2
-
ロジウム・グループ “China’s Global M&A Activity Jumps to Five-Year High: Q1 2026 Update
 ”(2026年5月7日)
- 注3
-
ブラジル・中国ビジネス評議会(CEBC)“CHINESE INVESTMENTS IN BRAZIL 2025”(2026年5月)。CEBCと、世界中の中国投資を捕捉するアメリカン・エンタープライズ公共政策研究所(AEI)のイニシアチブである「チャイナ・グローバル・インベストメント・トラッカー」の統合データを用いており、中国商務省の統計とは一致しない。CEBCの確認済み投資案件ベース。
- 注4
-
ECLAC “Foreign Direct Investment in Latin America and the Caribbean, 2025”(2025年11月)
- 注5
-
Christoph Nedopil “China Belt and Road Initiative (BRI) Investment Report 2025”(2026年1月)
- 注6
-
佐野淳也「変化する中国の一帯一路 ―「量から質への転換」の実像―」『RIM環太平洋ビジネス情報』Vol. 25,No.96 日本総合研究所(2025年5月13日)
目次

-
第Ⅰ章
世界と日本の貿易 -
第Ⅱ章
世界と日本の直接投資と産業動向 -
- 第1節 世界の直接投資
- 世界の直接投資動向
- グローバルサウス諸国の投資動向
- サプライチェーン見直しに伴う投資動向
- 第2節 主要国・地域の産業動向
- 第3節 日本の直接投資と企業動向
- 第1節 世界の直接投資
-
第Ⅲ章
世界の通商秩序を巡る動向
(2026年7月28日)


