
 マイページ


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
南アの新車販売、2025年は10年ぶりの高水準に
2026年9月18日
南ア自動車ビジネス協議会(NAAMSA)の発表によると、2025年の南アフリカ共和国(以下、南ア)の新車販売台数(乗用車と商用車合計)は、前年比15.7%増の59万7,338台だった(表1参照)。これは、コロナ禍前の2019年の販売台数(53万6,486台)を初めて上回り、2015年の61万7,650台以来、10年ぶりの高水準となった。販売増の要因として、マクロ経済環境の改善や金利の引き下げ、低インフレに加え、新車価格の上昇の鈍化や、中国・インドから輸入される低価格車の普及などが複合的に作用した。
乗用車販売が好調
セクター別に見ると、中・大型商用車を除く全てのセグメントで2025年は販売が増加した。乗用車は42万2,463台で、前年比20.2%増となった。小型商用車(LCV)は7.9%増の14万3,964台となった。一方、市場全体の5.2%を占める中・大型商用車(トラック・バスを含む)は前年比0.8%減の3万911台となった。販売台数増加の背景として、2021年から2024年に購入を延期していた消費者が、老朽化した車両の買い替えに動いたことが挙げられる。さらに、2024年9月以降の南アフリカ準備銀行(SARB)による累計1.5ポイントの利下げによって資金調達環境が改善し、消費者の経済的負担が軽減された。こうした動きが個人消費を下支えし、国内市場における自動車販売台数の増加につながった。
NAAMSAは、2026年の年間新車販売台数は前年比9.8%増の65万6,000台に増加すると予測している。国内新車販売台数は「金利、GDP成長率、可処分所得、為替レートなどの経済要因の影響を受けるため、国の経済健全性を示すバロメーターの1つとして機能する」と述べている。アフリカ開発銀行(AfDB)によれば、2026年の実質GDP成長率は、電力供給の改善、堅調な鉱業、エネルギー・物流・水・ガバナンス分野の構造改革を背景に牽引された堅調な消費と投資を背景に、1.2%が見込まれている。そのためNAAMSAは、自動車業界が世界および地域の変化に適応し続ける中で、2026年の業界について慎重ながら楽観的な見通しを示している。一方、2025年に米国が新たに課した二国間関税に起因する貿易摩擦や、「進展の遅い国内改革」などにより、景気が想定を下回るリスクが依然として大きいと警告している。
| 項目 | 2024年 | 2025年 | 2026年(予測) | |||
|---|---|---|---|---|---|---|
| 台数 | 前年比 | 台数 | 前年比 | 台数 | 前年比 | |
| 乗用車 | 351,553 | 1.2 | 422,463 | 20.2 | 465,000 | 10.1 |
| 輸入台数 | 275,493 | 2.2 | 351,518 | 27.6 | 390,000 | 10.9 |
| 小型商用車 | 133,375 | △ 12.0 | 143,964 | 7.9 | 160,000 | 11.1 |
| 輸入台数 | 31,265 | 6.4 | 42,014 | 34.4 | 45,000 | 7.1 |
| 中・大型商用車(輸入台数含む) | 31,175 | △ 4.6 | 30,911 | △ 0.8 | 31,000 | 0.3 |
| 合計販売台数 | 516,103 | △ 2.9 | 597,338 | 15.7 | 656,000 | 9.8 |
出所:NAAMSA提供資料を基にジェトロ作成
スズキがトヨタに次ぐ2位に浮上
2025年の新車販売台数をメーカー別に見ると、トヨタが24.8%のシェアを獲得し、46年連続で首位の座を維持した(図参照)。前年3位だったスズキは、同2位だったフォルクスワーゲン(VW)を抜き、12.0%のシェアで2位に浮上した。フォルクスワーゲンは10.7%のシェアで3位となった。トヨタとスズキは、車両開発などで提携関係にある。南アではこの提携のもと、スズキが開発した車種がトヨタブランドとして販売されており、両社のパートナーシップが引き続き国内市場での販売を支えている。
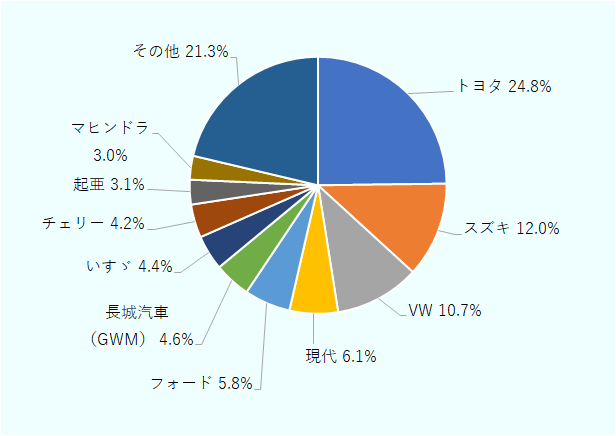
出所:NAAMSA「Automotive Trade Manual 2026」を基にジェトロ作成
モデル別販売実績を見ると、乗用車ではVW「ポロ・ビボ」が2万6,067台(前年比0.6%増)で首位を維持し、スズキ「スイフト」が2万3,921台(同34.1%増)でトヨタ「カローラ・クロス」(2万2,191台、同1.5%増)を抜いて2位となった。トヨタ「スターレット」(1万6,281台、同13.2%増)とスズキ「フロンクス」(1万3,662台、同46.2%増)も好調を維持した。このほか、現代「グランドi10」 が1万6,054台(同14.9%増)、奇瑞汽車(チェリー)「ティゴ4プロ」が1万5,098台(同19.4%増)と、いずれも販売が好調だった。 小型商用車(LCV) では、トヨタ「ハイラックス」が3万6,525台(前年比11.8%増)、フォード「レンジャー」が2万5,463台(同0.3%減)、いすゞ「D-MAX」が2万1,193台(同11.7%増)となった。ダーバン工場で生産されるトヨタ「ハイラックス」は、13年連続でLCV部門の首位を維持し、トヨタ車全体のベストセラーモデルとなった。輸入車が増加する中でも、一部車種ではブランドへの根強い支持がうかがえる。いすゞもLCVセグメントへの競合他社の参入にもかかわらず、市場で着実に販売を伸ばしており、南アの消費者の間で根強い人気を維持している。
中国・インド製モデルが台頭
南アの新車市場では、中国やインドからの輸入車が急速に増加しており、価格競争が激化している。NAAMSAは「2025年に最も劇的だった変化は、国内の小型自動車市場(乗用車・小型商用車)における中国輸入ブランドの急成長だ。最新技術、競争力のある価格設定、そして長期保証を提供することで、これらのブランドは主流市場への進出を果たしている」と指摘した。さらに「これは短期的な急増ではなく、構造的なリセットとみられる。数十年にわたり、南ア市場はブランドとステータスによって形成されてきたが、現在は価格重視の消費者の選択と家計の逼迫によって再定義されつつあり、ブランドへの愛着は失われつつある」と述べている。
長城汽車(GWM)の販売台数は2024年の1万3,395台から2万7,197台へと倍増し(103%増)、奇瑞汽車(チェリー)、いすゞ、日産を抜き、メーカー別販売順位を3つ上げ、南アで最も売れている中国自動車メーカーとなった。同社の市場シェアも2024年の3.6%から2025年には4.6%に上昇した。奇瑞汽車が展開する「オモダ(Omoda)」と「ジャクー(Jaeco)」の両ブランドは、ハイブリッドSUVを含む幅広いモデルの好調に支えられ、2024年の5,097台から2025年には1万2,597台に増加し、前年比147%の急成長を遂げた。2024年9月に南アで発売された奇瑞汽車の「ジェトゥール(Jetour)ブランド」も急速に成長し、2025年には4,622台を販売した。ジェトゥールは南ア国内で50以上のディーラーネットワークを構築し、5,000平方メートルの部品配送施設を擁する。同施設には、国内で販売する全モデルに対応する15万8,000点以上の部品が在庫されている。
インド勢では、マヒンドラが2025年に1万8,097台を販売し、前年比40%増を記録した。これは主に乗用車モデルの伸びによるもので、乗用車の販売は2024年の3,969台から2025年には8,085台へと倍増した。同社は、この好業績を、南ア市場での20年にわたる経験を生かしたディーラーネットワークとアフターマーケットサポートへの投資を重視する独自の事業アプローチによるものとしている。2025年8月にはクワズール・ナタール州のドゥベ・トレードポート特別経済区(SEZ)に新たな組立工場を開設し、現地生産能力を拡大している。一方、中国やインドからの輸入車急増は、既に現地生産を行っている他の自動車メーカーへの生産や雇用に悪影響を及ぼしかねないとの声も出始めており、南ア政府の対応が注視される。
新エネルギー車(NEV)の販売台数は7.1%増加
新エネルギー車(NEV)の販売台数は、2024年の1万5,611台から1万6,716台へと7.1%増加した(表2参照)。ただし、市場全体の新車販売台数に占めるNEVの割合は、2024年の3.0%から2025年には2.8%へと低下した。特に、バッテリー式電気自動車(BEV)の販売台数は、2024年の1,257台から2025年には1,088台へと13.4%減少した。手頃な価格帯のモデルが不足していることが、このセグメントの成長を阻害する要因となっている。一方、南ア政府は2024年12月、南ア国内で電気自動車(EV)および水素燃料車を生産する自動メーカー向けの優遇措置を導入した。これは、生産に用いる設備・部品などの取得費用に対し150%の税額控除を認めるもので、2026年3月1日から2036年3月1日までに新たに導入する設備・建物が対象となる。
| 項目 | 2023年 | 2024年 | 2025年 | |||
|---|---|---|---|---|---|---|
| 台数 | 前年比 | 台数 | 前年比 | 台数 | 前年比 | |
| HEV | 6,485 | 59.5 | 13,616 | 110.0 | 12,818 | △ 5.9 |
| PHEV | 368 | 192.1 | 738 | 100.5 | 2,810 | 280.8 |
| BEV | 929 | 85.1 | 1,257 | 35.3 | 1,088 | △ 13.4 |
| 合計 | 7,782 | 65.8 | 15,611 | 100.6 | 16,716 | 7.1 |
出所:NAAMSA「Automotive Trade Manual 2026」を基にジェトロ作成
自動車生産台数はわずかに回復
2025年の国内生産台数(乗用車・商用車合計)は前年比2.9%増の61万8,077台だった(表3参照)。セグメント別に見ると、乗用車の生産台数は前年比6.0%減の32万9,600台となった。これは「国内で製造された低価格モデルの廃止と、手頃な価格の輸入車の流入」によるものだという。具体的には、エントリーモデルであるトヨタ「カローラ・クエスト」が2024年12月に生産を終了したと報じられている。一方、LCVの生産台数は17.6%増加し、2024年の21万7,562台から2025年には25万5,808台となった。この増加は、国内で製造されるピックアップトラックの販売・生産に支えられたもので、販売台数は2025年に前年比7.9%増となった。さらに、NAAMSAは、経済環境の改善により国内・輸出の両方で需要が増加したことを背景に、大型商用車部門の生産量も増加したと指摘した。
| 項目 | 2024年 | 2025年 | 2026年(予測) | |||
|---|---|---|---|---|---|---|
| 台数 | 前年比 | 台数 | 前年比 | 台数 | 前年比 | |
| 乗用車 | 350,686 | 4.4 | 329,600 | △ 6.0 | 335,000 | 1.6 |
| 輸出台数 | 273,113 | 6.3 | 257,059 | △ 5.9 | 260,000 | 1.1 |
| 小型商用車 | 217,562 | △ 17.2 | 255,808 | 17.6 | 285,000 | 11.4 |
| 輸出台数 | 114,382 | △ 18.1 | 153,209 | 33.9 | 170,000 | 11.0 |
| 総輸出台数 | 391,128 | △ 2.2 | 414,271 | 5.9 | 431,500 | 4.2 |
| 国内生産合計 | 600,473 | △ 5.0 | 618,077 | 2.9 | 653,000 | 5.7 |
注:中・大型車の生産台数は発表なし。
出所:NAAMSA提供資料を基にジェトロ作成
自動車関連投資は2025年も堅調
自動車業界の設備投資額は、2024年の73億ランドに続き、2025年も72億ランドと高水準を維持した。ハイブリッド車(HEV)およびプラグインハイブリッド車(PHEV)への投資が増加傾向にある。フォードとBMWは、ともに2024年にPHEVへの投資を発表した。2025年以降も新規投資が相次いで発表されており、主な例は以下のとおり。
- フォード・サザンアフリカ(米国):
2025年7月、フォード・モーター・カンパニー・オブ・サザンアフリカ(FMCSA)は、同社のディーラーパートナーが今後3年間にわたり、9億ランド超を投じて、ディーラー施設の適正規模化やデジタル対応、アフターサービス体制の強化を進めることを発表した。 - マヒンドラ・南アフリカ(インド):
2025年8月、マヒンドラはダーバンのドゥベ・トレードポート特別経済区(SEZ)に7,000万ランドを投じてセミノックダウン(SKD)方式の車両組立工場を新設した(2025年8月26日付ビジネス短信参照)。この投資により、同社は月間1,000台以上のピックアップトラックを組み立てることが可能となった。 - いすゞ自動車南アフリカ(IMSAf)(日本)およびVSLマニュファクチャリング(南ア):
2025年11月、いすゞ自動車南ア(IMSAf)とVSLマニュファクチャリングは、東ケープ州ゲベハ(Gqeberha、旧ポートエリザベス)のIMSAf組立工場に隣接する、7億5,000万ランド規模の金属プレス加工および車体部品製造専用工場を正式に開所した。 - 日産自動車(日本)、奇瑞汽車(チェリー)(中国):
2026年1月、日産自動車はハウテン州にあるロスリン工場を中国自動車メーカーの奇瑞汽車(チェリー)に売却することで合意した(2026年1月29日付ビジネス短信参照)。2026年7月には奇瑞汽車が同工場の開所式を行い、土地・建物および関連資産の取得を完了した。同社は2027年半ばの生産開始を目指している。 - トヨタ・サウスアフリカ(日本):
2026年3月、トヨタ・サウスアフリカ・モーターズ(TSAM)は、第6回南ア投資会議にて104億ランドの投資を発表した。同会議では投資内容の詳細は公表されなかったが、後日、第9世代ハイラックスの生産開始に向けた生産ラインの改修などであることが判明した(2026年7月22日付ビジネス短信参照)。TSAMの歴史上、単一製品への投資としては最大規模となる。

- 執筆者紹介
-
ジェトロ・ヨハネスブルク事務所
トラスト・ムブトゥンガイ - ジンバブエ出身。2011年から、ジェトロ・ヨハネスブルク事務所勤務。主に南部アフリカの経済・産業調査に従事。

- 執筆者紹介
-
ジェトロ・ヨハネスブルク事務所
多崎 央(たさき おう) - 2001年、ジェトロ入構。ジェトロ・カラチ事務所、対日投資部、経済産業省出向、ジェトロ・ニューヨーク事務所、ビジネス展開支援部、イノベーション部などを経て、2025年7月から現職。
よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- コマツ、アフリカ全土で建設・鉱山機械を展開 (2026年08月24日)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- MENA主要港湾動向(1)ホルムズ海峡危機に揺れる湾岸諸国 (2026年08月25日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- EU循環型経済関連法の最新概要‐エコデザイン規則(ESPR)、修理する権利指令(R2R 指令)、包装・包装廃棄物規則(PPWR)案‐(2024年11月)


