
 マイページ


 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント


 閉じる
韓国の対中輸出が伸び悩み
中国企業との競争激化で、拡大基調復帰への道筋は見えず
2022年6月13日
輸出立国の韓国にとって、中国は最重要の輸出先だ。2021年の韓国の輸出全体に占める対中輸出の割合は25.3%、これに香港を加えると31.1%にも達する。その結果、対中輸出の好不調が韓国の輸出全体に、ひいては韓国経済に、大きく影響を及ぼすようになった。
しかし、その対中輸出はかつての拡大基調から一転し、近年、伸び悩みが続いている。その理由は何なのか、探っていきたい。
2013年を境に、韓国の対中輸出は伸び悩み
2021年の韓国の対中輸出は1,629億ドルと、過去最高を更新した。同年の輸出実績について、韓国政府は「4大輸出先の中国、ASEAN、米国、EUとも、過去最大の輸出額を記録した」「新型コロナウイルス感染症拡大の影響から脱却した」と述べ、対中輸出を含め、輸出が好調だったことを強調した(産業通商資源部、2022年1月1日付プレスリリース)。
しかし、こと対中輸出に関しては、決して楽観視できる状況にない。かつて増加基調にあった対中輸出は2013年を境に局面が変化し、それ以降は伸び悩んでいるからだ(図参照)。
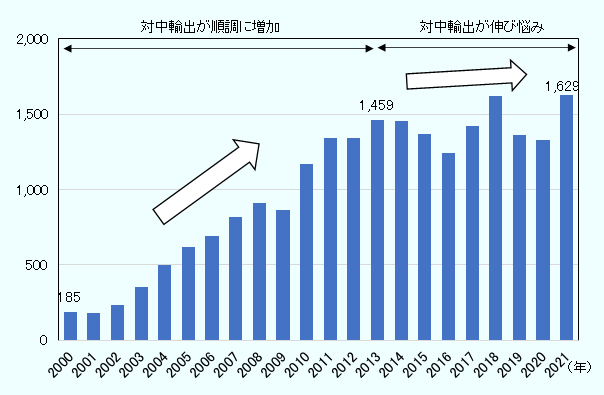
出所:韓国貿易協会
2013年までの増加基調は、中国製造業の生産・輸出が拡大し、中国製品に組み込まれる中間財などの韓国からの輸入が増加したことによってもたらされた。同時に、韓国製造業の対中直接投資が増加し、現地生産が拡大した。そのことが、中間財などの韓国からの輸入を誘発した側面もあった。
では、2013年以降の対中輸出の伸び悩みをどのようにみればよいのだろうか。これを考察するためには、対中輸出動向を品目別にみる必要がある。対中輸出は、すべての品目で一様に伸び悩んでいるわけではない。増加している品目と減少品目があり、これらが相殺しあった結果、全体としての伸び悩みにつながっているからだ。
そこで、2013年と2021年の対中輸出額上位10品目と、この期間の対中輸出の増加額・減少額が多かった上位10品目を整理してみた(表1参照)。
表1:韓国の主要品目別対中輸出(2013年と2021年の比較)
| 順位 | 品目名 | 金額 |
|---|---|---|
| 1 | フラットパネルディスプレー・センサー | 25,537 |
| 2 | 半導体 | 21,670 |
| 3 | 石油製品 | 8,380 |
| 4 | 合成樹脂 | 7,726 |
| 5 | 石油化学中間原料 | 6,213 |
| 6 | 自動車部品 | 6,162 |
| 7 | 無線通信機器 | 5,164 |
| 8 | 基礎留分 | 4,774 |
| 9 | 機構部品 | 3,268 |
| 10 | 鉄鋼板 | 3,191 |
| 合計 | 145,869 | |
| 順位 | 品目名 | 金額 |
|---|---|---|
| 1 | 半導体 | 50,236 |
| 2 | 合成樹脂 | 9,897 |
| 3 | フラットパネルディスプレー・センサー | 7,739 |
| 4 | 石油製品 | 6,842 |
| 5 | 光学機器 | 5,502 |
| 6 | 無線通信機器 | 5,054 |
| 7 | 石油化学中間原料 | 5,029 |
| 8 | 石鹸・歯磨き・化粧品 | 4,898 |
| 9 | 半導体製造装置 | 4,645 |
| 10 | コンピュータ | 4,427 |
| 合計 | 162,913 | |
| 順位 | 品目名 | 増加額 |
|---|---|---|
| 1 | 半導体 | 28,566 |
| 2 | 石鹸・歯磨き・化粧品 | 4,579 |
| 3 | 半導体製造装置 | 3,299 |
| 4 | 光学機器 | 2,930 |
| 5 | 精密化学原料 | 2,410 |
| 6 | 合成樹脂 | 2,171 |
| 7 | コンピュータ | 1,805 |
| 8 | 銅製品 | 1,616 |
| 9 | 銅鋼 | 1,162 |
| 10 | フラットパネルディスプレー製造装置 | 899 |
| 順位 | 品目名 | 減少額 |
|---|---|---|
| 1 | フラットパネルディスプレー・センサー | △ 17,797 |
| 2 | 自動車部品 | △ 4,400 |
| 3 | 石油化学合成原料 | △ 2,435 |
| 4 | 電子応用機器 | △ 2,015 |
| 5 | 自動車 | △ 1,679 |
| 6 | 石油製品 | △ 1,538 |
| 7 | 船舶海洋構造物・部品 | △ 1,227 |
| 8 | 石油化学中間原料 | △ 1,184 |
| 9 | 乾電池・蓄電池 | △ 1,062 |
| 10 | 機構部品 | △ 833 |
注1:対中輸出増加額(2013年と2021年の比較) 17,043。
注2:品目は韓国独自の品目コードのMTI3桁ベース。
注3:合計は「その他」を含む。
出所:韓国貿易協会データベース
まず、対中輸出が増加した品目をみると、半導体が他を圧倒している。半導体の対中輸出は、2013年から2021年にかけて285億6,600万ドル増加した。これは、この間の対中輸出全体の増加額(170億4,300万ドル)を100億ドル以上も上回る。換言すると、仮に半導体の対中輸出が増えなかったら、韓国の対中輸出総額は100億ドル以上減少していたことになる。増加額3位の半導体製造装置も合わせ、この間の対中輸出を支えたのは半導体だったとして過言でない。中国の半導体市場の拡大と半導体の自給率の低さが、対中輸出の大幅な拡大をもたらした。
半導体に次いで対中輸出が増加したのは、石鹸(せっけん)・歯磨き・化粧品だった。2013年には対中輸出の中で55位に過ぎない品目だった。これが、2021年時点で8位に浮上した。中国での韓流ブームの拡大で化粧品輸出が誘発されたという面もある。ただし、増加額は半導体の6分の1程度に過ぎない。
逆に、どの品目で対中輸出が減少したのか。突出して減少額が大きかったのが、フラットパネルディスプレー・センサーだ。次いで、自動車部品だった。
フラットパネルディスプレー・センサーは、2013年は品目別でトップ、2021年も3位にランクインした。しかし、輸出額は7割減だ。一般論として、対中輸出が減少する場合、 (1)中国市場の縮小、(2)韓国企業の中国生産拡大による対中輸出の代替、(3)競合他社の競争力向上による中国市場での韓国製品のシェア低下、などの原因が考えられる。概ね(1)の要因は当たらない。(2)は、しばしば無視できない事実だ。しかし、現実に最も重大なのは(3)だろう。特に、中国地場企業の競争力向上・生産拡大の影響が大きい。フラットパネルディスプレー・センサーがまさにそうだ。2013年時点の主力輸出製品は液晶ディスプレーだった。しかし、その後、中国地場企業が技術力で韓国企業を追い上げ、生産規模を大幅に拡大。その結果、供給圧力が増大し、韓国企業の採算性が悪化した。こうしたことを受け、韓国の2大メーカーのうち、サムスン・ディスプレーはすでに液晶ディスプレー事業から撤退を決定している。LGディスプレーも事業を縮小しつつある。両社とも、代えて有機ELディスプレー事業に注力している。ただし、それとても中国企業が追い上げてきた。先行きは楽観できない。
自動車部品も状況は似ている。かつて、韓国の現代自動車・起亜は、他の外資系企業よりも高いコストパフォーマンスと地場企業との技術格差を武器に、中国市場で販売を伸ばした。しかし、中国市場の変化に向けた対応の遅れ(注1)と中国地場企業の追い上げにより、両社の中国事業は不振に陥っている。呼応して、両社の中国生産車に搭載される自動車部品も対中輸出が減少した。ちなみに、両社合計の中国での生産台数は2016年の183万台をピークに減少に転じ、2021年にはわずか49万台にとどまった。
中国企業の追い上げに関しては、中韓企業の技術力格差の縮小が大きな要因になっている。これに関連して、韓国政府は定期的に、国際的な技術力評価を行っている。この評価は、論文・特許件数分析と専門家パネル調査を基にするものだ。幅広い領域について、韓国と、中国、日本、EU、米国を比較している。最新の調査結果(2020年時点)によると、「機械・製造分野」で韓国の技術力は、最も進んでいるEUに比べ2.8年遅れている。中国は同3.1年遅れだ。「素材・ナノ分野」で韓国は最も進んでいる米国から2.5年遅れ、中国は同3.2年遅れだった(科学技術情報通信部、2021年3月発表)。調査結果を巡って、韓国政府高官は「中国が恐ろしく速い速度で韓国をキャッチアップしてきている」と警鐘を鳴らした(「毎日経済新聞」、2021年3月11日付、電子版)。
最近も、韓国銀行(中央銀行)が2022年3月、「国内主要新成長産業のグローバル競争力およびリスク要因評価」を発表した。その中で「産業別にみると、韓中の技術格差は現在、半導体で5年、ディスプレー2年、車載電池2年~4年、自動車1年未満と推定される」「その格差は今後、徐々に縮小するとみられる」と総括した。
また、中国市場は、中国地場企業と並んで、第三国・地域企業にもシェアを奪われているという指摘がある。例えば、全国経済人連合会(全経連、注2)は2022年3月、中国の輸入に占める主要国・地域のシェアについてレポートを発表した。このレポートでは、2012年~2016年の実績平均と2017年~2021年平均が比較された。半導体メモリを除くと、韓国のシェアは2.0ポイント低下したという。その半面、「ASEAN6」(注3)は2.8ポイント、台湾は0.5ポイントそれぞれ上昇した。それを受け、全経連は「韓国のシェア回復のため、高付加価値鉄鋼材、精密化学など、付加価値の高い対中戦略輸出品目を発掘すべき」と結論付けている。さらに、全経連は2022年4月に発表した資料で、中国の半導体輸入で韓国のシェアが2018年から2021年にかけて5.5ポイント低下したと指摘。一方で、台湾は4.4ポイント上昇したという。「最重要品目の半導体ですら、韓国製品は決して安泰ではない」と警鐘を鳴らした。
世界市場で中国製品と競合
韓国製品は中国市場だけでなく、世界市場でも中国製品との競合に直面している。例えば、「聯合ニュース」(2022年1月16日付)は、完成車輸出を巡って次のように報じた。
- 中国は2021年に自動車輸出台数を前年比で2倍近く増やし、韓国の輸出台数に匹敵する水準になった。
- 完成車分野では 韓中の輸出競合度が高まっている。
- 中国政府が自動車輸出を奨励する政策を取っている上、中国企業の品質が向上している。さらに、中国では内需が伸び悩み、中国企業は海外市場という突破口を必要としている。
これは完成車に限った話ではない。韓国のさまざまな主力輸出品目が直面する課題といえる。
世界市場での中韓製品の競合を象徴するのが、両国の主力輸出品目が類似していることだ。表2は、HSコード4桁ベースで2021年の両国の対世界輸出額上位10品目をみたものだ(注4)。それによると、両国の輸出額上位10品目中、HS8542、HS8517、HS8708の3品目が重複している。範囲を上位20品目に拡大すると、さらに多くの品目が重複する。もちろん、同一品目内でも、両国製品の強みが異なり、市場ですみわけされているケースも少なくない。しかし、大きくみると、主力輸出品目の類似性は、世界市場での中韓製品の競合度合いの高さを示唆するものといえよう。
表2:韓国・中国の対世界輸出額上位10品目(HS4桁ベース、2021年) (単位:億ドル)
| 順位 | HSコード | 品目名 | 金額 |
|---|---|---|---|
| 1 | 8542 | 集積回路 | 1,093 |
| 2 | 8703 | 乗用車 | 443 |
| 3 | 2710 | 石油製品 | 370 |
| 4 | 8517 | 電話機 | 220 |
| 5 | 8708 | 自動車部品 | 193 |
| 6 | 8901 | 客船・貨物船 | 168 |
| 7 | 8473 | パソコンおよび事務機器の部品、付属品 | 152 |
| 8 | 8523 | ディスク、不揮発性半導体記憶装置など | 137 |
| 9 | 8486 | 半導体製造装置 | 92 |
| 10 | 8507 | 蓄電池 | 87 |
| 順位 | HSコード | 品目名 | 金額 |
|---|---|---|---|
| 1 | 8517 | 電話機 | 2577 |
| 2 | 8471 | パソコン | 2045 |
| 3 | 8542 | 集積回路 | 1566 |
| 4 | 9405 | 照明器具 | 494 |
| 5 | 8541 | 半導体デバイス | 488 |
| 6 | 9503 | スクーター | 462 |
| 7 | 8708 | 自動車部品 | 456 |
| 8 | 8528 | テレビ・モニター | 399 |
| 9 | 8504 | トランスフォーマー・整流器 | 398 |
| 10 | 9403 | 家具 | 384 |
注:品目名は便宜上、略称で表記した。
出所:Global Trade Atlasより作成
では、世界市場での中韓製品の競合度合いは、他の国と比べどの程度なのだろうか。それについて読み解くため、前述の輸出金額に基づく品目の順位(HS4桁ベース、2021年)に着目してみた。具体的には、アジア主要国・地域相互間の輸出品目構成の類似性を「順位相関係数」で示したのが表3だ。まず中国について見ると、順位相関係数は高い順に、韓国、ベトナム、台湾、タイ、日本になる。すなわち、中国の輸出品目の構成が最も類似しているのは韓国だった。この指標をみる限り、世界市場で中国製品は、他の国・地域以上に韓国製品と競合していると読み取れよう。なお、韓国を軸に見ると、順位相関係数は高い順に、日本、台湾、中国になる。世界市場の中で、日本製品や台湾製品との競合も熾烈(しれつ)なことがうかがえる。
| 国・地域名 | 中国 | 韓国 | 日本 | 台湾 | タイ | マレーシア | インドネシア | フィリピン | ベトナム | インド |
|---|---|---|---|---|---|---|---|---|---|---|
| 中国 | ― | 0.725 | 0.685 | 0.714 | 0.696 | 0.628 | 0.622 | 0.547 | 0.717 | 0.669 |
| 韓国 | 0.725 | ― | 0.856 | 0.808 | 0.712 | 0.681 | 0.611 | 0.555 | 0.618 | 0.666 |
| 日本 | 0.685 | 0.856 | ― | 0.794 | 0.668 | 0.667 | 0.546 | 0.521 | 0.546 | 0.621 |
| 台湾 | 0.714 | 0.808 | 0.794 | ― | 0.708 | 0.666 | 0.598 | 0.573 | 0.647 | 0.600 |
| タイ | 0.696 | 0.712 | 0.668 | 0.708 | ― | 0.762 | 0.724 | 0.657 | 0.758 | 0.663 |
| マレーシア | 0.628 | 0.681 | 0.667 | 0.666 | 0.762 | ― | 0.702 | 0.636 | 0.686 | 0.618 |
| インドネシア | 0.622 | 0.611 | 0.546 | 0.598 | 0.724 | 0.702 | ― | 0.629 | 0.723 | 0.656 |
| フィリピン | 0.547 | 0.555 | 0.521 | 0.573 | 0.657 | 0.636 | 0.629 | ― | 0.640 | 0.511 |
| ベトナム | 0.717 | 0.618 | 0.546 | 0.647 | 0.758 | 0.686 | 0.723 | 0.640 | ― | 0.663 |
| インド | 0.669 | 0.666 | 0.621 | 0.600 | 0.663 | 0.618 | 0.656 | 0.511 | 0.663 | ― |
注1:スピアマンの順位相関係数は、順位データから求められる相関指標。具体的には、各国・地域別にHSコードごとに輸出額の順位を付け、その順位を基にすべての2カ国間・地域ごとに順位相関係数を産出した。
注2:対象品目は、最低1カ国・地域で輸出実績がある1,310品目。
注3:値はマイナス1と1の間を取り、1に近いほど正の相関関係が強く、0に近いほど無相関、マイナス1に近いほど負の相関関係強いこと示す。
出所:Global Trade Atlasを基に産出
これまで見てきたように、中国市場であれ、世界市場であれ、中国企業との競争は熾烈だ。そのため韓国企業が個別に対策するだけでなく、政府も産業競争力強化に余念がなかった。例えば、2021年5月に「K-半導体戦略」を、同年7月には「二次電池産業発展戦略(K-バッテリー発展戦略)」を相次いで発表し、研究開発や施設整備に対する税制支援など、さまざまな支援策を講じてきた。最近では、「国家先端戦略産業の競争力強化および保護に関する特別法」(以下、「国家先端戦略産業法」)が成立した。この中には、半導体をはじめとして各種先端産業を支援する内容が盛り込まれた。なお同法は、2022年8月4日から施行されることとなっている(2022年5月30日付地域・分析レポート参照)。
しかし、政府の支援策が十分な水準にあるとは必ずしもみられていないようだ。例えば、「毎日経済新聞」(2022年4月15日付、電子版)は、中国政府のディスプレー産業支援策は韓国政府に比べ圧倒的に手厚いと指摘している(注5)。その上で、「業界が最も恐れていることは、中国勢が液晶だけでなく、有機ELでも急速にキャッチアップしてくる事態」「韓国も研究開発や設備投資に政府が支援を強化し、下支えすべき」としている。「国家先端戦略産業法」にしても、「関連業界では税額控除規模が期待に達しておらず、人材養成支援政策などが不十分で中途半端という指摘も出ている」と報じた(「中央日報」、2022年1月13日付、電子版)。
韓国の対中輸出を再び成長軌道に乗せ、世界市場で中国製品のキャッチアップをかわす道筋は、なかなか見えてこないのが実情だ。
- 注1:
- 中国の乗用車市場では当時、SUV(スポーツ用多目的車)化が急速に進んでいた。現代自動車・起亜は、その対応に遅れをとった。
- 注2:
- 全国経済人連合会(全経連)は、韓国の有力経済団体。日本の日本経団連に相当する。
- 注3:
- 「ASEAN6」は、マレーシア、タイ、インドネシア、シンガポール、ベトナム、フィリピンの6カ国の合計を指す。
- 注4:
- ちなみに、2021年のHSコード4桁ベースの品目数は、韓国が1,192品目、中国が1,279品目。
- 注5:
-
具体的には、記事で次のとおり紹介された。
- 中国政府の措置
(1)土地・建物:返済義務のない支援、(2)製造設備:50%以上の支援、(3)目標歩留まり達成時:激励金支給、(4)赤字発生時:補助金支給、(5)法人税:最大13%減免。 - 韓国政府の措置
(2)製造設備:最大6%の税額控除、(5)法人税:25%減免。(1)、(3)、(4)は支援策なし。
- 中国政府の措置

- 執筆者紹介
-
ジェトロ海外調査部 主査
百本 和弘(もももと かずひろ) - 2003年、民間企業勤務を経てジェトロ入構。2007年7月~2011年3月、ジェトロ・ソウル事務所次長。現在ジェトロ海外調査部主査として韓国経済・通商政策・企業動向などをウォッチ。
よく見られているレポート
- EU PPWR、2026年8月の適用開始に向けた企業対応Q&A (2026年08月12日)
- 不確実なトランプ米政権、2026年中間選挙で民主党勝利の可能性は (2025年05月20日)
- 中国のレアアース輸出管理(1)日本への磁石輸出に大きな影響 (2026年03月10日)
- 主要国・地域の自動車生産・販売動向(2026年7月)
- 紅海およびスエズ運河に関する物流動向 (2026年05月13日)
- 米中間選挙に向けトランプ大統領支持者に対抗する民主党の戦略と課題 (2026年07月23日)
- EUの包装・包装廃棄物規則(PPWR)は不確定事項が山積 (2026年03月31日)
- 2025年度 海外進出日系企業実態調査(アジア・オセアニア編)(2025年11月)
- 米国包装材規制の今(5)包装材EPR法の実施が本格化 (2026年09月16日)
- 中国の安全保障貿易管理に関する制度情報 専門家による政策解説(2026年9月)


