

 マイページ



 輸出
 EPA/FTA、WTO
 越境EC
 輸入
 海外進出
 知的財産権保護
 高度外国人材活躍支援
 イノベーション・スタートアップ
 基準・認証、ルール形成戦略
 農林水産物・食品
 機械・機器
 ファッション・繊維
 ライフサイエンス
 環境・エネルギー
 デザイン・日用品
 コンテンツ
 サービス産業
 インフラ・プラント

ジェトロ世界貿易投資報告 2026年版
第Ⅰ章 世界と日本の貿易
第3節 日本の貿易 第3項 日本企業の貿易動向
米国による相互関税措置をはじめ、近年各国・地域で関税の引き上げや各種輸出入規制が強化され、日本企業を取り巻くビジネス環境にも大きな変化が生じている。ジェトロの本社アンケートから、世界情勢を受けた日本企業の貿易動向を掘り下げる。
2025年度の輸出見通しは前年比で改善傾向
各社が想定する2026年度の国内および海外売上高(前年度比)について、海外売上高の「増加」を見込む企業が56.1%で、国内売上高(47.3%)を上回った。製造業では、海外売上高の増加を見込む割合が56.6%(前年度比注12.3ポイント減)、非製造業は55.2%(同1.9ポイント増)で、前回調査から業種間の差が縮小した。
業種別では、「海外売上高が増加」とした割合が高いのは、飲食料品(66.2%)、医療品・化粧品(62.7%)、運輸(62.5%)などだった。2025年の輸出額を見ても、食料品は92億ドル(前年比17.3%増)、医薬品・医療用品は83億ドル(同8.1%増)でそれぞれ増加しており、海外における日本の高品質な食品や医療品の需要が増加したことが一因とみられる。他方、情報通信機械/電子部品(46.9%)、自動車/同部品/輸送機器(46.2%)など、昨今世界的に競争が激化している産業では「海外売上高が増加」とした割合が半分以下だった。
2025年度の輸出見通しについては、50.3%の輸出企業が輸出数量は「増加」すると回答した。「減少」と回答した企業は16.8%で、前年度(17.6%)から改善した。企業規模別では、中小企業の「増加」するとの回答が50.8%で、大企業の同回答(46.4%)を2年連続で上回った。比較可能な2022年度以降の推移を見ると、コロナ禍の終盤だった2022年度は、大企業の同回答が51.9%だったが、中小企業(48.6%)では5割を下回っていた。中小企業では、コロナ禍が終了した2023年度以降から輸出見通しが「増加」という回答が増え始め、2024年度以降は大企業を上回っている。中小企業は大企業に比べて、コロナ禍からの輸出回復のタイミングが遅れたことが一因と考えられる。
なお、輸出数量が「減少」すると回答した理由としては、「他社製品との競合の激化」との回答が前年比で4.7ポイント増加し、26.2%となった。また、25.1%の企業が「米国関税の影響」と回答した。
業種別では、輸出見通しを「増加」と回答した企業の比率が最も高いのは「通信/情報・ソフトウエア」(66.0%)だった。反対に「減少」では「石油/プラスチック/ゴム」が最多の36.7%で、前回調査(21.0%)から15.7ポイント上昇した。
米国関税の影響下でも、米国が最重要輸出先のトップ
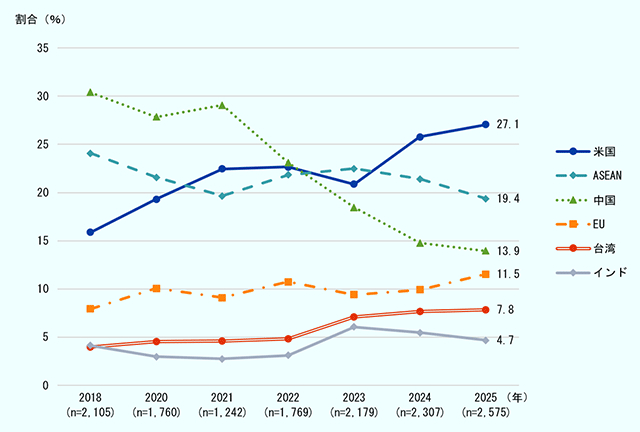
今後3年程度で最重要とする輸出先(図表I-40)では「米国」との回答が27.1%となり、過去最高を更新した。本アンケート調査は2025年11~12月にかけて実施され、米国が相互関税措置を適用した8月以降の状況を踏まえた回答内容となっている。こうした米国の通商政策を考慮しても、米国は首位を維持し、2位のASEANとの差を前年(4.4ポイント差)から7.7ポイント差まで広げる結果となった。
最重要輸出先を米国と回答した企業の割合を業種別に見ると、情報通信機器/電子部品(42.2%)と自動車・同部品/輸送機器(39.1%)でそれぞれ約4割に上る。情報通信機器/電子部品については、米国でのデータセンターおよび先端半導体関連需要の高まりが一因と考えられる。自動車関連については、米国の大手自動車メーカーによるHEVやガソリン車への投資回帰傾向があることや、米国にとって日本は自動車部品の主要な輸入元であることなどが背景にあるとみられる。
- 注:
-
- 2019年は同じ設問で調査を実施せず。
- 2018~2021年のEUは「西欧(英国を除く)」を指す。
- 無回答の企業を除く。
- 出所:
- 本社アンケートから作成
米国を最重要輸出先に選んだ理由を見ると、「現地市場の需要拡大」が81.9%で圧倒的に多く、市場規模の大きさや成長性が魅力となっている。2位以降は「販売経路が安定」(29.0%)、「販売先の多角化」(26.8%)が続く。自由記述では、為替や円安に言及する記述が複数あったほか、「ほかの海外拠点(中国やインド)からの対米輸出と比較した場合の関税メリット」(電子部品・デバイス)、「トランプ関税による中国製から日本製へのシフト」(プラスチック製品)が挙げられていた。
一方、最重要輸出先として3位につけた中国は13.9%で、2022年度調査から減少の一途をたどる。業種別で特に減少幅が大きいのは、情報通信機械/電子部品(22.2%)で、前年度調査の35.6%から13.4ポイント減少した。同分野では現地市場における競争が激化しており、中国企業との競争において、特に価格の引き下げやコスト削減が求められていることが一因と考えられる。
販売先の多角化候補に挙がるインドとEU
最重要輸出先としては、大企業・中小企業を合わせた全体の首位は米国(27.1%)で、2位以下はASEAN(19.4%)、中国(13.9%)、EU(11.5%)、台湾(7.8%)、インド(4.7%)が続いた。最重要輸出先を回答した企業全体で、「現地市場の需要拡大」(75.4%)を選択理由に挙げた企業が最多だった注2。2番目に多かった理由は「販売経路が安定」(33.0%)だった。
上位国・地域別に最重要輸出先の選択理由を見ると、首位は「現地市場の需要拡大」で共通している。特に、最重要輸出先にインドを選んだ企業の94.2%が、同項目を挙げている。インドは人口規模も大きく、2025年度も7%超の高い経済成長率を維持している注3。ジェトロの日系企業調査2025年度版で、対インド事業を今後拡大すると答えた企業のうち、理由として「現地市場ニーズの拡大」を選んだ割合は9割近くに上る。強い国内需要が日系企業を引きつけていることが読み取れる。
最重要輸出先を回答した企業全体で、「現地市場の需要拡大」に次ぐ理由が「販売経路が安定」だったのに対し、EU・インドを選んだ理由の2位はいずれも「販売先の多角化」(EU:35.8%、インド:28.3%)で、全体(25.7%)の回答割合を上回った。両国・地域ともに、輸出先の多角化候補として存在感が高まっていることがうかがえる。
また、EUを選んだ理由全体では「地政学リスクが相対的に低い」が14.9%で、全体(7.8%)の2倍近い割合となっている。EUは27カ国の単一市場であることから、世界2位という市場規模の大きさに加え、地政学リスクが比較的小さいことも、高い回答率の背景にあると考えられる。
- 注:
- 無回答を除く。nは2025年度の回答数を指す。
- 出所:
- 本社アンケートから作成
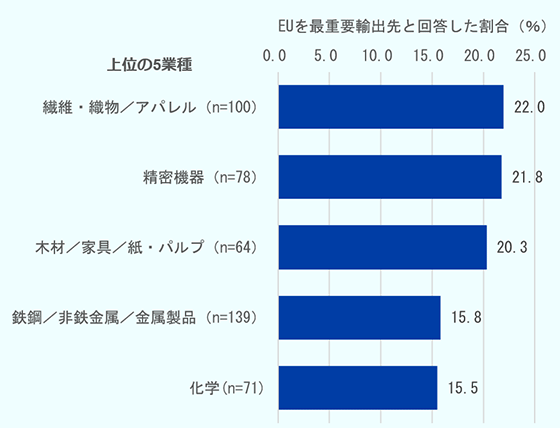
EUと回答した業種別では、繊維・織物/アパレル(22.0%)、精密機器(21.8%)、木材/家具/紙・パルプ(20.3%)がそれぞれ約2割を占め上位となっている(図表I-41)。自由記述では「ファッション衣料への影響力が強いから」との回答もあった。EUは一般的に高所得者層が厚いことに加え、ブランド・品質志向、アパレルや家具などの消費財分野ではデザイン、サステナビリティ、品質に価値が置かれることから、これらの産業と親和性が高いことも要因と考えられる。また、精密機器・化学など、法制度が厳格で品質保証が重要とされる分野の回答も多くなっている。
ジェトロのアンケート結果からは、日本企業が米国などの主要な輸出先を確保しつつ、地政学リスクや今後の成長性を見据え、EUやインドを中心に輸出先の多角化を図ろうとしている姿が浮かび上がる。
注記
- 注1
-
前回の同調査における同設問への回答割合との比較に基づく。

- 注2
-
本調査では、最重要輸出先を選んだ理由について該当する全ての項目を選択可能としているため、各項目の合計は100%にならない。
- 注3
-
IMF “World Economic Outlook, April 2026
 ”に基づく。

(2026年7月28日)


